Поиск

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

Рынок, который не спросил разрешения расти

А что, кстати, в мире? MSCI World ex USA с начала года вырос на 15%, обогнав S&P 500, развивающиеся рынки прибавили 23,3%, а 13 из 22 развитых рынков за пределами США в этом году показывают результат лучше американского индекса. Инвестор, который в последние годы привык думать, что фондовый рынок существует где-то между Нью-Йорком и Кремниевой долиной, с удивлением обнаружил, что мир-то немного больше. Совсем чуть-чуть

Здоровый бычий рынок гораздо интереснее, когда растут не пять крупнейших компаний, а когда капитал распространяется по разным секторам, компаниям и странам, именно это сейчас и происходит.

Еще рынки растут на фоне внушительного списка страхов: в Японии, например, доходности 30-летних гособлигаций около максимальных уровней за десятилетия ( + японские акции с начала года выросли более чем на 20%). Канаду весь год пугают американскими тарифами, но канадский экспорт в нацвалюте летом вышел примерно на $80 млрд, и рынок продолжает расти. Австралия трижды повышала ставки, но и там фондовый рынок пока почему-то не падал.

В этом, друзья, и есть разница между новостями и рынком… Инвестор читает про тарифы, высокие ставки, дорогую нефть, проблемы Японии, геополитику и очередной пузырь AI, после чего логично приходит к выводу, что покупать уже страшно... а рынок все растет и растет!

Да, из этого совершенно не следует, что теперь акции будут расти вечно и любой риск можно игнорировать. Посмотрим, к примеру, на энергетику - после роста более чем на 40% сектор уже получил значительную часть эффекта от высоких цен на нефть, и продолжение роста не очевидно.

Вывод - бычий рынок 2026 года оказался значительно шире, чем принято считать. Растет не только Big Tech, растут малые компании, энергетика, промышленность, сырьевой сектор, развивающиеся рынки и целый ряд стран за пределами США.

Если рост уже начал распространяться по миру и по секторам, то это хороший знак! Но если долго сидеть на берегу реки и смотреть только на несколько крупнейших американских технологических компаний, то можно пропустить остальные!

Самая дорогая инвестиционная ошибка – не купить слишком дорого, а слишком долго ждать падения рынка, который забыл спросить нашего разрешения расти!

#рынок
https://t.me/ifitpro

Рынок, который не спросил разрешения расти

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

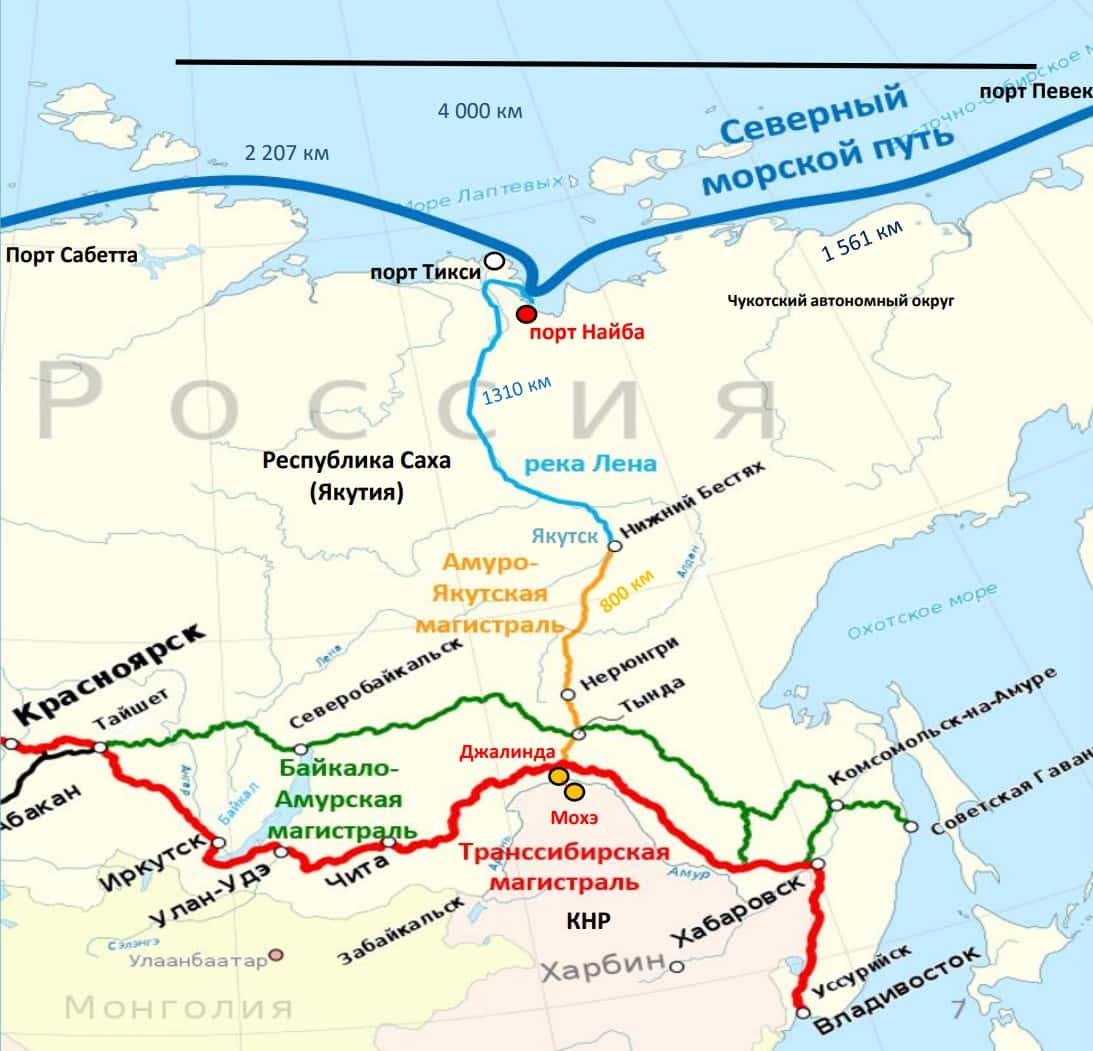
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
Эн+. Отчет за 1 пол 2026 по МСФО

Тикер: #ENPG
Текущая цена: 296.65
Капитализация: 189.5 млрд
Сектор: Электрогенерация
Сайт: https://enplusgroup.com/ru/

Мультипликаторы (LTM):

P/E - 2.8
P/BV - 0.15
P/S - 0.12
ROE - 5.4%
ND/EBITDA - 3.42
EV/EBITDA - 4.07
Акт/Обяз - 1.8

Что нравится:

✔️рост выручки на 12% г/г (701.5 → 785.8 млрд);
✔️чистая прибыль выросла в 2.7 раза г/г (26 → 70.4 млрд);

Что не нравится:

✔️отрицательный FCF снизился на 40% г/г (-20.1 → -28.1 млрд);
✔️чистый долг увеличился на 7% п/п (869 → 929.9 млрд), но ND/EBITDA улучшился с 3.75 до 3.42;
✔️нетто фин расход вырос на 27.6% п/п (62.7 → 79.9 млрд);
✔️среднее соотношение активов и обязательств.

Дивиденды:

Выплата акционерам 100% полученных дивидендов от Русала и 75% (но не менее $250 млн в год) от FCF, полученного сегментом энергетики. СД группы может рекомендовать выплату даже в отсутствие выплат от Русала.

Последние дивиденды выплачивались за 2018 год.

Мой итог:

Операционные показатели энергетики (г/г):
- выработка электроэнергии +5.1% (39.1 → 41.1 млрд кВт* ч);
из них
- ГЭС +8.2% (29.4 → 31.8 млрд кВт* ч);
- ТЭС -3.1% (9. 6→ 9.3 млрд кВт* ч);
- СЭС -12.5% (3.2 → 2.8 млн кВт* ч);
- отпуск тепла +7% (14.3 → 15.3 млн Гкал).

Операционные показатели металлургии (г/г):
- про-во алюминия +4.5% (1924 → 2010 тыс т);
- про-во глиноземов +7.6% (3400 → 3658 тыс т);
- про-во бокситов +12.8% (9668 → 10905 тыс т);
- реализация алюминия -10% (2286 → 2057 тыс т).

Выручка (г/г в млн $ без межсегмента):
- металлургия +10.9% (7520 → 8338)
- энергетика +22.9% (2353 → 2892).

Сегмент металлургии вырос за счет цен на алюминий (+33.4% г/г). Увеличение выручки в сегменте энергетики связано с ростом выработки электроэнергии и отпуска тепла в сочетании с увеличением рыночных цен (+17.2% в 1-й ценовой зоне, +12.8% во 2-й).

Чистая прибыль кратно увеличилась на фоне улучшения операционной рентабельности с 10 до 16.9%, роста прибыли от совместных предприятий и сниженной эф. ставки налога на прибыль (23.2% vs 55.7% в 1 пол 2025).

Стоит сделать ремарку, что указанный FCF приблизительный, так как у Эн+ свой усложненный расчет.
FCF снизился за счет разнонаправленного движения OCF (-15.8% г/г, 117.8 → 99.2 млрд) и Capex (+3.4% г/г, 75.3 → 78 млрд). Не помогло и уменьшение выплаченных процентов, которые также вычитаются из OCF (-21.1% г/г, 62.6 → 49.4 млрд).
Долговая нагрузка снизилась. Подтянулась EBITDA и это перекрыло рост чистого долга.

Как ожидалось, после слабого 2 полугодия 2025, в отчетном периоде сегмент металлургии показал сильный результат за счет роста цен на алюминий. Рентабельность по EBITDA выросла с 9.9 до 14.8%. Получена прибыль +419 млн $ против убытка -87 млн $. Пока во 2 пол 2026 средние цены на металл держатся выше 3200$ за тонну и, скорее всего, вторая часть года также получится удачной для сегмента (еще и рубль начал слабеть).

Сегмент энергетики также лучше прошлого года. Рентабельность по EBITDA выросла с 34.6 до 38.1%. Чистая прибыль увеличилась на 8.9% г/г (450 → 490 млн $). И это еще при том, что в отчетном полугодии получен прочий фин. расход (-75 млн $ vs +181 млн $ в 1 пол 2025).

В теоретический дивиденд за полгода Русал почти точно ничего не внесет (СД рекомендовал не платить за 1 полугодие 2026). А вот сегмент энергетики заработал примерно 292 млн $ FCF, что могло бы дать почти 21.7 руб (ДД 7.2% от текущей цены). За полгода вполне неплохо, жаль только, что это все умозрительные расклады, а по факту вряд ли акционеры увидят дивиденды за 2026 год. Хотя бы в силу того, что долговая нагрузка остается все еще значительной (а отдельно в Русале ситуация еще хуже).

Экстраполировать результаты текущего полугодия на весь год не стоит, так как обычно вторая часть года у Эн+ получается хуже. Но даже так компания может заработать за 2026 год примерно 1.56 млрд $, что дает P/E 2026 = 1.5. И вот раскрытие стоимости на возможных положительных факторах (в первую очередь возвращения к выплатам дивидендов) остается основной идей в компании.

Акции держу в портфеле с долей 5.48% (лимит - 5%). Прогнозная справедливая стоимость - 701 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Эн+. Отчет за 1 пол 2026 по МСФО

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

«Группа Астра» на ЦИПР: новые партнерства и горизонты

С небольшим опозданием рассказываем, как мы в очередной раз ярко съездили на одно из ключевых событий российского IT, которое задает направление цифровизации в стране. За время конференции мы подписали 35 соглашений о сотрудничестве. Ниже — о главных событиях конференции.

✏️ Технологический альянс с «Ростелекомом» (
#RTKM). C компанией будем создавать IT-проекты: в фокусе — импортозамещение в судостроении и авиации. А с организацией из группы «Ростелекома» договорились разрабатывать решения для здравоохранения.

✏️ Расширение сотрудничества с «РусГидро» (
#HYDR). Планируем ускорить обработку критически важных данных в компании и повысить безопасность ее высоконагруженных IT-систем. Энергетика — отрасль, требующая максимальной защиты от киберугроз.

✏️ Партнерства в сфере образования. Подготовим сотрудников РЖД и IT-интегратора «Росатома» к работе с российским ПО на КИИ, а также переведем все школы Мурманской области на нашу ОС. Предложили систему образования для IT-специалистов Мьянмы.

✏️ Проекты с ведущими игроками рынка. На площадке, кроме перечисленных выше, заключили партнерства со СберСтрахованием, Минцифры Оренбуржья, «дочкой» Ростелекома из сферы кибербеза «Соларом» и другими игроками.

Ниже — немного фото наших менеджеров и их самые яркие цитаты. Больше новостей по итогам форума — на нашем сайте.

❤️ Ваша
#ASTR

«Группа Астра» на ЦИПР: новые партнерства и горизонты

Успех как алгоритм: почему России необходим холодный расчет по правилам хедж фонда

После пятнадцати лет работы в портфельном управлении я все чаще прихожу к мысли, что многие принципы, которые применяются на финансовом рынке, могут быть полезны не только инвестору, но и государству. Портфельный управляющий ежедневно работает с неопределенностью: оценивает риски, распределяет капитал, ограничивает убытки, отказывается от эмоциональных решений и проверяет каждую идею через расчет.

В этом смысле управление страной и управление крупным инвестиционным портфелем имеют больше общего, чем может показаться на первый взгляд. И там, и там ресурсы ограничены. И там, и там ошибка в оценке рисков может дорого стоить. И там, и там успех определяется не силой желания, а качеством стратегии, дисциплиной исполнения и способностью принимать решения на основе данных.

Именно поэтому в День России хочется говорить не только о символах, истории и чувствах, но и о более практичном вопросе: какие управленческие принципы нужны стране, чтобы быть устойчивой, конкурентоспособной и эффективной в мире, где побеждают не эмоции, а расчет.

Эмоции как источник управленческой ошибки

Эмоции сами по себе не являются слабостью. Они формируют энергию общества, чувство принадлежности и готовность двигаться вперед. Проблема начинается тогда, когда эмоции становятся основой управленческих решений.

Гордость, обиды, импульсивные реакции, исторические сентименты и стремление к сиюминутному медийному эффекту могут искажать реальную картину мира. В результате ресурсы направляются не туда, где они создают максимальную отдачу, а туда, где эффект выглядит наиболее заметным в моменте.

Государству сегодня особенно необходим холодный прагматизм. В условиях жесткой глобальной конкуренции выигрывает не тот, кто громче доказывает свою правоту, а тот, кто точнее рассчитывает издержки, выгоды, риски и временные горизонты. Побеждают системы, способные меньше реагировать на шум и больше работать с данными.

Государство как портфельная система

Портфельный управляющий не ставит весь капитал на одну идею, какой бы привлекательной она ни казалась. Он диверсифицирует риски, следит за ликвидностью, оценивает цену капитала, регулярно проводит ребалансировку и заранее определяет уровень допустимых потерь.

Такой же подход необходим и государству. Экономика, инфраструктура, образование, наука, оборона, демография, энергетика и технологии — это элементы большого национального портфеля. Каждый из них требует капитала, внимания и управленческой дисциплины. Ошибка в одном направлении может быть компенсирована силой другого, но только если система построена осознанно, а не хаотично.

Качественный рывок и рост благосостояния возможен тогда, когда управление становится менее эмоциональным и более системным. Необходима модель, в которой решения принимаются не под влиянием текущего информационного шума, а на основе долгосрочной стратегии, измеримых показателей и постоянной оценки эффективности.

Заметьте, как действуют США в конфликте вокруг Ирана. Когда издержки дальнейшей эскалации — военные, экономические, политические и рыночные — становятся слишком высокими, даже сверхдержава вынуждена остановиться и пересчитать сценарий. Это не слабость, а прагматизм. Сильная система отличается не тем, что всегда идет до конца, а тем, что умеет вовремя остановить убыточную позицию.

Сильная страна, как и сильный управляющий, должна уметь не только открывать позицию, но и вовремя закрывать ее, если цена продолжения становится выше ожидаемой доходности.


Ключевые принципы холодного расчета


Отрешенность от шума. Внешние раздражители, информационные кампании и эмоциональные поводы не должны подменять собой стратегические цели. В центре внимания должны находиться внутренние показатели эффективности: производительность, технологическая независимость, качество капитала, устойчивость институтов и способность экономики создавать долгосрочную стоимость.

Неукоснительное следование плану. Развитие требует не набора разрозненных инициатив, а четкой стратегии с понятными этапами, сроками и ответственными исполнителями. Сильная система не меняет курс при каждом колебании конъюнктуры, но умеет корректировать тактику без отказа от долгосрочной цели.

Управление рисками. Любая крупная система должна уметь ограничивать убытки. Нерентабельные проекты необходимо закрывать, неэффективные расходы — сокращать, а решения, принятые ради престижа, проверять через экономическую отдачу. В этом смысле риск-менеджмент важен не только для бизнеса, но и для государства.

Опора на данные. Решения должны приниматься на основе статистики, математических моделей, экономической целесообразности и проверяемых результатов. Интуиция и традиция могут быть частью культуры, но не должны заменять расчет там, где речь идет о капитале, технологиях, демографии, инфраструктуре и безопасности.

В заключении хочу сказать что, сила современной державы измеряется не интенсивностью переживаний, а эффективностью ее институтов, качеством технологий и способностью превращать ресурсы в долгосрочный результат.

Эмоции могут задавать энергию движения, но траекторию должен определять расчет.

Поэтому, поздравляя страну с Днем России, хочется пожелать ей прежде всего трезвости ума, системности, дисциплины и способности действовать как зрелая портфельная система: видеть риски, признавать ошибки, корректировать курс и не терять стратегическую цель.

Будущее принадлежит не тем, кто ищет оправдания в прошлом, а тем, кто способен строить настоящее на основе холодного расчета, ответственности и долгосрочного мышления.

Гендиректор «Группы Астра» Илья Сивцев — в интервью «Ведомостям»

🚀 Илья рассказал, почему мы усиленно продолжаем инвестировать в развитие продуктов, как меняется спрос на российское ПО, кого считаем конкурентами и какие задачи стоят перед «Группой Астра» в ближайшие годы.

Собрали главное:

🔹 Российские технологии — софт, «железо», микроэлектроника — за последние 10 лет совершили прорыв и доказали высокий уровень информационной безопасности. Но до полного импортозамещения еще далеко: это нормальный процесс – бизнес перестраивается, формируются новые задачи.

🔹 В нашем базовом прогнозе заложено, что текущая экономическая ситуация сохранится в ближайшие два года. Почти весь промышленный сектор приостановил технологические инвестпрограммы, что влияет на нас в моменте. Но смотрим на этот спрос как на отложенный, а не потерянный.

🔹IT-бизнес, ориентированный на крупных заказчиков, часто сезонный: основная часть нашей выручки приходится на IV квартал, поскольку большие компании работают по определенным закупочным циклам. Часто, начиная проект в начале года, мы доходим до заказа в ноябре, а сделку закрываем в декабре.

🔹 Наш глобальный конкурент – Microsoft, продукты которого массово установлены на компьютерах страны. Мы хотим эту ситуацию изменить в части корпоративных IT-систем. В принципе основная задача «Группы Астра» — конкурировать с глобальными производителями.

🔹У компании все больше клиентов из бизнеса, что нас радует: их выбор не зависит от внешних факторов. Им важны безопасность и быстрый сервис, доработка продуктов под индивидуальные нужды. Основные отрасли наших заказчиков: энергетика, финсектор, нефтегаз, транспорт, промышленность, ритейл.

🔹 За всю историю «Группа Астра» провела 20 M&A-сделок: инвестиции считаем оправданными. В первую очередь нам интересны сработанные команды. Основатели и акционеры M&A-таргетов могут купить акции «Группы Астра» и стать миноритарными акционерами: таких примеров у нас немало.

🔹В международное направление идем активно, но аккуратно. Пока не готовы к значительным инвестициям, так как наш приоритет — российские заказчики. Но одновременно, если нас не будет на рынках, где присутствуют главные конкуренты, мы стратегически проиграем.

🔗 Полный текст интервью можно прочитать по ссылке: https://www.vedomosti.ru/business/characters/2026/05/19/1198119-ilya-sivtsev-s-tochki-zreniya-biznesa-mne-ne-nado-lezt-v-kod?utm_source=dzen.ru&utm_medium=post&utm_campaign=format-post&utm_content=1198119-ilya-sivtsev-s-tochki-zreniya-biznesa-mne-ne-nado-lezt-v-kod

❤️ Ваша
#ASTR

Европейский Союз испугался безатомного будущего

Жизнь порой преподносит сюрпризы и ядерная энергетика является наглядным тому подтверждением: после двух прошумевших на весь мир аварий на атомных электростанциях, на Чернобыльской в 1986 году и «Фукусима-1» в 2011 году, казалось, на ней можно поставить крест - они сильно напугали и политиков, и общественность, зато строительство солнечных и ветровых электростанций сулило экологически чистый ток без угрозы радиоактивного заражения, тут еще водород на подходе…

Реальность опровергла смелые ожидания и оптимистичные прогнозы - правительство Бельгии приняло решение о прекращении демонтажа двух атомных электростанций, и ведет переговоры с их оператором Engie о передаче в собственность государства. Их хотели остановить еще в прошлом году, затем парламент страны принял решение об отмене их ликвидации и продления срока их эксплуатации до 2035 года. В качестве обоснования столь неординарного шага, противоречащего зеленому курсу Европейского Союза, названа опасность повторения энергетического кризиса 2022 года (хотя вообще-то он разразился в 2020 году и выразился в числе прочего в бездействии ветряков из-за штиля и обледенения в последующие зимы).

Вместе с властями Бельгии спохватилось правительство Германии, наконец-то осознав риски отказа от функционирования атомных электростанций - последние из них были закрыты в 2023 году. Его как соседей подтолкнули события на Ближнем Востоке - из-за жесткого противостояния США с Израилем против Ирана (на глазах перерастающего в затяжную войну) обрушились поставки сжиженного природного газа из Катара - после удачной в марте 2026 года атаки иранских беспилотников компания QatarEnergy прекратила его выпуск, оставив без него клиентов по всему свету. Перед европейцами замаячила реальная угроза остаться без света, ожидая прихода газовозов из России (в марте они привезли рекордные 2,5 млрд кубометров, договориться о прокачке голубого топлива из нашей страны по трубопроводам не позволяет политическая гордость) или откуда-то еще.

На фоне энергетических страданий Европейского Союза американская Kairos Power в рамках заключенного в 2024 году соглашения с Google намерена построить сеть жидкосолевых реакторов суммарной мощностью 500 МВт. В апреле она приступила к сооружению демонстрационной установки Hermes, призванной стать предшественником коммерческих реакторов. Тем временем французская Stellaria собралась создавать похожую установку Alvin.

Тут налицо уязвимость Google и иных технологических гигантов перед лицом нехватки электроэнергии для их дата-центров - недаром же по пути Google идут Amazon и Alphabet, желающие обзавестись личными атомными электростанциями, благо они функционирует круглый год и не выбрасывают углекислый газ.

По сути, мы видим два параллельных тренда: продление срока эксплуатации действующих крупных реакторов и их малых инновационных собратьев. Вместе с тем есть несколько подводных камней, способных охладить энергетические амбиции членов Европейского Союза.

Прежде всего они упрутся в сырьевое обеспечение. По иронии судьбы основным поставщиком обогащенного урана в Европейский Союз является Россия, нарастить его импорт из США или Китая не выйдет - там попросту нет достаточных мощностей, возможности Нидерландов, Великобритании и Германии крайне ограничены. Добыча же урана в Европейском Союзе находится на мизерном уровне, нарастить ее в обозримом будущем не получится, расширить его ввоз тоже - свободных объемов на глобальном рынке нет. Освоение урановых месторождений с нуля - процесс долгий и затратный, на величину инвестиций влияют концентрации и запасы урана, характер залежей, способ их разработки, поэтому они могут колебаться в широком диапазоне - от 0,1 до 1,6 млрд долларов.

Далее - параметры атомных электростанций, напрямую определяющие объем капитальных вложений. Например, возводимая «Росатомом» «Аккую» обойдется властям Турции в 22 млрд долларов. Реанимация законсервированных энергоблоков будет стоить Европейскому Союзу явно не меньше, учитывая жесткие требования по безопасности, необходимость проверки состояния оборудования и его замену, обновления систем управления. По самой поверхностной прикидке на возобновление работы ядерного реактора может понадобиться до 2-3 млрд долларов и 5 лет труда большого числа специалистов.

За период с 1955 по 2025 год по различным причинам было выведено 77 реакторов, из них в Германии - 36, во Франции - 14, в Швеции - 7. Восстановление хотя бы 20 энергоблоков будет стоить минимум 40 млрд долларов. В евро будет поменьше, но все равно сумма будет внушительной, не забудем еще и про инфляцию. Модульные же атомные электростанции представляют собой необкатанную технологию - нет пока релевантного опыта их использования, неясна их рентабельность.

И, наконец, ее величество экономика Европейского Союза. В 1-м квартале 2026 года она выросла на 0,4% и положение дел в ней можно охарактеризовать как хрупкое восстановление с перспективой спада. На нее давят расходы на обслуживание долгов, субсидии на «зеленый переход», подъем цен на энергоносители, траты на оборону и, конечно же, поддержка Украины: с февраля 2022 года по декабрь 2025 года Европейский Союз выделил ей 170 млрд евро и недавний кредит в 90 млрд евро у его жителей восторга не вызвал. Государственный долг Европейского Союза по итогам 2025 года достиг 15,4 трлн евро или более 80% от величины валового внутреннего продукта с потенциалом увеличения в 2026 году. В таких условиях ядерный ренессанс Европейского Союза явно за горами, далекими-далекими - денег мало, проблем много.

Майнинг и налоги: почему майнерам нужны особые правила налогообложения учитывающие цикличность

В России легализовали промышленный майнинг и фактически признали его частью новой энергетической и цифровой экономики. Но налоговая система пока смотрит на майнера как на обычную компанию с более-менее ровной прибылью. В этом и возникает проблема: майнинг — не ровный бизнес. Это циклическая капиталоемкая отрасль, где убытки и прибыль распределены неравномерно, а оборудование устаревает быстрее, чем во многих традиционных промышленных секторах.

Один из ключевых налоговых барьеров — ограничение на перенос убытков прошлых лет. По статье 283 НК РФ налогоплательщик может уменьшить текущую налоговую базу за счет прошлых убытков, но не более чем на 50%. Это правило действует в отношении налога на прибыль и, по сути, означает: даже если компания полностью покрывает текущую прибыль накопленными убытками прошлых лет, налог с части прибыли все равно придется заплатить. ФНС прямо указывала, что налоговую базу можно уменьшать убытками прошлых лет не более чем на 50% по п. 2.1 ст. 283 НК РФ. Для классического бизнеса это неприятное ограничение. Для промышленного майнинга — фактор, который может ломать экономику инвестиционного цикла.

Почему для майнинга это болезненно


Майнинг живет циклами. В периоды падения цены биткоина и снижения выручки от майнинга компания продолжает платить за электроэнергию, обслуживание, персонал, аренду площадок и финансирование оборудования. Выручка может падать быстрее, чем расходы. В такие периоды майнеры часто работают с минимальной рентабельностью или убытком.
Затем наступает обратная фаза цикла: биткоин растет, выручка восстанавливается, накопленные монеты дорожают, и бизнес получает прибыль. Но именно в этот момент компании нужны деньги не только для выплаты налогов, но и для обновления парка ASIC-майнеров. В майнинге оборудование — это не вечный актив. Оно быстро теряет конкурентоспособность, потому что сеть растет, сложность увеличивается, а новые модели становятся эффективнее по энергопотреблению.

Поэтому прибыльный год для майнера — это не просто «год, когда можно забрать деньги». Это окно для реинвестиций. Если из этого окна изымается слишком много ликвидности, компания теряет возможность обновить оборудование, снижает энергоэффективность и постепенно выбывает из глобальной конкуренции.

Пример, когда прибыль есть, но экономически капитал еще не восстановлен


Предположим, майнинговая компания получила в период «криптозимы» налоговый убыток 100 млн рублей. Через год рынок восстановился, и компания заработала 100 млн рублей прибыли. Экономически кажется, что бизнес просто вышел в ноль: прошлый убыток компенсирован текущей прибылью. Но налоговая логика иная. Из-за ограничения в 50% компания сможет уменьшить налоговую базу только на 50 млн рублей. Оставшиеся 50 млн рублей станут налогооблагаемой прибылью.

При ставке налога на прибыль 25% это означает 12,5 млн рублей налога в ситуации, когда за два года совокупный экономический результат бизнеса еще не стал положительным. Для капиталоемкой отрасли это не бухгалтерская тонкость, а прямое изъятие оборотного капитала. Именно в подобном случае возникает конфликт между налоговой нормой и экономикой майнинга.

Стратегия накопления биткоина не работает в полную силу


Крупные майнеры часто не продают всю добытую криптовалюту сразу. Часть монет остается на балансе как стратегический резерв. Такая модель известна как HODL-стратегия: компания переживает слабую фазу рынка, покрывает операционные расходы, но старается сохранить как можно больше добытого биткоина до более благоприятной ценовой фазы.
С точки зрения бизнеса это рационально. Майнер берет на себя технологический, энергетический и рыночный риск, чтобы получить выгоду в фазе роста биткойна. Но российское ограничение на зачет убытков делает такую стратегию менее устойчивой. Когда рынок наконец восстанавливается, налоговая система не дает полностью использовать убытки предыдущих лет для компенсации прибыли. В результате прибыльный год превращается не в год восстановления капитала, а в год дополнительного налогового давления.
Для отрасли, где инвестиционный цикл зависит от своевременной замены оборудования, это особенно опасно. Налоговая система начинает работать проциклически: она не помогает сгладить волатильность, а усиливает ее.

Как налогообложение устроено в других юрисдикциях


Мировая практика не сводится к полной свободе переноса убытков. Но во многих странах правила мягче или лучше адаптированы к циклическому бизнесу.
В США операционные убытки компаний могут переноситься на будущие периоды бессрочно, хотя использование таких убытков ограничено 80% налогооблагаемого дохода. Это тоже лимит, но он мягче российского 50-процентного ограничения и дает компаниям больше пространства для восстановления после убыточного цикла.

В Казахстане налоговые убытки могут переноситься на срок до 10 лет. Для капиталоемких отраслей важен сам горизонт планирования: бизнес понимает, что убытки не исчезают и могут быть использованы в будущем налоговом цикле.

В ОАЭ корпоративный налог уже действует, но система допускает перенос налоговых убытков на будущие периоды с лимитом использования до 75% налогооблагаемого дохода. В Гонконге убытки могут переноситься без ограничения срока для зачета против будущей прибыли того же бизнеса.

Как видно из представленных примеров российский опыт существенно отличается от зарубежной практики. При этом, Россия конкурирует за хешрейт не только ценой электроэнергии и доступностью площадок. Она конкурирует налоговыми правилами, предсказуемостью и способностью учитывать цикличность отрасли.

Почему учитывать циклические особенности майнинга это важно для государства

На первый взгляд может показаться, что снятие или смягчение ограничения — это налоговая льгота для майнеров. Но это не совсем так. Полный перенос убытков не освобождает бизнес от налога навсегда. Он лишь позволяет не облагать налогом прибыль до того, как майнинговая компания фактически восстановила капитал после убыточного периода. Государство в этом случае не дарит деньги, а признает экономическую реальность: сначала бизнес должен покрыть прошлые потери, затем обновить производственную базу, и только после этого возникает устойчивая налогооблагаемая прибыль.

Для России это особенно важно. Майнинг может стать инструментом монетизации избыточной электроэнергии, развития дата-центров, загрузки энергетической инфраструктуры и формирования компетенций в вычислительной индустрии. Но для этого отрасли нужен не только доступ к киловатт-часу, но и благоприятный налоговый режим, который не разрушает инвестиционный цикл.

Что можно изменить в налогообложении майнеров


Решение не обязательно должно быть радикальным. Речь может идти о специальном режиме для зарегистрированных участников майнинговой деятельности.

Первый вариант — разрешить майнерам из официального реестра использовать убытки прошлых лет в размере до 100% налоговой базы. Такой подход можно ограничить только доходами от майнинга, чтобы не создавать возможностей для искусственного переноса убытков между разными видами бизнеса.

Второй вариант — установить повышенный лимит, например, 75–80%, по аналогии с более мягкими зарубежными режимами. Это уже снизит проциклическое давление на отрасль.

Третий вариант — привязать расширенный перенос убытков к реинвестициям. Например, компания получает право на полный зачет убытков при условии, что часть высвобожденной ликвидности направляется на обновление оборудования, повышение энергоэффективности или строительство инфраструктуры.

Четвертый вариант — ввести отдельный инвестиционный налоговый режим для майнинга как энергоемкой цифровой отрасли. Он может включать прозрачный учет добытых монет, подтверждение через пулы, раскрытие адресов хранения, учет электроэнергии и обязательную регистрацию оборудования. Такой механизм был бы не льготой, а обменом: государство дает бизнесу налоговую предсказуемость, а бизнес дает государству прозрачность, инвестиции и легализацию оборота.

Налоговая политика как стимул развития инвестиций


В стране часто обсуждает майнинг через призму электроэнергии: где разрешить, где ограничить, как учитывать нагрузку на сеть. Но не менее важна система налогообложения отрасли. Если налоговые правила не соответствуют экономике отрасли, даже дешевая электроэнергия не гарантирует конкурентоспособности.
Майнинг — это не только добыча биткоина. Это стресс-тест для всей модели цифровой промышленности: энергетика, дата-центры и трансграничные расчеты.

Ограничение переноса убытков в 50% — один из тех технических барьеров, которые редко попадают в публичную дискуссию, но напрямую влияют на инвестиционные решения. Для майнера это не абстрактная бухгалтерская норма. Это разница между обновлением парка машин и постепенной потерей конкурентоспособности. Поэтому вопрос стоит шире, чем налог на прибыль для майнеров. Это вопрос о том, хотим ли мы видеть майнинг как временный источник бюджетных поступлений — или как долгосрочную промышленную отрасль, способную развивать энергетическую и вычислительную инфраструктуру страны.

Санкции - когда "Двадцать одно"?


Итак, уже хочется спросить, а когда будет интересное число?
Помните такую игру "Двадцать одно, в школе, ещё говорили : " Очко" (Не в том смысле, в котором вы могли подумать). Хотя возможно, это игра слов и каждый может интерпретировать так, как ему удобно.

Чего там вообще навводили то?

ЕС принял 20-й пакет санкций против России: главное

23 апреля 2026 года Евросоюз официально утвердил 20-й пакет антироссийских санкций.

⛽️ Энергетика — под полный запрет
✅ Полный запрет на морские перевозки российской нефти.
✅ Под запрет попали услуги для российских ледоколов и СПГ-танкеров.
✅ В «теневой флот» добавлены ещё 46 судов (общее число подсанкционных танкеров достигнет 640).
✅ Запрещена прямая и косвенная продажа танкеров российским структурам.

🏦 Финансовый сектор — расширение ограничений
✅ В санкционный список внесены ещё 20 региональных банков.
✅ Ограничения на транзакции с российскими банками и финучреждениями третьих стран.
✅ Под удар попали криптовалютные платформы, обслуживающие подсанкционные операции.

🚫 Торговые ограничения
✅ Запрет на импорт из РФ металлов, химикатов и критических минералов на сумму свыше €570 млн.
✅ Запрет на экспорт в Россию товаров на €360 млн в год: от резинотехнических изделий до сельхозтракторов.
✅ Экспортные лимиты на компоненты для производства взрывчатых веществ и технологии двойного назначения.
✅ Запрещены поставки в Россию станков с ЧПУ и радиооборудования.

👥 Персональные санкции
✅ В «чёрный список» добавлены 60 компаний и 117 физических лиц.

🔄 Борьба с обходом санкций
✅ Впервые введён механизм запрета на экспорт товаров в третьи страны, если есть риск их реэкспорта в РФ.

Мой портфель - ответил ростом

А Ваш как?)

#новости
#инвестиции

Мои финансовые операции на рынке сейчас


Дисклеймер
Данный пост отражает моё субъективное мнение. Как всегда, я не даю инвестиционных рекомендаций и никого не призываю повторять мои действия.

1. Действия на этой неделе

В первую очередь я обратил внимание на сектор финансов:

· Сбер $SBERP
· Т-Технологии $T

Покупаю как под дивиденды, так и под будущий рост.

2. Портфель ИИС

В своём ИИС-портфеле решил немного усреднить позицию X5 Retail $X5 на купоны от «Селигдара» выпуск $RU000A10C5L7
Кстати, у этого эмитента есть довольно неплохие, на мой взгляд, бумаги.

Тут же, на ИИС, получил выплату по ОФЗ 26253 $SU26253RMFS3 , что не может не радовать.

3. Энергетика

Поступления от ОФЗ и купонов направил в энергетический сектор.

· Недолго думая, докупил пару лотов «Россети Ленэнерго» (прив.) $LSNGP — буквально на 7000 ₽.
· На прошлой неделе набрал на 40 000 ₽ пополам $MRKS и $MRKP : что-то беру под рост, что-то под дивиденды.

Планирую набрать энергетиков как следует. В мои планы ещё входит набор $IRAO

4. Общая концепция

Продолжаю наращивать долю в акциях. Их долю уже поднял до 7,15%, что при моём бюджете — довольно существенная сумма.

В последнее время всё больше задумываюсь об инвестировании в фонды (налоговая оптимизация и всё такое). Пока только думаю об этом.

5. Альтернативная стратегия и подстраховка

Как и рассказывал ранее, в качестве дополнительной подстраховки решил открыть ПДС (программу долгосрочных сбережений).
Гарантий, конечно, нет, но если пытаться как-то подстраховать старость — вроде неплохой вариант. А если вдруг до старости дожить не получится, то хоть родственники смогут унаследовать средства.

6. Концепция трат (остаётся прежней)

· Все покупки — только по плану и только с кешбэком, желательно по кредитной карте с льготным периодом.
· Деньги с поступлений (подушка безопасности) — на накопительном счёте, перекладываю в банки с повышенной ставкой.
· Продолжаю учёт расходов.
· 2 кредитные карты пришлось закрыть: банки сильно порезали лимиты и ухудшили условия — пришлось попрощаться.

7. Важное напоминание

Ваши деньги — только ваша ответственность!

😇А больше об инвестициях, финансах и экономии — в моём блоге. 😇

Конкретная практика и лайфхаки, а не бесполезная теория 😃
#инвестиции #акции #облигации #долгосрок #новичкам #чтокупить


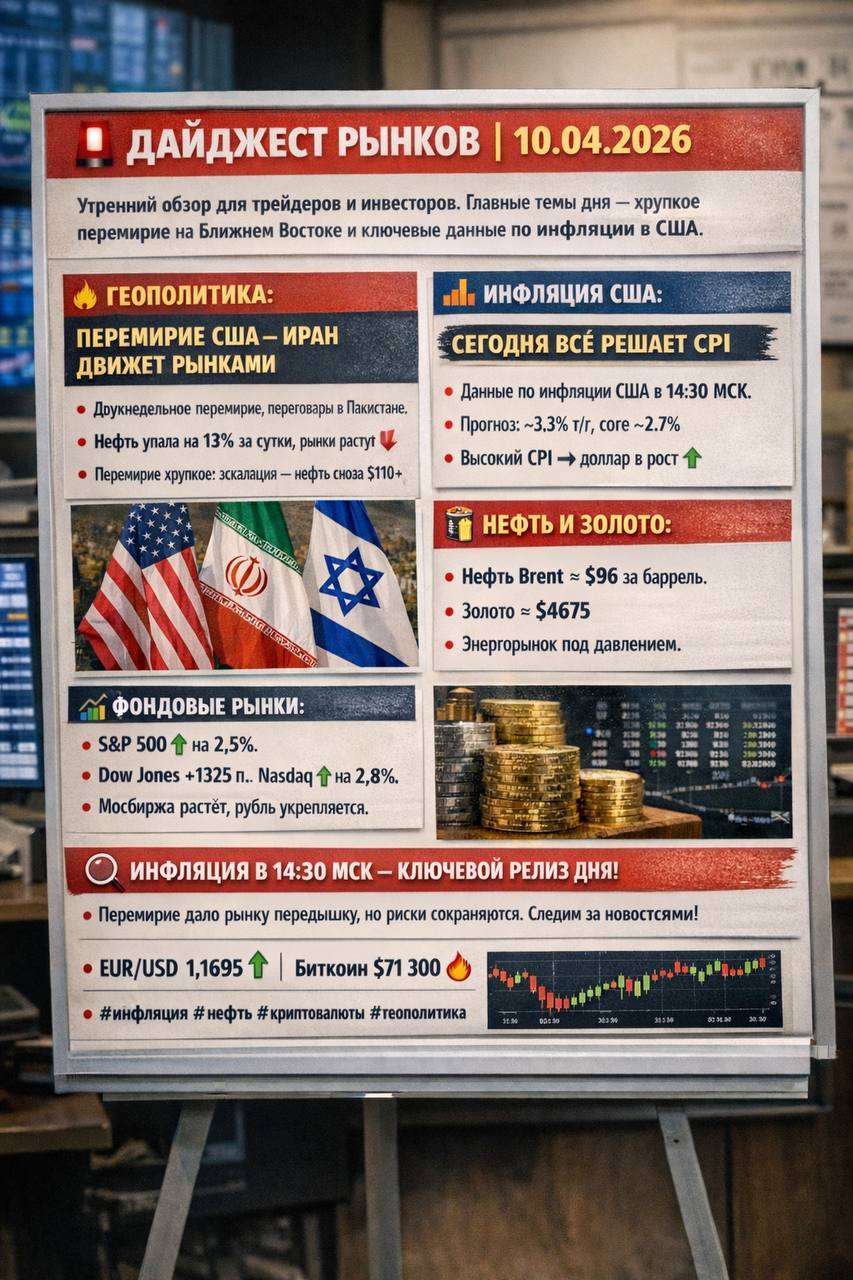
ГЕОПОЛИТИКА: ПЕРЕМИРИЕ США-ИРАН ДВИЖЕТ РЫНКАМИ
• США, Иран и Израиль договорились о 2-недельном ceasefire. Переговоры начались в Исламабаде (Пакистан). Ключевой вопрос — открытие Ормузского пролива (через него проходит ~20% мировой нефти).
• Пока перемирие держится, но оно очень хрупкое. Хезболла продолжает обстрелы (ракеты по Тель-Авиву и Ашдоду), Израиль наносит удары по Ливану.
• Импликации: Рынки отреагировали классическим risk-on. Нефть рухнула на 13–14% за сутки (8 апреля), акции выросли. Но любое нарушение — и вернёмся к $110+ за баррель.
Вывод для инвесторов: Перемирие — это окно возможностей, но не конец рисков. Следим за новостями из Исламабада в реальном времени.
ЭКОНОМИКА И МАКРО: СЕГОДНЯ ВСЁ РЕШАЕТ CPI
• Главное событие дня (14:30 МСК): Инфляция США за март (CPI).
Ожидания: headline ~3.3% YoY, core ~2.7%.
Горячее значение → доллар вверх, вероятность паузы ФРС растёт.
Холодное → risk-on и слабый доллар.
• Дополнительно: CPI Германии, Китая, Японии, PPI Японии.
• США: потребительские расходы почти не растут, но инфляция держится. Тарифы Трампа (10–15% глобальные + 100% на некоторые лекарства) продолжают влиять на цепочки поставок.
• Белый дом хвастается: дефицит торговли товарами сократился на 24% за год после «Дня освобождения» (тарифная политика).
Нюанс: Даже после отмены некоторых «reciprocals» тарифов (по решению Верховного суда) средняя эффективная ставка США остаётся на уровне 11% — максимум с 1943 года.
ФОНДОВЫЙ РЫНОК И ТРЕЙДИНГ
• США: S&P 500 +2.5%, Dow +1325 пунктов, Nasdaq +2.8% (8 апреля) — ралли на новостях о ceasefire. Это 4-й день роста подряд (самая длинная серия с октября).
• Азия: Индексы растут перед переговорами по Ирану.
• Европа: DAX, Euro Stoxx открылись вверх.
• Россия: МОЭКС открыл +0.5%, рубль укрепился (USD ЦБ 77.84 ₽ (-0.47), EUR 90.88 ₽).
Аналитика для трейдеров:
• Волатильность снизилась, но VIX остаётся повышенным.
• Сектор энергетики под давлением, tech и growth — в плюсе.
• Edge-case: Если CPI окажется горячее прогноза — возможен откат.
ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть Brent: ~$96–98 (после обвала с $110+). Goldman Sachs предупреждал: если пролив останется закрытым месяц — $100+ в среднем по 2026. Сейчас — отскок, но давление сохраняется.
• Золото: Под лёгким давлением (~$4670–4700), ждёт CPI. Безопасный актив временно отошёл на второй план.
• Серебро: Аналогично, минус 4% на неделе.
Импликация: Энергия остаётся главным драйвером инфляции. Штаты уже объявили о продаже 30 млн баррелей из стратегического резерва.
ВАЛЮТЫ (Forex)
• EUR/USD: 1.1680–1.1700. Евро укрепляется 4-й день подряд на фоне слабого доллара.
• DXY (индекс доллара): На минимумах с начала марта.
• Рубль: Укрепление на фоне глобального risk-on и нефти.
Теханализ кратко: EUR/USD консолидируется под сопротивлением 1.1700. Прорыв вверх = новый импульс евро.
₿ КРИПТОВАЛЮТА
• Bitcoin: ~$71–72k (пробил $70k на новостях о ceasefire). Не смог удержаться выше $73k третий раз.
• ETH, SOL, XRP: Отстают, рынок в зоне «Extreme Fear».
• Общий рынок крипты: +3–4% за неделю, но от максимумов 2025 года BTC -47%, ETH -59%.
• Позитив: Приток в BTC-ETF, институционалы продолжают заходить.
• Риски: Геополитика + макро (CPI) могут вызвать резкие качели.
Стратегия на апрель: Лучшие покупки — BTC и ETH на просадках с катализаторами (ETF, CLARITY Act в США).
КЛЮЧЕВЫЕ ВЫВОДЫ И РЕКОМЕНДАЦИИ
1. Главный драйвер сегодня — CPI США в 14:30 МСК.
2. Перемирие дало передышку, но не решило структурные проблемы (тарифы, энергетика, инфляция).
3. Портфель на ближайшие дни:
• Диверсификация (акции + commodities + небольшая доля крипты).
• Хеджирование через золото/доллар при негативном CPI.
• Следим за проливом Ормуз — это №1 риск для нефти.
#рынки #геополитика #инфляция #нефть #биткоин #CPI #перемириеИран
Подписывайся, ставь и пиши в комментариях: какой актив ты сейчас держишь и почему?

Всё самое важное — здесь. Удачных сделок!

🔴🟢 ИнвестВзгляд: Башнефть (а-п)

💭 Даже дочки больших корпораций требуют особого внимания...


💰 Финансовая часть (2025 год)

📊 Выручка компании составила 1,002 трлн ₽. Этот показатель можно охарактеризовать как умеренный для такой крупной нефтяной компании. Чистая прибыль - 46,64 млрд ₽. Хотя эти цифры не являются выдающимися, они остаются вполне достойными и отражают способность компании сохранять прибыльность даже в непростых рыночных условиях.

🧐 Рентабельность собственного капитала (ROE) составляет 5,1%. Такой показатель свидетельствует о недостаточно эффективном использовании собственного капитала.

💯 Свободный денежный поток (FCF) равен 67,77 млрд ₽. Значительный FCF свидетельствует о высокой способности компании самостоятельно генерировать денежные средства, что создаёт прочную основу для выплаты дивидендов акционерам. Кроме того, отсутствие чистого долга важное преимущество, подчёркивающее исключительную финансовую устойчивость и надёжность бизнеса.


🫰 Оценка

😎 Башнефть (а-о) показывает более скромные результаты по рентабельности по сравнению с такими игроками, как Лукойл и Роснефть. Для инвесторов, ориентированных на рост капитала и получение высоких дивидендов, Лукойл и Роснефть остаются более привлекательными вариантами. В свою очередь, Башнефть (а-п) может заинтересовать тех, кто предпочитает стабильность и умеренные дивидендные выплаты при минимальных рисках, связанных с долговой нагрузкой.

↗ Кроме того, относительно высокий коэффициент P/E Башнефти по сравнению с лидерами отрасли говорит о том, что компания не выглядит недооценённой на рынке.


✅ Триггеры

🛢 Дальнейший рост или стабилизация цен на нефть на высоком уровне станет прямым драйвером увеличения выручки и прибыли компании, поскольку её финансовые результаты во многом зависят от конъюнктуры сырьевого рынка.

🔥 Перспективы роста дивидендных выплат могут быть связаны с возможным изменением дивидендной политики Роснефти в отношении дочерних компаний или с увеличением доли прибыли, направляемой на выплаты акционерам.


📛 Риски

🟡 Стратегические приоритеты и финансовая политика Роснефти не всегда могут соответствовать интересам миноритарных акционеров Башнефти. Это особенно заметно в вопросах, касающихся размера дивидендных выплат и направлений инвестиций, где решения материнской компании могут отличаться от ожиданий миноритариев.

🏦 Кроме того, на рентабельность Башнефти способны существенно повлиять изменения в налоговом законодательстве, корректировки экспортных пошлин или ужесточение экологических требований. Такие внешние факторы могут привести к росту издержек и снижению чистой прибыли компании.


🔀 Технический анализ

⬆️ Сильный уровень сопротивления находится на отметке 1045₽ (см. график, синяя линия). Преодоление этого рубежа способно стать катализатором для дальнейшего роста котировок. Примечательно, что до июля 2025 года эта отметка выступала в качестве уровня поддержки (см. график, синяя линия).

🔀 Исходя из текущих финансовых результатов и действующей дивидендной политики, фундаментальная стоимость акций оценивается в диапазоне 1100–1250₽ (см. график). Это указывает на наличие умеренного потенциала роста.


📌 Итог

🤷‍♂️ Финансовые показатели компании отличаются стабильностью. Среди особенностей — низкая рентабельность собственного капитала (ROE) и отсутствие чистого долга. Принадлежность к Роснефти гарантирует стабильный сбыт продукции, доступ к современным технологиям и финансовым ресурсам, однако из-за этого Башнефть теряет самостоятельность.

♨ В целом баланс рисков и триггеров для Башнефти можно охарактеризовать как нейтральный с уклоном в сторону риска, поскольку многое зависит от решений материнской компании и внешних факторов.

🎯 ИнвестВзгляд: Цель, поставленная ещё в апреле 2025 года, вполне достижима при снятии геополитического напряжения.

✅ Держу и увеличиваю долю по текущим.


$BANEP $BANE $ROSN $LKOH
#Башнефть #ИнвестВзгляд #Нефтегаз #Дивиденды #Анализ #Инвестиции #Акции #Энергетика #Финансы

🔴🟢 ИнвестВзгляд: Башнефть (а-п)

🔴🟢 ИнвестВзгляд: Башнефть (а-п) (ПОЛНАЯ ВЕРИЯ)

paywall
Пост станет доступен после оплаты

Рекорды вопреки: рынок штормит, COMETAL растет

Пока рынок стагнирует, COMETAL кратно растет: по итогам 2025 года объем контрактации компании превысил 4 млрд рублей, что в 2,5 раза больше показателей предыдущего года. За счет чего платформе удается удваиваться в эпоху дорогих денег, как справляться с неплатежами и почему каждый следующий квартал становится рекордным, рассказал генеральный директор COMETAL Иван Антимонов.

– Иван Владимирович, 2025-й многие в промышленности называют годом стагнации и неплатежей. А COMETAL закрыл его рекордами. В чем секрет?
– Сам по себе рынок в любые времена не является линейным управляемым пространством из мира удобных графиков и прогнозов «аналитиков». Его постоянно штормит, мы это видим на протяжении всех 5 лет работы компании. Нынешняя ситуация не является для нас необычной. Не было такого, что мы работали на понятном, стабильном рынке, мы всегда находились в условиях высокой волатильности, как и все остальные компании.

Но в чем особенность и сила нашего проекта?
Мы не сконцентрированы в какой-то одной нише: сельское хозяйство, энергетика, металлургия, машиностроение или что-либо другое. Мы работаем на всех рынках сразу. То есть мы смотрим глобально на рынок потребления металлопродукции и не выделяя какой-то отдельной ниши, но в каждом направлении находим определенные возможности. Так что 25-й год не стал для нас каким-то супер-вызовом…

– Но вызовы все же были?

– Наверное, основной вызов прошедшего года — это массовые неплатежи. Причем это ситуация, в которой оказались многие компании на рынке. Заказчики столкнулись с одной общей проблемой. Дорогие деньги в экономике привели к тому, что часть проектов остановилась, заморозилась, перенеслась, либо по ним прекратилось финансирование. И нам потребовалось сфокусироваться на том, чтобы получить от заказчиков заработанные деньги. Такой проблематики не было ни в 2024, ни в 2023 годах.

– Если говорить о конкретных итогах: с чем подошли к 2026 году?

– Мы работаем на рынке внешней кооперации, который оцениваем в 3 с лишним триллиона рублей. Представьте, какая это сумма. То есть сам рынок практически бесконечный. И на нем нет ни одной компании, которая бы занимала какую-то значимую долю. Наша цель — занять 10% этого рынка, а это порядка 300 миллиардов рублей по году.
И мы идем к этой цели. В течение 5 лет мы ежегодно либо удваиваемся, либо утраиваемся по объему. В самый первый свой год мы уже имели 200 млн рублей контрактации. Потом кратно увеличивались, и только за последний год получили контракты уже более чем на 4 млрд рублей. Мы выросли в два с лишним раза по отношению к предыдущему году — там у нас было более полутора млрд. руб.
Еще один показатель: если в 24-м году мы привезли клиентам продукции на 800 млн рублей, то в прошлом году цифра достигла уже 2,6 млрд рублей. На этот год у нас такие же планы: как минимум, удвоить показатели.

– Вы упомянули проблему неплатежей. Что компания делает для финансового оздоровления? Какие результаты это уже принесло?

– Как я уже сказал, 25-й год оказался для нас в какой-то степени неожиданным с той точки зрения, что мы не могли получить наши собственные деньги, вложенные в проекты заказчиков. Это называется использование оборотного капитала: мы предоставляем для проверенных заказчиков товар с отсрочкой. Но товар-то надо произвести, исполнителю надо дать деньги на металл, работу… И получается, что мы эти проекты финансируем, реализуем, отгружаем заказчику, а у заказчика проблемы с деньгами. За 25-й год у нас было несколько критических кейсов, когда мы вложились в проекты, но потом столкнулись с проблемами в получении денег. Поэтому, в части финансового оздоровления сейчас мы в первую очередь дополнительно проверяем заказчиков и их схемы финансирования проектов.
2026 год для нас станет годом корректной и очень вдумчивой работы с финансами. Сейчас мы начинаем кампанию, задача которой — найти финансовых партнеров, которые будут входить с нами в проекты. Мы отвечаем за техническую часть, а партнер — за финансирование.
За первые два месяца 2026 года мы сделали многое в части финансового оздоровления. В частности, высвободили примерно половину всего оборотного капитала, который был заморожен. Мы получили в конечном итоге все наши деньги, и теперь можем снова вкладывать их в новые проекты.

– Первые месяцы 2026 года компания закрыла с приростом 70% к прошлому году. За счет чего такой рывок в начале года, который все называют тяжелым?

– Есть слова, которые я говорю на протяжении всего времени, что работаю в проекте: «этот месяц стал рекордным, этот квартал стал рекордным, это полугодие стало рекордным». И это не преувеличение. Начиная с первых лет существования проекта, каждый последующий период становится рекордным по отношению к предыдущему.
За первые два месяца 2026 года мы получили контрактов на 70% больше, как по количеству, так и по стоимости к первым двум месяцам 2025 года. Почему так? Потому что мы к этому периоду подошли с накопленными проектами: где-то на финальных стадиях контрактации с новыми заказчиками, где-то на подписании согласованных ранее объемов с текущими клиентами. Такие цифры нельзя показать вдруг, в моменте, это результат планомерной и поступательной работы, когда результат каждого нового периода закладывается в предыдущих.
И так будет продолжаться. Первый квартал этого года будет абсолютно рекордным относительно всех остальных лет. Это факт. Теперь вопрос про второй квартал 2026 года. Каким он будет? Я сразу могу ответить. Он будет рекордным за всю историю проекта. То же с третьим, четвертым…

– Звучит оптимистично, особенно с учетом того, что вокруг не происходит роста, скорее, превалируют сдержанные настроения на рынке. Почему платформенные решения, такие как COMETAL, чувствуют себя в этой ситуации в более выгодном положении?

– Мы не привязаны к какому-то конкретному рынку, а являемся небольшой частью всех рынков сразу. Поэтому даже если этот обобщенный рынок сократится вдвое — будет не 3 триллиона, а 1,5 триллиона рублей — для нас, откровенно говоря, ничего не изменится. Да, ситуация, в целом, не характеризуется как позитивная, но наше присутствие на различных рынках и торговые предложения, которые мы предлагаем клиентам, позволяют нам позитивно смотреть в будущее. Одновременно, в работе у нас находятся уже сотни проектов, а не единицы или десятки, это помогает нам гибко подходить к контрактации.
Ключевая опция в текущих условиях — надежность. COMETAL выстраивает работу таким образом, чтобы обеспечить эффективность взаимодействия между заказчиками и исполнителями. Для клиентов это гарантия поставок металлоизделий, для контрагентов — обеспечение финансовых обязательств в полном объеме.

– Вы говорите про надежность. Можете продемонстрировать на примерах?

– Возьмем простой факт: сейчас к нам приходят по 30 исполнителей в неделю. И вовсе не потому, что мы вдруг стали какими-то известными на этом рынке. Нет. Потому что исполнители ищут, где надежно. А мы являемся надежным заказчиком. У нас нет ни одного исполнителя, который может сказать, что мы кому-то не заплатили либо не выполнили свои условия по договору. Найти такого заказчика — это самое ценное, что можно сделать на любом рынке, тем более на проблемном.
У нас есть исполнители, которые прямо ориентированы на работу с COMETAL. Поработав с нами, они понимают, кто мы такие, и поэтому дают нам условия, цены, приоритезируют наши заказы относительно других. И все это только по одной причине. Они хотят работать с нами, мы — надежный партнер для них.
Теперь посмотрим на наш проект с другой стороны: заказчики становятся нашими постоянными клиентами, и более 85% всех наших заказов поступают от компаний, которые с нами уже работали. Такой цифры — 85% повторных заказов — просто не существует обычно на рынке, 20-40%, вот некая норма. Почему у нас есть? Потому что мы даем рынку то, что ему требуется. И заказчик, придя к нам, видит, как решаются его проблемы, как это делают профессионалы. У него таких профессионалов нет, но они есть у нас. В конечном итоге ему это выходит дешевле, быстрее и удобнее, чем если бы он делал сам. И заказчик остается с нами.

– Но, чтобы быть таким гарантом надежности, вам тоже важно найти правильный подход в этом штормящем море…

– Безусловно! Озвучу такую мысль. В кризис денег не становится меньше. Сколько было, столько же и остается. Они просто находятся в каком-то другом месте. И наша задача определить, в каком конкретном месте эти деньги сейчас.
В чем плюс нашего проекта? Как раз-таки в этой самой гибкости, умении перестроиться. Все мы — профессионалы. Каждый в своей области. Кто-то хороший технолог, кто-то — логист, кто-то — контролер производства, кто-то — продавец. И мы совместно работаем над задачей найти те самые возможности, которые есть в 26-м году.
Будет ли год простым? Нет. Он будет с какими-то своими вводными, своими кризисными явлениями. Мы просто должны быть готовы к этому. В этом есть наша миссия и цель работы COMETAL как команды. Мы должны быть полезны рынку. Если мы будем полезны, мы сможем занять эту самую долю, на которую рассчитываем.

– Вы говорили про широкий спектр компетенций ваших сотрудников. Расскажите подробнее, что именно вы предлагаете рынку такого, чего не делают другие?

– Мы не просто предоставляем какую-то конкретную услугу, такого проекта в принципе не существует ни в России, ни в мире. Для понимания: в мире есть определенные компании, связанные с производством по требованию. Такая бизнес-модель существует, но сам проект новый из-за масштаба и универсальности.
Бизнес-модель у нас стандартная: это платформы, которые уже доказали свою эффективность. Мы все ими пользуемся, когда заказываем такси, покупаем авиабилеты, бронируем жилье и так далее. Платформы делают это намного эффективнее, чем отдельные исполнители. Но как раз в B2B-секторе нет хороших решений по переносу этой бизнес-модели в работу. Есть отдельные элементы, например, продажа сырья, металла. Есть маркетплейсы, где вы можете что-то из этого купить, логистические сервисы.

– Чем отличается COMETAL?

– Мы перенесли идею платформенности на рынок B2B в направлении внешней кооперации. В таком виде это еще не реализовано ни у кого и нигде. Мы реализуем новую бизнес-модель, собирая на одной платформе совершенно разных исполнителей. При этом, мы не просто направляем заказчика к исполнителю и предлагаем им самим там как-то договариваться. Как раз подобных сервисов достаточно много на рынке. Ценность нашего проекта в том, что мы сами являемся поставщиком продукции в адрес заказчика и несем всю ответственность за контроль производства, логистику и прочие аспекты деятельности. Помимо размещения заказов у исполнителей мы постоянно добавляем новые сервисы в COMETAL.
Только за последний год мы сами научились разрабатывать документацию собственными силами, начали самостоятельно осуществлять монтаж металлоконструкций, мы стали поставлять сырье под заказы и так далее.
Наша задача — сделать такой сервис, которого сейчас еще нет, удобным и функциональным. И, думаю, у нас это получается.

Рекорды вопреки: рынок штормит, COMETAL растет

Дайджест рынков и новостей | 30.03.2026


Утро в мире: геополитика доминирует, рынки на нервах
Геополитика и макроэкономика
Конфликт США/Израиль–Иран перешёл в 5-ю неделю. Ормузский пролив остаётся частично заблокированным — это главный драйвер энергокризиса. Хуситы впервые с эскалации ударили по Израилю (ракета перехвачена). Иран вывел из строя завод тяжёлой воды и поразил американский «летающий радар» в Саудовской Аравии.
Трамп:

Не против «гуманитарных» поставок российской нефти на Кубу.
Злится на НАТО — союзники отказываются посылать корабли разблокировать пролив.
Обдумывает операцию по вывозу обогащённого урана из Ирана.
Киеву: готов обсудить уступки по Донбассу.

В России:

95 % предпринимателей отмечают ухудшение бизнеса в 2026 году (опрос «Опоры России»).
Путин выступит на ПМЭФ.
ЦБ: экономика приближается к траектории сбалансированного роста.
Венгрия грозит перекрыть газ Украине до восстановления транзита нефти по «Дружбе».

Фондовый рынок
• МОЭКС: 2827–2830 п. (+0,1–0,2 % к открытию). Лёгкая стабилизация после волатильности. Лидеры роста — нефтянка и энергетика.
• США: S&P 500 и Nasdaq в коррекции (минус 1–2 % на прошлой неделе). Индекс страха (VIX) остаётся повышенным.
• Азия и Европа — красные зоны на фоне нефтяного шока и опасений глобального замедления.
Аналитика: Геополитическая премия в ценах пока держит рынок в боковике. Если Трамп объявит прорыв в переговорах — возможен ралли 2–3 %. При затягивании конфликта — откат и рост VIX.
Товарно-сырьевой рынок
• Нефть: Brent > $115/bbl, WTI ~$101–102. Энергетический кризис в Индии усиливает спрос. Российский танкер с нефтью прошёл на Кубу с разрешения США.
• Золото: $4400–4575/унция. После пика $5600 в январе — коррекция на 17–20 %, но остаётся защитным активом.
• Серебро и другие металлы — высокая волатильность.
Криптовалюта
• Bitcoin: $66–68k (bearish, минус 3–4 % за сутки). Инвесторы фиксируют прибыль на фоне геополитики.
• Ethereum: ~$1980–2000.
• Общий sentiment — fear. Приток в BTC-ETF восстанавливается, но медленно.
Валюты
• USD/RUB: 81,14 (ЦБ РФ).
• EUR/RUB: 93,42.
• Рубль получает поддержку от высоких цен на нефть и экспортной выручки. Налоговый период почти завершён — дальше возможна лёгкая волатильность.
Ключевые события на неделю (30.03–03.04)

Данные по рынку труда США (Non-Farm).
Инфляция еврозоны и Германии.
Розничные продажи США.
Индексы деловой активности (PMI).

Трейдинг-идеи и аналитика

Нефть: long на отскок при любом намёке на деэскалацию.
Золото: держим как хедж, цель $4500+.
Рубль: поддержка от сырьевого ралли, но следим за бюджетным правилом.
Крипта: ждём подтверждения разворота — пока в cash или коротких позициях.
Акции: нефтегаз и оборонка РФ — в фаворе. Tech США — под давлением.

Резюме дня:
Геополитика перевешивает макро. Нефть — главный бенефициар, рубль и российские активы получают премию. Риск-активы (акции США + крипта) в обороне. Следим за любым заявлением Трампа — одно слово может развернуть рынки.
Подписывайся, чтобы не пропустить вечерний апдейт и торговые сигналы!

Дайджест рынков и новостей | 30.03.2026