Поиск
👉 Астра (ASTR). Пора на взлет?
Это 9 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе представитель IT-сектора - компания Астра. Компания-роста, IT-импортозамещение, лидер рынка, но что стоит за всеми этими лозунгами? Давайте разбираться. Астра показывает хорошую динамику, подтверждая статус быстрорастущей компании:
▪️ Отгрузки, важнейший индикатор будущего признания выручки, выросли на 27% г/г, достигнув 7,3 млрд руб;
▪️ Выручка за 6 месяцев 2026 г. увеличилась на 17% и составила 7,8 млрд руб, против 6,6 млрд годом ранее. Особенно впечатляет 2 квартал, где рост выручки составил 47%!
▪️ Компания замедляет темпы роста расходов. Если в 1 квартале операционные расходы выросли на 22%, то во 2 квартале на 10%;
▪️ В том числе благодаря контролю над костами, cкорректированная EBITDA выросла на 40% до 1,78 млрд руб;
▪️ Скорректированная чистая прибыль выросла почти вдвое, достигнув 1,18 млрд руб.
📈 Выглядит все вполне неплохо. Менеджмент сохраняет ориентир по росту чистой прибыли на 40% по итогам всего 2026 г., важно помнить, что исторически 70% продаж Астры приходится на второе полугодие.
👍 Астра - это уже давно не только операционная система, компания активно развивает экосистему, в которую входит система управления базами данных, виртуализация, резервное копирование. Выручка от продуктов экосистемы выросла на 20%, а от сопровождения на 25%. Также Астра делает ставку на ИИ и международную экспансию, выходя на рынки Лаоса и Мьянмы.
🤔 Казалось бы, отличные результаты, но что с долгом? Чистый долг подрос до 2,84 млрд руб. Чистый долг/EBITDA составляет 0,38 это комфортный уровень, компания может спокойно занимать дальше. Недавно выпустили ЦФА на 500 млн руб.
💰 А теперь перейдем к оценке. P/E эмитента составляет около 6,5, а EV/EBITDA 5,38. Если мы посмотрим на исторические мультипликаторы Астры, то P/E был на уровне 15-23, а EV/EBITDA на уровне 14-24, за исключением 2025 г., когда значение составило 6,67. Текущие мультипликаторы выглядят недорого для IT-компании, растущей на 30-40% в год с рентабельностью по EBITDA более 40% и ROE более 60%.
🤔 Почему котировки снижались? Инвесторы могут опасаться, что эффект импортозамещения исчерпан, госсектор преимущественно уже перешел на отечественное ПО, а в коммерческом секторе рост будет тяжелым. Давит и общая рыночная конъюнктура. В условиях высоких ставок ЦБ весь рынок акций переоценился вниз, в том числе и растущие IT-компании.
👉 Итог: Нам не нравится 2 основные вещи - ощутимое ухудшение свободного денежного потока и конец льгот по налогам в 2030 г. Учитывая тенденцию на рост налоговой нагрузки в России, вероятнее всего налоговая ставка вырастет. Сейчас ставка для Астры составляет 5% вместо 25%. Представляете эффект для компании, если ставка будет 25%?
Из плюсов работает программа обратного выкупа акций, что поддерживает котировки. Ну и не забываем, что главное событие для Астры - это 4 квартал. Именно там формируется основной денежный поток.
Со своей стороны мы не добавляем бумагу в долгосрочный портфель, будем следить за изменением FCF и оценивать динамику дефицита бюджета в стране, чтобы своевременно определить рост или снижение рисков для эмитента по изменению налоговой нагрузки.
Не является Индивидуальной инвестиционной рекомендацией!
Часы по ЕвроТрансу затикают 12 ноября. Инструкция для владельцев облигаций и ЦФА без розовых очков
Мне последние дни пишут про ЕвроТранс одно и то же. Что за движуха в карточке дела, банкрот ли он уже, что делать, какие бумаги нужны. Отвечаю одним постом, чтобы не повторять всем по кругу.
Что в деле А41-105936/2026 на 6 ноября. Сбербанк подал заявление 12.10, суд принял его 13.10 и назначил заседание по обоснованности на 12.11.2026 в 12:50, зал 710. Альфамонолит просит объединить свое заявление с этим делом. СРО 02.11 подала кандидатуру управляющего. АК Барс 03.11 попросил привлечь его третьим лицом. Прокуратура области 27.10 приложила дополнение, информации по данному вопросу пока нет, поэтому гадать не буду.
Банкрот ли он? Пока нет. 12.11 суд проверит, обоснованы ли заявления. Если да, введет наблюдение, и вот с этого момента начинают тикать часы. До этой даты подавать заявление в реестр рано, суд его не примет. А признание банкротом и конкурсное производство случатся позже, через месяцы.
Один клиент спросил: «Татьяна, когда будете банкротить ЕвроТранс?» Банкротить уже есть кому, у Сбербанка и Альфамонолита с этим все в порядке. Наша с вами задача другая: вовремя встать в очередь.
Что собрать, если у вас облигации:
паспорт, ИНН, СНИЛС и контакты;выписка по счету депо с кодом выпуска (ISIN), датой и количеством бумаг, а после введения наблюдения свежая выписка на эту дату;договор с брокером или депозитарием, документ о покупке и платеж;расчет: остаток номинала, купоны и накопленный купонный доход на дату введения наблюдения.Отдельно посмотрите в решении о выпуске, есть ли у вашего выпуска представитель владельцев облигаций (ПВО). Если есть, требование владельцев заявляет он, а индивидуальное требование по возражению управляющего могут исключить. ПВО бывает не у всех выпусков, поэтому у разных серий ЕвроТранса картина может отличаться.
Что собрать, если у вас ЦФА:
паспорт, ИНН, СНИЛС и контакты;выписка оператора платформы о том, что бумаги числятся за вами, и решение о выпуске;договор на приобретение ЦФА и платеж;расчет суммы: основной долг и все, что причитается по условиям выпуска.У ЦФА и «народных» облигаций ПВО, как правило, нет, и ждать его не нужно. Те самые ждуны, которым «сказали ждать ПВО», рискуют просто проспать срок. Заявлять требование вы будете сами, или через юриста, решение за вами.
До «Одиссеи капитала» — ровно месяц. Вы уже в списке?
Через месяц в Санкт-Петербурге стартует XXIV Российский облигационный конгресс, и его тема — «Одиссея капитала» — звучит как приглашение в путь. Одно решение — и вы в этом плавании. Вот только места в команде ограничены.
Программа конгресса обещает быть эпической: два дня официальных сессий, десятки спикеров, более 1000 участников и неформальные вечеринки, от которых сложно отказаться.
В официальной части:
🔤Пленарное заседание: российский рынок капитала — время решений
🔤Корпоративные облигации: качество как новая доходность
🔤Макроэкономика. Новые ориентиры
🔤Ставка на облигации: сценарии для эмитентов и инвесторов
🔤Портфельное управление: в поисках эффективных решений
🔤Регионы на долговом рынке: возможности и ограничения
🔤Сукук, ЦФА и криптоактивы
🗣 В числе спикеров:
Константин Вышковский, заместитель председателя ВЭБ.PФ; Михаил Автухов, заместитель председателя правления Совкомбанка; Денис Шулаков, Первый Вице-Президент, глава Блока рынков капитала, Газпромбанк; Эдуард Иссопов, председатель правления МТС-Банка; Виктор Гудков, исполнительный директор управления рынков капитала Сбербанка; Алексей Кузнецов, вице-президент, БК Регион и многие другие.
❗️А неформальная программа настолько насыщенная, что занимает 4 дня!
2 декабря — Pre-party от ПКО ПКБ в стиле рок-н-ролл в клубе Ibiza.
3 декабря — «Cbonds Питерский вечер» в ресторане «Альпенхаус» с хедлайнером — группой «Сурганова и оркестр».
4 декабря — Гала-ужин в Loft-Hall с церемонией Cbonds Awards 2026 и выступлением КняZz.
5 декабря — на выбор: Кубок Чемпиона Cbonds по паделу или авторская экскурсия «300 лет вокруг Карповки» от основателя Cbonds.
➡️Регистрация
До встречи в Питере! ⏱
Как «Группа Астра» управляет ликвидностью при сезонной выручке
Последние несколько лет производители софта из-за высоких ставок и сезонности особенно внимательно управляют денежными потоками. Наша CFO Елена Бородкина в колонке для Cnews рассказала, как «Группа Астра» работает с ликвидностью.
⭐️ Бизнес-контекст
· Около половины нашей годовой выручки может приходиться на IV квартал, а расходы в течение года распределяются почти равномерно. Поэтому мы всегда держим на счетах запас денег, чтобы не допускать кассовых разрывов.
· Из-за высоких ставок клиенты пока откладывают IT-закупки, поэтому мы пересмотрели подход к бюджету: в этом году ограничили среднеквартальный темп роста расходов 10% г/г. Выручка компании, по нашим ожиданиям, будет расти быстрее.
⭐️ Куда размещаем свободные деньги
Когда внедряли IT-продукты в $VTBR, менеджеры из брокера банка рассказывали, что «сезонные» IT-компании часто используют короткие биржевые инструменты: РЕПО, БПИФы денежного рынка, облигации с привязкой к «ключу», свопы.
Мы изучаем брокерские инструменты, но пока выбираем классические варианты. В выборе придерживаемся трех ключевых принципов: гибкость управления, короткие сроки и минимальные риски.
На практике это выглядит так:
· Ежедневно на счетах остается около 1 млрд рублей свободных средств. Чтобы деньги и оставались под рукой, мы размещаем их в овернайтах и на коротких банковских депозитах. Доходность таких инструментов обычно близка к ключевой ставке.
· Дополнительным инструментом управления ликвидностью для нас стал выпуск цифровых финансовых активов (ЦФА): они помогают закрывать потребности в финансировании текущей деятельности в течение года.
В целом, стараемся управлять ликвидностью так, чтобы преимущественно работать за счет своих средств. Для этого, кроме прочего, внимательно следим, чтобы клиенты платили вовремя.
Колонка полностью: https://www.cnews.ru/articles/2026-10-08_sezonnaya_vyruchka_i_vysokie_stavki
❤️ Ваша #ASTR
Что будет со ставкой, рублём и инвестициями в 2027 году?
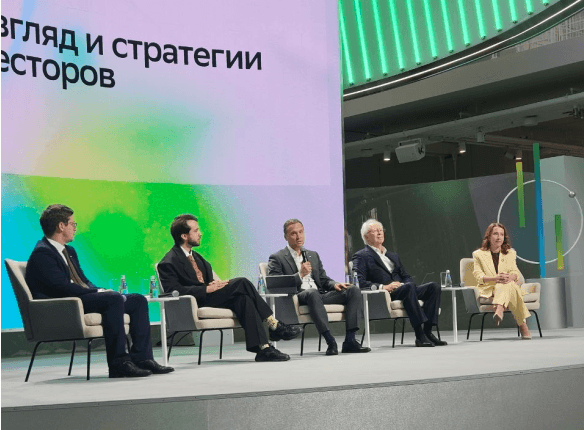
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»
CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:
🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.
🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.
💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.
«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»
💡 Читайте полный текст интервью по ссылке
#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Представляем новый выпуск бюллетеня по ЦФА от Cbonds за август
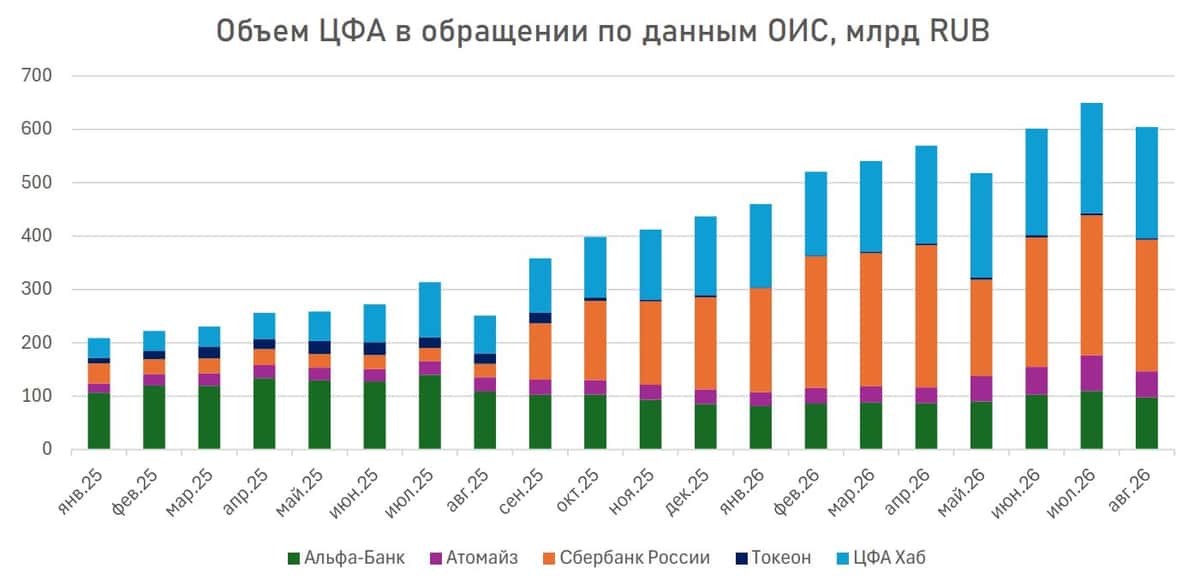
🔴 Cbonds представил линейку из шести индексов, отражающих объем ЦФА в обращении по рынку в целом и по отдельным ОИС. В расчет включаются только находящиеся в обращении выпуски, без погашенных и аннулированных ЦФА.
🔴 После максимального значения, зафиксированного в июле, рынок ЦФА скорректировался: совокупный объем активов в обращении снизился до 604.6 млрд руб., что на 6.9% меньше показателя предыдущего месяца. В июле объем рынка достиг рекордных за весь период наблюдений 649.6 млрд руб.
🔴 При этом более долгосрочная динамика рынка остается положительной: с начала 2026 года объем ЦФА в обращении увеличился на 31.3%, а по сравнению с августом 2025 года — в 2.4 раза.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
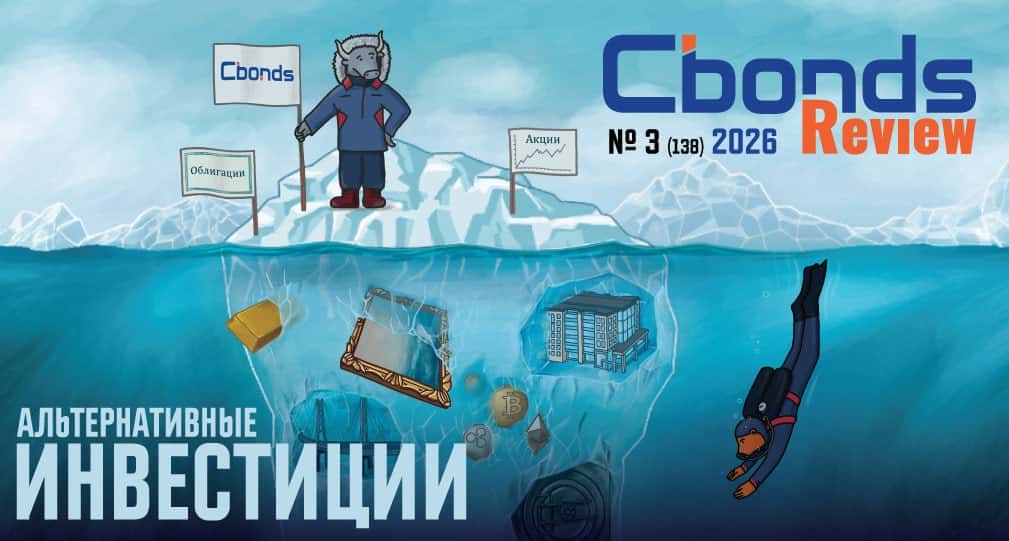
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!