Поиск

Страховой рынок в 2026 году: рост вопреки вызовам


- На рынке страхования non-life доля позитивно настроенных страховщиков снизилась с 87 до 59%. Причины пессимизма страховых компаний связаны с ростом убыточности и снижением инвестиционного дохода.
- В страховании жизни, наоборот, некоторый рост оптимизма. Доля позитивных оценок увеличилась с 59 до 64%. Это связано с сохраняющимся ростом бизнеса, возобновлением продаж долгосрочных продуктов и постепенной активизацией кредитного страхования жизни.
Основными негативными факторами для страхового рынка страховщики назвали высокие ключевую ставку и инфляцию, а главными вызовами – рост убыточности и падение рентабельности.
- Среди значимых достижений страховщики отмечают положительную динамику сборов в большинстве ключевых сегментов, адаптацию продуктов под текущие рыночные условия и запросы клиентов, а также рост цифровизации рынка.
- Страховой рынок проходит через масштабную цифровую трансформацию. Увеличились онлайн-продажи, развивается удаленное урегулирование убытков, происходит активное внедрение ИИ в бизнес-процессы. В среднем в 2025 году страховые компании инвестировали в развитие ИТ 2–3% страховых премий.
-По мнению страховщиков, прирост рынка страхования non-life по итогам 2026 года составит 5–10%, а страхования жизни – 10–15%. Сегмент ДМС вырастет на 10–15%, ОСАГО – до 5%, страхование автокаско – на 5–10%, страхование от НС и болезней – на 5–10%, страхование имущества юридических лиц, как и страхование имущества граждан – на 10–15%.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_market_2026/

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Мультипликаторы (LTM):

P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18

Что нравится:

✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
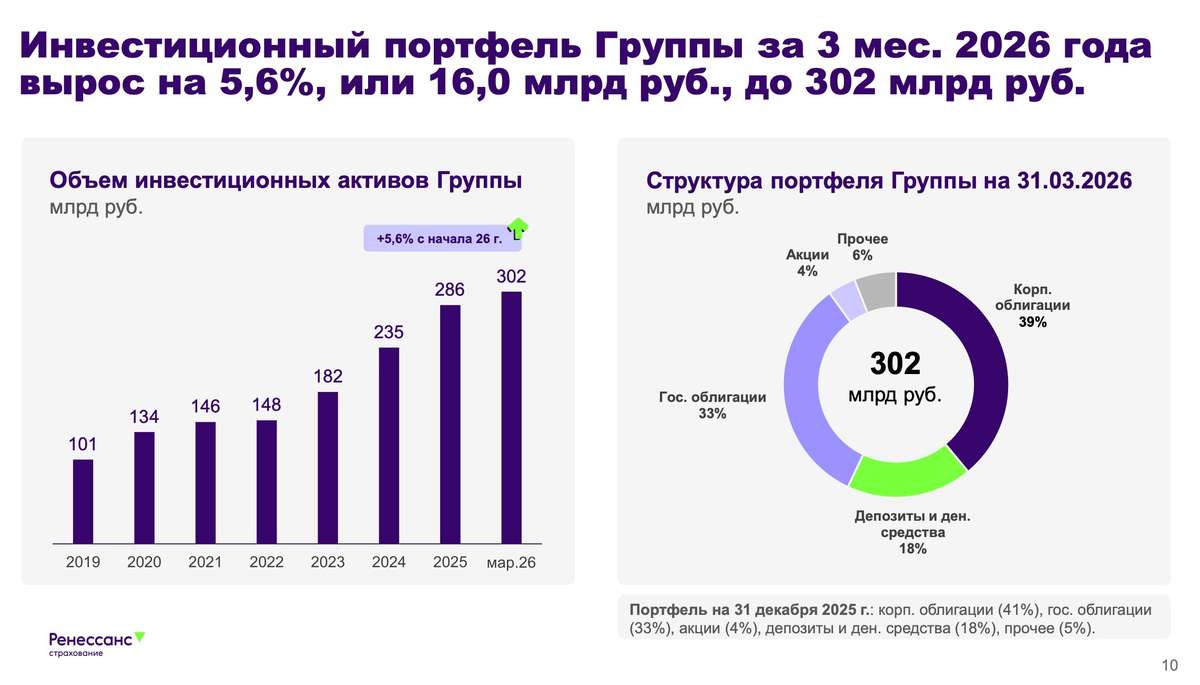
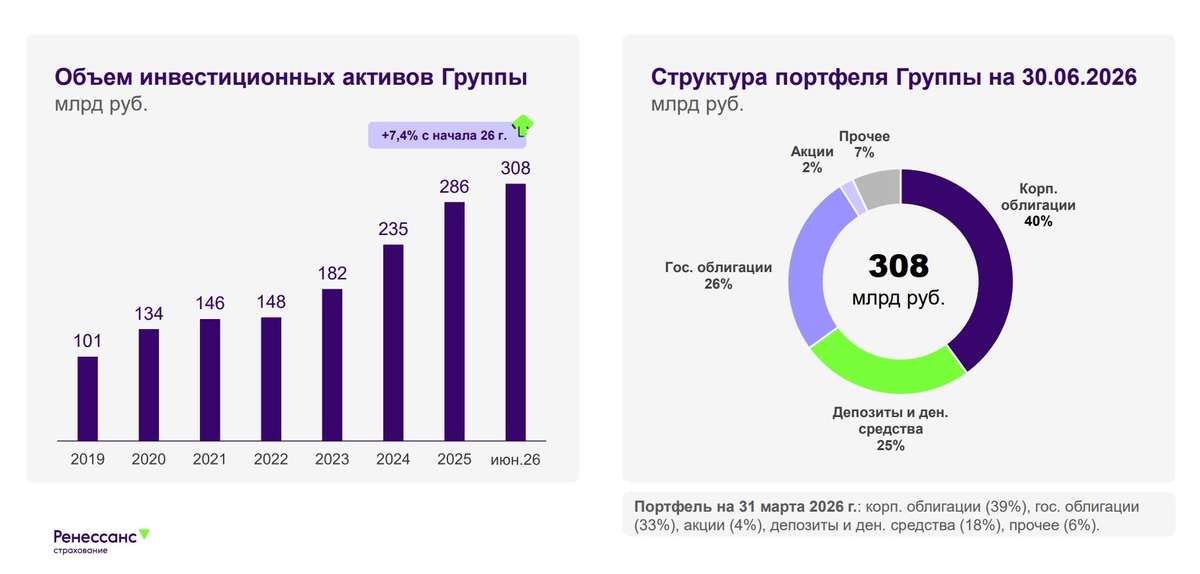
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

Что не нравится:

✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

Дивиденды:

По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

Мой итог:

Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).

Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).

Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.

Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

Акции были в портфеле, но недавно продал.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Тикер: #SVCB
Текущая цена: 10.2
Капитализация: 229 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

P/E - 2.83
P/BV - 0.51
NIM - 7.6%
COR - 2.6%
CIR - 46.4%
ROE - 21.1%

Что нравится:

✔️чистый процентный доход вырос на 8% к/к (60 → 64.8 млрд);
✔️чистый комиссионный доход увеличился на 20.5% к/к (11.6 → 13.9 млрд);
✔️прибыль от небанковской деятельности выросла на 21.5% к/к (10.2 → 12.3 млрд);
✔️чистая прибыль выросла на 29.8% к/к (19.7 → 25.6 млрд);
✔️рост кредитного портфеля на 4.9% к/к (3 → 3.2 млрд);
✔️чистая процентная маржа увеличилась к/к (7 → 7.6%);
✔️процент ссуд с просрочкой 90 дней и более снизился с 4.39 до 4.28%;

Что не нравится:

✔️расход от операций с фин инструментами -2.4 млрд против дохода +1.7 млрд в 1 кв 2026;

Дивиденды:

Предусматривается направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.6256 руб (ДД 6.13% от текущей цены).

Мой итог:

Тенденция по росту ЧПД сохраняется (47.6 → 55.7 → 60 → 64.8 млрд). ЧПД с учетом резервов увеличился на 27% к/к (36.8 → 46.8 млрд) на фоне снижения расходов на резервы (23.2 → 18 млрд).

ЧКД после снижения в прошлом квартале вернулся к росту (13.4 → 15.1 → 11.6 → 13.9 млрд). Прибыль от небанковской также выросла за счет хорошей динамике по выручке. Приобретение страховых компаний «Капитал Лайф Страхование Жизни» и "Капитал медицинское страхование" положительно отразилось на результатах непрофильной деятельности банка.

Кредитный портфель увеличился, но пока не достиг пиковых значений, которые были на конец 2025 года. Доля корпоративных кредитов выросла с 54.1 до 56.5%. Чистая процентная маржа продолжает улучшаться (5.7 → 6.7 → 7 → 7.6%). По ожиданиям банка маржа будет дальше держаться выше 7%. ROE за квартал вырос с 20 до 21.1%.

С учетом роста ЧПД, ЧКД и нетто дохода от небанковской деятельности неудивительно, что чистая прибыль показала отличный прирост. За полгода прибыль выросла в 2.6 раза г/г (17.5 → 45.3 млрд).

Хороший результат за 1 полугодие подталкивает к пересмотру в лучшую сторону прогноза по прибыли на 2026 год. Если банк в следующие 2 квартала заработает по 20 млрд, то по итогу года получается прибыль чуть выше 85 млрд. Это дает P/E 2026 = 2.69 и дивиденд в районе 0.95 руб (ДД 9.28% от текущей цены) при выплате 25% от ЧП. Пока, правда, нет уверенности, что Совкомбанк сможет заплатить даже 25% от прибыли с учетом того, что норматив Н1.0 с начала года вырос с 10.3 до 11%, что ниже уровня по которому банк может выплачивать дивиденды (требуется не ниже 11.5%). По грубым подсчетам до конца года получится увеличить норматив до 11.7%, а значит на выплату можно будет направить примерно 12.85 млрд, что даст дивиденд в размере 0.57 руб (ДД 5.61% от текущей цены). Хотя он может быть и еще ниже, если Совкомбанк совершит новые сделки M&A (представители банка озвучивали, что это возможно, если будут интересные варианты).

И все же основная идея здесь в росте котировок на значительном улучшении результатов банка в 2026 году. Правда на отличном отчете цена Совкомбанка "уехала" вниз вместе с рынком. Но ходит активный слух о том, что кто-то продолжает продавать свою часть акций. Когда-то этот пакет должен закончиться. С другой стороны, есть хорошая возможность собрать/добрать позицию по банку по приятной цене.

Акции Совкомбанка держу в портфеле с долей 3.45% (лимит - 3%). Прогнозная справедливая стоимость - 16.1 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Чистая прибыль выросла в 2,6 раза

Опубликовали отчётность по МСФО за первое полугодие 2026 года.

Чистая прибыль 45,3 млрд рублей против 17,5 млрд годом ранее. Регулярная прибыль выросла в 2,5 раза, до 49,3 млрд. Разовые статьи в обоих периодах прибыль уменьшали, поэтому весь рост дал регулярный бизнес.

Чистая процентная маржа достигла 7,2% против 4,5%. Стоимость фондирования снизилась с 17,4% до 12,4%, дорогие пассивы переоценились. Чистый процентный доход вырос на 70,4%, до 124,7 млрд рублей.

Во втором квартале заработали 25,6 млрд рублей. Это на 30% больше первого квартала и в 5,1 раза больше, чем годом ранее.

Розница вернулась к прибыли, 34,9 млрд рублей до налога против убытка 1,3 млрд. Портфель при этом не рос, сработало восстановление маржи.

Операционные расходы прибавили всего 4,7% и составили 80,2 млрд рублей, хотя в периметр вошли Капитал Лайф и Капитал Медицинское Страхование. Отношение расходов к доходам снизилось с 64,0% до 46,4%.

ROE 21,1%. Капитал на акцию вырос до 19,0 рубля. Доля акций в свободном обращении выросла до 17,3%, число акционеров за год увеличилось со 144 до 175 тыс.

#совкомбанк #sovcombank $SVCB

«Эксперт РА» приглашает команды финансовых компаний на благотворительный турнир по мини-футболу


Рейтинговое агентство «Эксперт РА» открывает регистрацию на благотворительный турнир по мини-футболу среди финансовых организаций. Осенний розыгрыш «Кубка Эксперт РА» состоится 5 сентября 2026 года на московском стадионе «Метеор».

Турнир, который «Эксперт РА» проводит дважды в год с 2012-го, объединяет команды банков, страховых, лизинговых, управляющих и других компаний финансового сектора не только в любви к спорту, но и в общем стремлении помогать — каждый турнир имеет благотворительную цель. Часть вырученных на мероприятии средств будет направлена на поддержку детского адаптивного и паралимпийского спорта — на закупку инвентаря для Федерации слепых футболистов.

Команды будут бороться за переходящий кубок «Эксперт РА». Ранее его завоевывали «Ингосстрах», «Абсолют Страхование», «Фора-Банк», «Московский кредитный банк», «СБЕР Управление Благосостоянием», «Газпромбанк Автолизинг», «Совкомбанк», «Ренессанс Страхование» и другие. Победителей определят и в личных номинациях: «лучший вратарь», «лучший защитник» и «лучший бомбардир».

Помимо футбольных баталий, для участников и болельщиков будут организованы развлекательная программа, детские активности, конкурсы с призами от партнеров, фуршет и фотосъемка.

Подробнее о турнире: https://raexpert.ru/cup/

Новости и репортажи с мероприятий — в каналах «Эксперт РА» в Telegram и в Max

Организатор: Рейтинговое агентство «Эксперт РА»

По вопросам участия и подачи заявок:
Андрей Гладырев
Компания SPORT EMOTIONS
Тел.: +7 (916) 441-1987
E-mail: ag@all-em.ru

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».

📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.

⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.


🎬 Главный сюжет: дивиденды отменили, байбэк объявили

💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.

🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.

💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.

👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.

👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.


🔮 Что дальше?

🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.

🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.


🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...


$RENI

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

«Эксперт РА» приглашает на форум «Будущее страхового рынка» 10 сентября

10 сентября 2026 года в Москве состоится VI ежегодный форум «Будущее страхового рынка», организованный рейтинговым агентством «Эксперт РА» и компанией «Эксперт Бизнес-Решения».

Форум ежегодно объединяет лидеров страхового сообщества для обсуждения актуальных вызовов и стратегических ориентиров отрасли на текущий год. В программе этого года запланированы панельные сессии и тематические секции, на которых топ-спикеры обсудят ключевые темы: каких изменений ждут от регулятора, перспективы роста страхования жизни в условиях снижения ставки, вызовы и векторы развития рынка non-life, как ИИ и Big Data помогают в андеррайтинге и оценке рисков, а также многие другие.

Значительные изменения произошли в подходе к награждению компаний. Впервые в истории форума определять лидеров будут сами участники рынка: стартует прием заявок на премию «Лидеры страхового рынка - 2026». Премия учреждена с целью популяризации лучших кейсов, направленных на развитие рынка страхования. Заявить о своих проектах участники рынка могут в нескольких тематических номинациях, среди них: «Инновации года в страховании», «Партнерство года», «Удобство урегулирования убытков», «Социальный проект года», а также «Лучшие ИТ-решения» и «Лучший опыт внедрения ИИ». Дополнительно будут отмечены самое удобное мобильное приложение, самый информативный сайт, значимая сделка M&A и «Профессионал года» — персона, внесшая весомый вклад в отрасль.
Награды за лидерство на рынке и в отдельных сегментах, как и ранее, вручаются на основании рэнкингов «Эксперт РА», и подавать заявки на них не требуется.

Лидеры рынка будут объявлены на форуме 10 сентября.

В мероприятии примут участие более 250 человек: представители регулятора, собственники и руководители страховых компаний, руководители направлений по развитию бизнеса, цифровых технологий, розничных и партнерских продуктов в банках, а также представители финтеха.

Программа и регистрация: https://raexpert.ru/events/agency_events/ins_market_2026/

Дата и место проведения: 10 сентября 2026 года, отель Арарат Парк Хаятт (Неглинная ул., 4)

Все новости конференций, главные цитаты выступлений и репортажи с мероприятий в каналах «Эксперт РА» в Telegram (https://t.me/expert_ra) и в Max (https://max.ru/expert_ra).

Страхование ответственности перевозчика или страхование груза: что выбрать?

Потеря груза стоимостью 10–20 миллионов рублей часто ставит транспортную компанию перед выбором: платить компенсацию грузовладельцу или закрыть бизнес. Многие грузовладельцы считают, что от такой ситуации их защищает полис страхования ответственности у перевозчика / экспедитора, который является обязательным согласно ФЗ-67 от 14.06.2012. Однако на практике страхование ответственности перевозчика помогает далеко не всегда. Светлана Вьялкова, директор управления андеррайтинга страхования грузов «Ренессанс страхование», объясняет, что на практике два вида страхования работают по разным принципам.

(1) Страхование груза (карго-страхование) — это страхование имущества в пути. Застраховать груз может любое заинтересованное юридическое лицо: грузовладелец, транспортная компания, лизингодатель или лизингополучатель. Главный критерий — финансовый интерес: если груз поврежден, у страхователя возникают убытки.

(2) Страхование ответственности — другой продукт, профильный именно для перевозчика или экспедитора. Когда транспортная компания берет заказ на перевозку груза, она материально отвечает за сохранность товара. Если в пути что-то идет не так — ДТП, хищение, пожар, повреждение, исчезновение машины — перевозчик обязан возместить ущерб грузовладельцу, независимо от причины инцидента.

Принципиальная разница — в объеме покрытия, логике продукта и в том, кто является страхователем и выгодоприобретателем.

Когда работает полис ответственности?

Полис страхования ответственности хорошо работает для новых парков, при качественной внутренней системе контроля, в том числе строгом контроле за водителями, на ограниченных и стандартизированных маршрутах (например, в пределах города). Но для реальной «живой» логистики большинство требований невыполнимы и служат причиной отказа в страховой выплате. Если грузовладелец считает, что полис ответственности — это некий «гигиенический минимум», как полис ОСАГО у автомобиля, такой подход вполне оправдан. То есть компания-перевозчик хотя бы позаботилась о своей экономической и финансовой стабильности. Это означает, что перед нами более-менее надежный подрядчик, который завтра никуда не испарится. В таком случае полис ответственности можно рассматривать как фактор стабильности и долгосрочности намерений перевозчика. Но если грузовладелец хочет видеть в полисе страхования ответственности реальную защиту, то этот миф придётся развенчать.

Что покрывает полис страхования грузов?

Когда мы страхуем груз, мы можем застраховать его просто как имущество во время движения. Груз может застраховать как грузовладелец, так и транспортная компания. Это может быть лизингодатель, лизингополучатель, вообще любое лицо, которое заинтересовано в том, чтобы груз приехал в целости и сохранности. Наиболее распространено страхование «от всех рисков». Этот полис обеспечивает защиту от повреждений груза по любым причинам (кроме таких исключений, как, например, военные действия и воздействие ядерной энергии) и от хищения. Такое страхование дороже, но перечень рисков максимально полный. Кроме того, есть варианты страхования «Частная авария» и «Без ответственности за повреждения». Их стоимость на 20-30% ниже, чем у программы «от всех рисков».

Подробнее на сайте компании.

Страхование ответственности перевозчика или страхование груза: что выбрать?

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Наши коллеги по индустрии - «Ингосстрах», «Ингосстрах-Жизнь» и Финансовый университет - проанализировали страховое поведение жителей 36 крупнейших городов страны, пишет Forbes. Делимся основными выводами:

Несмотря на впечатляющие результаты роста всего страхового рынка в 2025 году, уровень проникновения страхования жизни в России пока заметно уступает другим видам страхования. Например, полис каско есть у 16,1% семей, страхование недвижимости — у 17,8%, ДМС — у 13,8%. Почти каждый восьмой опрошенный (11,8%) интересуется страхованием жизни, но фактических держателей полисов — не более 4,7%.

Однако, средний чек по продуктам страхования жизни в 2025 году составил внушительные 1,3 млн рублей — сумма, сопоставимая с первым взносом при покупке жилья в ряде городов. Это свидетельствует об уровне доверия тех, кто уже сделал выбор в пользу продукта. Средний предпочтительный срок страхования по всей выборке — 4,1 года, но 65,3% респондентов готовы страховать жизнь лишь на один год.

Продукт востребован прежде всего экономически активной аудиторией в возрасте 31–50 лет: 46% страхователей — люди в возрасте 41–50 лет, 34% — в возрасте 31–40 лет. На тех, кому за 50, приходится менее 10% полисов. Страхование жизни постепенно завоевывает молодую аудиторию, и это, возможно, главный сигнал о долгосрочном потенциале рынка.

Почти половина респондентов (49,9%) объясняют отсутствие полиса не недоверием к продукту, а конкуренцией с другими финансовыми целями — покупкой жилья, машины, оплатой образования детей.

Еще 26,1% признают, что откладывают решение — риски кажутся отдаленными. То есть, барьеры преимущественно поведенческие, а не структурные. 11,8% респондентов интересуются страхованием жизни, но не решаются из-за недостатка информации. Еще 9% считают продукт сложным. Среди тех, кто допускает покупку полиса в ближайшей перспективе, главным преимуществом называют доступность входа в программу — этот фактор отметили 15,4% респондентов. Далее следуют рекомендации близких (14,8%) и возможность совместить защиту с накоплением (13,3%).

Задача страховых – сделать свои продукты страхования жизни максимально понятными и простыми для клиентов.
Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Спасибо за участие в конференции Smart-Lab!

Были рады поделиться последними новостями и пообщаться с вами.

Собрали ключевые темы квартала:

1️⃣Выкуп акций на дочернюю компанию «Совкомбанк Страхование Жизни». Будем отчитываться про объем выкупленных акций банка на СКБЖ в МСФО отчётности, вместе с free float и долей менеджмента в банке.

2️⃣Наблюдательный Совет рекомендовал выплатить дивиденды в размере 0,35 руб. на акцию. Решение будет вынесено на утверждение Годовым общим собранием акционеров, которое состоится 30 июня 2026 года. Дата составления реестра акционеров для получения дивидендов - 13 июля 2026 года, дата выплаты - не позднее 28 июля 2026 года.

3️⃣Капитал Лайф впервые начнёт попадать в P&L Совкомбанка со 2 квартала.

4️⃣Прибыль Капитал МС также войдет в отчётность Группы со 2 квартала, закрывая страховой кластер: жизнь + ОМС.

5️⃣B2B-РТС после IPO остаётся опционом на переоценку доли, если Группа снизит долю владения ниже 50%


#Совкомбанк #Sovcombank $SVCB

RENI в гостях у шоу «Акционеры. Бизнес» с Юлией Кульматицкой»

Спасибо Т инвестиции и Юле за приглашение!
В интервью обсудили:
(1) какие направления сегодня обеспечивают основной рост бизнеса и прибыли;
(2) как меняется рынок страхования и поведение клиентов;
(3) почему прибыль оказалась под давлением, несмотря на рост страховых премий;
(4) как высокая ключевая ставка влияет на инвестиционный портфель компании;
(5) почему менеджмент сделал выбор в пользу байбэка вместо дивидендов;
(6) при каких условиях компания сможет вернуться к привычной дивидендной политике;
(7) какие цели стоят перед бизнесом на горизонте ближайших трех-пяти лет;
(8) планирует ли Ренессанс Страхование новые сделки M&A;
(9) какие продукты и сервисы станут драйверами роста в будущем;
(10) как руководство оценивает перспективы программы обратного выкупа акций.
Также ответили на вопросы инвесторов и блогеров «Пульса» о байбэке, инвестиционной привлекательности страхового бизнеса и новых страховых продуктах.
Ссылка за запись: https://www.tbank.ru/invest/social/profile/T-Investments/pochemu-renessans-otkazalas-ot-dividendov

RENI в гостях у шоу «Акционеры. Бизнес» с Юлией Кульматицкой»

Летнее затишье? Не совсем: дивиденды, алмазы "Алросы", "народные" бонды

Первая летняя неделя на рынке — время шашлыков? Как бы не так. Советы директоров компаний штампуют отказы и рекомендации, а ЦБ задумался о новой «донастройке» рынка. Давайте по порядку.

1. ДИВИДЕНДНЫЙ СЕЗОН В РАЗГАРЕ: КТО СКАЗАЛ «ДА»

Начнем с хорошего. Платят немногие, но такие есть.
B2B-РТС
• Дивиденд за I кв. 2026: 5,19 руб. на акцию
• Закрытие реестра: 11 июля
• Доходность: ~4%
• Компания подтвердила: будет платить более 85% годовой чистой прибыли
Комментарий: щедрая див политика для молодой IT-компании.

2. А ВОТ ЭТИ СКАЗАЛИ: «НЕТ» (И НЕ ПРОСТО ТАК)

Список отказников на этой неделе гораздо шире.
- ФосАгро. Дивидендов за 2025 год не будет.
Комментарий: неожиданно? Для кого-то да. Но удобрения сейчас не в фаворе у рынка.
- Русолово. Акционеры отказались от дивидендов за 2025 год.
- Русал. Нет дивидендов за I кв. 2026. И за 2025 год, кстати, тоже не будет (собрание 25 июня).
Комментарий: Русал не платит уже несколько лет подряд. Все уже привыкли.
- Камаз. Дивидендов нет из-за отсутствия чистой прибыли.
Комментарий: логично. Убыток — нет денег.
- Ренессанс Страхование (особый случай)
Компания отменила уже рекомендованные дивиденды (5,9 руб. на акцию). Причина: запустили программу обратного выкупа акций на 5 млрд руб. (12 месяцев, погасят до 10% капитала).
Комментарий: новость скорее нейтрально-позитивная. Выкуп поддержит котировки, а в будущем дивиденды на акцию могут вырасти примерно на 10%. Ждем 2026 год.

3. ПМЭФ-2026: ГЛАВНЫЕ ЦИТАТЫ НЕДЕЛИ

Силуанов о рубле: «Рубль нужен такой, чтобы импортные товары и технологии были доступны для бизнеса, а с другой стороны — чтобы экспорт был рентабельным. Найдем баланс». Плюс корректировка бюджетного правила, чтобы «выровнять ситуацию с курсом».
Комментарий: правительство прямо говорит: рубль слишком крепкий, это плохо. Выводы делайте сами. Покупать сейчас валюту или продавать — вопрос личной стратегии.

Чистюхин (ЦБ) о «народных» облигациях: «Народная» облигация оказалась идеальным продуктом. А идеальные продукты плохо живут в реальной жизни».
Суть проблемы: инвестор может в любой момент вернуть облигацию эмитенту. Когда у эмитента возникают сложности — происходит «набег» инвесторов, и происходит дефолт.
Что предлагает ЦБ:
• Ввести период между подачей заявки и выкупом
• Сделать пониженные ставки при досрочном выкупе сверх лимитов
Комментарий: все из-за скандала с Евротрансом, который не выкупал свои бонды на Финуслугах текущей весной. Ждем новых правил.

4. АЛРОСА ЗАМЕДЛЯЕТСЯ: ЭТО ХОРОШО

Что случилось: компания притормаживает проект «Мир-Глубокий» (инвестиции ~121,5 млрд руб.) на фоне кризиса на алмазном рынке.
Почему хорошо?
• Сохраняет ликвидность
• Сохраняет финансовую гибкость
Комментарий: разумный шаг. Лучше подождать, чем закопать миллиарды в яму в неподходящий момент. Начало добычи — не ранее 2030 года.

5. АФК «СИСТЕМА»: ОТЧЕТ БЕЗ СЮРПРИЗОВ

Цифры за I кв. 2026:
• Выручка: 303,3 млрд руб. (+2,6% г/г)
• Чистые финансовые обязательства: 383,3 млрд руб. (+4,1% к предыдущему кварталу)
• 51% долга надо погасить в 2026 году, 35% — в 2027
Но главное не это. Продажа доли в Ozon не состоится: «Система» и «Сбер» не пришли к соглашению.
Комментарий: для акций «Системы» поддержкой был бы кэш от продажи. Не случилось. Ждем других монетизаций.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

B2B-РТС — дивиденд ~4%, политика 85% от прибыли
ФосАгро, Русолово, Камаз, Русал — дивидендов нет
Ренессанс Страхование — отменил дивиденды, но запустил выкуп акций (скорее плюс)
Силуанов — рубль слишком крепкий, будем балансировать
ЦБ — хочет пересмотреть правила «народных» облигаций (вспоминаем Евротранс)
АЛРОСА — замедляет инвестпроект, сохраняет деньги (правильно)
АФК «Система» — отчет проходной, продажа доли в Ozon не состоится

Дзарасов Алан, преподаватель 1ИФИТ, портфельный управляющий

@ifitpro
#итогиНедели

Ренессанс Страхование приятно удивила инвесторов

Страховой сектор продолжает чувствовать себя гораздо увереннее большинства отраслей российской экономики. Высокие ставки позволяют зарабатывать на инвестиционном портфеле, а спрос на страховые продукты остается устойчивым. Ренессанс Страхование в первом квартале 2026 года доказывает это цифрами, а некоторые корпоративные новости еще и приятно удивили инвесторов. Давайте разбираться подробнее.

🏦 Итак, объем страховых премий Группы $RENI за отчетный период вырос на 17,3% до 47,8 млрд рублей. Основным драйвером вновь выступил сегмент Life, который продолжает наращивать долю в структуре бизнеса. Только накопительное страхование жизни (НСЖ) прибавило 33,5% г/г. Несмотря на постепенное охлаждение рынка, компания сохраняет темпы роста заметно выше средних по отрасли. Чистая прибыль при этом составила 2,1 млрд рублей, снизившись на 16%. Снижение обусловлено высокой базой прошлого года.

Отдельного внимания заслуживает инвестиционный портфель компании, который увеличился на 5,6%, или 16,0 млрд руб., с начала 2026 года. Высокие процентные ставки по-прежнему позволяют генерировать существенный инвестиционный доход, который остается одним из ключевых источников прибыли Группы. При этом долговая нагрузка остается комфортной и не создает давления на финансовый результат.

А теперь перейдем к новостям, которые сильнее всего взволновали инвесторов. Совет директоров рекомендовал не выплачивать дивиденды за 2025 год. Решение с учетом текущей макроэкономической ситуации выглядит обоснованно, особенно учитывая объявленный байбек.

💰 Ренессанс Страхование запускает 12-месячную программу обратного выкупа акций (buyback) на сумму до 5 млрд рублей. На мой взгляд, именно байбэк является главным событием. Если дивиденды распределяются между всеми акционерами и сразу покидают контур компании, то обратный выкуп напрямую поддерживает котировки и повышает стоимость доли оставшихся акционеров. Более того, объем программы выглядит весьма существенным относительно текущей капитализации эмитента. Фактически менеджмент демонстрирует уверенность в недооцененности собственного бизнеса.

В сухом остатке получаем вполне достойный отчет. Да, чистая прибыль немного снизилась, а дивиденды за 2025 год мы не получим. Однако основной бизнес продолжает расти двузначными темпами, долговая нагрузка остается низкой, а программа байбэка на 5 млрд рублей выглядит куда более сильным драйвером для акций на ближайший год. Лично меня решение о выкупе акций радует даже больше разовых дивидендов. Отсюда и рост акций последних дней, который может развиться и далее.

❗️Не является инвестиционной рекомендацией

♥️ Не мог обойти стороной сегодня и Рени. Две важные новости обсудили. Ставьте лайк, если нравятся мои статьи.

Ренессанс Страхование приятно удивила инвесторов

Совкомбанк отчитался по МСФО за I квартал 2026 года

Тренд 2П2025 продолжился. Чистая процентная маржа растёт четвёртый квартал подряд, ROE вырос до 20%, чистая прибыль выросла на 57% год к году. Идём по мартовскому прогнозу.

Ключевые показатели:

Чистая прибыль - 20 млрд руб. (+57% г/г)
Регулярная прибыль - 17 млрд руб. (+24% г/г)
Чистый процентный доход - 60 млрд руб. (+72% г/г)
Чистый комиссионный доход - 12 млрд руб. (+31% г/г)
Акционерный капитал - 408 млрд руб. (+16% г/г)

Ключевое стратегическое событие квартала

Приобретение «Капитал Лайф Страхование Жизни», одного из лидеров рынка долгосрочного накопительного страхования жизни: №3 по сборам в сегменте и №1 по размеру агентской сети. Контроль над компанией перешёл к Совкомбанку 31 марта, поэтому она уже консолидирована в балансе на 31.03.26, а её финансовый результат войдёт в ОПУ со II квартала 2026 года. В отчётности признан доход от выгодного приобретения - 3 млрд руб.

В апреле Совкомбанк провел первое IPO дочерней компании, цифровой площадки B2B-РТС. Капитализация компании на 14 мая 2026 г. составляет 23 млрд рублей. Совкомбанк продолжает консолидировать компанию, так как сохраняет контроль над ней. Чистые активы B2B-РТС на балансе Совкомбанка составляют 3,5 млрд руб.

Подробности - в пресс-релизе. Конференц-колл для инвесторов - сегодня в 15:00.

Итоги 2025 года на страховом рынке и прогноз на 2026 год: рынок сбавил обороты


- По итогам 2025 года объём страхового рынка составил 4 трлн рублей, увеличившись на 6,9%. Основное влияние на рост страхового рынка оказало страхование жизни, его объём увеличился на 10,8% за 2025 год. Темпы прироста страхования иного, чем страхование жизни оказались более скромными – всего 2,1%.
- В страховании жизни драйвером стало ИСЖ, которое выросло на 81,6% на фоне высокого спроса перед завершением продаж этого продукта. При этом НСЖ сократилось на 15,8%, что связано с переходом на продажи более долгосрочных продуктов в результате снижения процентных ставок.
- После спада кредитное страхование жизни показало положительную динамику в 2025 году, увеличившись на 2,5%. В то же время страхование от несчастных случаев и болезней продолжило падение на 6,3%, что связано с ужесточением требований к заёмщикам, а также высокими кредитными ставками.
- В 2025 году рынок страхования иного, чем страхования жизни продемонстрировал положительную динамику благодаря росту страхования имущества и автокаско. Страхование имущества юридических лиц выросло на 12,9%, страхование имущества граждан – на 8,5%, страхование автокаско – на 4,9%. Вместе с тем ОСАГО сократилось на 0,5%, а ДМС – на 1,4%.
- По прогнозу агентства «Эксперт РА», в 2026 году весь страховой рынок может увеличиться на 5-7%, страхование жизни – на 0-3%, а страхование иное, чем страхование жизни, – на 9–10%. Основные факторы, которые будут оказывать влияние на динамику страхового рынка, – это снижение ключевой ставки, некоторое оживление кредитования и инфляционный рост тарифов.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_2025/