Поиск
Делимся с вами новостями компании и рынка за неделю
✏️ Завершили пилотирование нашей платформы контейнеризации в группе РусГидро (Группа Астра)
Раньше контейнеризация #HYDR применялась на отдельных виртуальных машинах без единого управления. Теперь все процессы объединены на платформе «Боцман», где также запустили корпоративный портал и систему обучения.
✏️ Власти назвали приоритеты в регулировании и развитии IТ-отрасли (Правительство РФ)
Среди них – защита критической инфраструктуры, развитие ИИ и упрощение строительства дата-центров. Платформенная экономика и искусственный интеллект остаются в фокусе государственной политики.
❤️ Ваша #ASTR
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
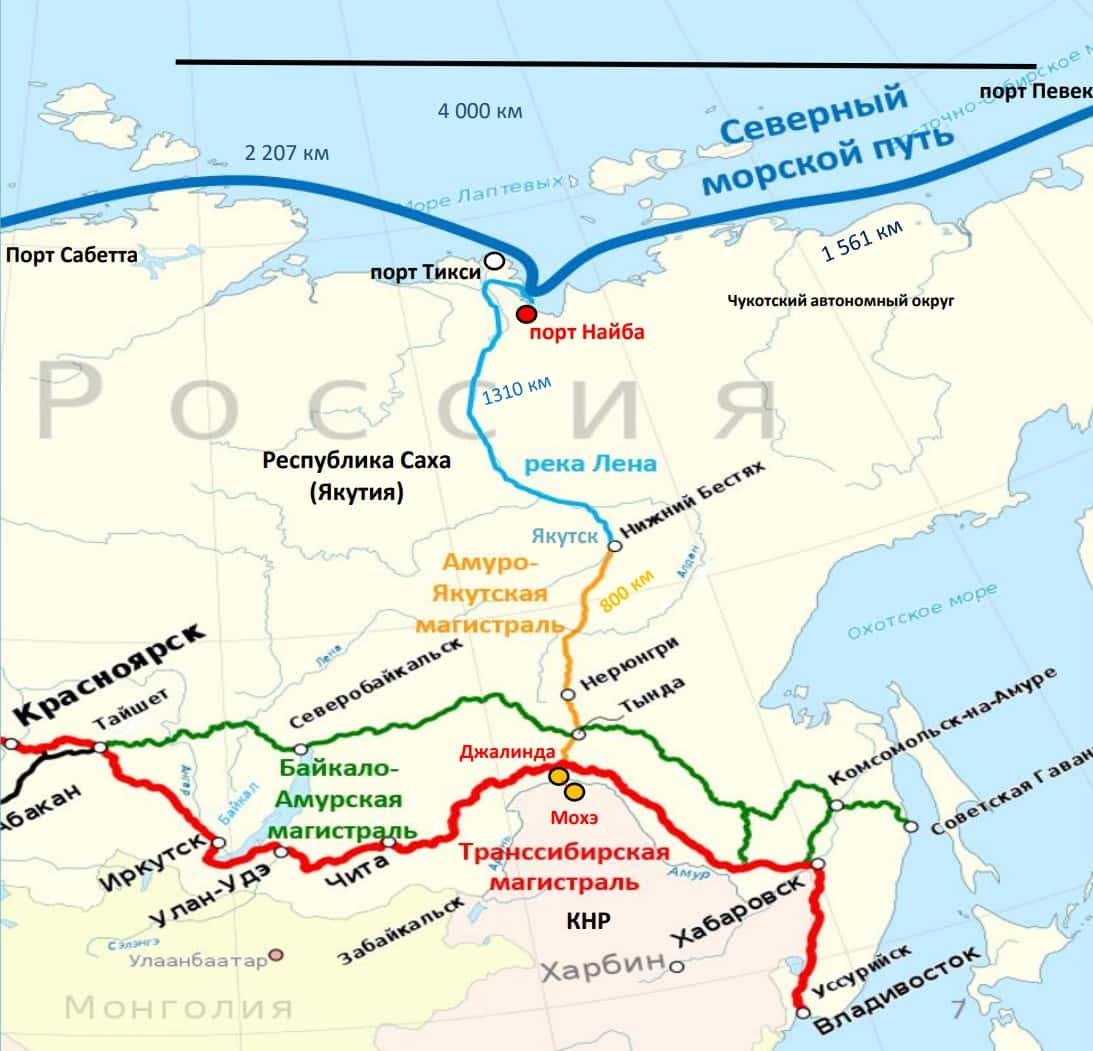
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.
🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

РусГидро - дешевле некуда
Пока российский рынок пребывает в состоянии шторма, решил обратить внимание на относительно стабильный сектор - электрогенерацию (не путайте с нашими сбытовыми дивидендными коровами). Сегодня у меня на разборе Русгидро и ее отчет за первый квартал 2026 года.
🔋 Итак, выручка компании $HYDR за отчетный период выросла на 19,1% до 231,1 млрд рублей, EBITDA взлетела до 79,1 млрд (+50% г/г), чистая прибыль и вовсе удвоилась до 37,2 млрд. Рост выручки связан с увеличением объемов и стоимости реализации электроэнергии и мощности, в том числе за счет ввода новых объектов по ДПМ ВИЭ. При этом идет оптимизация расходов, что помогает увеличить маржинальность.
Несмотря на снижение процентных расходов в моменте, рост долга все еще вызывает у меня опасения. У бизнеса масштабные инвестиционные проекты, которые требуют финансовых вливаний. CAPEX компании на 26–30 годы утвержден в объёме 950 млрд рублей, из которых 530 направляется на строительство новых энергообъектов. В 2026 году капзатраты составят в районе 350 млрд рублей. К 2030 году установленная мощность должна превысить 44,8 ГВт (с текущих 38,7 ГВт).
На конец марта чистый долг составил 737 млрд, а его соотношение к EBITDA поднялось до 3x. Также стоит учитывать, что EBITDA у Русгидро исторически высокая и ее снижение в 2 раза может нарушить кредитные ковенанты компании. Про дивиденды, соответственно, пока можно забыть. Тем более что на них наложен мораторий до 2029-2030 года.
За последние 12 месяцев чистая прибыль TTM составила 132 млрд, а капитализация компании 134 млрд рублей на момент написания статьи. То есть бизнес сейчас стоит всего одну годовую прибыль!!! Для справки, прибыль 2025 на уровне 114 млрд, то есть текущий показатель - это не единичный всплеск.
Если отстраненно смотреть на отчетность и на показатели эффективности, то компания выглядит вполне сносно. Однако в текущей кризисной ситуации дивиденды для инвесторов имеют первостепенное значение, поэтому Русгидро со своим мораторием на выплаты укатали на новые исторические минимумы.
Из рисков стоит отметить сильную чувствительность к процентным ставкам, высокий долг, вышеупомянутый мораторий на дивиденды и дальневосточные датируемые компанией объекты. Но не могу не обратить ваше внимание на катастрофически дешевый бизнес, который на выходе из кризиса может кинуться догонять рынок. Правда когда это случится, я даже предполагать не буду.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
1️⃣ Ozon $OZON во II квартале 2026 года удвоил чистую прибыль до 10,1 млрд ₽, а выручка выросла на 47%, до 334,2 млрд ₽.
Скорректированная EBITDA достигла 57,9 млрд ₽, оборот с учетом услуг — 1,3 трлн ₽, а выручка финтех-сегмента — 69,7 млрд ₽.
Рост прибыли и финтех-направления показывает, что маркетплейс улучшает рентабельность одновременно с расширением оборота.
Русгидро. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #HYDR
Текущая цена: 0.273
Капитализация: 121.4 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/
Мультипликаторы (LTM):
P/E - 0.89
P/BV - 0.16
P/S - 0.17
ROE - 18.4%
ND/EBITDA - 3
EV/EBITDA - 3.49
Акт/Обяз - 1.69
Результаты 2025 года
Что нравится:
✔️рост выручки на 14.5% г/г (579.8 → 663.8 млрд);
✔️нетто фин расход уменьшился на 14.8% к/к (12.5 → 10.6 млрд);
✔️чистая прибыль +117.8 млрд против убытка -61.2 млрд в 2024;
Что не нравится:
✔️чистый долг вырос на 16.4% к/к (657.3 → 765.1 млрд). ND/EBITDA улучшился с 3.64 до 3.48;
✔️отрицательный FCF еще уменьшился на 38.3% г/г (-82.2 → -113.6 млрд).
Результаты 1 кв 2026 года
Что нравится:
✔️рост выручки на 19% г/г (177.3 → 210.9 млрд);
✔️FCF увеличился на 52.1% г/г (3.6 → 5.5 млрд);
✔️чистая прибыль выросла на 96.6% г/г (18.9 → 37.2 млрд);
Что не нравится:
✔️чистый долг снизился на 3.6% к/к (765.1 → 737.4 млрд), но все равно остается высоким. ND/EBITDA улучшился с 3.48 до 3;
✔️нетто фин расход увеличился на 9.6% г/г (10.6 → 11.6 млрд);
✔️слабое соотношение активов и обязательств
Дивиденды:
Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.
Русгидро одобрил мораторий на выплату дивидендов до 2029 года для погашения долгов и финансирования инвестпрограммы.
Мой итог:
Результаты за 2025.
Операционные показатели (г/г):
- общая выработка электроэнергии -1.6% (144.8 → 142.5 млрд кВт* ч);
- выработка электроэнергии ТЭС Дальнего Востока -3% (30.2 → 29.3 млрд кВт* ч);
- отпуск тепла +0.7% (29.1 → 29.3 млн Гкал);
- общий полезный отпуск +1.4% (50.6 → 51.3 млрд кВт* ч).
Можно отметить, что 4 квартал немного выправил ситуацию и по всем показателям результаты лучше тех, что были по итогам 9 месяцев. Падение общей выработки связано со снижением выработки Богучанской ГЭС на 15.4% вследствие уменьшения приточности.
За счет роста стоимости реализации электроэнергии и мощности увеличилась выручка. По итогам года получена прибыль за счет восстановления убытка от обесценения ОС (+43.6 млрд vs -93.2 млрд в 2024). При этом еще в 2024 был начислен налог на прибыль в 34.6 млрд. Как итог скор. прибыль до налога выросла на 97.9% г/г (66.8 → 132.2 млрд), что тоже достаточно сильно.
FCF снизился на фоне более высокого роста кап. затрат (+35.9% г/г, 199.3 → 270.9 млрд) против OCF (+34.2% г/г, 117.2 → 157.3 млрд). Долговая нагрузка снизилась, несмотря на рост чистого долга.
Тенденция на улучшение результатов, в целом, сохранилась и в 1 квартале 2026 года.
Операционные показатели (г/г):
- общая выработка электроэнергии +6.5% (33.8 → 36 млрд кВтч);
- отпуск тепла -1.6% (12.4 → 12.2 млн Гкал);
- общий полезный отпуск +4% (15.1 → 15.7 млрд кВтч).
Динамика выручки улучшилась в сравнении с годовой. В разрезе сегментов (г/г в млрд):
- электроэнергия и мощность розница +22.5% (79.4 → 97.3 млрд);
- электроэнергия опт +31.9% (34.5 → 45.5 млрд);
- мощность опт +15.5% (27.3 → 31.5 млрд);
- теплоэнергия и горячая вода +11.6% (24.3 → 27.1 млрд);
- услуги по передачи электроэнергии -26.9% (8.8 → 6.4 млрд);
- услуги по технолог. присоединению -50.6% (0.6 → 0.3 млрд);
- прочее +17.5% (2.4 → 2.8 млрд).
Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 22.3 до 29.6%, снижения нетто фин расхода (14 → 11.6 млрд) и сниженной эф. ставки налога на прибыль (28% vs 33.4% в 1 кв 2025).
FCF немного увеличился за счет более высокого абсолютного роста OCF (+50.7% г/г, 48.6 → 73.2 млрд) в сравнении с кап. затратами (+50.6% г/г, 39.5 → 67.7 млрд). Долговая нагрузка продолжила снижаться, но все равно остается достаточно высокой.
Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex и отрицательный FCF на фоне масштабной стройки на Дальнем Востоке. Следствием этого стал мораторий на выплату дивидендов до 2029 года.
В ближайшее время отдачи от вложений в Русгидро не будет, поэтому и рассматривать актив для инвестирования пока не стоит.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?
ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.
В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.
Параметры выпуска Облачные технологии 001Р-01:
• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026
Рейтинг надёжности:
• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.
• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.
Финансовые результаты МСФО за 2025 год:
• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).
• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.
• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)
• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.
Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.
Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.
Помимо сильной отчетности хотел бы выделить зоны риска:
• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.
• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).
• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.
«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.
И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.
Эмитенты со схожим рейтингом надёжности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца
По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.
С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания
🌊 Есть компании, которые зарабатывают деньги из воздуха. РусГидро зарабатывает их из воды — буквально. Больше 75% электроэнергии у них — с ГЭС, бесплатные осадки и речной поток превращаются в миллиарды рублей выручки. Казалось бы, бери и радуйся. Но не тут-то было.
✅ Плюсы есть, и они реальные
Первый квартал 2026 года вышел шикарным. Чистая прибыль подскочила на 97% — до 37,2 млрд рублей. Выручка выросла на 19% — почти 211 млрд.
Компания — реальный гигант. 38,7 ГВт установленной мощности, 600 с лишним объектов, 15% всей энергомощности страны. Она входит в тройку крупнейших генераторов России. Государство, кстати, владеет 62,2%.
Дальний Восток — это боль, но и возможность. Туда сейчас льются основные инвестиции — 1,05 трлн рублей до 2030 года. Да, это дорого. Да, это больно. Но если всё получится, регион перестанет сидеть в энергетической яме, а EBITDA компании, по обещаниям, вырастет в два раза к 2030–2035 годам.
⚠️ Минусы. А теперь спускаемся с небес на землю.
Последний раз акционеры видели деньги в июле 2023-го. Совет директоров уже рекомендовал не платить за 2023–2025 годы. Правительство решило, что вся прибыль с 2023 по 2029 год пойдёт на инвестиции.
Инвестиционная программа — это чёрная дыра. В 2026 году капзатраты вырастут на 16%, до 390 млрд рублей. И это при том, что свободный денежный поток — в плюсе, но едва-едва. То есть компания живёт на заёмные деньги.
Дешевизну по мультипликаторам тоже записываем в отрицательную колонку. Когда дивидендов нет, а долги растут, эта дешевизна — как скидка на билет в Титаник.
🎯 ИнвестВзгляд: РусГидро — это кейс «хорошая компания, плохая акция». Операционка летит вверх, выручка растёт, прибыль удваивается. Но акционеры — последние люди, о ком думает менеджмент. Вся прибыль уходит в бетон и турбины на Дальнем Востоке. Долговая нагрузка зашкаливает, а дивидендов не будет до 2030 года. Но в то же время, если учесть, что государство не даст компании обанкротиться, а дешевизна вас привлекает и вы готовы ждать от 5 лет, то можно добавить в свой портфель.
🤔 Хотя не, даже такому долгосрочному инвестору, как я, этот кейс абсолютно непривлекателен. Из сектора в портфеле Интер РАО, там всё гораздо понятнее и прозрачнее, причём сегодня пришли дивиденды по ним, но просадка более 30%. Хотя зеленого цвета в портфеле сейчас практически и нет. Хорошо, что имею большую часть в облигациях, они удерживают общий портфель от такой нестабильности.
$HYDR $IRAO
Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?
МКПАО "Яндекс" #YDEX — флагманом российского ИТ-рынка. Представьте себе экосистему, которая объединяет более 90 сервисов. Для обычных людей это привычные Поиск, Карты и такси, а для бизнеса — рекламные инструменты вроде Директа и облачные решения.
Плюс доставка, маркетплейс, образование и даже свои технологии беспилотников. Ключевая суть: Яндекс уже давно не просто поисковик, а целая цифровая вселенная для жизни и работы.
Параметры выпуска Яндекс 001Р-05:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 30 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 140 б.п. (YTM не выше 14,70% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Яндекс 001Р-04:
• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+150 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 16 июня 2026
• Дата размещения: 19 июня 2026
Рейтинг надёжности:
• "АКРА" и "Эксперт РА" в декабре 2025 года подтвердили рейтинги компании на уровне ААА со "стабильным" прогнозом.
В числе факторов, обусловивших такую оценку, агентства называют: очень сильный бизнес-профиль, невысокий уровень долга и процентных расходов, высокую ликвидность, рентабельность на умеренно высоком уровне, а также низкие корпоративные риски.
Финансовые результаты МСФО за 2025 год:
• Выручка: 1,44 трлн руб. (+31,7% г/г)
• Чистая прибыль: 141,4 млрд руб. (+40,0% г/г).
• Скорректированная EBITDA: Достигла 280,8 млрд рублей, что на 49% больше, чем в 2024 году. • Рентабельность EBITDA: составила 19,5%, что на 2,3 процентного пункта (п. п.) выше показателя 2024 года.
• Свободный денежный поток (FCF): увеличился на 83,8% год к году и составил 89,9 млрд рублей.
• Долгосрочные обязательства: 294,6 млрд руб. (+52,4% г/г)
• Краткосрочные обязательства: 722,6 млрд руб. (+18,1% г/г)
• Чистый долг. снизился на 60% и составил 19,5 млрд рублей.
• Коэффициент чистого долга к EBITDA: снизился до 0,07x (годом ранее — 0,26x).
В обращении находится 3 выпуска биржевых бондов компании на 105 млрд рублей:
• Яндекс 001Р-02 $RU000A10CMT9 Доходность к погашению: 14,00%. Купон: 13,50%. Текущая доходность: 13,38% на 1 год 8 месяцев
• Яндекс 001Р-01 $RU000A10BF48 Купон: КС+1,70% на 9 месяцев. Доходность к погашению: 14,82%
• Яндекс 001Р-03 $RU000A10DDR0 Купон: КС+1,45% на 2 года 4 месяца. Доходность к погашению: 14,30%
Что готовы предложить эмитенты со схожим рейтингом надежности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,71%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,4%) ААА на 2 года 1 месяц
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,16%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,45%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 7 месяцев
По итогу: Новый двойной выпуск Яндекса становится интересным инструментом для долгосрочной фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал — как относительно собственных облигаций эмитента, так и в сравнении с другими выпусками, широко представленными на вторичном рынке.
Также консервативным инвесторам с горизонтом от 5 лет, которым не критичен ежемесячный купонный доход, стоит рассмотреть длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку. Причём выгода не ограничится купонами: в долгосрочной перспективе инвестор также получит доход от роста цены самих облигаций. Это позволяет заработать больше при меньших рисках по сравнению с другими инструментами.
Из актуального: Подборка ОФЗ под различные стратегии. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
1️⃣ "Мечел" $MTLR отказался от дивидендов за 2025 год по всем категориям акций.
Совет директоров зафиксировал убыток 10,4 млрд ₽, который остаётся на балансе общества.
Вопрос будет вынесен на годовое собрание акционеров 30 июня.
По обыкновенным акциям компания последний раз платила дивиденды в 2011 году, по привилегированным — в 2020 году.
Пятнадцатилетний перерыв в дивидендах по обыкновенным акциям закрепляется: ждать выплат в ближайшей перспективе не приходится.
Подводим итоги участия VK в ПМЭФ’26 🤝
🔵 VK и Т2 подписали соглашение о развитии совместных проектов в сфере больших данных и рекламных технологий.
🔵 VK и Аэрофлот подписали меморандум о стратегическом сотрудничестве.
🔵 VK и РусГидро заключили соглашение о партнерстве в сфере цифровой трансформации.
🔵 VK и ГК Просвещение подписали меморандум о развитии цифровых решений для школ.
🔵 VK и Абрау-Дюрсо подписали соглашение о стратегическом партнерстве в сфере маркетинговых технологий и работы с данными.
🔵 VK и Роскосмос подписали меморандум о сотрудничестве с целью совместной разработки, внедрения и продвижения цифровых продуктов.
🔵 МАХ и НСПК подписали меморандум о создании сервиса бесконтактной оплаты в национальном мессенджере.
🔵 VK Tech и Петербургская биржа подписали меморандум о сотрудничестве в сфере торговли облачными ресурсами и ЦФА.
🔵 VK Tech и Совкомбанк подписали меморандум о сотрудничестве в сфере облачных технологий и поддержки некоммерческого сектора.
🔵 VK Видео запустил Блогерскую студию на ПМЭФ.
Подробнее читайте в пресс-релизах VK 👉 https://vk.company/ru/press/releases/
🎤 Спикеры VK и VK Tech выступили на пленарных сессиях, посвященных ИТ-повестке и технологиям.
Владимир Кириенко, Генеральный директор VK:
⚪ Человек – государство – бизнес: эволюция цифрового взаимодействия и развитие российских онлайн-платформ
⚪ Платформы: больше, чем бизнес
Степан Ковальчук, Старший вице-президент по медиастратегии и развитию сервисов VK:
⚪ AI First, но не AI Only: новая операционная система мира
⚪ Реальное и виртуальное пространство: симбиоз площадок для воспитания новых поколений
Рустам Хайбуллов, Вице-президент по стратегическим проектам VK:
⚪ Развитие регионов и малых территорий: цифровые возможности и качество жизни
⚪ Цифровые дети, кто за вас в ответе?
Андрей Гостев, Операционный директор социальных сетей VK:
⚪ В борьбе за экономику и умы в эпоху ИИ
Анна Степанова, Заместитель вице-президента по образовательным проектам VK:
⚪ Формирование финансовой культуры как стратегический вклад в развитие государства
⚪ Роль образовательных программ в формировании ценностей гуманизма и социальной ответственности у детей и подростков
⚪ Цифровой. Суверенный. Наш
Павел Гонтарев, Генеральный директор VK Tech:
⚪ Цифровой суверенитет под ключ: взаимовыгодные перспективы
⚪ Цифровое казначейство
Записи трансляций доступны на официальном сайте ПМЭФ 👉 https://forum-spb.ru/programme/business-programme/
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по итогам первого квартала 2026 года заработал 507,9 млрд ₽ чистой прибыли по МСФО — рост на 16,5% год к году.
Рентабельность капитала составила 24,4%, прибыль на акцию выросла на 16,7% до 23,8 ₽.
Банк сохраняет норму выплат дивидендов в 50% чистой прибыли: совет директоров рекомендовал 37,64 ₽ на акцию за 2025 год (850,2 млрд ₽), доходность 11%.
Зампред правления Тарас Скворцов допустил повышение дивидендов при появлении возможности.
Лидирующие позиции банка продолжают укрепляться, а сигнал о готовности увеличивать payout ratio делает бумагу одним из ключевых дивидендных активов рынка.
Безысходность на Мосбирже: Рынок подвергся очередной волне распродаж
Сейчас на рынке не просто обычная коррекция, а по-настоящему тяжёлое настроение, в котором тревоги явно больше, чем здравого расчёта. Индекс упорно ползёт вниз, и толчком к этому послужил выход Объединённых Арабских Эмиратов из ОПЕК+.
Главное опасение участников рынка связано с будущим Ормузского пролива: как только судоходство там восстановится, ОАЭ, по всей видимости, резко увеличат добычу, а это в долгосрочной перспективе создаст серьёзное давление на нефтяные цены. И это ещё не всё — вполне вероятно, что за Эмиратами последуют и другие производители, и тогда ситуация станет по-настоящему сложной.
Многие уже называют происходящее явной стратегической победой Дональда Трампа. Ведь, он неоднократно обвинял организацию ОПЕК в завышении цен на нефть и «обмане остального мира. Теперь его позиция получила весомое подтверждение.
📍 Самое тревожное в этой ситуации — что практически любой сценарий оставляет рынок в проигрыше. Если пролив останется закрытым, вслед за этим неизбежно вырастет глобальная инфляция, а значит, регулятору придётся пойти на повышение ключевой ставки.
Если же пролив откроют, упадут цены на нефть, и тогда индекс Мосбиржи с высокой вероятностью рухнет вслед за ними. Выходит, какой путь ни выбери, инвесторы всё равно оказываются в минусе.
📍 Конечно, два позитивных момента на рынке всё же есть: Во-первых, ключевая ставка всё ещё снижается, а во-вторых, нефть пока сохраняет некоторое ценовое преимущество. Вот только эти плюсы выглядят очень уж зыбкими на фоне того массива негатива, который накопился за последнее время.
Рынок явно слишком оптимистично рассчитывал на более решительные шаги со стороны ЦБ, а предупреждения Эльвиры Набиуллиной о том, что снижение ставки может приостановиться, только добавляют нервозности.
Не стоит забывать и о крепком рубле — 75 за доллар — который продолжает давить на экспортёров, о снижении ВВП, о слабых отчётах компаний и о решениях советов директоров не платить дивиденды. Всё это вместе создаёт очень густую, давящую атмосферу, в которой инвесторам просто не за что ухватиться, чтобы почувствовать хоть какую-то уверенность.
Что дальше? Российский рынок акций обновил минимум с января: индекс Мосбиржи ушел ниже 2700 пунктов. Ближайшая зона поддержки — 2690–2700, следующий ориентир — 2675 пунктов. В котировках присутствует перепроданность, и отскок напрашивается с технической точки зрения.
Вот только покупатель держится в стороне от рынка, не видя на горизонте оснований для покупок — вернее сказать, не понимая, под какое событие можно покупать. Если оснований не появится, стоит готовиться к движению вниз, к более глубоким уровням поддержки.
📍 Из корпоративных новостей:
OZON МСФО за I кв 2026 года: GMV ₽1,1 трлн (+36% г/г), Чистая прибыль ₽4,5 млрд против убытка в ₽7,9 млрд годом ранее.
Яндекс в I квартале увеличил выручку на 22%, скорр. EBITDA — в 1,5 раза. Также компания может провести buyback для программы мотивации на сумму до 50 млрд рублей.
Татнефть Чистая прибыль по РСБУ в I кв. выросла почти на 17% — до 43,6 млрд рублей. СД рекомендовал финальные дивиденды за 2025г в размере 11,61 руб./акция
МД Медикал увеличила выручку в 1кв 2026г на 32,1% г/г до 11,83 млрд руб.
• Лидеры: Группа Астра #ASTR (+1,74%), Сургутнефтегаз-ап #SNGSP (+0,60%), Европлан #LEAS (+0,20%).
• Аутсайдеры: СПБ Биржа #SPBE (-6,95%), Мечел-ап #MTLRP (-6,63%), Самолет #SMLT (-5,43%).
29.04.2026 - среда
• Юнипро #UPRO отчет РСБУ за 3 месяца 2026 года
• РусГидро #HYDR отчет РСБУ за 3 месяца 2026 года
• Эл5-Энерго #ELFV отчет по МСФО за 3 месяца 2026 года
• Сбер #SBER результаты по МСФО за 3 месяца 2026 года
• ИКС 5 #X5 отчёт по МСФО 1 квартал 2026 года
• Дом.PФ #DOMRF отчёт по МСФО за 1 квартал 2026 года
• GloraX #GLRX Истечение локап-периода после IPO.
• Данные по недельной инфляции
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
РусГидро - противоречие между техническим и фундаментальным анализом.
🧐 Анализируя ситуацию с акциями РусГидро, вижу несколько важных моментов. Текущая цена акций находится на уровне 0.42 рубля и удерживается в довольно узком диапазоне после длительного периода снижения. Фундаментальные показатели выглядят привлекательно: коэффициент P/E составляет всего 1.59 при среднем значении по отрасли около 3.14, что свидетельствует о недооцененности компании рынком. Показатель рентабельности собственного капитала (ROE) на высоком уровне — 18.85%, а рост выручки стабильно держится в пределах 14-16% ежегодно, что подтверждает уверенное развитие бизнеса.
🔀 Однако технический анализ показывает нисходящую тенденцию, хотя низкий показатель бета-коэффициента (0.55) говорит о слабой зависимости движения цены акций от общего рыночного тренда. Возможно, стоило бы рассмотреть альтернативный сценарий, когда хорошие финансовые результаты способны изменить настроение инвесторов и привести к росту котировок, но это не тот случай.
$HYDR
Борьба с инфляцией не теряет актуальности: триггеры, определяющие ход торгов
Вторые сутки российские индексы остаются в состоянии консолидации: индекс МосБиржи удерживается в диапазоне 2800–2850 пунктов, не предпринимая попыток выйти из него. Рыночная активность остается невысокой — примерно 80% всего оборота приходится на ограниченный круг из 8–9 наиболее ликвидных эмитентов.
По итогам основной торговой сессии индекс МосБиржи незначительно повысился на 0,08%, до 2840,11 пункта, а долларовый индекс РТС подрос на 0,38%, завершив день на уровне 1108,41 пункта.
📍 Рынок по-прежнему движется под воздействием двух основных факторов. Первый — геополитический: участники ждут конкретных шагов по снижению напряженности в конфликтах на Украине и Ближнем Востоке. Второй — сырьевой: нефтяная конъюнктура складывается в пользу российских экспортеров.
Как заявил Сергей Цивилёв, спрос на российскую нефть в Юго-Восточной Азии усиливается. Стоимость Urals в портах юга и запада России поднялась почти до $90 за баррель, а легкие сорта сырья дорожают в Китае и Индии. Это позволит увеличить нефтегазовые доходы бюджета.
📍 Давление на рынок сохраняется на фоне инфляционного ускорения: За неделю 17–23 марта цены выросли на 0,19% (против 0,08% неделей ранее), с начала года — на 2,78%. Годовая инфляция, по оценкам Минэка, повысилась до 5,83% с 5,79%, а по данным Росстата — до 5,99% с 5,91%.
В первом квартале ключевая ставка остается относительно высокой, что будет ограничивать рост акций компаний с высокой долговой нагрузкой.
📍 Иран получил от США проект урегулирования, включающий 15 положений. В Тегеране считают, что инициатива о переговорах может быть тактическим ходом, особенно учитывая передислокацию американских военных контингентов.
Переговорный процесс, который, по данным МАГАТЭ, запланирован на 28–29 марта в Исламабаде, потенциально может охватывать более широкий круг вопросов, включая ракетные программы и систему безопасности Исламской республики.
В качестве инструмента давления Тегеран использует угрозу развертывания военных действий в районе Баб-эль-Мандебского пролива в случае начала боевого конфликта. Значимость этой морской артерии для мировой энергетики трудно переоценить: ее доля в мировых морских перевозках нефти составляет порядка 12%, кроме того, через пролив осуществляются крупные поставки сжиженного природного газа.
На текущий момент разумнее всего занять выжидательную позицию: внимательно отслеживать рыночные сигналы и не форсировать события до тех пор, пока направление движения не станет очевидным.
📍 Из корпоративных новостей:
Займер МСФО за 2025 год: Чистая прибыль ₽4,3 млрд (+10,6% г/г), Чистая прибыль за IV кв ₽1,1 млрд (–8,9% г/г). СД в мае озвучит рекомендации по дивидендам за IV кв 2025 года.
Эл5-Энерго РСБУ 2025 год: Выручка ₽72,75 млрд (+18,5% г/г), Чистая прибыль ₽4,21 млрд против убытка ₽71,8 млн годом ранее.
Группа ЛСР МСФО 2025 г: Выручка ₽252,1 млрд (+5,4% г/г), Чистая прибыль ₽10,8 млрд (снижение в 2,7 раза г/г).
ЭсЭфАй РСБУ 2025 год: Выручка ₽65,26 млрд (рост в 2 раза г/г), Чистая прибыль ₽60,74 млрд (рост в 2,7 раза г/г).
• Лидеры: Селигдар #SELG (+3,2%), Позитив #POSI (+2,1%), ЮГК #UGLD (+2%), Газпром #GAZP (+1,76%).
• Аутсайдеры: Самолет #SMLT (-3,83%), РуссНефть #RNFT (-2%), Магнит #MGNT (-1,9%), Ростелеком #RTKM (-1,9%).
26.03.2026 - четверг
• #DATA Аренадата опубликует финрезультаты по МСФО за 2025 год, день инвестора
• #CNRU Циан конференц-звонок по финансовым результатам за 2025 год
• #UGLD ЮГК СД: Обсуждение действий в связи с арестом средств.
• #HYDR РусГидро будут утверждены бизнес-планы и ключевые показатели эффективности на 2026-2030 годы
• #MRKZ Россети Северо-Запад будет утвержден бизнес-план на 2026 год и прогнозные показатели на 2027-2030 годы
• #LNZL Лензолото последний торговый день в стакане T+1.
• #ELFV ЭЛ5-Энерго отчитается по МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
К каким событиям готовиться инвестору на предстоящей неделе? Риски и возможности
Нефтяные котировки, взлетевшие выше $100 на фоне эскалации ближневосточного конфликта, оказали поддержку российским биржевым индексам. Индекс Мосбиржи по итогам недели прибавил в весе, остановившись чуть ниже отметки 2 880 пунктов, хотя в ходе пятничных торгов поднимался до 2 890.
Как видим, новости о дополнительной нефти на рынке не испугали трейдеров. МЭА выбросит на рынок 400 млн баррелей из запасов, а США на месяц ослабили санкции против нашей нефти (это еще примерно +100 млн). Цены на нефть отреагировали слабо, но расти им это тоже мешает. А вот золото попало под давление из-за крепкого доллара — за неделю оно потеряло 1% и сейчас торгуется чуть выше 5000 долларов.
📍 На этой неделе нас ожидает, традиционная квартальная экспирация на срочном рынке: В четверг-пятницу мартовские контракты (3.26) уступают место июньским (6.26), и этот процесс затронет все площадки, включая Россию. Наиболее сильные ценовые движения, скорее всего, придутся на вторую половину недели.
Однако, ключевым событием предстоящей недели станет заседание ЦБ РФ по ключевой ставке, которое на этот раз обещает быть нестандартным. Дело в том, что оно будет проходить параллельно с корректировкой параметров бюджетного правила.
Пока сохраняется интрига относительно сроков обнародования этих параметров — будут ли они объявлены главой ЦБ на пресс-конференции в пятницу или же Минфин раскроет их раньше. Эти два решения тесно взаимосвязаны и их синхронный эффект способен оказать определяющее влияние на динамику российского фондового рынка.
📍 Ожидания по ставке: Индекс ОФЗ поднялся выше 119, сигнализируя о ставках рынка на смягчение политики ЦБ 20 марта. Ожидания по снижению ключевой ставки составляют 0,5–1% (консенсус — 0,5%), хотя регулятор призывает сохранять жесткость ДКП из-за проинфляционных рисков.
Данные по инфляции тоже не добавили оптимизма: по итогам февраля она оказалась выше прогноза, как в месячном, так и в годовом выражении. К тому же за последний недельный период рост потребительских цен ускорился.
Позитивом выступили планы властей урезать расходы бюджета на 10% (кроме социальных и оборонных) и корректировка бюджетного правила, что снизит потребность в заимствованиях. Дополнительную поддержку оказала аналитика ЦБ, подтвердившая затухание ценового эффекта от повышения НДС.
Сценарий сокращения ключевой ставки сразу на один процентный пункт, до 14,5%, стал бы бычьим для акций, в то время как более сдержанное смягчение политики в моменте скорее не приведет к значимым движениям рынка наверх.
Корпоративные события: Публикация годовых отчетов Полюса, РУСАЛа, РусГидро, Т-Технологий, ВК, Х5, а также Европлана даст рынку пищу для размышлений о дивидендах. Отдельно стоит следить за Т-Технологиями: их СД соберется, чтобы принять решение по дивидендам за прошлый год. Также ждем свежие данные по банку "Санкт-Петербург" и операционные показатели Henderson. Всем удачной торговой недели и взвешенных инвестиционных решений.
📍 Из корпоративных новостей:
Совкомфлот МСФО 2025 год: Выручка ₽108,9 млрд рублей (-36,8% г/г), Убыток ₽53,55 млрд против прибыли ₽37,28 млрд годом ранее.
Яндекс СД рекомендовал дивиденды за 2025 год в размере 110 руб/акция (ДД 2,4%), ВОСА - 14 апреля, отсечка - 27 апреля.
Диасофт акционеры утвердили дивиденды за 2025 год в размере 102 руб/акция (ДД 5,5%), отсечка - 23 марта.
Совкомбанк МСФО за 2025 год: Чистая прибыль составила ₽53,23 млрд, снизившись на 31,1% г/г.
• Лидеры: IVA #IVAT (+15,3%), ЭсЭфАй #SFIN (+6,24%), Аренадата #DATA (+2,77%), Whoosh #WUSH (+1,8%).
• Аутсайдеры: МД Медикал #MDMG (-1,62%), РуссНефть #RNFT (-1,5%), Новатэк #NVTK (-1,24%), ФосАгро #PHOR (-1,2%).
16.03.2026 - понедельник
• #PLZL Полюс опубликует отчёт МСФО за второе полугодие и весь 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🌏 Когда на востоке штормит — у кого в России растёт выручка? 📈
Любой заголовок про Ближний Восток мгновенно бьёт по рынкам. Нефть дёргается. Валюта нервничает. Индекс то ускоряется, то тормозит.
Но если убрать эмоции — остаётся холодная экономика.
Давайте разберёмся, кто в России выигрывает, кто рискует и где инвестору важно держать голову холодной.
Что сейчас с рынком и чего ждать дальше? Мои мысли и стратегия на март
Представьте себе воскресное утро трейдера, которое начинается не с кофе, а с заголовка про Иран. И сразу картинка в голове: танкеры в Ормузском проливе, перекрытые пути, взлетающая нефть. Именно это мы и наблюдаем — рынок включил режим «а вдруг».
Нефть сейчас растёт не потому, что кто-то неожиданно купил миллион баррелей, а потому что страх стал осязаемым. Это такая эмоциональная наценка к цене — геополитическая премия. Её размер зависит только от одного: насколько громкими будут следующие заголовки. И пока новостная лента трещит по швам, баррель будет чувствовать себя уверенно.
Золото в этой истории играет классическую роль «тихой гавани». Когда мир кажется хрупким, инвесторы не хотят рисковать — они хотят спать спокойно. Поэтому капиталы и перетекают в металл, который пережил не один кризис.
А наш рынок — он вообще отдельная вселенная. Растут те, кто продаёт сырьё наружу: нефтяники и золотодобытчики. А всё, что завязано на внутренний спрос — банки, ритейл, строители — остаётся где-то в тени. То есть широкого праздника нет, есть точечный банкет в экспортных секторах.
📍 И тут самое интересное: что дальше? Если напряжённость будет нарастать, нефть и золото, скорее всего, продолжат тянуть индекс вверх. Но это будет такой «хромой» рост — красивые цифры по индексу, но внутри него лишь пара отраслей тащат на себе всю тяжесть. Остальные будут стоять в сторонке или даже дешеветь.
А если вдруг всё начнёт успокаиваться — тогда геополитическая премия испарится очень быстро. Нефть может скорректироваться, и вслед за ней поедут вниз акции, которые только что казались такими привлекательными. И вот тут самое опасное: многие инвесторы, вдохновившись ростом, могут заскочить в последний вагон прямо перед тем, как поезд поедет обратно.
📍 Фокус внимания: Судя по всему, следующий раунд переговоров по Украине могут отложить до прояснения ситуации на Ближнем Востоке. Но большой эскалации я бы не ждал: США в наземную операцию не пойдут, старая иранская власть уже нейтрализована, а новая так или иначе сядет за стол переговоров.
Да и воевать со всем миром Тегерану будет сложно. Европа тоже начала показывать характер — Германия, Франция и Британия уже пригрозили Ирану военным ответом, если удары по их союзникам продолжатся.
📍 Март будет интересным: ждем отчеты по МСФО от целого ряда компаний. Обычно в это время акции чувствуют себя неплохо — рынок закладывает в цены как позитив от самих результатов, так и ожидания смягчения политики ЦБ.
В связи с этим я увеличил долю в компаниях, которые скоро публикуют МСФО: Совкомбанк (13.03), HHRU (06.03) и X5 (20.03). Также держу на радаре Ренессанс Страхование с отчетом 12 марта — вполне рабочий вариант для добавления в портфель.
📍 Из корпоративных новостей:
Интер РАО #IRAO МСФО 2025 год: Чистая прибыль снизилась на 9,2% г/г до 133,8 млрд руб, Выручка увеличилась на 13,7% до 1,76 трлн руб.
РусГидро #HYDR РСБУ 2025 год: Чистая прибыль ₽66,92 млрд против убытка в ₽13,43 млрд годом ранее, Выручка ₽287,2 млрд (+18,2% г/г).
Юнипро #UPRO МСФО 2025 год: Чистая прибыль 39,38 млрд руб (+23,4% г/г), Выручка 134,3 млрд руб (рост на 4,7% г/г).
Алроса #ALRS МСФО 2025 г: Выручка ₽235 млрд (снижение на 1% г/г), Чистая прибыль ₽36,2 млрд (рост в 1,7 раза г/г).
Европлан #LEAS МСФО 2025 год: Чистая прибыль 5,1 млрд руб (снижение в 2,9 раза г/г), Чистый процентный доход 21,82 млрд руб (-14,7% г/г)
• Лидеры: Лента #LENT (+3,6%), Русал #RUAL (+2,55%), Эн+ #ENPG (+2,46%), Сургутнефтегаз-п #SNGSP (+2,14%).
• Аутсайдеры: Базис #BAZA (-1,65%), ТГК-1 #TGKA (-1,53%), Интер РАО #IRAO (-1,1%), Аренадата #DATA (-0,96%).
02.03.2026 - понедельник
• #LEAS Европлан День Инвестора
• #RASP Распадская опубликует отчет по МСФО за 2025 год
• #HEAD Хэдхантер СД рассмотрит рекомендацию по дивидендным выплатам за 2025 год.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией