Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX во вторник, 29 сентября, вырос на 0,4%, до 2262,8 пункта, индекс РТС прибавил 0,35%, до 844,3 пункта.
Рост поддержали ожидания возобновления российско-американских переговоров по Украине и сообщения западных СМИ о смягчении санкций США, а сдерживающим фактором выступила подешевевшая ниже 104$ за баррель нефть Brent.
Лидерами роста стали Московская биржа $MOEX , подорожавшая на 2,8%, и Х5 Group $X5 , прибавившая 1,9%, тогда как хуже рынка торговалась Positive Technologies $POSI , потерявшая 2,7%.
Министр иностранных дел Сергей Лавров подтвердил договоренность о новом раунде контактов с США, не уточнив сроков.
Отскок рынка на новостных ожиданиях по переговорам без подтвержденных решений остается хрупким и может развернуться при любой негативной новости по санкционному треку.
🪙 Дочки Россетей. Рост стоимости электроэнергии 🔝
С 1 октября нас ждет рост стоимости коммунальных услуг. В том числе и электроэнергии. Для населения и других потребителей рост стоимости составит около 15 %. Естественно электроэнергетики могут неплохо на этом заработать.
Дочки Россетей — понятный и стабильный бизнес
Они последние годы значительно повышают цены на услуги и в отдельных случаях растут в разы по чистой прибыли за год.
Причина роста тарифов.
Резерв советской энергосистемы подходит к концу. На модернизацию, ремонт и новые мощности в дефицитных регионах нужны деньги. Решили переложить расходы на потребителя: тариф на электроэнергию растёт, а на её передачу по сетям — ещё быстрее. Классика.
Динамика индексации тарифа на передачу ЭЭ.
— 2024: тариф +8% (общая индексация ЭЭ 8,9%)
— 2025: +14% (общая 12,6%)
— 2026 (с 1 октября): +16% (общая 11,3%) — рекорд за многие годы.
— 2027: +14,7% (общая 8,6%)
— 2028: +12% (общая 9,1%)
Как работает схема?
Сбытовые компании собирают деньги с потребителей → платят дочерним структурам Россетей → те платят дивиденды головной ФСК ЕЭС → она делает CAPEX. $FEES
Дочки тоже делают CAPEX, но меньше головной и значительную часть прибыли направляют на дивиденды. На этих дивидендах и росте компаний можно прокатиться.
Об этом я начал писать года 3 назад. Некоторые компании за это время выросли более, чем на 100 процентов + дивиденды. Вот и думайте...
Неэффективности из-за низкой ликвидности.
Дочки сетей — неликвидные бумаги, крупные игроки ( в том числе и фонды) не могут в них войти, поэтому часто возникают неэффективности, которые можно использовать.
Дочки Россетей не обновляли максимумы полгода — для бизнеса с оценкой P/E = 2–3 и ежеквартальным ростом на десятки процентов это много.
Дивдоходность за 2026 - от 15% годовых в консервативном сценарии, за 2027 может достигнуть ~20% и более ( относительно текущих цен).
Третий квартал может быть не очень из-за переноса индексации тарифов. Четвёртый квартал и весь следующий год будут сильно лучше. Буду смотреть на отчеты за 3 кв и уже принимать решение о покупке ( или нет). Думаю, что высокие дивиденды и высокие финансовые показатели могут быть у Россетией Урала, ЦиП.
Возможно Центр, Волга и МР тоже покажут неплохие результаты.
$MRKU $MRKP $MRKC $MRKV $MSRS
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
Россети Центр. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKC
Текущая цена: 0.72
Капитализация: 30.4 млрд
Сектор: Электросети
Сайт: https://www.mrsk-1.ru/
Мультипликаторы (LTM):
▫️ P/E - 2.06
▫️ P/BV - 0.38
▫️ P/S - 0.19
▫️ ROE - 18.4%
▫️ ND/EBITDA - 0.75
▫️ EV/EBITDA - 1.44
▫️ Акт/Обяз - 1.82
Что нравится:
▫️ рост выручки на 13.8% г/г (33.4 → 38 млрд);
▫️ положительный FCF +59 млн против -326 млн во 2 кв 2025;
▫️ чистый долг снизился на 1.7% к/к (33.7 → 33.1 млрд). ND/EBITDA улучшился с 0.81 до 0.75;
▫️ нетто фин расход уменьшился на 5.4% к/к (1.3 → 1.2 млрд);
▫️ чистая прибыль увеличилась на 21.8% г/г (3.3 → 4 млрд);
Что не нравится:
▫️ среднее соотношение активов и обязательств.
Дивиденды:
По див. политике выплаты 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0528 руб. (ДД 7.33% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 0.9% г/г (11.1 → 11.2 млрд кВт*ч). Уровень потерь в 10.53% является самых высоким значением во 2 квартале за последние 5 лет. Вообще, в сравнении с другими "дочками" холдинга у Центра самый большой процент потерь. Рост тарифа за квартал в среднем составил +12.2% г/г (2746 → 3082 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +14% (30.3 → 34.3);
▫️ технологическое присоединение +26.2% (2.2 → 2.7).
За полгода выручка увеличилась на 13.5% г/г (71 → 80.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В отчетном квартале динамика по прибыли лучше выручки за счет улучшения операционной рентабельности с 14.3 до 19.9%, снижения нетто фин расхода (1.6 → 1.2 млрд) и уменьшения эф. ставки налога на прибыль (28% vs 33.4% во 2 кв 2025).
FCF положительный в отличии от прошлого года на фоне разнонаправленного роста OCF (+1.5% г/г, 5.8 → 5.9 млрд) и снижения кап. затрат (-4.8% г/г, 6.1 → 5.8 млрд).
Долговая нагрузка продолжила снижаться в первую очередь за счет роста EBITDA.
В соответствии с последней версией ИПР за 2026 год планируется заработать 12.3 млрд. По МСФО за полугодие план выполнен на 69.5%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.48. Дивиденд по ИПР получается 0.1205 руб (ДД 16.73% от текущей цены).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на ИПР, то у Россети Центр самая высокая див. доходность за 2026 год среди остальных нормальных "дочек" холдинга (и вторая по доходности за 2027 год после Северо-Запада). Но уже есть прецедент, когда выплаты за прошлый год были кратно "срезаны" по причине того, что часть прибыли перевели в резервный фонд для финансирования ремонтных, инвестиционных и модернизационных работ. Дивиденд за прошлый год был одним из самых низких среди компаний Россети (на уровне Россети Юг).
И тут уже вопрос веры в то, что такое не повторится еще раз (или хотя бы прибыль на дивиденды будет скорректирована не так значительно). А еще получается, что компания становится "миркоином" больше некоторых компаний. Если СВО закончится, то как-будто и не будет повода для создания больших резервов для выполнения ремонтных и восстановительных работ. И значит можно направлять на дивиденды всю запланированную сумму.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.959 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Инфляция и ОФЗ ИН
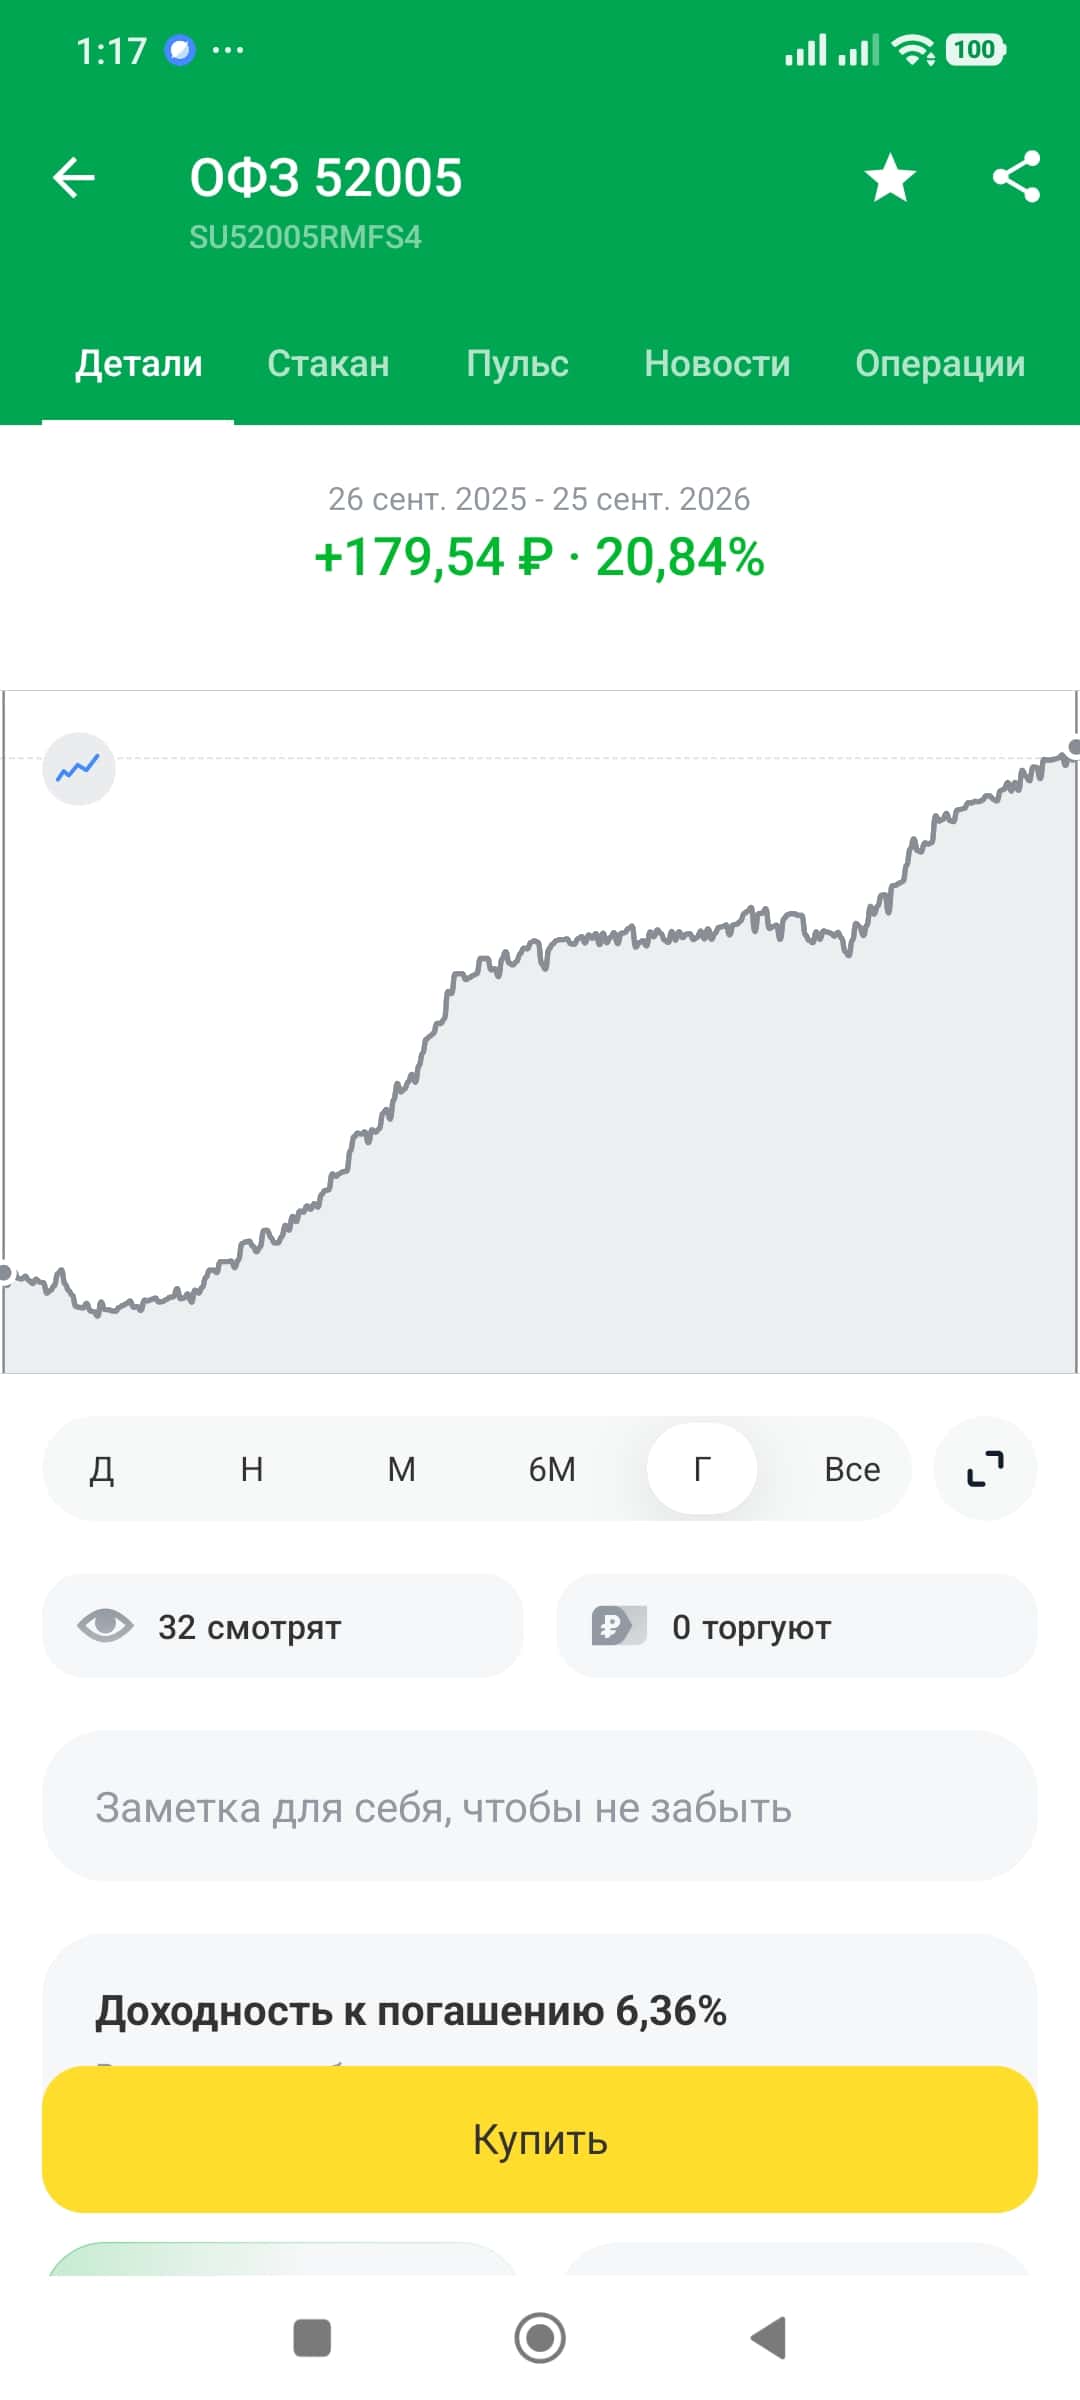
Рост ОФЗ, которая имеет поправку на инфляцию за год более 20%
И это без учёта купонов.
Штирлиц никогда не был так близок к провалу или почему реальная инфляция никакие не 6%
$SU52005RMFS4
Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.12870
Капитализация: 12.3 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.72
▫️ P/BV - 0.44
▫️ P/S - 0.14
▫️ ROE - 25.9%
▫️ ND/EBITDA - 0.03
▫️ EV/EBITDA - 0.73
▫️ Акт/Обяз - 1.45
Что нравится:
▫️ рост выручки на 12.7% г/г (17.4 → 19.6 млрд);
▫️ чистый долг снизился на 44.1% к/к (1 → 0.6 млрд). ND/EBITDA улучшился с 0.07 до 0.03;
▫️ нетто фин расход снизился на 21% к/к (188 → 148 млрд);
▫️ чистая прибыль 0.6 млрд против убытка -0.3 млрд во 2 кв 2025.
Что не нравится:
▫️ отрицательный FCF уменьшился еще в 3 раза г/г (-0.9 → -2.7 млрд);
▫️ слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум между РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Прогноз на сайте Доход отсутствует.
Мой итог:
Полезный отпуск снизился на 1.9% г/г (7.57 → 7.42 млрд кВт*ч). Уровень потерь в 5.26% является одним из самых низких значений во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +17.4% г/г (2179 → 2559 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15% (16.1 → 18.5);
▫️ технологическое присоединение +52.8% (0.27 → 0.41).
За полгода выручка увеличилась на 17.3% г/г (38.2 → 44.8 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В квартале была заработана прибыль (против убытка в прошлом году) за счет улучшения операционной рентабельности с -1.2 до 5%, снижения нетто фин расхода (311 → 148 млн) и уменьшения эф. ставки налога на прибыль (29.9% vs 47.7% во 2 кв 2025).
FCF еще больше ушел в отрицательную зону на фоне такого же OCF (0.7 → -0.4 млрд) и роста кап. затрат (+50.4% г/г, 1.6 → 2.3 млрд).
Долговая нагрузка снижается и ND/EBITDA все ближе к 0. В контексте долга есть одна новость, но о ней чуть ниже.
В соответствии с последней версией ИПР за 2026 год планируется заработать 4.9 млрд. По МСФО за полугодие план выполнен на 77%. То ли компания подошла к прогнозу очень осторожно, то ли в конце года ожидаются различные списания, обесценивания и т.п. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.52. Дивиденд по ИПР получается 0.0179 руб (ДД 13.9% от текущей цены).
И вот, с одной стороны, компания не в первый раз закладывает в ИПР сумму на дивиденды, а потом их не выплачивает. А с другой стороны, недавно была новость, что Россети Северо-Запад объявила аукцион на привлечение возобновляемой кредитной линии на 2 млрд на срок 5 лет под ставку "КС + 5%". Среди целей получения линии финансирование расходов, рефинансирование задолженности и, что особенно интересно, выплата дивидендов. Итоги аукциона будут подведены 28.09.2026.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на 2026 год, то Россети Северо-Запад нормальная, но не топовая история (где-то на уровне Центр и Приволжья и Волги, но только у этих двух положительный FCF). При этом есть серьезный риск очередной невыплаты дивидендов.
Но здесь есть "ковбойская" идея состоящая из двух факторов: компания должна начать выплачивать дивиденды и планы на прибыль в 2027 хотя бы близки к реальности (30.5 млрд vs 4.9 млрд в 2026). Если все действительно так сложится, то от текущей цены "рисуется" фантастическая дивидендная доходность в 89%. Такой расклад точно приведет к значительной переоценке акций Северо-Запада. И первым звоночком может быть получение кредитной линии.
Акций компании нет в портфеле, но слежу за развитием ситуации.
Прогнозная справедливая стоимость - 0.179 руб (с расчетом на выплату дивидендов).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.
Русагро. Отчет за 1 пол 2026 по МСФО
Тикер: #RAGR
Текущая цена: 70
Капитализация: 67.1 млрд
Сектор: Агропищепром
Сайт: https://www.rusagrogroup.ru/ru/investoram/
Мультипликаторы (LTM):
▫️ P/E - 4.52
▫️ P/BV - 0.26
▫️ P/S - 0.16
▫️ ROE - 7.66%
▫️ ND/EBITDA - 3.38
▫️ EV/EBITDA - 5.05
Что нравится:
▫️ рост выручки на 9.1% г/г (167.8 → 183 млрд);
▫️ положительный FCF +24.6 млрд против -9.5 млрд в 1 пол 2025;
▫️ деб. задолженность снизилась на 16.8% п/п (108.8 → 90.5 млрд);
Что не нравится:
▫️ чистый долг снизился на 8.5% п/п (189.5 → 173.5 млрд), но ND/EBITDA ухудшился с 3.38 до 3.64;
▫️ нетто проц расход увеличился на 16.4% п/п (5.4 → 6.2 млрд);
▫️ чистая прибыль уменьшилась на 98.9% г/г (5.2 → 0.05 млрд).
Дивиденды:
Выплата дивидендов в размере не меньше 50% чистой прибыли МСФО.
По данным сайта Доход ожидается дивиденд в размере 11.8 руб (ДД 16.86% от текущей цены).
Мой итог:
Операционные показатели за 1 пол 2026 по сегментам (г/г в тыс т).
Масложировой:
▫️ производство +6.8% (518 → 553);
▫️ продажи потребительской продукции +6.7% (209 → 223);
▫️ продажи промышленной продукции +28.4% (1035 → 1329).
В сегменте производство и продажи восстанавливаются после запуска Аткарского МЭЗ.
Мясной:
▫️ производство +4% (277 → 288);
▫️ продажи +5.9% (222 → 235).
После взрывного роста на консолидации «Агро-Белогорье» в 2025 году сегмент перешел к спокойному органическому росту.
Сахарный:
▫️ производство -5.7% (123 → 116);
▫️ продажи +31% (256 → 336).
Снижение производство связано с более низкой дигестии сахарной свеклы в сезоне 2025/26, но было компенсировано сильным ростом продаж в трейдинговом канале.
Сельскохозяйственный (продажи):
▫️ зерновые +208.2% (245 → 755);
▫️ масленичные +986.4% (22 → 239);
▫️ сахарная свекла +331.7% (60 → 259).
Рост объемов связан с расширением продаж в трейдинговом канале.
Выручка по сегментам (г/г в млрд):
▫️ сахар +49.2% (16.5 → 24.6);
▫️ мясо -10% (46.2 → 41.6);
▫️ сельск. хоз. +248.5% (6.2 → 21.6);
▫️ масла и жиры +2.5% (101.1 → 103.7).
Чистая прибыль обвалилась на фоне уменьшения прибыли от переоценки биоактивов и с/х продукции и роста нетто проц расхода (4.2 → 6.2 млрд).
В контексте прибыли стоит отметить один момент. Компания с 2024 года наращивала в себестоимости статью "Товары для перепродажи". Судя по всему, в отчетном полугодии продали большой объем из купленного ранее. Это хорошо заметно по росту выручки в сегменте сельского хозяйства. Причем продавали в убыток (опер. рентабельность в сегменте 1.9% vs 55.4% в 1 пол 2025). И, кстати, во 2 пол 2025 рентабельность вообще была отрицательной. Наверное, продажи в убыток начались еще тогда.
При этом проблема с прибылью в этом полугодии не только из-за плохого трейдинга в с/х, а также по причине слабых результатов в мясном сегменте (опер. рентабельность -1.4% vs 16.2% в 1 пол 2025).
FCF стал прилично положительным на фоне разнонаправленного движения OCF (+627.1% г/г, 4.5 → 32.9 млрд) и кап. затрат (-41.4% г/г, 14.1 → 8.2 млрд). Хорошо поработали с оборотным капиталом.
Долговая нагрузка выросла, несмотря на снижение чистого долга. Просела EBITDA.
По примерным прикидкам за 2 полугодие Русагро сможет заработать прибыль в районе 19 млрд, что дает P/E 2026 = 3.51. Недавно компания вернулась к выплате дивидендов (впервые с 2021 года), поэтому можно рассчитывать на дальнейшие выплаты. Дивиденд за 2026 может быть около 10 руб (ДД 14.22% от текущей цены). Выглядит интересно, но надо понимать, что расчеты примерные и прогноз может не оправдаться.
Судебная эпопея с бывшим мажоритарием закончилась и его доля перешла под управление структуры РСХБ. Пока у государства нет планов по продаже Русагро.
Сейчас основным риском является нестабильность результатов. Во-первых, есть проблемы с экспортом продукции из-за атак БПЛА по инфраструктуре наших черноморских портов. Перестройка маршрутов увеличивает расходы.
Во-вторых, в 2025 году была очень слабая операционная рентабельность в сегментах мяса и сельского хозяйства. Как бы не было дальнейшего ухудшения.
Акции держу в портфеле с долей 4.54% (лимит - 5%).
Прогнозная справедливая стоимость - 100 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 22 сентября вырос на 1,9%, до 2 300,26 пункта, обновив максимум с 16 сентября, индекс РТС прибавил 1,9%, до 861,68 пункта.
В лидерах роста металлурги — ММК $MAGN подорожал на 5,4%, Северсталь $CHMF на 5,2%, АЛРОСА $ALRS на 4,2%, также выросли Ozon $OZON на 3,8% и ВТБ $VTBR на 3%.
Рост идет на ожиданиях позитивных геополитических новостей от Генассамблеи ООН, несмотря на подешевевшую до 98,74$ нефть Brent.
Повторная попытка пробить психологический уровень 2 300 пунктов при дешевеющей нефти показывает, что рост сейчас держится на геополитических ожиданиях, а не на сырьевой конъюнктуре.
Россети Урал. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKU
Текущая цена: 0.6326
Капитализация: 55.3 млрд
Сектор: Электросети
Сайт: https://rosseti-ural.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 2.83
▫️ P/BV - 0.62
▫️ P/S - 0.4
▫️ ROE - 21.8%
▫️ ND/EBITDA - 0.3
▫️ EV/EBITDA - 1.69
▫️ Акт/Обяз - 2.11
Что нравится:
▫️ рост выручки на 15.2% г/г (27.7 → 31.9 млрд);
▫️ положительный FCF +0.4 млрд против -2.8 млрд во 2 кв 2025;
▫️ чистый долг снизился на 10.6% к/к (13.3 → 11.9 млрд). ND/EBITDA улучшился с 0.37 до 0.3;
▫️ нетто фин доход +0.3 млрд против расхода -0.6 млрд во 2 кв 2025;
▫️ чистая прибыль выросла в 2.5 раза г/г (2.2 → 5.4 млрд);
▫️ хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0935 руб (ДД 14.78% от текущей цены).
Мой итог:
Полезный отпуск снизился на 3.9% г/г (13.9 → 13.4 млрд кВт*ч). Уровень потерь в 5.84% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +20.5% г/г (1889 → 2276 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15.7% (26.1 → 30.2);
▫️ технологическое присоединение +1.9% (1.17 → 1.19).
За полгода выручка увеличилась на 17.1% г/г (59.5 → 69.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Прибыль кратно выросла за счет улучшения операционной рентабельности с 11.3 до 20.8%, появление нетто фин дохода (-303 → 340 млн) и более низкой эффективной ставки налога на прибыль (22.6% vs 23.6% во 2 кв 2025). За полгода чистая прибыль выросла в 2.2 раза г/г (5.3 → 11.5 млрд).
Во 2 квартале получен положительный FCF за счет сильного роста OCF (+548% г/г, 0.8 → 5 млрд) относительно динамики кап. затрат (+30.5% г/г, 3.5 → 4.6 млрд). Правда здесь отметить эффект низкой базы по OCF, который был аномально низким во 2 кв 2025.
Долговая нагрузка продолжила снижаться и тренд длится уже 4 квартал подряд.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 72.5%. И здесь вопрос, компания заложила сверх консервативный прогноз или они что-то знают и прибыль второй половины года будет значительно меньше (какие-то списания, обесценения и иные расходы)? Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 3.48. Дивиденд по ИПР получается 0.0644 руб (ДД 10.18%).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если обойдется без неожиданностей, то компания должна заработать по году прибыль значительно выше той, что сейчас заложена в ИПР (в районе 23 млрд). И в этом случае див. доходность будет одной из самых высоких среди стабильных "дочек" Россети. При этом результаты Урала идут по нарастающей: растет выручка и прибыль, снижается долг, FCF в отличии от прошлого года стал положительным.
Сложно сказать, как здесь поступать правильно. Можно купить сейчас, но если вдруг прибыль по году действительно будет в районе 16 млрд, то див. доходность за 2026 получится не самой выдающейся. А можно дождаться обновления ИПР (в 2025 его опубликовали 20 октября), но если будет пересмотр результатов в лучшую сторону, то не факт, что получится зайти в позицию по хорошей цене. Хотя с учетом текущего спекулятивного рынка может выйти так, что даже на публикации более привлекательного ИПР котировки будут ниже нынешних.
Акций компании нет в моем портфеле, так как выбор сделан в пользу других компаний холдинга.
Прогнозная справедливая стоимость - 0.801 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Что не так с облигациями АПРИ? И что сейчас с ними делать?
На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.
Последний раз облигации АПРИ #APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.
В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.
Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.
Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:
• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.
• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.
• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.
• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.
• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.
Но не все так плохо, как может показаться:
• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.
• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.
Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).
Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.
Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.
'Не является инвестиционной рекомендацией

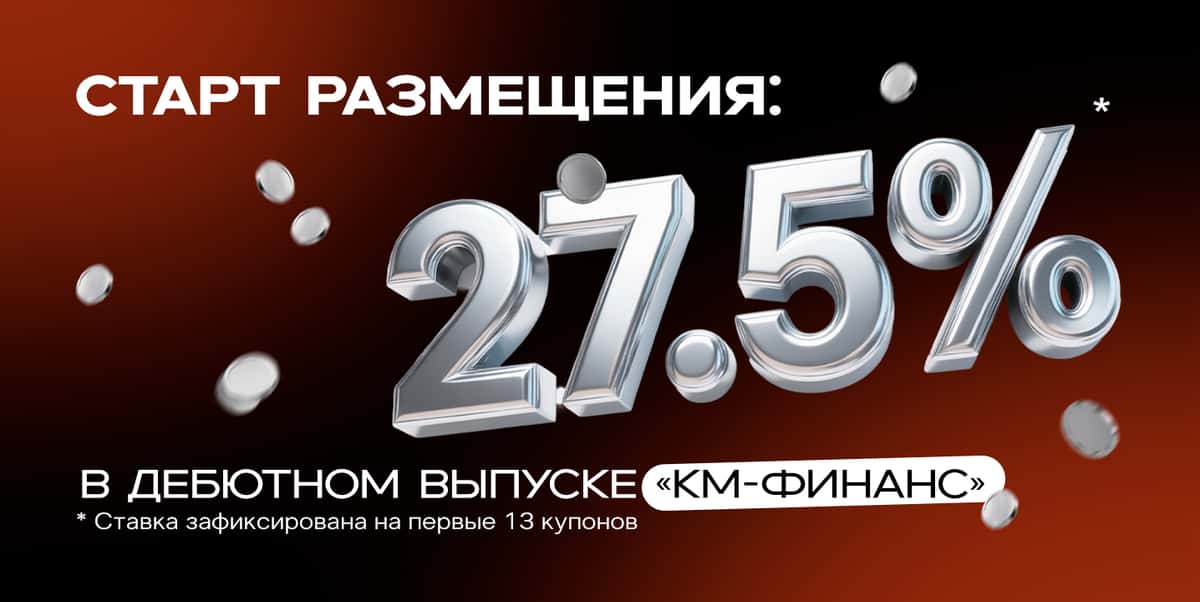
Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!
Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».
ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.
Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.
Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.
Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).
Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис
🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций
⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.
Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/
Мультипликаторы (LTM):
▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35
Что нравится:
▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).
Мой итог:
Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).
За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).
Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.
Акций Россети ЦиП нет в портфеле.
Прогнозная справедливая стоимость - 0.748 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram