Поиск

📌 МГКЛ после IPO: розничная сеть выросла почти вдвое — до 215 отделений

После выхода на биржу в декабре 2023 года МГКЛ продолжила расширять розничную сеть и развивать формат, объединяющий ломбардные услуги и ресейл. Посмотрим, какие изменения стоят за этим ростом.

🔹 От 109 до 215 отделений

На конец 2023 года сеть Группы насчитывала 109 отделений, на конец 2024 года — 135, а по итогам первого полугодия 2026 года — 215.
За этими цифрами стоит расширение присутствия в Москве и Московской области, новые команды и возможность обслуживать больше клиентов.

🔹 В каждом отделении — несколько возможностей для клиента

Все наши точки работают в формате «ломбард + ресейл». Клиент сам выбирает: оставить вещь в залог и получить заём с возможностью последующего выкупа либо продать её нам. Здесь же можно приобрести товары «с историей».

Одна точка помогает решать разные задачи: получить деньги на время, продать ненужную вещь или подобрать покупку. В основе этого формата лежит наша экспертиза в оценке вещей и работа с их дальнейшей реализацией.

Для Группы такая модель даёт возможность развивать два направления на базе общей розничной инфраструктуры. Для клиента — выбирать подходящую услугу в знакомом отделении.

Для инвестора расширение сети — это увеличение базы для роста бизнеса. Больше отделений позволяет охватывать больше клиентов, наращивать объём залоговых займов и продажи товаров. При эффективной работе сети это создаёт возможности для увеличения прибыли и денежного потока, укрепления финансовой устойчивости Группы и роста её стоимости.

Наша задача — последовательно реализовывать этот потенциал: улучшать обслуживание, повышать эффективность отделений и превращать увеличение масштаба бизнеса в финансовый результат.

📌 МГКЛ после IPO: розничная сеть выросла почти вдвое — до 215 отделений

🏪 Жизнь компании между отчётами

Финансовая отчётность подводит итог работы за несколько месяцев. А сам результат складывается постепенно — из повседневных обращений клиентов, выданных и погашенных займов, покупок и продаж. За этим стоит работа самых разных команд Группы.

💍 В отделениях сотрудники оценивают имущество, оформляют сделки, принимают платежи и помогают покупателям выбрать товары на витрине. Клиент может получить заём под залог вещи или продать её — в зависимости от своей задачи.

📣 Команда маркетинга планирует и проводит акции, рассказывает о предложениях сети и привлекает клиентов. Это ежедневная работа над тем, чтобы больше людей узнавали о наших услугах, приходили в отделения и возвращались за следующей покупкой.

💻 Разработчики обновляют и улучшают онлайн-платформу «Ресейл Маркет», делают сервис удобнее для покупателей. Кроме того, команда создаёт, развивает и поддерживает внутренние системы, которыми сотрудники Группы пользуются в ежедневной работе.

♻️ Специалисты оптового направления организуют закупку, переработку и поставки драгоценных металлов клиентам.

🏪 Жизнь компании между отчётами

💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?

Продолжаем отвечать на наиболее содержательные вопросы инвесторов об отчетности и работе МГКЛ.

В первом полугодии 2026 года около 87% выручки Группы принесла оптовая торговля драгоценными металлами. При этом 94% чистой прибыли и 95% EBITDA обеспечило объединенное направление ломбардов и ресейла.

Причина — в разной экономике этих направлений.

🔹 Оптовая торговля — большие объемы при относительно небольшой марже

«ЛОТ ЗОЛОТО» закупает драгоценные металлы, организует переработку и поставляет чистое золото банкам и производителям ювелирных изделий. В выручке отражается полная стоимость проданного металла, основная часть которой затем учитывается в себестоимости.

Оптовое направление зарабатывает на торговой марже и скорости оборота капитала, а не на росте цены золота. Компания хеджирует риск ценовых колебаний: между фиксацией цены продажи готового продукта клиенту и закупкой лома у ломбарда или комиссионного магазина проходит не более 15 минут. Таким образом компания защищена от колебаний стоимости металла.

Подробнее эту бизнес-модель разобрал генеральный директор «ЛОТ-Золото НДС» Андрей Жирных в программе «Акционеры. Бизнес».

🔹 Ломбарды и ресейл — более маржинальное направление

Здесь доход формируется за счет залоговых займов, покупки и продажи высоколиквидных товаров. Оба направления используют общую розничную инфраструктуру и экспертизу в оценке имущества.

Все части бизнеса работают в синергии: оптовая торговля обеспечивает масштаб и оборот драгоценных металлов, а ломбарды и ресейл формируют основную маржинальность.

Поэтому МГКЛ важно оценивать по консолидированным результатам МСФО: они объединяют все направления и показывают итоговый результат всей бизнес-модели Группы.

Если в периметр Группы войдет банк, синергия станет еще сильнее за счет более дешевого фондирования и новых продуктов на рынке драгоценных металлов. Но это уже совсем другая история.

💬 Почему доли выручки и прибыли по направлениям МГКЛ так различаются?

Текущая ситуация на бирже


Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

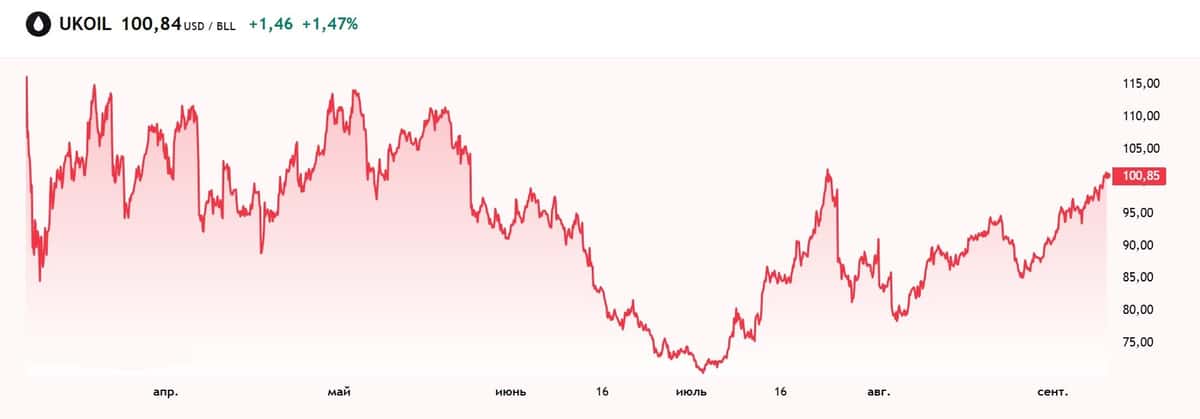
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN

Текущая ситуация на бирже

МГКЛ - рост бизнеса набирает обороты

Группа МГКЛ $MGKL представила финансовые результаты по МСФО за первое полугодие 2026 года. За компанией мы следим уже достаточно давно, и пока эмитент продолжает подтверждать статус одной из наиболее быстрорастущих историй на российском рынке.

🏦 Итак, выручка в отчетном периоде увеличилась в 2,7 раза до 27 млрд рублей. EBITDA выросла на 63% до 1,81 млрд рублей, а чистая прибыль прибавила 34% и достигла 553 млн рублей. Причем компании удается одновременно масштабировать обороты и увеличивать прибыль, что для активно растущего бизнеса особенно важно.

Основным генератором прибыли остается связка ломбарда и ресейла. На эти два направления пришлось сразу 94% чистой прибыли и 95% EBITDA Группы, а их совокупная выручка выросла в 1,7 раза. То есть за красивой динамикой консолидированной выручки стоит не только низкомаржинальная оптовая торговля - ядро бизнеса также продолжает уверенно расти.

Здесь и раскрывается главное преимущество экосистемной модели МГКЛ. Ломбард обеспечивает стабильный поток клиентов и товаров, а «Ресейл Маркет» позволяет эффективно реализовывать невостребованные залоги и масштабировать продажи за пределами классической ломбардной модели.

🏦 А следующий этап выглядит куда интереснее. В обновленном бизнес-плане на 2026–2030 годы МГКЛ планирует включить в периметр Группы банк с фокусом на операциях с драгоценными металлами. С учетом уже существующей инфраструктуры, оптовых поставок золота и более чем 200 розничных отделений потенциальная синергия здесь действительно большая. Банк способен замкнуть внутри экосистемы еще больше операций и открыть компании прямой доступ к рынку инвестиционных драгметаллов для частных инвесторов.

Однако для меня более важен рост "не любой ценой". МГКЛ пока это удается. При увеличении выручки в 2,7 раза EBITDA прибавила 63%, чистая прибыль 34%, а базовая прибыль на акцию выросла на 37% до 0,46 рубля. Компания последовательно увеличивает масштаб бизнеса, не забывая при этом про эффективность.

Компания МГКЛ уже выросла из классического ломбардного бизнеса, продолжает развивать ресейл и торговлю золотом, а впереди потенциальное создание специализированного банка и дальнейшее расширение экосистемы. Конечно, реализацию столь амбициозной стратегии еще предстоит подтвердить результатами, но пока цифры говорят в пользу менеджмента.

❗️Не является инвестиционной рекомендацией

♥️ Вчера вышло так много отчетов, что не успеваю все разобрать в будние, поэтому немного поработаем и в выходные. Лайк за переработку не забудьте поставить.

МГКЛ - рост бизнеса набирает обороты

МГКЛ там где риск!

📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?

Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.

Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.

🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)

Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).

⚠️ Но есть ТРИ тревожных звоночка:

1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.

2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.

3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.

🤔 Моя оценка:

История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)

👥 Кому возможно подойдет:

Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.

🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.

💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.

Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!

❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.

ВАШИ ДЕНЬГИ - Ваша ответственность!

#мгкл #инвестиции

МГКЛ там где риск!

Какой ваш риск профиль?

В инвестициях работает простое правило: чем выше потенциальная доходность, тем выше риск. Это не случайность. Это фундаментальный закон рынка.

Если вам обещают доходность значительно выше средней по рынку, будьте готовы, что и риски будут выше. Поэтому перед тем как выбрать инструмент, важно понять свой риск-профиль. Ответьте себе на несколько вопросов. Какую сумму вы готовы потерять без ущерба для жизни? Как долго вы готовы ждать доход? Что для вас важнее — сохранить капитал или попытаться получить максимум?

Консервативный инвестор предпочтёт низкую доходность, но высокую надёжность. Ему подойдут залоговые займы, депозиты, облигации. Умеренный инвестор готов рисковать частью портфеля ради более высокой доходности. Его стратегия — смесь надёжных и более рискованных инструментов. Агрессивный инвестор готов принимать высокие риски ради потенциально высокой доходности.

Ваш портфель должен строиться на принципах риск-менеджмента, а не на эмоциях. Диверсифицируйте, не вкладывайте всё в один инструмент, всегда проверяйте залоги и документы.

Помните: доходность — это не цель, а результат правильного управления рисками. Начните с понимания себя, а не с погони за цифрами.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#СловоНедели

Какой ваш риск профиль?

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика


Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.

1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.

2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.

3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.

4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.

5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.

Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.

Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика

Кэш-фло или денежный поток

Вы наверняка слышали это слово. Но что оно реально значит и почему о нём говорят инвесторы и предприниматели?

Денежный поток — это разница между тем, что вы получаете, и тем, что тратите за период.

▪️Доходы: зарплата, проценты, подработки, пенсии, выплаты.
▪️Обязательные расходы: коммунальные платежи, питание, транспорт, кредиты, подписки и тд.
▪️Чистый денежный поток = Доходы минус Обязательные расходы.

👉 Если значение положительное — вы формируете сбережения и укрепляете финансовое положение.
👉 Если отрицательное — вы постепенно теряете капитал, независимо от размера дохода.
👉 Если нулевое — вы стоите на месте.

Высокая зарплата не гарантирует богатства. Поэтому может быть так, что человек зарабатывает меньше, но чувствует себя более финансово устойчивым.

Управление денежным потоком строится на двух принципах:
1. Увеличение регулярных поступлений и сокращение необязательных трат.
2. Контроль этих параметров — основа финансовой независимости.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.


#СловоНедели

Кэш-фло или денежный поток

«Теремок»: как они превратили блины в сеть


История сети «Теремок» — это пример того, как можно вырасти из небольшой точки в федеральную сеть, делая ставку на качество и прямые связи с поставщиками.

Началось всё в 1998 году с одной точки на рынке в Москве. Основатель сети сделал ставку на русскую кухню и натуральные продукты. В 2010-х годах «Теремок» начал активно сотрудничать с фермерами напрямую, минуя посредников. Это решение принесло двойную выгоду: сеть получила контроль над качеством продуктов и снизила закупочные цены. Фермеры, в свою очередь, получили стабильный сбыт без посреднических наценок.

Прямые связи с поставщиками — это не просто маркетинговый ход. Это реальная экономия и снижение рисков. Когда у вас есть проверенные поставщики, вы защищены от резких скачков цен и перебоев. А для фермеров это гарантированный заказ, который позволяет планировать посадки и инвестировать в развитие. Именно так строится устойчивая и взаимовыгодная экосистема, где выигрывают все участники.

Узнавайте интересные факты вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
#ИнтересныйФакт

«Теремок»: как они превратили блины в сеть

Более 60% россиян не имеют сбережений — почему?


Цифра действительно тревожная. И она подтверждается сразу несколькими исследованиями.

По данным опроса исследовательского центра Russian Field (май–июнь 2026 года), доля россиян без сбережений выросла с 42% до 60% . Это значит, что сегодня более половины жителей страны не имеют финансовой подушки безопасности.

Почему так происходит? Причин несколько. Во-первых, инфляция: когда цены растут быстрее доходов, откладывать становится сложнее. Во-вторых, отсутствие привычки к финансовому планированию. Исследования показывают, что лишь 24% россиян регулярно откладывают деньги, а почти половина (45%) в 2025 году вообще не делали сбережений . В-третьих, многие просто не знают, с чего начать и какие инструменты использовать.

Что делать? Начните с малого — откладывайте хотя бы 5–10% дохода, создайте подушку безопасности, а затем начните инвестировать в понятные и доступные инструменты. И, главное, не ждите идеального момента — он не наступит. Начните сегодня. Наша же платформа позволяет начать инвестировать в малый и средний бизнес от 500 рублей.

Узнавайте интересные факты вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.


#ИнтересныйФакт

Более 60% россиян не имеют сбережений — почему?

Волатильность — что это простыми словами?

Вы наверняка слышали это слово в новостях: «рынок показал высокую волатильность», «инвесторы опасаются волатильности». Звучит страшно. Но на самом деле это просто про то, как сильно и быстро меняются цены.

Простыми словами: волатильность — насколько сильно и непредсказуемо движется стоимость актива. Чем выше волатильность, тем чаще и сильнее скачки цены. Чем ниже, тем спокойнее и предсказуемее рынок.

Пример из жизни: представьте, что вы смотрите погоду. В одном городе температура весь месяц держится на отметке +20°C — это низкая волатильность. В другом городе за неделю +30°C, потом +10°C, потом снова +25°C — это высокая волатильность. С акциями и другими инвестициями то же самое.

Почему это важно для инвестора? Волатильность — это не хорошо и не плохо. Это просто характеристика. Для одних это возможность заработать на перепадах (например, для трейдеров). Для других — повод для стресса и риск потерять деньги. Главное, что нужно знать: высокая потенциальная доходность почти всегда идёт рука об руку с высокой волатильностью.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.


#СловоНедели

Волатильность — что это простыми словами?

Ошибки начинающих инвесторов


Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.

1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.

2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.

3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.

4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.

5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.

Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Ошибки начинающих инвесторов

🚀 Стратегия — это взгляд в будущее

📈 Для инвесторов важны не только текущие результаты компании, но и понимание того, куда она движется. Именно поэтому на Дне Инвестора мы представили стратегию развития ПАО «МГКЛ» до 2030 года. Это наше видение того, какой компания должна стать через несколько лет.

🏦 Мы ставим перед собой амбициозную задачу — построить современную финансовую экосистему. В которую войдут собственный банк, операции с драгоценными металлами, инвестиционные сервисы, ресейл, международные проекты и новые технологические решения. Все эти направления будут развиваться как единая система и дополнять друг друга.

🌍 Стратегия не ограничивается российским рынком. Одним из направлений станет международное развитие. Мы видим большой потенциал для применения нашего опыта на зарубежных рынках и уже начали подготовку к развитию этого направления.

📊 К 2030 году компания планирует увеличить выручку до 82,4 млрд рублей, EBITDA — до 17,5 млрд рублей, чистую прибыль — до 11,3 млрд рублей, а показатель ROE — до 70,4%. Это ориентиры, которые отражают наше понимание потенциала бизнеса и долгосрочные цели развития.

🤝 Впереди большая работа. Мы будем регулярно рассказывать о ходе реализации стратегии, новых проектах и важных корпоративных событиях. Для нас важно, чтобы инвесторы видели не только конечную цель, но и путь, которым компания идет к ее достижению.

🚀 Стратегия — это взгляд в будущее

Акция (фондовый рынок) — что это простыми словами?


Мы часто слышим: «купить акции», «завести брокерский счет», «инвестировать в фондовый рынок». Давайте разберемся и начнем с понимания, что такое акция.

Простыми словами: акция — это виртуальная доля в компании. Когда вы покупаете акцию, вы становитесь формальным совладельцем бизнеса. Да, вот так просто. И это не какая-то уловка — вы действительно можете стать совладельцем Сбера, Озона, Газпрома и других компаний, просто купив акции даже на небольшую сумму. Это будет очень маленькая доля, и влиять на управление компанией вы не сможете, но вы будете иметь право на часть её прибыли.

По типу выплат акции делятся на два основных вида.
▪️Обыкновенные акции — дают право голоса на собраниях акционеров, а дивиденды по ним зависят от прибыли компании и решения совета директоров (их могут и не заплатить даже при большой прибыли).
▪️Привилегированные — чаще всего не дают права голоса, но зато владельцы получают фиксированный дивиденд в первую очередь.

Как заработать на акциях?
Самый очевидный способ — рост цены. Если компания развивается и показывает хорошие результаты, новые инвесторы хотят в неё вложиться — цена вашей доли может вырасти, и в будущем вы сможете продать её дороже. И наоборот: если появляется негативный фон, спрос падает, и свою долю вы сможете продать только дешевле.

Второй способ — дивиденды. Это часть чистой прибыли компании, которой она может (но не обязана!) поделиться со всеми акционерами. Если у компании есть прибыль и совет директоров решит разделить её — вы получите свою долю деньгами на счёт.

Пример из жизни: представьте, что друг открывает пиццерию и говорит: «Дай мне 100 000 ₽, и я отдам тебе 10% бизнеса». Вы даёте деньги, становитесь совладельцем 10% пиццерии. Если пиццерия заработала 1 000 000 ₽ прибыли и друг решил раздать всю прибыль, ваша доля — 100 000 ₽. Это и есть принцип владения акциями.

Акции — один из самых доступных способов заработать на росте компаний. Но важно помнить: цена акций может и падать. Более того, если компания обанкротится, акционеры получают остатки имущества в последнюю очередь — после всех кредиторов и владельцев облигаций. Всё зависит от успеха бизнеса и рыночной ситуации.


В краудлендинге механизм другой: вы даёте деньги в займ бизнесу, и бизнес обязан вернуть их вместе с процентами. Дополнительной защитой в этом случае выступает залог, который в дальнейшем можно реализовать, если бизнес не сможет погашать займ. Однако даже залог не даёт 100% гарантии возврата — это инструмент снижения рисков.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.


#СловоНедели

Акция (фондовый рынок) — что это простыми словами?

Как начать инвестировать с нуля


Вы хотите начать инвестировать, но не знаете, с чего взяться? Кажется, что это сложно, нужно много денег и специальных знаний. Это не так. Вот пошаговый план для тех, кто начинает с нуля:

Шаг 1: Определите сумму, которую вы готовы инвестировать без ущерба для жизни. Это не должны быть последние деньги или деньги, которые нужны на еду и квартиру. То есть для начала вам нужно посчитать ваши обязательные ежемесячные расходы, выявить остаток, и этот остаток вы можете начать инвестировать. Начните с любой суммы, даже с 500 рублей, потому что есть инструменты, которые это позволяют делать, например, наша инвестиционная платформа позволяет инвестировать в бизнес от 500 ₽. Так же можно открыть брокерский счет и инвестировать в акции от этой же суммы.

Шаг 2: Изучите базовые инструменты и термины. Что такое инвестиции, диверсификация, доходность, риски. Не надо становиться экспертом, но важно понимать основные принципы. Подпишитесь на обучающие каналы по инвестированию, как наш, и пройдите бесплатный курс. У нас есть бесплатный курс по инвестициям в бизнес: stepik.org/course/283292

Шаг 3: Выберите платформу или брокера. Если вы выбираете краудлендинг — убедитесь, что платформа в реестре ЦБ. Если акции — что брокер имеет лицензию. Сравните комиссии, условия вывода, минимальную сумму.

Шаг 4: Сделайте первый вклад. Не ждите идеального момента. Начните с малого и просто попробуйте. Выберите один заём или одну акцию. Пройдите процесс. Посмотрите, как это работает.

Шаг 5: Отслеживайте и учитесь на ошибках. Записывайте, что вы выбрали, почему и какой результат. Раз в 1–3 месяца посмотрите на результаты. Что получилось? Что можно улучшить? Это и есть самый быстрый способ обучения.

В начале своего инвестиционного пути важно научиться дисциплине и регулярности. Нужно научиться управлять небольшими деньгами, потому что то, на сколько получится увеличить ваш маленький депозит, такой же результат будет и с более крупной суммой. Поэтому научитесь управлять тем, что имеете сейчас, и не ждите самого лучшего времени, потому что его может и не наступить.

Финансовая грамотность вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение договоров с использованием инвестиционной платформы, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность

Как начать инвестировать с нуля

Самый богатый инвестор — история Уоррена Баффета

Знаете, кто самый богатый инвестор в мире? Уоррен Баффет — человек, который превратил 10 000 $ в миллиарды. Но интересно не то, сколько он заработал, а как он это сделал.

В 11 лет Уоррен купил свои первые три акции по 38 $ за штуку. В 14 лет он уже зарабатывал на доставке газет больше, чем его учителя. Главный принцип Баффета: «Инвестируйте в то, что понимаете». Он никогда не вкладывался в сложные финансовые инструменты, которые не мог объяснить ребёнку. Он покупал акции компаний с понятным бизнесом: страховые, производственные, потребительские бренды.

Ещё один принцип: «Наше любимое время для покупки акций — когда рынок падает». Баффет не боится кризисов, он их использует. Пока другие продают в панике, он покупает хорошие компании по низкой цене.

Сегодня его состояние оценивается более чем в 100 миллиардов долларов. Но главный урок, который он даёт инвесторам: терпение и дисциплина важнее, чем умение предсказывать рынок.

Что это значит для вас? Не обязательно быть гением, чтобы стать успешным инвестором. Достаточно учиться, быть терпеливым и не поддаваться эмоциям.

Узнавайте интересные факты вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.

#ИнтересныйФакт

Самый богатый инвестор — история Уоррена Баффета

На СПБ Бирже начинается размещение конвертируемых облигаций ПАО «МГКЛ»

На СПБ Бирже 10 июля 2026 года в 10:00 мск начинается размещение конвертируемых облигаций ПАО «МГКЛ», номинированных в рублях, в объёме 7,6 млрд рублей.
Выпуску присвоен регистрационный номер 4-02-11915-A от 10 марта 2026 года. Тикер MGKLC01. Размещение продлится по 9 марта 2027 года включительно. По окончании размещения облигации начнут обращаться на бирже.

Номинальная стоимость одной облигации — 6 рублей. Купон периодичностью в 30 дней с фиксированной ставке ставкой 15%. Дата погашения — 10 марта 2032 года.

По окончании срока обращения ценных бумаг инвестор сможет самостоятельно выбрать наиболее подходящий для себя вариант — получить номинальную стоимость облигаций денежными средствами или конвертировать облигации в акции ПАО «МГКЛ».

Конвертация облигаций осуществляется по требованию владельца ценных бумаг, предъявленному эмитенту в течение 20 дней до даты погашения.

Коэффициент конвертации в акции: 1 облигация = 1 акция.

Круг потенциальных приобретателей облигаций: квалифицированные инвесторы. Способ размещения — закрытая подписка.

Принять участие в размещении инвесторы могут через инвестиционные сервисы своих брокеров.

Андеррайтером выступает Цифра брокер.

Подробнее о размещении в карточке эмитента.

Информация о ПАО «МГКЛ»
ПАО «МГКЛ» — материнская компания группы «МГКЛ», первого российского публичного оператора на рынке ресейла, предоставляющего услуги по покупке и продаже товаров вторичного потребления. У группы «МГКЛ» три ключевых направления бизнеса: услуги ресейла, предоставляемые через обширную розничную сеть в Москве и Московском регионе и собственную онлайн ресейл платформу «Ресейл Маркет»; оптовая торговля драгоценными металлами; выдача займов под залог ювелирных изделий, меха и бытовой техники через сеть с более чем 100-летней историей — «Мосгорломбард».

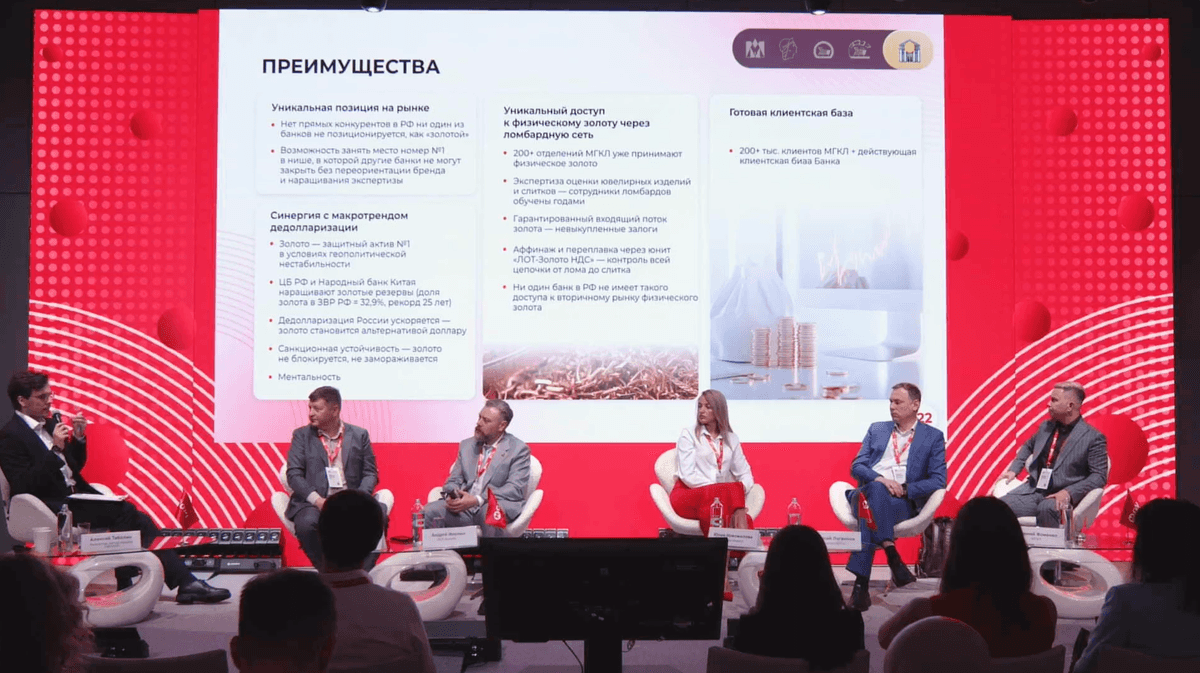
Сегодня мы выступили на площадке Московской биржи (МОЕХ)


Сегодня в рамках Дня инвестора МГКЛ генеральный директор «Ресейл-Инвест» Юлия Новожилова рассказала про платформу и перспективы развития.

Наша платформа начала активную работу в декабре 2025 года. Всего за 7 месяцев мы выдали 191 млн рублей займов со средней ставкой 27,8% годовых, при этом просрочки и дефолты составляют 0%.

Такой результат стал возможен благодаря нашему уникальному торговому предложению: бизнес может взять займ под залог действующего товара. В случае негативного сценария товар реализуется через платформу «Ресейл Маркет», которая входит в экосистему МГКЛ. Это позволяет обезопасить инвестиции наших клиентов.

Юлия Новожилова также поделилась прогнозами: до 2030 года мы планируем выйти на 15–20 млрд рублей привлеченных инвестиций и на 150 000 клиентов.

Присоединяйтесь к растущей платформе альтернативных инвестиций.

Материал носит информационно-ознакомительный характер и не является инвестиционной рекомендацией. Инвестиции связаны с риском. Прошлые результаты не гарантируют будущих доходов. Заключение с использованием инвестиционной платформы договоров является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.


Сайт:
resale-invest.ru

Сегодня мы выступили на площадке Московской биржи (МОЕХ)

🏦 Первый и единственный «золотой банк» России создадут на базе МГКЛ

Совет директоров ПАО «МГКЛ» утвердил обновленную стратегию развития Группы на 2026–2030 годы. Одним из ключевых решений станет приобретение банка и его интеграция в экосистему Группы. Создание розничного банка на базе МГКЛ - это уникальная стратегическая возможность, которая объединяет ломбардный опыт, физический доступ к драгоценным металлам и банковскую инфраструктуру.

Почему это важный шаг?

✨ Сегодня у Группы уже есть более 200 отделений, по сути готовых операционных касс, собственная экспертиза в работе с драгоценными металлами, многолетний опыт залогового кредитования и миллионы проведенных сделок. Добавление банковской лицензии позволит объединить все эти компетенции в рамках единой экосистемы, и организовать один из крупнейших банков по количеству отделений в Московском регионе.

🥇 В перспективе МГКЛ планирует создать первый в России банк с фокусом на операциях с драгоценными металлами, который сделает инвестиции в физическое золото и другие драгоценные металлы более доступными для частных инвесторов за счет возможности быстрой покупки и продажи слитков и монет с минимальными спредами. Банк будет работать под брендом ГолдБанк. Предполагается, что не менее 70% активов банка будет состоять из драгоценных металлов.

📈 Обновленная стратегия предусматривает существенный рост ключевых показателей к 2030 году:
• выручка — 82,4 млрд рублей;
• EBITDA — 17,5 млрд рублей;
• чистая прибыль — 11,3 млрд рублей;
• ROE — 70,4%.

💬 Генеральный директор ПАО «МГКЛ» Алексей Лазутин:
«Мы не строим банк с нуля, а органично встраиваем его в нашу экосистему и, что особенно важно, занимаем свободную нишу "золотого народного банка" — банка, который сделает операции с драгоценными металлами доступными широкой аудитории и поэтому обладает колоссальным потенциалом роста».

Сегодня мы сделали еще один важный шаг в развитии Группы. Впереди — дальнейшее развитие экосистемы, которая объединит: ресейл, драгоценные металлы, финансовые сервисы и банковскую инфраструктуру.

🏦 Первый и единственный «золотой банк» России создадут на базе МГКЛ