Поиск

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

ДВМП. Отчет за 1 пол 2026 по МСФО

Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37

Что нравится:

▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

Что не нравится:

▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).

Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ДВМП. Отчет за 1 пол 2026 по МСФО

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

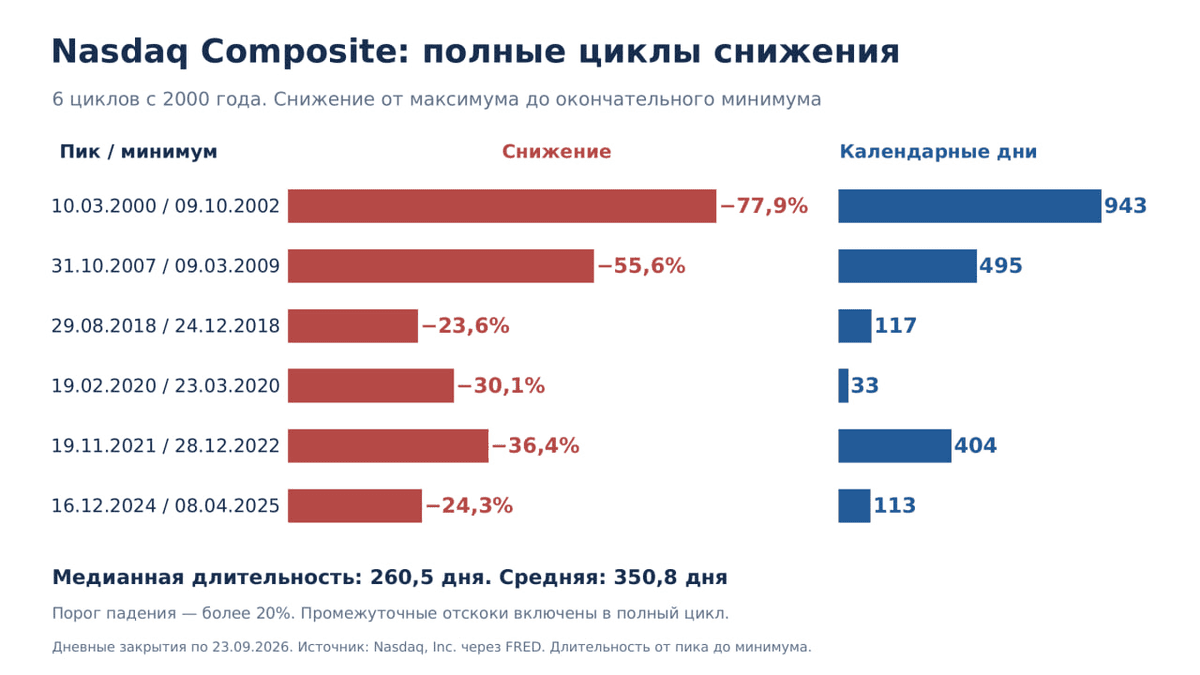
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.

Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:

1. Беспрецедентная ИИ-концентрация

Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.

2. «Американские горки» монетарной политики ФРС

Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.


3. Эффект толпы и скорость алгоритмов

Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.

Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.

Для шортистов Насдака этот период вероятно будет крайне изматывающим.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

«Норильский никель» выплатит дивиденды, несмотря на сложную конъюнктуру

Собрание акционеров «Норильского никеля» приняло решение о выплате дивидендов за первую половину 2026 года в размере 1,85 рубля за акцию. Они были вполне закономерны, исходя из роста выручки «Норильского никеля» (по стандартам российского бухгалтерского учета) на 19% до 542,6 млрд рублей, чистой прибыли - на 31,3% до 76,9 млрд рублей. Вместе с тем они выглядят гораздо скромнее на фоне дивидендов в предыдущие годы и создается впечатление, будто компания не спешит радовать акционеров более щедрыми выплатами, предпочитая держать их на скромном пайке.

В действительности же такой взгляд выглядит неверным, учитывая ситуацию, складывающуюся вокруг «Норильского никеля», равно как и положение дел внутри него самого. Прежде всего стоит посмотреть на динамику цен на цветные и драгоценные металлы, производимые «Норильским никелем», - стоимость медь демонстрирует повышательную динамику и сейчас находится на максимуме в 14,258 тыс. долларов за тонну, тогда как никеля - наоборот, идет вниз и приблизилась к 15,6 тыс. долларам. Платина и палладий в настоящее время «зависли» в районе 1,690 и 1,219 тыс. долларов за тройскую унцию после их удешевления с зимы 2026 года (носившего более медленный характер по сравнению с никелем) и можно ожидать возобновления их подъема.

Одновременно у «Норильского никеля» в январе-июне 2026 года наблюдалось увеличение дебиторской задолженности, обусловленное перестройкой им логистических и сбытовых цепочек для минимизации геополитических рисков. Он продолжил реализацию инвестиционных проектов по техническому перевооружению рудников, обогатительных фабрик и металлургических предприятий, развитию инфраструктуры, сохранил в силе планы по выполнению социальных программ.

На этом фоне на его денежные потоки и, соответственно, финансовые показатели не могли не оказывать влияние крепкий курс российского рубля и ужесточившаяся налоговая нагрузка, не считая ключевой ставки, находящейся не на самом комфортном уровне.

В столь непростой среде стратегически правильным было бы сохранить значительные объемы полученных средств, обеспечив тем самым хорошую финансовую подушку на случай неблагоприятных изменений ценовой конъюнктуры и иных негативных факторов. Именно так «Норильский никель» поступал в течение последних нескольких лет, прервав теперь дивидендную паузу.

На горизонте же маячит налог на сверхдоходы (его взимание пока обсуждается), способный забрать у «Норильского никеля» до 130 млрд рублей. Учитывая его возможность, было бы разумным повременить с большими дивидендами до улучшения ситуации, позволяющей проводить щедрые выплаты.

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?

АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.

Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.

100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома

Параметры выпуска ПКТ-002Р-02:

• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ПКТ-002Р-03:

• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов

• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надежности:

• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.

• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)

• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)

• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)

• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.

Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.

При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.

Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.

В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:

• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией

По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.

Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.

А что скажете вы — планируете участвовать в размещении?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?

Налог на сверхприбыль и газ в Германию: итоги прошедшей недели на рынке


Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:
1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.
2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.
3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.
4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.
Новости компаний
5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.
6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.
7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие
Итог
· Windfall tax
Решения нет, ждём бюджет 2027–2029
· Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
· Инфляция
6,26% — замерла на месте
· Наличные
Спрос растёт, ЦБ признаёт
· Газпром
Намёк на возвращение в Германию (2027)
· Ozon
Возможна отсрочка по налогам (позитив)
· Аэрофлот
SPO может быть перенесено (позитив для восприятия)

Налог на сверхприбыль и газ в Германию: что происходит на рынке?

Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:

1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.

2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.

3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.

4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.

Новости компаний

5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.

6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.

7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Windfall tax Решения нет, ждём бюджет 2027–2029
Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
Инфляция
6,26% — замерла на месте
Наличные Спрос растёт, ЦБ признаёт
Газпром Намёк на возвращение в Германию (2027)
Ozon Возможна отсрочка по налогам (позитив)
Аэрофлот SPO может быть перенесено (позитив для восприятия)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Займер расширит транзакционный и B2B-бизнес

В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️

📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.

📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.

📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.

📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.

📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.

☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.

$ZAYM

Займер расширит транзакционный и B2B-бизнес

ТМК - долговая спираль закручивается

В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.

💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.

Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.

📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.

Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.

💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.

В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK

ТМК - долговая спираль закручивается

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность

Что с архитектурой управления цифровыми деньгами?

Даже не ожидал, что цифровой рубль станет такой горячей темой. Давайте немного успокоимся и отделим “мух от котлет”, посмотрим, что уже существует, что технологически возможно и что государство реально решит применять.

Главное: цифровой рубль сам по себе не означает "контроль расходов населения"

Банк России прямо говорит, что цифровой рубль, с точки зрения прозрачности платежей и банковской тайны, принципиально не отличается от обычного безнала.

Однако, регулятор отдельно признает: цифровой рубль дает больше возможностей для автоматизированного контроля целевого расходования бюджетных средств. Например, деньги на строительство школы можно запрограммировать так, чтобы они направлялись только на строительство школы, а не на очередную дачу для очередного “подрядчика-прокладки”.

Думаю, в настоящий момент логично звучит: "цифровая форма денег позволяет программировать отдельные потоки денег". А вот что будет дальше - это уже другой вопрос.

Что технически есть "программируемые деньги"? Представим, что государство перечисляет человеку 30 000 руб. и два принципиально разных варианта их использования.

Вариант А - обычные цифровые рубли. 30 000 цифровых рублей поступили человеку. Он может купить продукты, заплатить аренду, купить любой продукт, в том числе алкоголь, или перевести другу и даже инвестировать. Может снять/перевести в обычные деньги в предусмотренном порядке (этот порядок пока точно не ясен). То есть в этом варианте деньги не имеют “встроенного” назначения.

Вариант Б - целевая выплата. Государство говорит: "Эти 30 000 ₽ предназначены для конкретной программы." И тогда в платежном сценарии можно закладываются условия: можно купить продукты, лекарства, оплатить образование или коммунальные услуги; нельзя - купить определенные категории товаров (например, алкоголь или сигареты), нельзя потратить эти деньги на азартные игры и т. п.

Или можно задать другие ограничения: определенный срок, определенный регион, определенные категории продавцов. Можно запрограммировать сумму в день или вид услуги. И вот это уже не просто деньги, это финансовый инструмент с правилами использования.

О правилах - в следующем посте.

#цифровойРубль
https://t.me/ifitpro

Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?

АО «Гидромашсервис» это торговая «дочка» группы ГМС, машиностроительного холдинга, выпускающего насосы, компрессоры и оборудование для нефтегаза.

Ключевыми заказчиками компании выступают Газпром и Газпромнефть (по ~20% каждый) и Роснефть с долей около 7%.

В начале 2025 года указом президента в Группе ГМС было введено внешнее управление, и компания перешла под контроль Росимущества.

Параметры выпуска Гидромашсервис 002Р-02:

• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+400 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put-оферта — через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: требуется

Параметры выпуска Гидромашсервис 002Р-03:

• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000
• Объем: будет определен позднее
• Срок обращения: 2 года
• Купон: не более 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 20 августа 2026
• Дата размещения: 25 августа 2026

Финансовые результаты РСБУ за 2025 год:

• Выручка: 13,9 млрд руб. (+30,3% г/г)
• Чистая прибыль: 1,7 млрд руб. (-67,0% г/г)
• Активы: 32,2 млрд рублей (+17%)
• Собственный капитал: 3,4 млрд рублей (+106%)

• Операционный денежный поток: –3,61 млрд рублей (отрицательный).
• Инвестиционный денежный поток: –4,69 млрд рублей (тоже отрицательный)

• Долгосрочные обязательства: 9,7 млрд руб. (+36,3% г/г)
• Краткосрочные обязательства: 19,1 млрд руб. (+1,2% г/г)

• Чистый Долг/EBITDA: 3,3
• Покрытие процентов ICR: 1,8.

Несмотря на рост выручки, прибыль компании существенно упала. Одна из причин — увеличение расходов и долговой нагрузки: долгосрочные обязательства заметно выросли. При этом операционный и инвестиционный денежные потоки остаются отрицательными, а положительный финансовый поток указывает на то, что текущие потребности покрывались за счёт заимствований, а не за счёт основной деятельности.

Для держателя облигаций это важный сигнал: стоит внимательно следить за тем, как эмитент будет обслуживать долг, когда основной денежный отток превышает приток от операций.

В обращении находятся 6 выпусков биржевых облигаций компании на 17,5 млрд рублей:

• Гидромашсервис 001Р-04 $RU000A10C5T0 Доходность к колл-опциону: 17,03% на 10 месяцев

• Гидромашсервис 001Р-02 $RU000A1089G0 Доходность к колл-опциону: 18,85% на 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Алиум 001P-01 $RU000A10FG84 (19,28%) А на 1 года 9 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца

По итогу: Новое размещение выгодно отличается от старых выпусков — длиннее срок и выше доходность. Правда, в ходе букбилдинга купон могут понизить, и спекулятивная привлекательность ослабнет. Но для тех, у кого уже есть бумаги этого эмитента, выпуск всё равно может быть интересен — как возможность переложиться на более длинный срок с лучшей доходностью.

Если сравнивать текущие параметры с другими эмитентами из той же рейтинговой группы, то предложение находится примерно посередине — и, на мой взгляд, не в полной мере отражает все риски. Поэтому участвовать имеет смысл только при купоне не ниже 17%.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?

Рынок акций резко обвалился до 2136. Что произошло и куда идём?

Неделя выдалась крайне неудачной для рынка: Индекс МосБиржи завершил неделю серьезным падением — минус 6,35%. Трехнедельный рост сменился активной фиксацией прибыли, а ожидания скорого прогресса в переговорах не оправдались, и рынок начал пересматривать заложенные в цены позитивные ожидания.

В пятницу под закрытие случилось сильнейшее внутридневное падение с сентября 2022 года — индекс рухнул на 4,29%, до 2136 пунктов. Всего за три дня рынок растерял половину трехнедельного восстановления. Для сравнения: в июне и июле этого года падения были сопоставимыми (4,23% и 4,24%), но пятничный обвал стал рекордным за последние годы.

Ключевая причина — обострение геополитики и отсутствие позитивных сигналов. Инвесторы проигнорировали даже рост нефтяных цен на фоне ударов по инфраструктуре и общего негативного фона. Надежд на дипломатические подвижки тоже немного: спецпосланник Трампа Кушнер направляется не в Москву, а в Израиль и Египет для переговоров по Газе.

Умеренной поддержкой для рынка остается нефть — она завершила неделю выше 87 долларов на фоне эскалации вокруг Ормузского пролива. Иран опубликовал новые условия транзита, фактически закрывая пролив для судов США и Израиля, а с остальных взимать сбор в размере от 5% до 7% стоимости груза.

Кроме того, Иран выдвинул требования об уходе американских войск из региона, о снятии санкций и возвращении замороженных активов. На этом фоне Вашингтон заявил, что в ближайшее время объявит о новых экономических санкциях против Тегерана, которые станут беспрецедентными.

Рубль продолжает слабеть. За неделю он обновил минимумы с марта, опустившись до 12,53 рубля за юань на Мосбирже, а на Форекс доллар достиг 84,40 рубля, евро — 97,52. Одной из главных причин стало увеличение покупок валюты Минфином — с 5,4 до 6,5 млрд рублей в день. Рынок также закладывает риски нового пакета санкций США, который может затронуть покупателей российской нефти и экспортные потоки.

При этом общая картина на рынке не изменилась. Реальная ключевая ставка всё ещё высокая, геополитика остаётся главным фактором неопределённости, а рост ВВП балансирует около нуля. В таких условиях валютные облигации и длинные ОФЗ выглядят гораздо привлекательнее большинства акций, поэтому спешить с покупками акций всё ещё не стоит.

Что по ожиданиям? Технически индекс Мосбиржи может найти поддержку в зоне 2050–2000 пунктов. Оттуда возможен отскок, но в любом случае, важно дождаться окончания импульсивного движения вниз. Нефтяной сектор, чей вес в индексе огромен, может поддержать рынок. Ближайшие отчёты нефтяников способны стать этим катализатором.

На этой неделе инвесторы будут следить за тремя вещами: геополитическими новостями, динамикой валют и нефти, а также статистикой. В среду ЦБ опубликует данные по инфляционным ожиданиям населения, Росстат — недельный отчёт по инфляции и цены производителей за июль.

Из корпоративных событий — отчёты ВИ.ру, ЦИАНа, «Европлана» и Банка «Санкт-Петербург». А во вторник совет директоров «Татнефти» обсудит дивиденды за первое полугодие.

• Лидеры: Диасофт
#DIAS (+4,8%), IVA #IVAT (+3,7%), Аренадата #DATA (+3,3%).

• Аутсайдеры: Самолет
#SMLT (-8,4%), РУСАЛ #RUAL (-6,9%), ВК #VKCO (-6,8%), АФК Система #AFKS (-6,7%).

17.08.2026 - понедельник

•
#VSEH Отчет МСФО за 1 полугодие 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Рынок акций резко обвалился до 2136. Что произошло и куда идём?

Облигации FabricaONE AI - премия к депозитам и ставка на ИИ

Высокий спрос со стороны бизнеса на процессы автоматизации драйвит рынок решений на базе искусственного интеллекта. fabricaONE. AI потенциально - первый AI‑эмитент на российском долговом рынке - готовится разместить дебютный облигационный выпуск.

💼 Итак, fabricaONE. AI 18 августа планирует открыть книгу заявок по размещению облигаций в объеме до 3 млрд рублей. Эмитент предложит инвесторам бумаги с фиксированным купоном (доходность - не выше кривой бескупонной доходности Мосбиржи + 475 б. п.) и с переменным (не выше ключевой ставки ЦБ + 375 б. п.). Срок обращения - два года, купоны ежемесячные. Такой выбор дает гибкость: консервативные инвесторы могут зафиксировать доходность, а те, кто готов к колебаниям, сыграть на динамике ключевой ставки.

Организаторы размещения - Газпромбанк, Альфа‑Банк, БКС КИБ. Это серьезный сигнал: институциональные инвесторы видят в эмитенте потенциал, а значит, ликвидность бумаг, скорее всего, будет на приемлемом уровне.

📊 Напомню, что по итогам первого квартала 2026 года fabricaONE. AI увеличила выручку на 16,1% до 5,9 млрд рублей. При этом доля ИИ‑выручки пока составляет 15%, но к 2028 году эмитент планирует довести ее до 40%. С одной стороны, российский рынок ИИ отстает от западного на несколько лет, так что у компании есть окно возможностей. Правда, есть и препятствие: многие предприятия просто не готовы к внедрению ИИ. Перед запуском им приходится наводить порядок в данных, унифицировать справочники и выстраивать систему учёта, а эта подготовка нередко обходится дороже самого внедрения.

Кредитный рейтинг эмитента уровня «А−» со стабильным прогнозом от Эксперт РА и АКРА. Оба агентства выделяют высокий уровень корпоративного управления и значительную долю рекуррентной выручки - это сглаживает сезонность и делает денежные потоки предсказуемее. Долговая нагрузка по показателю чистый долг/EBITDA в 2025 году составила всего 0,3х, а на горизонте нескольких лет ожидается около 1х - вполне комфортный уровень.

Облигации fabricaONE. AI выглядят интересным инструментом для диверсификации: они предлагают премию к банковским депозитам и позволяют инвестировать в перспективный сегмент ИИ. Буду внимательно следить за размещением, а учитывая высокий рейтинг и низкую долговую нагрузку, может быть и поучаствую в нем.

❗️Не является инвестиционной рекомендацией
♥️ Если мои разборы компаний для вас полезны, обязательно жмите лайк статье.

Облигации FabricaONE AI - премия к депозитам и ставка на ИИ

⚡️Два дебютных выпуска fabricaONE.AI

Компания готовит дебютное размещение облигаций объёмом до 3 млрд рублей. Для компании это первый выход на публичный долговой рынок и ещё один этап развития её публичной истории. Ранее fabricaONE.AI сформировала совет директоров с независимыми членами, создала комитеты по аудиту и искусственному интеллекту, утвердила дивидендную политику и готовилась к IPO, однако размещение акций было перенесено из-за ухудшения рыночной конъюнктуры. Средства от выпуска облигаций планируется направить на рефинансирование текущего долга, что позволит компании снизить стоимость заимствований.

🔷Как агентства оценивают компанию

Перед размещением компания получила кредитные рейтинги от двух агентств. АКРА присвоило рейтинг A-(RU), «Эксперт РА» ruA-. В обоих случаях прогноз стабильный. Агентства отмечают сильные позиции на рынке заказной разработки, высокую долю рекуррентной выручки, качество корпоративного управления и умеренно низкую долговую нагрузку.

🔷 Результаты бизнеса

По итогам 2025 года выручка в обновлённом периметре составила 25,5 млрд рублей. Скорр. EBITDA достигла 4,8 млрд рублей, рентабельность по этому показателю составила 18,8%.

По расчётам компании, в расширенном периметре с учётом приобретённых активов чистый долг / скорр. EBITDA составил 0,28х. Компания подтверждает прогноз, что по итогам 2026 года чистый долг / скорр. EBITDA будет не выше 1х.

🔹Первый квартал 2026 года

Выручка компании составила 5,9 млрд рублей и выросла на 16,1% год к году. Валовая прибыль увеличилась в 2,5 раза до 965 млн рублей, а валовая рентабельность выросла на 8,6 п.п. до 16,3%.

Доля рекуррентной выручки составила 41%. Для держателей облигаций это важно, поскольку регулярные платежи делают денежные потоки бизнеса более предсказуемыми. Доля AI-выручки достигла 15%, а к 2028 году компания планирует увеличить её до 40%.

Ждем результаты второго квартала.

🔷 Общие параметры размещения

Компания предложит инвесторам два выпуска общим объёмом до 3 млрд рублей. Срок обращения каждого составит 720 дней. Амортизации нет, купоны будут выплачиваться ежемесячно. Сбор книги заявок предварительно назначен на 18 августа с 11:00 до 15:00 мск, размещение планируется 21 августа.

▪️Выпуск 001Р-01 с фиксированным купоном

Ориентир по доходности установлен не выше КБД Московской биржи + 4,75 п.п. Такой вариант подойдёт инвесторам, которые ожидают снижения ключевой ставки и хотят заранее зафиксировать доходность на два года.

▪️Выпуск 001Р-02 с плавающим купоном

Купон рассчитывается как ключевая ставка Банка России + фиксированный спред. Ориентир по спреду установлен не выше 3,75 п.п. Сейчас ключевая ставка составляет 14%, поэтому при спреде по верхней границе 3,75 п.п. купон на старте составит 17,75% годовых. Итоговый размер купона будет зависеть от спреда, установленного по результатам сбора заявок.

Фиксированный выпуск будет доступен неквалифицированным инвесторам после прохождения тестирования. Для покупки флоатера потребуется статус квалифицированного инвестора.

➕Из дополнительных плюсов

Облигации планируют включить в перечень бумаг высокотехнологичного сектора РИИ Московской биржи. При непрерывном владении более года инвестор сможет воспользоваться налоговой льготой на доход от продажи или погашения бумаг. На купонные выплаты она не распространяется.

🧐Вывод

Оба выпуска выглядят интересно. Для компании это первый выход на публичный долговой рынок, поэтому особенно важно будет посмотреть, как инвесторы оценят эмитента и на каких условиях закроется книга заявок.
Сама буду следить за размещением и принимать решение по объявлению итоговых ставок купонов.

Ставьте 👍

#обзор_компании #облигации
©Биржевая Ключница

⚡️Два дебютных выпуска fabricaONE.AI

Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.

Как устроена проверка данных в календаре выплат

Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.

При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.

С чего начать верификацию

Проверку календаря удобно строить по простому алгоритму:

• Определить, какие именно параметры нужно проверить.

• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.

• Сопоставить эти данные с эмиссионными документами и условиями выпуска.

Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.

Как проверять данные по дефолтам

Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.

Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:

• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.

Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.

Зачем нужны исторические версии календаря

Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.

В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.

Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.

Что важно для регуляторных расчетов и отчетности

В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.

Как подключать ИИ к верификации

Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.

Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.

Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:

1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.

2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:

«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».

3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.

4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:

«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».

Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:

1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:

«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».

2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.

3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.

***

RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.

Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.

Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах

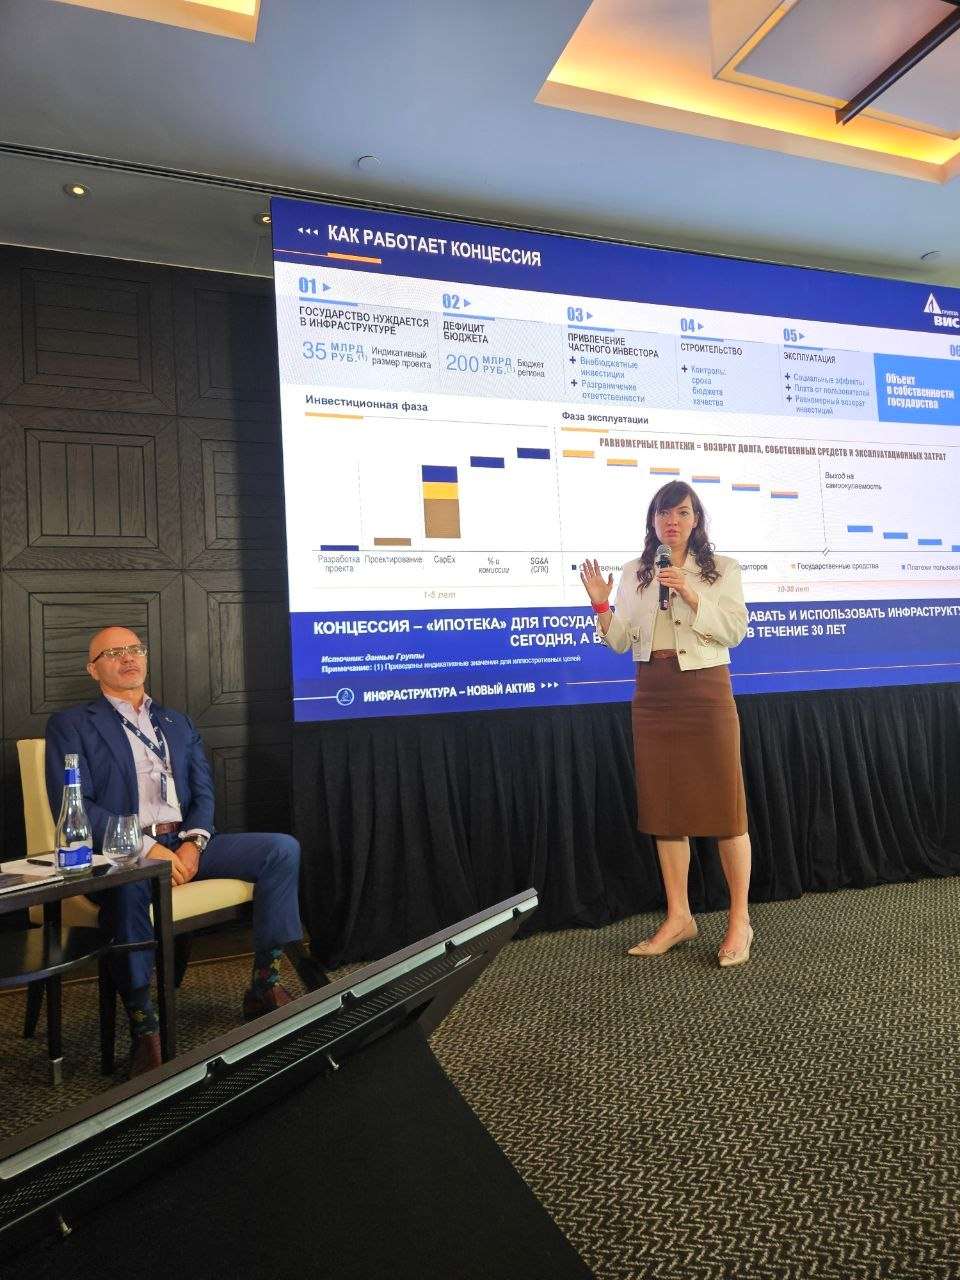
Вчера побывал на Дне инвестора компании ВИС

Внимательно послушал собственника, топ-менеджмент, посмотрел презентацию, после выступления пообщался с командой в кулуарах и задал несколько вопросов, которые обычно не успеваешь задать во время презентации.

Поймал себя на интересной мысли. Часто говорят, что IPO - это экзамен для компании. Согласен, но есть уточнение - думаю, что это экзамен не столько для бизнеса, сколько для его способности объяснить инвесторам, почему его акции будут дороже через 5-7 лет. Здесь проходит ощутимая граница между “хорошей компанией” и “хорошей публичной компанией”.

Сам бизнес ВИС впечатляет. До встречи я воспринимал компанию, скорее, как крупного инфраструктурного подрядчика. Сейчас стало понятно, что строительство для них - лишь начало длинного цикла создания стоимости. Намного важнее то, что после ввода объектов компания получает долгосрочные денежные потоки, которые могут работать десятилетиями.

Вообще, инфраструктура - довольно необычный класс активов, и если девелопер построил/продал дом, то здесь объект дает экономический эффект долгие годы. И да, мне понравилась идея, на которой фокусируется команда: они строят не просто дороги, мосты, аэропорты, они строят долгосрочные инфраструктурные активы.

Единственный момент - осталось ощущение, что инвестиционная история компании намного сильнее способа ее подачи. Менеджмент грамотно и очень подробно объясняет, как работает бизнес, это так. Но ведь инвесторы, в первую очередь, хотят понять, почему владение этими акциями создаст стоимость для акционеров. Впрочем, это уже вопрос IR-коммуникации, а не качества бизнеса.

Буду внимательно следить за развитием этой истории, мне кажется, перед нами одно из самых необычных IPO последних лет. Компания не обещает революцию - она выводит на рынок актив, который раньше частные инвесторы раньше почти не рассматривали как объект долгосрочных инвестиций.

Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.

@pro100IPO
#ВИС

Вчера побывал на Дне инвестора компании ВИС