Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Годовая инфляция ускорилась к 12 октября до 7,22% по оценке Минэкономразвития против 6,35% на конец сентября, а неделя с 6 по 12 октября дала рост цен на 0,11%.
Опрошенные Банком России в октябре 32 экономиста ухудшили прогноз: инфляция по итогам 2026 года ожидается на уровне 7,1%, а средняя ключевая ставка в 2026 году — 14,6% годовых против 12,8% в 2027 году.
Сбербанк $SBER ожидает, что совет директоров ЦБ на заседании 23 октября сохранит ставку на уровне 14% годовых — такой прогноз озвучил первый зампред правления Александр Ведяхин, а условием ее снижения в 2027 году в ЦБ считают сокращение дефицита бюджета.
Расхождение между ускорившейся инфляцией и ожиданием паузы в ставке показывает, что регулятору сложно балансировать между ценами и ростом.
✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.
Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.
Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.
При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.
Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.
Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.
🪙Есть ли у «Самолёта» возможность выйти из кризиса?
Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».
Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.
Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.
Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.
ЛСР. Отчет за 1 пол 2026 по МСФО
Тикер: #LSRG
Текущая цена: 495
Капитализация: 51 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 0.7
▫️ P/S - 0.2
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 5.45 (без учета эксроу)
▫️ EV/EBITDA - 6.23 (без учета эскроу)
Что нравится:
▫️
Что не нравится:
▫️ выручка выросла всего на 0.7% г/г (96.4 → 97.1 млрд);
▫️ чистый долг без учета эскроу увеличился на 6.5% п/п (336.4 → 358.2 млрд). ND\EBITDA вырос с 4.92 до 5.45;
▫️ вырос нетто фин расход на 11% п/п (23.9 → 26.5 млрд);
▫️ остаток на эскроу счетах снизился на 20.7% п/п (217.5 → 172.4 млрд);
▫️ чистый убыток кратно вырос (-2.5 → -57.6 млрд).
Дивиденды:
Размер выплаты определяет СД и, как правило, он составляет не менее 20% чистой прибыль на основе отчета по МСФО за год.
По данным сайта Доход за 2026 год ожидается дивиденд в размере 78 руб (ДД 15.9% от текущей цены).
Мой итог:
Операционные показатели по продаже недвижимости:
▫️ новые продажи -5.1% (254.9 → 241.9 тыс. кв. м);
▫️ введено в эксплуатацию +27.7% (290.8 → 371.3 тыс. кв. м).
Продажи (в тыс. кв. м) выросли в Санкт-Петербурге (120 → 130) и Екатеринбурге (21 → 29), но заметно просели в Москве (113 → 83).
Продажа материалов (г/г):
▫️ песок +51.5%;
▫️ гранитный щебень -2.1%;
▫️ кирпич -12.2%;
▫️ газобетон -2.2%.
Несмотря на снижение продаж, выручка выросла, хотя и очень скромно. С учетом текущего положения сектора это еще нормальный результат (у ПИК, Самолета и Эталона выручка снизилась).
За полгода компания получила огромный убыток по причине обесценения долей в выбывшем дочернем предприятии. Причем история максимально мутная. В феврале ЛСР продала 100% доли предприятия связанной стороне за 3 млрд. При этом стоимость чистых активов проданного актива до обесценения достигала 44.9 млрд (из них, запасы 21.4 млрд, денежные средства 20.2 млрд и нетто дебиторка 1.4 млрд).
И здесь приведу цитату из разбора Арсагеры: "Мы рассматриваем убыток ... как результат вывода капитала.... Мажоритарный акционер своим решением фактически переложил финансовые последствия сомнительной сделки на плечи рядовых акционеров, что является грубейшим нарушением прав собственности".
Но даже если скорректировать результат на это списание, то все равно получится убыток примерно в 10.8 млрд.
Долговая нагрузка продолжает увеличиваться на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.74 до 2.83. Долг растет, а остатки на эскроу уменьшаются.
В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г.
Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (а у ЛСР основные рынки это Москва и Санкт-Петербург). Еще стоит отметить, что в 1 и 2 кварталах доля контрактов с использованием ипотечных средств у ЛСР составляла 64 и 60%. Возможно, будет некоторый всплеск продаж в 3 квартале на желающих успеть оформить ипотеку до изменения условий, но в 4 квартале стоит ожидать снижение количества заключенных контрактов.
Акций компании нет в портфеле и о покупке даже не думаю. Помимо убыточности компании и текущих проблем в секторе сам мажоритарий ЛСР делает все, чтобы нормальный инвестор даже не смотрел в сторону компании. По этой же причине ни о какой справедливой цене речи не идет.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда
Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.
За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.
Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.
Параметры выпуска Вис Финанс БО-П17:
• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026
Рейтинги надежности:
• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)
• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)
Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.
Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.
В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года
• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев
• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца
По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.
Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.
Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Система - игры в Монополию
Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.
💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.
Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.
Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.
💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.
В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.
❗️Не является инвестиционной рекомендацией
♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS
30% доходность — это плата за риск. Насколько опасны облигации Эталон?
После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:
Группа «Эталон» #ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.
Крупнейшим акционером группы на начало текущего года года являлась АФК "Система" #AFKS (71%).
• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.
• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.
• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.
Но есть и светлые пятна:
• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.
• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.
• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.
• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.
По надёжности облигаций мнения разошлись:
• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.
• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.
Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).
При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.
Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.
Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.
По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.
Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.
Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
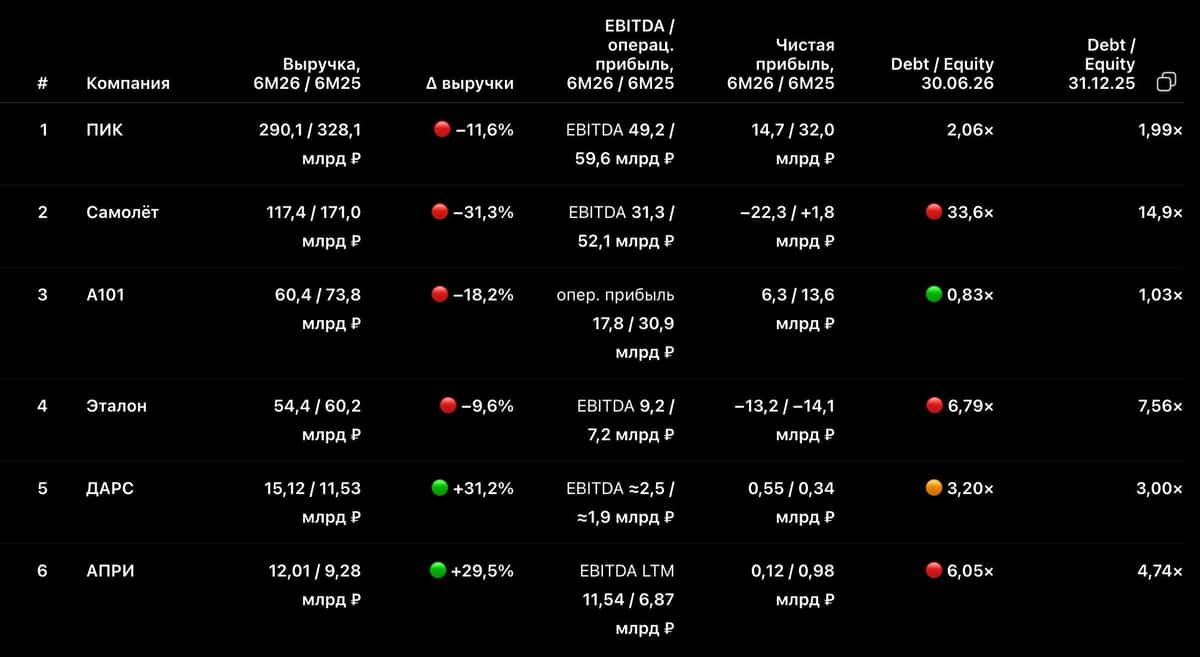
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
Индекс Мосбиржи вырос на 3,5% на словах Трампа о перемирии — Роснефть прибавила 8% · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 14 сентября вырос на 3,5%, закрывшись на уровне 2 361,08 пункта, в моменте прибавляя 3,91%, до 2 370 пунктов.
Рост вызвало заявление президента США Дональда Трампа об энергетическом перемирии России и Украины — взаимном отказе от ударов по энергоинфраструктуре, а также подорожавшая до 107,5$ за баррель нефть Brent.
Лидерами роста стали Роснефть $ROSN , прибавившая 8,3%, и Газпром $GAZP с ростом на 5,8%, также подорожали Татнефть, Новатэк и Лукойл.
Резкий скачок индекса на неподтвержденном официально заявлении показывает, что рынок закладывает геополитическую разрядку заранее, не дожидаясь подтверждения сторон.
Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)
Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨
А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊
Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌
Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑
Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️
Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷♂️
В любом случае кто конечный бенефициар — узнать невозможно. 🕵️
По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉
А хорошее что-нибудь есть? 😅
Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝
У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸
Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦
Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅
Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.
$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3
#самолет #инвестициии
📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!
Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.
📊 Цифры, ибо без них никак.
Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.
Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.
Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.
По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.
⚔️ Сравнение с конкурентами
ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.
Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.
Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.
🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.
$LSRG $PIKK $SMLT $ETLN
ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.
Промомед. Отчет за 1 пол 2026 по МСФО
Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52
Что нравится:
✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).
Что не нравится:
✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
За 2026 год промежуточных выплат не ожидается.
Мой Итог:
Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).
Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.
Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).
FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.
Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).
Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.
По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ПИК $PIKK установил цену выкупа акций у миноритариев при делистинге в размере 551,4 ₽ за акцию — ранее компания называла 537,9 ₽, но скорректировала цифру из-за технической ошибки.
Цена установлена в требовании мажоритарного акционера АО "Активы недвижимости", владеющего 98% акций компании.
Вопрос о делистинге вынесен на внеочередное собрание акционеров 13 октября, дата определения владельцев акций для выкупа — 20 октября.
Повышение цены выкупа после исправления ошибки снижает риски судебных споров миноритариев с мажоритарным акционером.
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "ПИК" $PIKK 7 сентября рассмотрит вопрос о вынесении делистинга компании на внеочередное собрание акционеров.
Одновременно совет определит цену выкупа акций у миноритариев, которым принадлежит менее 2% компании, тогда как мажоритарий "Недвижимые активы" контролирует уже свыше 98%.
Цена выкупа сохранена на уровне апрельской оферты — 551,4 ₽ за акцию, повышенной по требованию ЦБ на 17%; реестр фиксируется 20 октября.
Уход с биржи крупнейшего публичного девелопера после консолидации почти всего капитала в одних руках закрывает историю ПИК как истории для миноритарных инвесторов.
МТС. Отчет за 2 кв 2026 по МСФО
Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home
Мультипликаторы (LTM):
P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02
Что нравится:
✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).
Что не нравится:
✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.
Дивиденды:
Ожидается принятие новой див. политики.
Мой итог:
Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).
Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).
Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).
FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.
Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).
Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.
В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).
В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме