Поиск

США не смогли отказаться от российского палладия

Правительство США не будет вводить пошлины на импорт палладия из России, хотя ранее ожидался обратный вариант: Министерство торговли США весной последовательно объявило об установлении сначала антидемпинговой, затем компенсационной пошлины со ставками 123,83% и 109,1%.

Подобный парадокс вызван постановлением Комиссии по международной торговле США, согласно которому ввоз палладий из нашей страны не наносит существенного ущерба американской промышленности и поэтому Министерство торговли США не будет вводить пошлины, способные уменьшить или полностью заблокировать его импорт.

Он обусловлен особенностями законодательства - мнение Комиссии по международной торговле США обязательно для исполнения Министерством торговли США. По иронии судьбы именно она по жалобе Sybanye-Stillwater и United Steelworkers в августе 2025 года приступила к расследованию в отношении поставок палладия из нашей страны: заявители посчитали, что они субсидируются российским правительством и приносят убытки американским производителем данного драгоценного металла.

Формально они были правы, ведь по данным Геологической службы США, в 2024 году было добыто и, следовательно, выплавлено 10,2 тонны палладия, в 2025 году - 6,2 тонны. Ввоз же палладия в 2024 году равнялся 68,3 тонны, в 2025 году - 92 тонны.

В то же время 37% импорта палладия в США приходилось на долю ЮАР, 36% - России, 6% - Бельгии, 6% - Канады и наша страна в его структуре однозначно не доминировала. Цены на палладий на мировом рынке с 2024 года шли вверх и у Sybanye-Stillwater были вполне приемлемые условия для ведения бизнеса и к тому же она единственная в США компания, выпускающая палладий.

В действительности обвал производства палладия в США был обусловлен неэффективной деятельностью Sybanye-Stillwater, проявившейся в истощении разрабатываемых залежей и отсутствии неосвоенных (надо было нормально финансировать геологоразведку), ошибках в проведении горных работ и проблемах с энергоснабжением, вызвавших в конечном счете увеличение ее издержек. Ее руководству было проще списать свои просчета на субсидируемый экспорт палладия из России, хотя в реальности ни о какой государственной поддержке и речи быть не может - достаточно посмотреть любую базу отечественных правовых актов: в ней ни найдется ни одного документа, предусматривающего субсидирование отгрузок палладия за границу.

Тем не менее в постановлении Комиссии по международной торговле США говорится об его наличии и вместе с тем сообщается об отсутствии угрозы американской индустрии. Налицо явное противоречие и оно может быть объяснено опасениями политиков вызвать дефицит палладия, который нельзя будет компенсировать закупками в ЮАР, Бельгии, Канаде или Зимбабве - тогда бы под ударом оказалось автомобилестроение, нефтепереработка и химия. Напротив, Россия перенаправила бы потоки выпадающего металла в Китай и иные государства с более взвешенной внешней торговлей, особо-то и не потеряв от прекращения его продаж на рынке США.

Татнефть - разворот на 180° или все-таки 360°?

2025 год выдался для нефтяного сектора сложным. Дешевая нефть и крепкий рубль сделали свое дело. Отчет Татнефти $TATN по МСФО за полный год цифрами едва ли нас порадует. Однако ближневосточный конфликт сильно меняет ландшафт инвестиционных идей в нефтегазовом секторе, поэтому давайте во всем этом разбираться.

Что было?
Итак, выручка компании за отчетный период снизилась на 10,3% до 1,82 трлн рублей. Динамика вполне объяснима макроэкономическими факторами: средняя цена на нашу Urals весь год болталась в районе $50–60 за баррель, что ниже средних значений 2024 года на 15%. Укрепление национальной валюты тоже не помогало экспортерам. Тем не менее, просадка по выручке оказалась значительно мягче, чем падение котировок основного сырья, что говорит о высокой устойчивости бизнес-модели.

⛽️ Вопреки всем ограничениям, Татнефть в 2025 году умудрилась нарастить добычу нефти на 2% до 27,83 млн тонн. Это важный маркер, выделяющий компанию среди остальных. Нефтепереработка тоже в плюсе - производство нефтепродуктов выросло на 1% до 17,3 млн тонн. ТАНЕКО продолжает спасать маржинальность в моменты, когда экспорт сырой нефти становится менее выгодным.

📊 Что касается эффективности, то здесь мы видим настоящий обвал чистой прибыли, которая рухнула на 48% и составила 158,6 млрд рублей. Причины кроются в эффекте высокой базы 2024 года, отрицательных курсовых переоценках, «съевших» значительную часть операционного профита, и сокращении топливного демпфера от государства. В итоге не только чистая прибыль упала вдвое, но и свободный денежный поток (FCF). А вот по долгу у Татнефти по-прежнему все хорошо, чистая денежная позиция составляет 32 ярда.

Что сейчас?
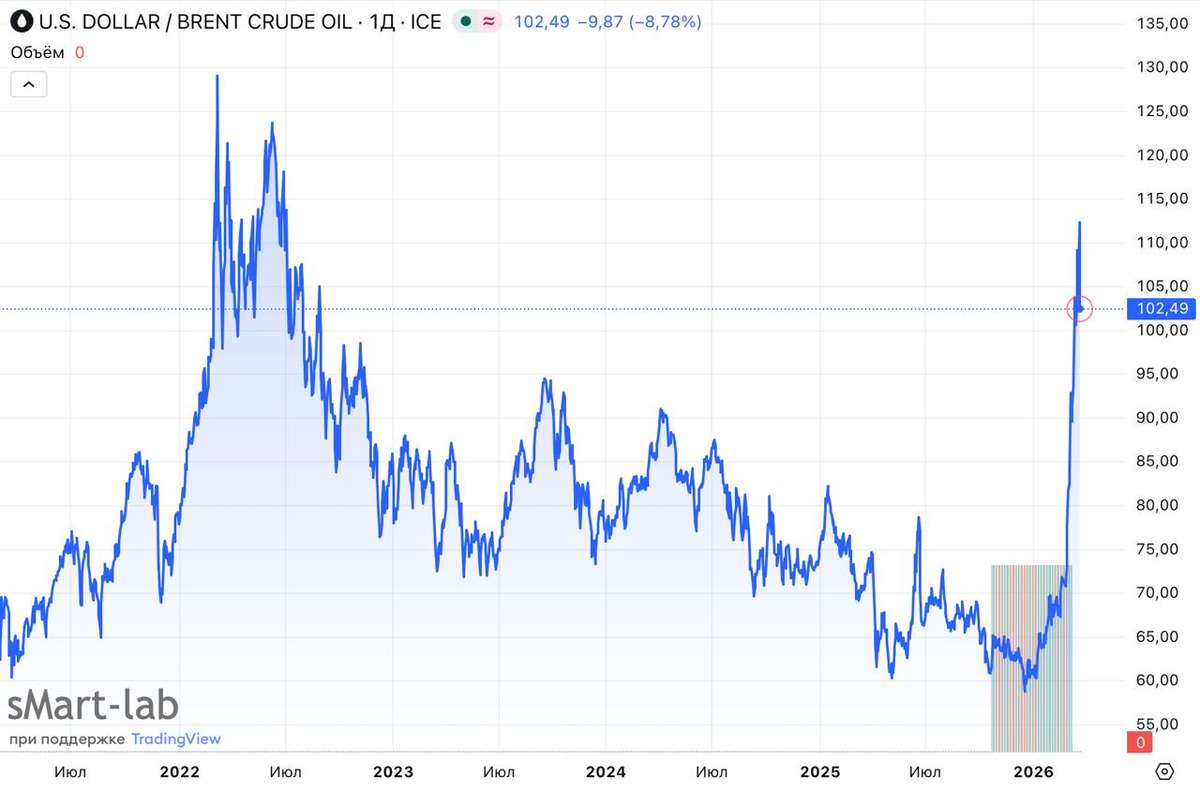
Ормузский пролив, через который проходит около 20% мировой нефти, фактически закрыт для коммерческого судоходства. Brent торгуется в районе $95-105. Дисконт Urals к Brent в начале 2026 года составлявший $20–27, схлопнулся практически до нуля. Конфликт между Ираном и Западом продолжается. Трамп то и дело заявляет об идущих переговорах, но иранская сторона опровергает их.

🤦‍♂️ Поди разбери этих политиков, что там на самом деле происходит. Одно понятно - волатильность сейчас будет повышенная. Лучше давайте о дивидендах поговорим. Напомню, что Татнефть отправляет на выплату 50% от чистой прибыли по МСФО. Дивиденды за первое полугодие составили 14,35 рублей, за 9 месяцев добавили еще 8,13 руб. По итогам года финальный дивиденд ожидается в районе 10–12 рублей, что дает порядка 7-8%.

В сухом остатке имеем крепкий бизнес, который эффективно справляется с операционными вызовами, но страдает от макроэкономической конъюнктуры. Снижение прибыли почти в два раза - это неприятно, но не критично, учитывая отсутствие долгов и ставку на глубокую переработку. Я смотрю на Татнефть как на дивидендную историю с восстановительным потенциалом, но все будет зависеть еще и от геополитики.

❗️Не является инвестиционной рекомендацией

♥️ Ну вот и начали потихоньку разбирать отчеты нефтяников. Следующий на очереди - Лукойл. Ставьте лайк, если мои статьи для вас полезны. Спасибо!

Татнефть - разворот на 180° или все-таки 360°?

Россия переориентирует экспорт палладия

Поставки палладия из России в Европейский Союз показывают устойчивый тренд на снижение: судя по данным Евростата, в сентябре они составили 19,2 млн евро, продемонстрировав минимальный с мая уровень. За девять же месяцев 2025 года они уменьшились на 8% до 248,4 млн евро.

В общем-то причины этой тенденции понятны - Россия продолжает оставаться под санкциями и потребители Европейского Союза осторожничают с нашим палладием. Но и обойтись без палладия тамошнее автомобилестроение, нефтепереработка и химия не могут - в Европейском Союзе он не выпускается.

Производителей же палладия на планете немного - Россия, ЮАР, Зимбабве, США, Канада и еще пара-тройка стран по мелочи. Члены Европейского Союза в данный перечень не входят по естественным соображениям - в нем нет месторождений, отличающихся большими запасами и высокими концентрациями палладия (его неоткуда извлекать).

В результате имеет место дисбаланс - сокращая ввоз палладия из России, Европейский Союз расширяет его из ЮАР, США, Швейцарии и Южной Кореи. В том, что импорт идет из ЮАР и США ничего удивительного нет - в них в 2024 году было выпущено 8 и 72 тонны палладия соответственно.

Швейцария и Южная Корея - не ведущие палладиевые державы, он в них не производится. Он поступает в них, как ни удивительно, из России. Ларчик открывается просто: Россия переориентирует экспорт палладия с Европейского Союза на Азию - отгрузки идут в Китай, Индию, Японию, Южную Корею.

Из Азии в свою очередь напрямую или через Швейцарию российский палладий поступает на рынок Европейского Союза, потребители которого платят за него гораздо дороже, чем могли бы при прежних условиях - сейчас металл торгуется на многолетнем максимуме в 1,394 тыс. долларов за тройскую унцию и особых предпосылок для его удешевления нет. Отсюда вывод - отказаться от отечественного палладия Европейский Союз еще долго не сможет.

🛢️ Татнефть, что с дивидендами? Когда ждать достойных выплат? Перспективы компании

Продолжаем прожарки наших дивидендных компаний. Сегодня на очереди крепкий, региональный нефтяник – Татнефть. Плохо на данный момент всему нефтегазовому сектору. Давай пройдемся по цифрам, как обстоят дела с дивидендами и как платила компания последние 5 лет, погнали!

🛢️ Татнефть — одна из крупнейших российских нефтяных компаний, занимается разведкой месторождений, добычей, переработкой и поставкой на рынок нефтепродуктов.

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Когда встает вопрос, покупать акции той или иной компании (по крайней мере у меня), это не про купить сегодня, а продать завтра и заработать разницу, вопрос больше в фундаментальных вещах, таких как: бизнес-модель, кто управленец, какой сектор, и какие у этого сектора перспективы на ближайшие 10-20 лет. Сегодня поговорим о перспективах Татнефти.

📊 Цифры за 9 месяцев 2025

● Выручка компании: 1,039 трлн ₽ (-9,7% г/г)
● Прибыль: 104,6 млрд ₽ (-39,3% г/г)

Цифры не то что отвратительные, они уже ужасно отвратительные. Если бы не диверсифицированный бизнес компании, то вообще была бы труба. Нефтепереработка и продажа топлива на российском рынке вместе с шинным бизнесом более-менее держат выручку на плаву. С чистой прибылью все видите сами.

Дивидендная политика

Согласно дивидендной политике, Татнефть платит не менее 50% прибыли по МСФО или РСБУ, в зависимости от большей величины. По обыкновенным акциям и префам платят равный дивиденд. Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).

Ожидаемый дивиденд

Смотрим на дивиденды и пускаем скупую мужскую слезу.
По прогнозу от УК Доход, ожидаемый дивиденд татаров на уровне 43 ₽, что дает дивдоходность около 8% годовых.

За 9 месяцев заработали на 33 ₽ на одну акцию, при условии, что выплачивать будут 75% от чистой прибыли, и держим в голове 14 ₽ за 1 полугодие 2025.

💰 Дивиденды за последние 5 лет

● 2021 – 28,82 ₽ (5,18%)
● 2022 – 58,83 ₽ (14,73%)
● 2023 – 62,11 ₽ (11,73%)
● 2024 – 98,54 ₽ (14,26%)
● 2025 – 74,85 ₽ (11,14%)

Давайте посчитаем, сколько бы мы получили дивидендов, если бы вложили в компанию 100 000 ₽ 5 лет назад.

На 100 000 ₽ в январе 2021 года мы могли купить 203 акции.

В итоге, за 5 лет, уже очищенными от налогов, инвестору бы капнуло 57 000 ₽. Окупаемость вложений составила бы 57%.

У Лукойла, Новабев и ФосАгро дела обстояли лучше, а у Роснефти хуже.
Результаты прошлого не обязательно повторятся, возможно, даже ухудшатся, но ведь и улучшится могут. В зеркало заднего вида все умные.

💰 Личная доходность и окупаемость вложений

На сегодняшний день в моем портфеле 218 акций компании. Средняя цена покупки – 452 ₽.

● Вложено в компанию – 98 675 ₽
● Дивидендов получено – 38 259 ₽
● Окупаемость вложений – 38,7%.

Ведется данная статистика для понимания, когда акции той или иной компании выйдут на самоокупаемость, а еще приятно смотреть, когда твой вложенный рубль когда-то с каждым годом приносит все больше и больше прибыли, “старыми деньгами” могут стать только качественные, хорошие бизнесы со стабильными дивидендами, которые со временем становятся только больше.

📉 Что с ценой акций?

Цена акций снижается вместе с дешевой нефтью и крепким рублем. Кто-то как всегда увидит в этом возможность, а кто-то попрощается с акциями компании.

😐 Что имеем в итоге?

Несмотря на все проблемы, компания остается одной из крупнейшей компании нефтяного сектора. Татнефть диверсифицирует бизнес и очень сильно инвестирует в переработку.

Нефть дешевая, рубль крепкий. Все это привело к данному текущему положению. Долг, который долгое время был отрицательным, стал положительным, правда, он совершенно небольшой, но траектория движения негативная.

Основной источник экспорта для Татнефти является нефтепровод “Дружба”, по которому доставляется нефть в страны ЕС. Видится огромный риск введения санкций, но пока эти страны мешают этому, так как других вариантов импорта пока не видят, но это пока, и в ЕС готовы стрелять себе в обе ноги, лишь бы сделать плохо России.

Компания активно уходит в переработку и диверсифицирует свой бизнес. Также не стоит забывать, что 30% акций принадлежит республике Татарстан и это весомая часть бюджета. А если дивиденды нужны республике, то они нужны и нам. Пожелаем компании удачи и правильных инвестрешений, пусть продолжают выплачивать дивиденды три раза в год.

В краткосроке будет больно всем нашим нефтяникам. Ждем положительных геополитических новостей, в первую очередь. Ну а то, что нефть будет необходима и сегодня, и завтра у меня нет сомнений. Многие западные аналитики, которые пророчили падение спроса на нефть и что вот-вот произойдет зеленый переход, сдвигают этот переход вправо.

Не забываем про диверсификацию наших портфелей, не влюбляемся в компанию, и если в ней что-то сильно хрустнуло и сломалось, необходимо от нее избавляться. В моем портфеле татарским нефтяникам выделены щедрые 5%.

💼 В моем портфеле 11 компаний, каждой компании отведен свой вес согласно моей стратегии инвестирования, которая помогает мне не сбиваться с намеченных целей. Всех нас ждет прекрасное светлое будущее, в противном случае мы попадем в рай, а они просто сдохнут. Всех обнял! 💙

✅ Также интересно будет для инвестора в дивидендные акции:

🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен
🛢️ Татнефть, что с дивидендами? Когда ждать достойных выплат? Перспективы компании

Какие козыри прячет Башнефть в рукаве ⁉️

💭 Анализируем преимущества компании, ее стратегию и дальнейший потенциал восстановления позиций на рынке...


💰 Финансовая часть (за 2024 год)

📊 Чистая прибыль "Башнефти" сократилась на 41% и составила 104,667 млрд рублей против 177,409 млрд рублей годом ранее. Несмотря на снижение чистой прибыли, выручка от реализации продукции и доходы от совместных проектов выросли на 10,7%, достигнув отметки в 1,142 трлн рублей. Увеличение доходов произошло благодаря росту выручки от продажи нефти, газа, нефтепродуктов и нефтехимической продукции почти на 11%.

🤔 Однако затраты увеличились на 20%, составив 1,005 трлн рублей. Это привело к снижению операционной прибыли на 29% (до 137 млрд рублей) и уменьшению прибыли до налогообложения на 34,6% (до 136 млрд рублей).


💸 Дивиденды

📛 Башнефть выделяется низким уровнем дивидендных выплат среди российских нефтяных компаний, распределяя лишь четверть своей чистой прибыли. Ожидается, что подобная политика в дальнейшем сохранится.


✔️ Перспективы

💪 У компании значительный потенциал увеличения объемов добычи, сдерживаемый рамками соглашения ОПЕК+. Если бы ограничения были сняты, добыча могла бы вернуться к уровню 2016 года, превышавшему показатели последующих лет примерно на 15%. Однако ожидается незначительное сокращение производства в ближайшие годы ввиду высоких показателей начала 2024-го. По окончании действия договора ОПЕК+ в конце 2026 года возможно значительное ускорение темпов добычи. Благодаря значительному объему нефтепереработки и реализации продукции внутри страны, выручка компании в 2025 году имеет хорошие шансы продемонстрировать большую стабильность относительно среднеотраслевых значений.

↗️ Компания обладает возможностями увеличить ежедневную добычу нефти с текущего уровня примерно в 350 тысяч баррелей в 2025 году до стабильных 380 тысяч баррелей начиная с 2027 года. Это позволит повысить объемы переработки и финансовые результаты без дополнительного приобретения сырья.

🛢️ Башнефть защищена от колебаний цен на нефть благодаря высокому уровню собственного внутреннего потребления — около 90% добытого объема перерабатывается собственными мощностями компании. Средний показатель по российским компаниям составляет порядка 50%, что делает Башнефть менее зависимой от внешних изменений стоимости нефти.


📌 Итог

🤔 Инвесторам стоит обратить внимание на бумаги лишь при заметном увеличении доходности нефтеперерабатывающего бизнеса, подобно тому, что произошло в 2022–23 годах, или же при улучшении рыночной обстановки, включая отмену санкций и устранение скидки на российскую нефть, плюс теоретически возможен возврат утраченных объемов добычи, упавших с 2020 года почти на треть. Совокупность всех перечисленных благоприятных условий способна обеспечить прирост чистой прибыли более чем на 70%, даже при стандартных показателях переработочной маржи.

🎯 ИнвестВзгляд: При увеличении добычи нефти или доли распределения прибыли в виде дивидендов котировки могут продемонстрировать внушительный рост. Привилегированные акции привлекательны своей недооценённостью и стабильными дивидендами.

📊 Фундаментальный анализ: 🟰 Держать - неоднозначные финансовые результаты и отсутствие полноценной финансовой отчетности создает определенную информационную неопределенность.

💣 Риски: ☁️ Умеренные - зависимость от внешних ограничений и возросшие затраты создают для компании новые вызовы, но влияние на сам бизнес оказывают несильное.

✅ Привлекательные зоны для покупки (а-п): 990р / 972р

💯 Ответ на поставленный вопрос: Среди козырей компании стоит отметить переработку 90% добываемой нефти собственными мощностями и возможность увеличить ежедневную добычу до 380 тысяч баррелей к 2027 году без дополнительных вложений.


👇 Реакции к посту приветствуются.


$BANE
#BANE $BANEP #BANEP #Башнефть #Нефть #Нефтепереработка #Инвестиции #Анализ #Нефтедобыча #Энергетика

Какие козыри прячет Башнефть в рукаве ⁉️