Поиск

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки
Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО

Тикер: #ELFV
Текущая цена: 0.387
Капитализация: 24.1 млрд
Сектор: Электрогенерация
Сайт: https://www.el5-energo.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 2.63
▫️ P/BV - 0.31
▫️ P/S - 0.24
▫️ ROE - 12%
▫️ ND/EBITDA - 2
▫️ EV/EBITDA - 3.64

Что нравится:

▫️ выручка выросла на 84.9% г/г (16.1 → 29.7 млрд);
▫️ FCF за полгода увеличился на 85.7% г/г (5.9 → 10.9 млрд);

Что не нравится:

▫️ чистый долг увеличился на 102% к/к (14.5 → 29.3 млрд). ND/EBITDA улучшился с 0.81 до 1.66;
▫️ нетто фин расход вырос на 59% к/к (0.9 → 1.4 млрд);
▫️ убыток -0.9 млрд против прибыли 0.7 млрд во 2 кв 2025;
▫️ дебиторская задолженность увеличилась на 51.8% к/к (7.8 → 11.9 млрд);

Дивиденды:

Пока дивиденды не предусмотрены. Согласно бизнес-плану на период до 2027 года, весь FCF направляется на снижение долга.

Мой итог:

Сразу стоит сказать, что результаты компании искажены консолидацией в отчетности присоединенных АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго".

Операционные результаты (г/г):
▫️ полезный отпуск электроэнергии +38.9% (4.8 → 6.6 ТВтч);
▫️ продажи электроэнергии +42.6% (5.9 → 8.1 ТВтч);
▫️ продажи тепла +231.6% (801 → 2656 тыс ГКал).

Разбивка выручки по сегментам (г/г в млрд):
▫️ электроэнергия +72.1% (9.9 → 17);
▫️ мощность +70.8% (5.1 → 8.6);
▫️ теплоэнергия +256.3% (1.1 → 4.1).

За полгода выручка увеличилась на 50.2% г/г (37.8 → 56.7 млрд).

В отчетном квартале появился убыток. Основной причиной является падение операционной рентабельности с 12.8 до 0.7% из-за присоединения новых активов. Также вырос нетто фин расход (1.1 → 1.4 млрд). За полгода чистая прибыль снизилась на 48.2% г/г (3.2 → 1.7 млрд).

FCF за полгода увеличился за счет разнонаправленного движения OCF (+44.3% г/г, 10.2 → 14.7 млрд) и кап. затратами (-12.4% г/г, 4.3 → 3.8 млрд).
После консолидации присоединенных компаний долговая нагрузка резко возросла, так как чистый долг удвоился, а EBITDA при этом снизилась.

Дешевая оценка по мультипликаторам оправданна на текущий момент. Во-первых, согласно плану компания начнет выплачивать дивиденды не раньше 2028 года. Да и то, пока по словам главы компании в 2028 году будет только рассмотрена такая возможность. Во-вторых, при реорганизации уставной капитал был увеличен на 26.96 млрд дополнительных акций, но при этом присоединенные активы значительно ухудшили рентабельность Эл5-Энерго.

Из-за консолидации двух компаний сложно предугадать прибыль за 2026 год. Если рассчитывать, что итоговая результат будет вдвое меньше прошлого года (5.3 млрд), то это дает P/E 2026 = 4.51. Дивидендов не будет.

Это могло быть хорошей идеей, но Эл5-Энерго "сгрузили" активы плохого качества (ну как минимум, они такие на текущий момент). Долг после реорганизации вырос, а значит вполне возможно в 2028 году будет принято решение не выплачивать дивиденды еще какой-то срок.

Акций компании нет в портфеле. По справедливой цене сложно сказать, так как непонятно как консолидация АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго" повлияет на финансовые результаты хотя бы ближайших пару лет.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.

Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак

Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.

Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS

И это еще не все.

⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.

Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.

Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».

Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.

Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎

Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.

Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎

Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.

Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.

Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦‍♂️

Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎

На этом сегодня все, продолжение истории - завтра, приходите читать!

#Мобиус
@pro100IPO

История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Лукойл. Отчет за 1 пол 2026 по МСФО


Тикер: #LKOH
Текущая цена: 5468
Капитализация: 3.79 трлн
Сектор: Нефтегаз
Сайт: https://lukoil.ru/InvestorAndShareholderCenter

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.98
▫️ P/S - 0.97
▫️ ROE - убыток LTM
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 2.68
▫️ Акт/Обяз - 3.33

Что нравится:

▫️ рост выручки на 8% г/г (1.91 → 2.06 трлн);
▫️ FCF увеличился на 69.5% г/г (324.9 → 550.9 млрд);
▫️ чистая денежная позиция увеличилась на 51.8% п/п (225.8 → 342.7 млрд);
▫️ нетто фин доход вырос в 5.7 раза п/п (3.7 → 21.3 млрд);
▫️ чистая прибыль увеличилась на 52.5% г/г (288.6 → 440.1 млрд);
▫️ очень хорошее соотношение активов к обязательствам.

Что не нравится:

▫️

Дивиденды:

Выплаты дважды в год в размере не менее 100% FCF по МСФО, скор. на уплаченные проценты, погашение обязательств по аренде и расходы на выкуп акций.

По данным сайта Доход выплата за 9 мес 2026 года может составить 557 руб (ДД 10.19% от текущей цены).

Мой итог:

Операционных данных пока нет.

В разборе за 2025 год была "прикидка" по выручке за 1 пол 2025, исходя из пропорций выручки за 2024 год. Расчет давал 1847.7 млрд. В принципе получилось достаточно близко.

Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Разбивку по выручке Лукойл, к сожалению, не показывает начиная с отчета за 2023 год. В 2020 и 2021 годах переработка, торговля и сбыт занимали львиную долю выручки (97%).

Чистая прибыль увеличилась значительно сильнее выручки за счет улучшения операционной рентабельности с 12.8 до 29.7%, уменьшения убытка по курсовым разницам (-69.2 → -18.9 млрд) и снижения эф. ставки налога на прибыль (24.3% vs 50% в 1 пол 2025). Но при этом в 1 пол 2025 была дополнительная прибыль от прекращенной деятельности в 198.3 млрд, которая уже отсутствует в отчетном полугодии. Если сравнивать прибыль от продолжающейся деятельности, то получается совсем разгром в пользу 1 пол 2026 (+387.3% г/г, 90.3 → 440.1 млрд).

FCF заметно вырос на фоне разнонаправленного движения OCF (+11% г/г, 711.6 → 790 млрд) и Capex (-38.1% г/г, 386.6 → 239,1 млрд).
Чистая денежная позиция продолжила увеличиваться, хотя до значений конца 2024 еще очень далеко (там было больше 1 трлн).

С продажей зарубежных активов ясности пока и не наступило. OFAC регулярно продлевает лицензию для их продажи. Срок завершения текущей лицензии - 19 сентября. Судя по всему она будет продлена еще на какой-то срок. По данным Reuters зарубежные активы Лукойла оцениваются в 22 млрд $.

Но даже если продажа произойдет, то есть пару "но":
▫️ вряд ли продажа пройдет без дисконта;
▫️ по предложенной США схеме средства от продажи должны поступить на заблокированные счета, то есть непонятно когда компания получит к ним доступ.

Для 2 полугодия есть как положительные моменты, так и отрицательные. Конфликт на Ближнем Востоке не прекращается, и это поддерживает цены на нефть и нефтепродукты. Как минимум в 3 квартале выплаты по топливному демпферу будут высокими. Также рубль с мая постепенно слабеет. С другой стороны, НПЗ и инфраструктура Лукойла регулярно подвергаются атакам, что приводит к потерям и приостановкам работы заводов на неопределенный срок. С начала июля были несколько раз атакованы пермский, нижегородский и волгоградский НПЗ. В начале сентябре после атаки был пожар на нефтебазе в Сочи.

Если сделать поправку на то, что выручка во 2 полугодии будет меньше из-за влияния атак БПЛА, то по очень примерным расчетам Лукойл получит прибыль в районе 865 млрд. Это дает P/E 2026 = 4.38. За 2025 год компания заплатила 73% от FCF. Если даже взять 70%, то дивиденд за 2026 год получается чуть выше 965 руб (ДД 17.65% от текущей цены). Исходя из этого же расчета за 1 полугодиt Лукойл заработал дивиденд около 557 руб (ДД 10.74% от текущей цены). Но еще раз стоит сказать, что это приблизительные расчеты.

Акции компании держу в портфеле с долей 4.04%, но жду подходящего момента, чтобы закрыть позицию.

Прогнозная справедливая стоимость - 6370 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Лукойл. Отчет за 1 пол 2026 по МСФО

Роснефть - худшие результаты полугодия среди нефтяников

Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

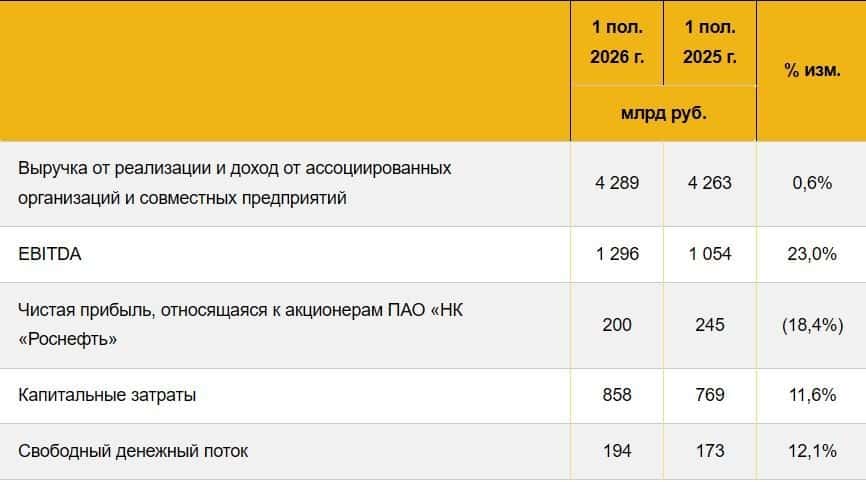
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Роснефть - худшие результаты полугодия среди нефтяников

Лукойл - глоток свежего воздуха


На фоне откровенно слабого сезона отчетов цифры из МСФО Лукойла $LKOH немного порадовали инвесторов, особенно по чистой прибыли. Однако название статьи отсылает нас не к финансовым результатам (далее вы поймете почему), а к общей конъюнктуре на нефтяном рынке. Предлагаю в этой статье со всем разобраться подробнее.

⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 8% до 2,1 трлн рублей. Если первый квартал оказался провальным, то во втором показатели вытянули нас в плюс. Причина кроется в раллирующих ценах на нефть на фоне ближневосточного конфликта. Повторяться не буду, вы и сами видите новые попытки эскалации конфликта между Ираном и США, которые все еще держат Brent выше $90 за баррель.

Тут стоит более детально разобраться в географии продаж, но сделать это будет трудно, ведь Лукойл решил-таки списать зарубежные активы. Ранее Группа выделяла два географических сегмента: «Россия» и «За рубежом». Однако географический сегмент «За рубежом» практически полностью попал в 2025 г. в прекращенную деятельность и руководство приняло решение более не выделять географические сегменты.

📊 Одно можно сказать точно - зарубежные активы потеряны, и если сравнить выручку с докризисными периодами, то мы получим кратное ее падение. В период с 2021 по 2024 годы Лукойл фармил по 4-5 трлн рублей за полугодие. Текущие 2 трлн выглядят довольно скромно. Получается, что сейчас превалируют продажи на внутреннем рынке, да и те страдают от атак БПЛА.

Из свежих новостей: по данным Reuters, четвертый по мощности НПЗ России и второй производитель бензина - Норси (принадлежит Лукойлу) - приостановил переработку 26 августа после удара беспилотника.

💰 Операционные расходы и себестоимость продаж компании за полугодие снизились, что позволило нарастить чистую прибыль на 50% до 430,9 млрд рублей. Аналитики ориентируют нас на 600-800 рублей на акцию в качестве дивидендов, правда, я не настраивался бы на такую щедрую выплату. Средства от продажи зарубежных активов едва ли поступят так быстро, чтобы осуществить такую выплату.

В сухом остатке получаем нефтяника, который наращивает выручку и прибыль на фоне растущих цен на нефть, продолжает разными путями экспортировать свою нефть, но растерял прошлую привлекательность за счет потери зарубежного кластера. Да, дивиденды могут быть неплохие по году, но будущие доходы могут оказаться под давлением. Остается надеяться лишь на хорошую конъюнктуру на спотовых рынках.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку на более менее позитивной ноте. Ставьте лайки, продолжу готовить полезные разборы компаний.

Лукойл - глоток свежего воздуха