Поиск

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

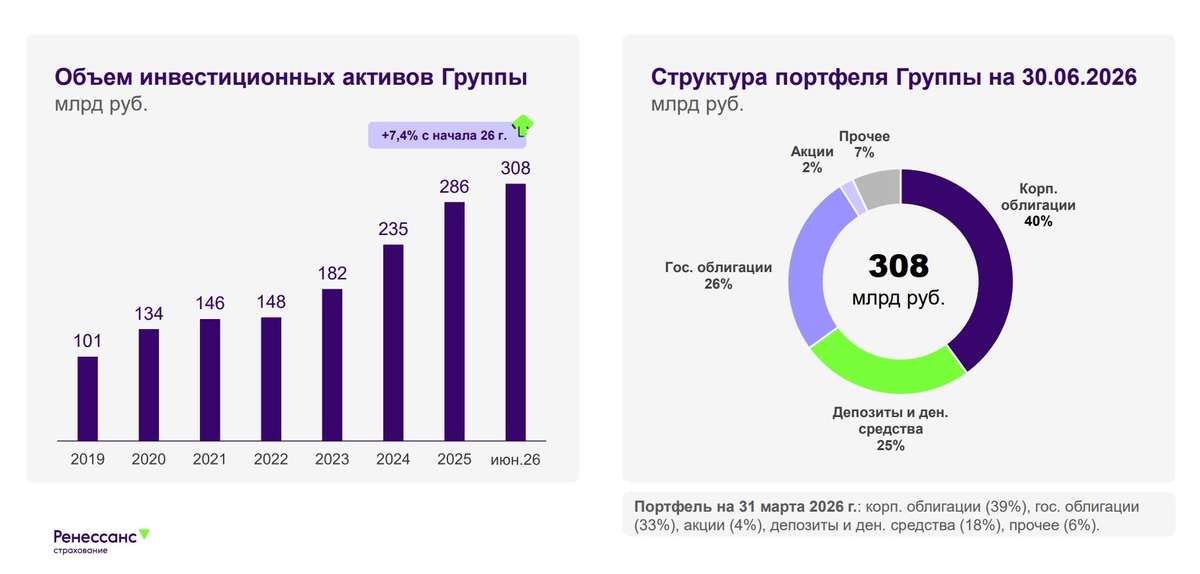
Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

В июне зафиксированы рекордные объемы страхования электрокаров и гибридов

За 1 полугодие 2026 года «Ренессанс страхование» оформила почти втрое больше полисов каско для электромобилей и гибридов, чем за тот же период прошлого года. Июнь стал рекордным - число новых договоров выросло более чем в 3,5 раза к июню 2025-го.

Наиболее популярные марки - Voyah, Evolute, Geely и LiXiang - в совокупности дают почти три четверти всех договоров. Среди них хорошо виден разрыв между покупателями новых машин и рынком подержанных: владельцы Voyah и Evolute страхуют преимущественно новые автомобили, тогда как среди клиентов с Geely и LiXiang около 80% - машины прежних лет выпуска.

Портрет покупателя остается устойчивым: мужчины 72%, средний возраст - 44 года, самая большая группа - от 36 до 45 лет. Молодежь до 25 лет - около 2%.

Географически лидируют Москва и Петербург, однако в июне регионы росли быстрее столиц. Краснодар увеличил число договоров к маю в 2,5 раза, Казань и Нижний Новгород - на 57-67%. Москва и Петербург прибавили по 10-12%.

С 2022 года в компании работает Каско Power - специализированная программа для электромобилей. Она покрывает риски, которых нет в стандартном полисе: повреждение высоковольтного аккумулятора, выход из строя зарядного кабеля и зарядного устройства, самовозгорание. Отдельно предусмотрена эвакуация при полной разрядке батареи - без ограничений по числу выездов. Лимит на обращение без справок составляет до 30% от страховой суммы, что в несколько раз выше среднего по рынку. Тариф при этом сопоставим с обычным каско.

«Каско Power мы запустили, когда электромобиль был редкостью на российских дорогах. За четыре года рынок изменился: другой объем, другой состав марок, другая география. Программа развивалась вместе с ним - сейчас в ней покрыты риски, о которых четыре года назад мало кто думал: разрядка посреди трассы, повреждение кабеля, проблемы с аккумулятором», - говорит Елена Сафонова, управляющий директор «Ренессанс страхование».

* Power (англ.) - «Заряд»

В июне зафиксированы рекордные объемы страхования электрокаров и гибридов

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Наши коллеги по индустрии - «Ингосстрах», «Ингосстрах-Жизнь» и Финансовый университет - проанализировали страховое поведение жителей 36 крупнейших городов страны, пишет Forbes. Делимся основными выводами:

Несмотря на впечатляющие результаты роста всего страхового рынка в 2025 году, уровень проникновения страхования жизни в России пока заметно уступает другим видам страхования. Например, полис каско есть у 16,1% семей, страхование недвижимости — у 17,8%, ДМС — у 13,8%. Почти каждый восьмой опрошенный (11,8%) интересуется страхованием жизни, но фактических держателей полисов — не более 4,7%.

Однако, средний чек по продуктам страхования жизни в 2025 году составил внушительные 1,3 млн рублей — сумма, сопоставимая с первым взносом при покупке жилья в ряде городов. Это свидетельствует об уровне доверия тех, кто уже сделал выбор в пользу продукта. Средний предпочтительный срок страхования по всей выборке — 4,1 года, но 65,3% респондентов готовы страховать жизнь лишь на один год.

Продукт востребован прежде всего экономически активной аудиторией в возрасте 31–50 лет: 46% страхователей — люди в возрасте 41–50 лет, 34% — в возрасте 31–40 лет. На тех, кому за 50, приходится менее 10% полисов. Страхование жизни постепенно завоевывает молодую аудиторию, и это, возможно, главный сигнал о долгосрочном потенциале рынка.

Почти половина респондентов (49,9%) объясняют отсутствие полиса не недоверием к продукту, а конкуренцией с другими финансовыми целями — покупкой жилья, машины, оплатой образования детей.

Еще 26,1% признают, что откладывают решение — риски кажутся отдаленными. То есть, барьеры преимущественно поведенческие, а не структурные. 11,8% респондентов интересуются страхованием жизни, но не решаются из-за недостатка информации. Еще 9% считают продукт сложным. Среди тех, кто допускает покупку полиса в ближайшей перспективе, главным преимуществом называют доступность входа в программу — этот фактор отметили 15,4% респондентов. Далее следуют рекомендации близких (14,8%) и возможность совместить защиту с накоплением (13,3%).

Задача страховых – сделать свои продукты страхования жизни максимально понятными и простыми для клиентов.

Главный барьер для страхования жизни в России — приоритеты клиентов, а не их сомнения

Мал полис, да дорог: почему страховка по подписке становится трендом

Газета «Коммерсант» на днях опубликовала статью на тему страховых подписок. Приводим краткую выжимку и мировые примеры.

Классическая страховка работает по принципу «заплати за год вперёд — и забудь». Новый тренд переворачивает логику: полис на жильё или авто оформляется как подписка — небольшими платежами раз в месяц или квартал, с возможностью поставить на паузу и продлить в пару кликов.

Цифры говорят сами за себя. За 2025 год сборы по страхованию имущества граждан выросли на 8,5% — до 136,9 млрд руб. (данные ЦБ), а вот число проданных полисов подскочило на 90%. Вывод очевиден: люди покупают много дешёвых и коротких полисов. Короткие полисы — это уже почти половина всех продаж.

Примеры с рынка:
«Согаз» — ежемесячное страхование жилья через оплату коммуналки: +135% продаж за год.
«Т-Страхование» — сборы по месячным полисам выросли более чем вдвое г/г.
«СберСтрахование» — 37% клиентов выбрали ежемесячную оплату жилья (ещё 12% — поквартально).
«Ренессанс страхование» — запустила подписку на ОСАГО и каско: каско на 1 или 3 месяца с автопродлением. Треть клиентов оценила новый продукт.

Почему именно сейчас: годовой полис — это дорого и сразу, а привычка платить помесячно (как за музыку и кино) делает модель понятной. Главный клиент — миллениалы и зумеры, которым важны гибкость и свобода отменить в любой момент.

Нюанс, о котором честно стоит сказать: в пересчёте на год подписка обычно выходит примерно на 10–20% дороже разовой оплаты, а выбор рисков — уже. Зато её можно отключить, когда защита не нужна, и не вынимать из бюджета десятки тысяч разом.

Как это работает в мире:

Lemonade (США) — жильё, питомцы, авто и жизнь одной подпиской в приложении, выплаты за минуты с ИИ.
ZhongAn (Китай) — сотни микрополисов «в один клик»: на доставку, гаджет, поездку.
Cuvva, By Miles, Zego (Великобритания) — авто «по часам», «за километр» и помесячно для курьеров.
Getsafe (Германия) — страхование как мобильная подписка с мгновенной настройкой покрытия.
Vitality / Discovery (ЮАР, Великобритания) — подписка на здоровье со скидками за активность: шаги и тренировки.

Перспективы: подписки будут встраиваться в банковские и сервисные экосистемы — там клиента проще удержать. Следующий шаг — полисы-конструкторы и привязка к датчикам «умного дома»: страховка движется от компенсации убытков к их предотвращению. В России направление только разгоняется — и выигрывает тот, кто сделает защиту по-настоящему удобной.

Мал полис, да дорог: почему страховка по подписке становится трендом

RENI увеличила объём страховых премий на 17,3% г/г в 1 квартале 2026 года

Общая сумма брутто подписанных страховых премий выросла на 17,3% г/г и достигла 47,8 млрд руб. благодаря увеличению продаж продуктов накопительного страхования, каско физлицам, ДМС, а также страхования грузов и имущества юрлиц.

Инвестиционный портфель на 31 марта 2026 года достиг 302,4 млрд руб., увеличившись на 5,6%, или 16,0 млрд руб., с начала 2026 года. Состав портфеля на конец отчетного периода: корпоративные облигации (39%), государственные и муниципальные облигации (33%), акции (4%), депозиты и денежные средства (18%), прочее (6%).

Чистая прибыль Группы за 1 квартал 2026 года составила 2,1 млрд руб., на 16,1% ниже г/г.

Коэффициент достаточности капитала (solvency ratio) на 31 марта 2026 года составил 117%, превышая регуляторный уровень в 105%.
 
Сильной стороной Группы является широкая диверсификация по типу клиентов и продуктов. Поэтому на сложном рынке в 1 квартале мы смогли увеличить общие продажи на 17,3% г/г, а по ряду позиций, как, например, имущество юрлиц, где мы стратегически наращиваем присутствие, мы выросли почти на 58% г/г.

Мы прогнозируем рост наших доходов от инвестиционной деятельности в течение года по мере дальнейшего смягчения ДКП. Портфель сформирован с большим потенциалом.

Несмотря на внешние вызовы, наш приоритет неизменен — создание устойчивой, прибыльной и технологичной компании, способной генерировать долгосрочную ценность для акционеров, клиентов и общества в целом.

Подробности вы можете узнать на сайте RENI: –> Инвесторам -> Отчетность -> Финансовые результаты МСФО.

В 13:00 МСК 27 мая 2026 года мы проведем звонок для аналитиков и инвесторов. Детали для подключения можно найти на сайте RENI -> Инвесторам -> Календарь.

RENI увеличила объём страховых премий на 17,3% г/г в 1 квартале 2026 года

Страховой рынок по итогам 2026 года может увеличиться на 5–7% г/г и достигнуть 4,2 трлн руб.

Хотели поделиться свежим обзором «Эксперт РА». По мнению аналитиков, сборы российских страховых компаний по итогам 2026 года могут увеличиться на 5–7% и достигнуть 4,2 трлн рублей.

По росту всего рынка мы согласны с аналитиками, а вот по сегментам рынка у нас другой взгляд: рост в life на 10+% г/г, а в non life – 0 или 5% роста всего.

Эксперты полагают, что страхование жизни (life), которое остается крупнейшим сегментом рынка, резко замедлится. В 2025 году оно выросло на 10,8%, а в 2026-м может прибавить не более 3% или вовсе остаться без роста. Главная причина — прекращение продаж инвестиционного страхования жизни и переход клиентов в накопительные и долгосрочные продукты.

Зато сегмент non-life, куда входят ОСАГО, каско, ДМС и имущественное страхование, может вырасти на 9–10%, до 1,9 трлн рублей. Основным драйвером станет автострахование: сборы по ОСАГО и каско могут увеличиться на 7–10% из-за роста убыточности, подорожания ремонта и автозапчастей.

ДМС, по прогнозу, прибавит 10–12% и достигнет 362 млрд рублей. Рост будет поддерживать медицинская инфляция и корпоративные программы, которые работодатели используют как инструмент удержания сотрудников.

Наиболее высокие темпы роста могут показать страхование имущества юрлиц и граждан. Их поддержат снижение ключевой ставки, восстановление кредитования и инфляционный рост тарифов.

Эксперты считают, что страховой рынок в 2026 году будет расти умеренно, заметно медленнее, чем в предыдущие годы. Главными факторами останутся динамика ключевой ставки, восстановление кредитной активности, стоимость ремонта, медицинских услуг и строительных работ.

Страховой рынок по итогам 2026 года может увеличиться на 5–7% г/г и достигнуть 4,2 трлн руб.

Сегмент Non-Life RENI опубликовал отчетность по ОСБУ за 1 кв. 2026 г.

Сегодня на e-disclosure.ru мы опубликовали отчетность ПАО «Группа Ренессанс Страхование» по ОСБУ за 3 месяца 2026 года, которая включает в себя только наш бизнес Non-Life страхования («Страхование иное, чем страхование жизни»).

Выручка сегмента в 1 кв. 2026 г. увеличилась на 2,8% г/г до 18,2 млрд руб., чистая прибыль составила 680,6 млн руб. с падением на 69% г/г. Обращаем внимание, что показатели по прибыли за 1 кв. 2025 года были пересчитаны, по сравнению с опубликованными год назад, в результате чего чистая прибыль Non-life за 1 кв. 2025 года выросла с 1,7 млрд руб. до 2,3 млрд руб.

Комментарий:

Мы рекомендуем инвесторам полагаться на групповую отчетность по МСФО за 1 кв. 2026 г., которая будет раскрыта в мае 2026 года, т.к. расхождения между ОСБУ сегмента Non-Life и МСФО всей Группы на уровне чистой прибыли могут быть существенными. Отчетность по ОСБУ учитывает результаты внутригрупповых операций, которые элиминируются в рамках групповой отчетности. В следствие этого чистая прибыль Группы по МСФО за тот же период может быть существенно выше за счет прибыли нашего Life сегмента.

В 1 кв. 2026 года основным драйвером роста Группы в премиях остается сегмент Life. Наш сегмент Non-Life тоже показывает рост продаж, несмотря на общее сжатие рынка Non-Life страхования. В некоторых сегментах Non-life мы показываем рост в диапазоне 15-60% г/г (каско ФЛ, имущество ЮЛ).

Мы уделяем внимание не только масштабированию бизнеса, но и качеству его экономики. Для этого мы точечно поднимаем тарифы, чтобы компенсировать накопленную инфляцию в ремонтах транспортных средств и в медицинских услугах, а также корректируем работу с нашими контрагентами, сокращаем операционные затраты. В результате в 1 кв. 2026 года мы видим улучшение страхового результата в сегменте Non-Life, по сравнению с 4 кв. 2025 года. Наши меры должны давать эффект и далее в течение года.

Мы прогнозируем рост доходов от инвестиционной деятельности в 2026 году по мере дальнейшего смягчения ДКП, однако в 1 кв. 2026 года инвестиционный портфель был под давлением из-за расширения спреда в доходности между короткими и длинными ОФЗ, который, по оценкам аналитиков, должен нормализоваться в будущем.

Сегмент Non-Life RENI опубликовал отчетность по ОСБУ за 1 кв. 2026 г.

Газета «Коммерсант» выпустила тематическое приложение о страховом рынке

Для удобства подготовили краткие выжимки из статей. Полные версии читайте на сайте издания.

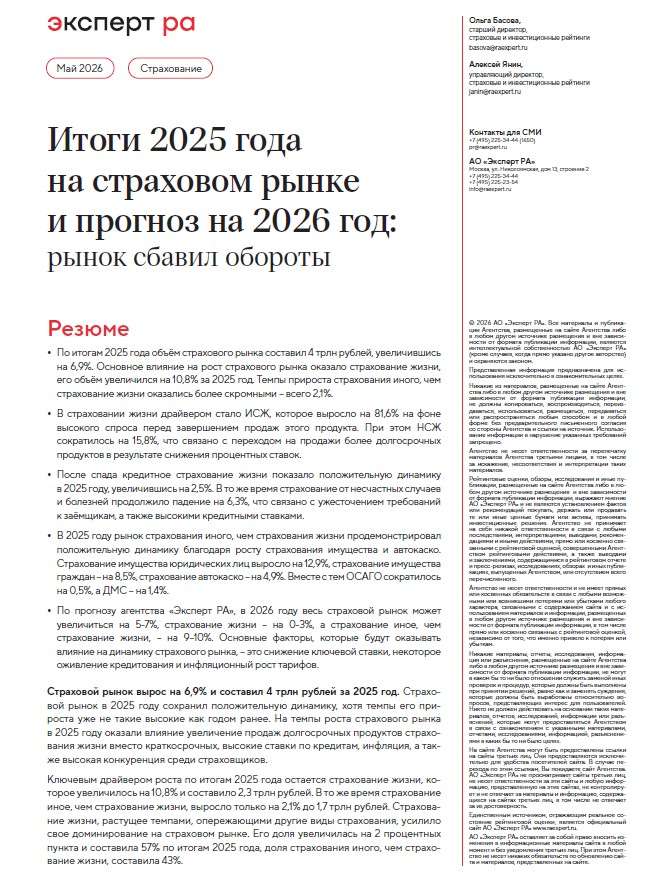
В 2025 году страховой рынок продолжил рост. Совокупный объем рынка составил около 4 трлн руб., а прирост — 6,9%. Главный источник роста — страхование жизни: его сборы выросли на 10,8% до 2,3 трлн руб., тогда как сегмент non-life прибавил 2,1% и достиг 1,7 трлн руб. В результате доля life-сегмента выросла до 57% рынка, а non-life сократилась до 43%.

Рынок выглядит устойчивым. Чистая прибыль страховщиков в 2025 году составила 502,3 млрд руб., что на 8,5% выше уровня 2024 года; рентабельность капитала — 27%. Усилилась концентрация: на топ-10 страховщиков пришлось 75,1% всех премий.

Ключевой драйвер рынка в 2025 году — сегмент life. Крупнейшим сегментом осталось накопительное страхование жизни (НСЖ): несмотря на снижение сборов на 15,8%, его объем составил 1,2 трлн руб. Падение НСЖ не означает деградацию сегмента. 2024 год был аномальным из-за ажиотажного спроса на короткие полисы НСЖ как альтернативу депозитам; в 2025 году рынок вернулся к более длинным договорам и более органичной динамике.
С 2026 года ИСЖ больше не продается, и отрасль делает ставку на долевое страхование жизни (ДСЖ). ДСЖ рассматривается как более прозрачный страховой формат: инвестиционная часть взносов клиента размещается через ПИФы, а сами фонды должны соответствовать строгим требованиям по надежности, ликвидности, прозрачности портфеля. Для рынка это важный поворот: life-страхование все сильнее сближается с wealth management, но под жестким надзором регулятора.

При этом в 2025 году объем ДСЖ пока был небольшим — 26,5 млрд руб., то есть продукт только стартует и еще не компенсирует масштаб уходящего ИСЖ. В 2026 году рынок life, вероятно, пройдет период адаптации: драйвер роста сохраняется, но его механизм меняется, а клиенту придется привыкать к большей вариативности и, вероятно, большей осознанности выбора.

В non-life-сегменте 2025 лучшие результаты показало страхование имущества: имущество граждан выросло на 8,5% до 136,9 млрд руб., имущество юрлиц — на 12,9% до 170,3 млрд руб. Также положительную динамику показало каско: +4,9%, до 338,8 млрд руб. Рост имущественного страхования поддерживается не только традиционным спросом, но и появлением новых рисков: атаки БПЛА, диверсии, климатические события, технологические угрозы. Люди и бизнес стали иначе смотреть на защиту активов, жилья и грузов. Это поддерживает как классические имущественные продукты, так и спрос на новые формы покрытий.

Главным аутсайдером массового non-life стало ДМС: снижение сборов на 1,4% до 323,7 млрд руб. При этом в 2026 году ожидается восстановление и рост на уровне инфляции медуслуг или выше.

В ОСАГО проявился дисбаланс: средняя выплата выросла на 17%, тогда как средняя премия снизилась на 4,4%. Это и стало одной из причин расширения тарифного коридора Банком России в декабре 2025 года. Смысл реформы — дать страховщикам больше свободы в ценообразовании и уйти от перекрестного субсидирования, когда аккуратные водители доплачивают за высокорисковые категории. На 2026 год важным направлением становятся короткие и сверхкороткие полисы.

Выводы: (1) Рынок остается растущим, но качество роста усложняется. (2) Страхование жизни — центр отрасли, но внутри него идет смена модели. НСЖ нормализуется, ДСЖ только набирает форму. Это означает перестройку рынка вокруг более инвестиционно сложных и регуляторно структурированных решений. (3) Non-life не стагнирует, но растет точечно. Сильнее всего выглядят имущество и часть моторных видов; слабее — ДМС по итогам 2025 года, хотя в 2026-м по нему ожидается восстановление. (4) Новые риски - БПЛА, диверсии, утечки данных, кибератаки и климатические угрозы одновременно создают спрос и повышают убыточность. (5) Рынок движется к персонализации: короткие полисы, более гибкие тарифы, встроенные цифровые сервисы.

Газета «Коммерсант» выпустила тематическое приложение о страховом рынке

🟣🟡 Ренессанс. Да, мы в плюсе. Да, это надолго 🤷‍♂️

💭 Диверсификация бизнеса — от страхования до цифровых платформ помогает компании сохранять стабильность и закладывать основу для будущего роста...


💰 Финансовая часть (2025 год)

📊 Темпы роста премий составили 25,8%. Основные факторы успеха: значительный подъем продаж продуктов накопительного страхования жизни (рост +53,6% относительно 2024 года), увеличение спроса на КАСКО среди физических лиц (+26,5%) и существенный скачок показателей по страхованию имущества юридических лиц (+104,6%).

😱 Наиболее заметный вклад внес сектор life-продуктов, демонстрируя динамику роста в размере 53,6%. Non-life-направление также показало положительную тенденцию с увеличением на 2% за год. Это связано главным образом с расширением клиентской базы и продолжающимся поступательным развитием прежних сделок. Страховые полисы, заключённые ранее, сохраняют свою доходность в течение длительного периода времени, обеспечивая стабильные поступления прибыли даже спустя годы после заключения договора.

🔀 Инвестиционная деятельность продемонстрировала положительный рост на уровне 29,6%. Убыток вследствие колебаний валютных курсов увеличился на 26,1% и достиг суммы в 1,1 млрд рублей. Затраты операционной деятельности уменьшились на 1,1%. Доход до налогообложения повысился на 17,1%. Однако повышение налоговой нагрузки привело лишь к незначительному увеличению чистой прибыли на 2%.

💼 Инвестпортфель увеличился на 22%. Наиболее значительно выросло количество вложений в государственные облигации — на 69%, вложения в корпоративные бумаги прибавили 37,5%. Средняя продолжительность инвестиций различается в зависимости от сегментов рынка: в секторе non-life преобладают краткосрочные облигации сроком примерно 1,5–2 года, тогда как в сегменте life применяются долгосрочные финансовые инструменты с периодом обращения от пяти лет и больше.

😎 Доходы от процентов по финансовым активам возросли на 70,1%; аналогичные показатели по депозитам и кредитам увеличились на 32,1%. Переоценка стоимости финансовых инструментов принесла 9,1 млрд рублей, тогда как годом ранее была зафиксирована отрицательная переоценка в размере 10,4 млрд рублей. Годовая средняя ставка доходности по финансовым активам составила 13,6%, доходность же по размещенным депозитам и выданным займам достигла уровня 15,8%.


💸 Дивиденды

👌 Менеджмент рекомендует Совету директоров рассмотреть вопрос выплаты дивидендов по результатам 2025 года в сумме 5,9 рубля на одну акцию. Таким образом, совокупный дивиденд за весь отчетный период составит 10 рублей на акцию, аналогично уровню предыдущего года.

⏯️ Предполагается, что в 2026 году показатель прироста прибыли будет умеренно низким ввиду уменьшения базовой процентной ставки. Сокращение дохода от инвестпортфеля будет частично перекрыто его общим ростом и положительным эффектом переоценки ценных бумаг, хотя этот эффект частично будет нейтрализован новыми правилами учета финансовых обязательств по договорам страхования. Начиная с 2027 года руководство ожидает ускорения динамики роста прибыли.


❇️ Сегменты

📍 Non-life - Страхование иное, чем страхование жизни

🚘 Хотя продажи новых автомобилей в России в 2025 году упали на 15,6% по сравнению с 2024 годом согласно данным «Автостат», страховые премии в сфере автострахования выросли на 4,2% и достигли 46,4 млрд рублей. Продажи КАСКО физическим лицам увеличились на 26,5% и составили 17,9 млрд рублей.

🚗 Российский рынок ОСАГО продолжает эволюционировать положительно. В декабре 2025-го Центральный банк России расширил диапазон тарифов и скорректировал региональные коэффициенты. Теперь более рискованные водители платят дороже, однако средний чек по страховкам остается стабильным благодаря скидкам для осторожных участников дорожного движения. Начиная с сентября 2026 года, наличие полиса ОСАГО будет контролироваться дорожными камерами. Параллельно рассматривается предложение увеличить лимит компенсационных выплат по ОСАГО до 2 млн рублей, чтобы учесть инфляционное удорожание автотранспорта и запчастей.

🧑 Премии по ДМС снизились на 7,8% до 11,9 млрд рублей. Несмотря на замедление, долгосрочный потенциал российского рынка ДМС остаётся высоким. Согласно прогнозам, рынок платных медицинских услуг в 2026 году увеличится на 15,3%, составив порядка 2,67 трлн рублей. К 2030 году ожидается устойчивый годовой прирост рынка на уровне 13,4%.

📍 Life - Страхование жизни и инвестиционные продукты

🛜 После двухлетнего резкого подъема российский рынок страхования жизни постепенно стабилизируется, возвращаясь к умеренному ежегодному росту на уровне 7-10%. Компания продолжала активно развивать собственные каналы продаж, доля которых в общем объеме реализации продукции Life-сегмента составила 18%, причем 22% из них обеспечили продажи через цифровые каналы, рассматриваемые руководством компании как одно из приоритетных направлений.

⏯️ В связи с ослаблением денежно-кредитной политики и восстановлением потребительских настроений ожидаются позитивные тенденции на рынке страхового кредитования жизни. Прогнозируется, что наибольшей популярностью начнут пользоваться страховые продукты с переменной доходностью, а также долгосрочные договоры страхования сроком свыше 5 лет.

📍 Нестраховые проекты

🏥 В 2025 году аудитория активных пользователей сайта Budu.ru (маркетплейс медицинских сервисов) увеличилась до 24,5 тысяч человек, а количество совершенных заказов составило 41,4 тысячи. Платформу пополнили 6247 учреждений здравоохранения и диагностических центров от 178 известных медицинских сетей. В планах укрепить ключевые партнёрства, ускорить привлечение новых поставщиков и потребителей и расширить возможности для монетизации площадки.

🤐 В 2025 году численность зарегистрированных пользователей платформы «Просебя» (сервис повышения устойчивости команд) перевалила за отметку в 370 тысяч сотрудников из более чем 400 крупных корпораций, при этом интенсивность взаимодействий с сервисом поднялась на 40%. Команда сервиса целенаправленно увеличивает базу корпоративных заказчиков из разных сфер экономики.

🚙 Запущенный в феврале 2025 года проект Fleet2Click (автоаукцион) быстро добрался до точки окупаемости, обеспечив значительное количество успешных торгов. Основным товаром остаются легковые машины, однако возрастает спрос и на грузовики, лёгкий коммерческий транспорт. Среди новшеств появились дополнительные сервисы по диагностике автомобилей на выезде, временному хранению транспорта и предварительному расчёту рыночной стоимости автомобиля.

📚 Проект «Анатомия авто» (образовательный ресурс) существенно улучшил свое положение и перешёл в фазу активного расширения аудитории — рекомендации платформы обеспечивают 89% просмотров материалов. Годовой охват проекта достиг 5,2 миллиона зрителей, увеличившись пятикратно по сравнению с показателями 2024 года. Благодаря уникальным и увлекающим материалам «Анатомия авто» укрепляет доверие к бренду «Ренессанс страхование», одновременно снижая затраты на рекламные интеграции.


📌 Итог

🤔 Страховые премии демонстрируют уверенный двузначный рост, основным катализатором которого выступает сектор страхования жизни. Ведущими источниками роста стали продукты накопительного страхования жизни, страхование КАСКО и имущество юридических лиц. Тем не менее, рост прибыли за год составил лишь 2%, поскольку были повышены налоговые обязательства.

💪 Основой устойчивого развития бизнеса является именно сегмент life-страхования. Продажи накопительных страховых продуктов (НСЖ) выросли на 53,6%, формируя значительную часть общего объема премий. Важнейшую роль играет длительная природа этих продуктов: приобретенные сегодня полисы продолжают приносить доход компании многие годы вперед, создавая надежную основу для будущих денежных потоков. В сегменте non-life наблюдается более спокойная динамика, однако даже здесь компания показывает стабильность: несмотря на сокращение числа покупок автомобилей в России, премии по автострахованию увеличились на 4,2%.

🧐 Одним из ключевых факторов поддержки прибыли в 2025 году стало успешное управление инвестиционным портфелем. Объем портфеля вырос на 22%, а высокие процентные ставки позволили резко увеличить инвестиционные доходы. Инвестиции вновь подтвердили свою значимость в структуре доходов страховых компаний. На ближайшие годы ожидания более сдержаны. Снижение ключевой ставки окажет давление на доходность инвестиционного портфеля, однако компания намерена компенсировать это за счет увеличения объемов активов, расширения сегмента life-страхования и улучшения эффективности non-life-подразделения, а также за счет положительного эффекта переоценки активов и возможной благоприятной курсовой разницы в условиях укрепления иностранной валюты, что позволит компенсировать убытки предыдущих лет.

💹 Общая картина выглядит стабильно: компания успешно повышает объемы премий, развивает инвестиционную активность и поддерживает высокую капитализацию. Перспективы долгосрочного роста прибыли во многом зависят от изменений процентных ставок и дальнейшей экспансии сектора страхования жизни.

🎯 ИнвестВзгляд: При успешной реализации планов руководства по достижению двузначного роста в 2026 году и дальнейшему ускорению роста прибыли после 2027 года, акции компании представляют интерес. Актив удерживается в среднесрочном портфеле.

📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные операционные показатели и амбициозные планы роста.

💣 Риски: ☁️ Умеренные - высокая чувствительность компании к изменениям ключевых экономических индикаторов и, как следствие, волатильность активов нивелируются общей диверсификацией бизнеса.


Жизнь прекрасна, особенно если застрахована! 🤷‍♂️


$RENI
#RENI #Ренессанс #Страхование #КАСКО #ДМС #Инвестиции #Дивиденды #ИнвестВзгляд #Анализ #Риски
🟣🟡 Ренессанс. Да, мы в плюсе. Да, это надолго 🤷‍♂️

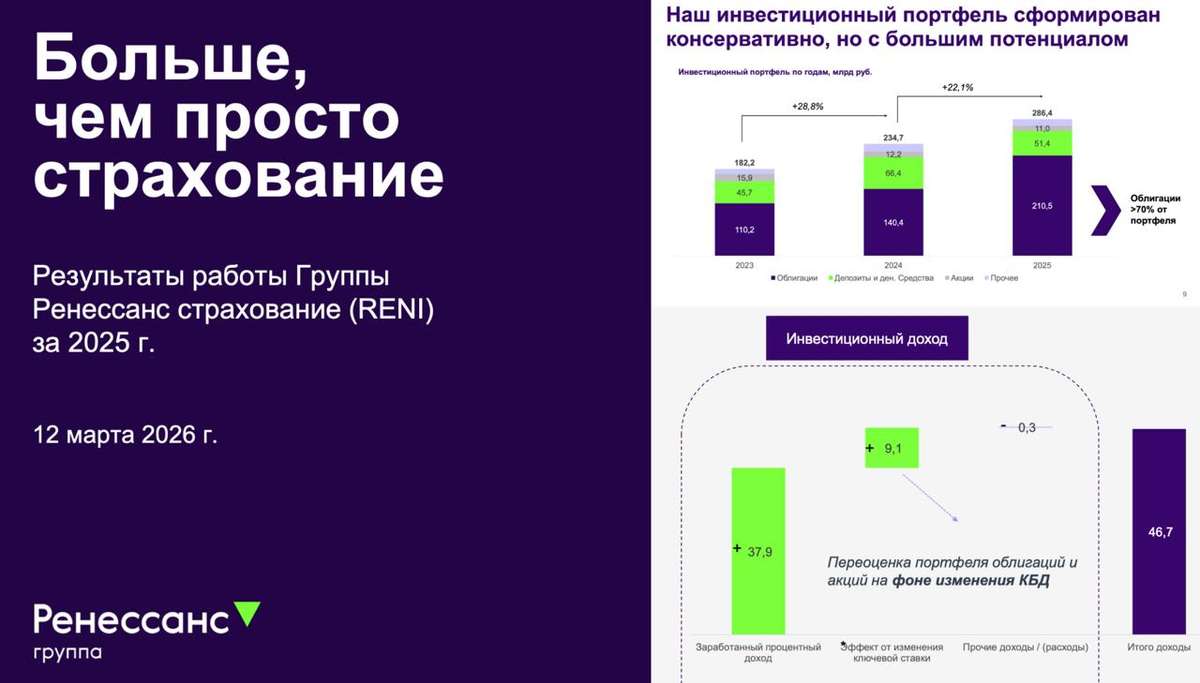
Ренессанс - «больше, чем просто страхование»

Слоган компании из презентации к отчету за 2025 год звучит крайне наглядно, ведь Ренессанс действительно зарабатывает не только на страховании и смежных сегментах, но и на своем инвестиционном портфеле. Я обложился всеми презентациями, отчетами и вебкастами Группы со Дня Инвестора, и сегодня предлагаю подбить итоги прошлого года, изучить перспективы и риски эмитента.

🏦 Итак, суммарные премии Ренессанс Страхование $RENI в 2025 году выросли на 20,8% до 205 млрд рублей. Несмотря на общее замедление роста рынка относительно 2024 года, Рени чувствует себя гораздо увереннее прочих. Ключевым драйвером роста стал сегмент НСЖ (накопительное страхование жизни), который вырос на 53,6% до 116,4 млрд рублей и уже занимает почти 57% от всех премий.

В целом сегмент Life показал отличную динамику и подрос на 35%. А вот сегмент non-life вырос всего на 2% год к году, «автострахование» в нем прибавило 4,2%. Скромная динамика, но если учитывать общее падение продаж авто в 2025 году, рост на 26% в сегменте КАСКО для физлиц, выглядит позитивно.

И все же расти становится все сложнее за счет конкуренции между страховщиками и охлаждения кредитования. Тарифы поднимать некуда, а расходная часть раллирует вместе с инфляцией (на автозапчасти она гораздо выше, чем базовая). Об эффективности мы еще поговорим, но за этим сегментом стоит понаблюдать.

💰 Далее перейдем к инвестиционному портфелю Группы, который на конец 2025 года достиг 286,4 млрд рублей, увеличившись на 22,1%. Его диверсифицированная структура приносит осязаемый доход: 37,9 млрд рублей пришлось на процентный доход и еще 9,1 млрд на переоценку активов после снижения ключевой ставки ЦБ. Учитывая тренд на снижение ключа, можно ожидать дальнейших положительных переоценок. Справедливости ради отмечу, что и начисление регулярных процентов тоже растет, что снижает общий результат, но не сильно.

В итоге чистая прибыль Группы за 2025 год увеличилась на 1% до 11 млрд рублей. Такая скромная динамика объясняется переходом на новый стандарт учета операций по договорам страхования МСФО 17. Все это не помешало менеджменту рекомендовать СД финальные дивиденды за 2025 год в размере 5,9 рубля на акцию, что предполагает доходность в 6,3%.

⚖️ Ренессанс давно вышел за пределы страхования. Компания активно развивает маркетплейс медицинских услуг «budu. ru», сервисы «просебя» и «fleet2Click». Ее инвестиционный портфель генерирует доход при любом векторе ключевой ставки, а основной бизнес растет лучше рынка. Вишенка на торте - дивиденды! Однако рисков тоже хватает - это и высокая база прошлых лет по НСЖ, и структурные проблемы рынка автострахования.

Правда, они меня не слишком пугают, компания мне нравится. По финансовым показателям в 2026 году мы скорее всего получим небольшой рост, а вот дальше - интереснее. Цель Группы вернуться к рентабельности капитала (ROATE) выше 30%, что дает среднегодовой темп роста (CAGR) чистой прибыли в ~20% на горизонте 2027-2029 гг.

❗️Не является инвестиционной рекомендацией

❤️ Еще одна полезная статейка вам к утреннему кофе подъехала. Накидайте ей побольше лайков, это важно для меня!

Ренессанс - «больше, чем просто страхование»

В 2025 году Группа Ренессанс страхование увеличила объем страховых премий на 21% г/г

Опубликовали отчетность по Группе по МСФО за 2025 год. Подробные материалы вы найдете у нас на сайте в разделе «Инвесторам». В 12:00 начнется День инвестора с онлайн трансляцией на странице компании в VK: https://vkvideo.ru/@renins

Основное:

Суммарные премии Группы в 2025 году выросли на 20,8% г/г до 205,0 млрд рублей. Ключевые драйверы: продукты накопительного страхования жизни (+53,6% г/г), каско физлицам (+26,5% г/г), страхование имущества юрлиц (+104,6 г/г).

Чистая прибыль Группы за 12 месяцев 2025 года выросла на 2% г/г до 11 млрд рублей. С 1 января 2025 года страховые компании РФ должны отчитываться по новому стандарту учета операций по договорам страхования МСФО 17 «Договоры страхования», который заменил стандарт МСФО 4. Переход на МСФО 17 оказывает значительное влияние на ряд финансовых показателей, включая чистую прибыль. Кроме того, переход предполагает пересчет показателей за прошлые периоды в соответствии с новым стандартом. В результате, чистая прибыль Группы за 12 месяцев 2024 года, в соответствии со стандартом МСФО 4 составляла 11,1 млрд руб., а в соответствии с новым стандартом МСФО 17 этот показатель равен 10,8 млрд руб.

Инвестиционный портфель на 31.12.2025 года достиг 286,4 млрд рублей, увеличившись на 22,1%, или 51,8 млрд рублей, за 2025 год. Состав портфеля на конец отчетного периода: корпоративные облигации (41%), государственные и муниципальные облигации (33%), акции (4%), депозиты и денежные средства (18%), прочее (4%).

Показатель средней годовой рентабельности собственного капитала (RoATE) достиг по итогам 2025 года 27,9%, что подтверждает высокое качество наших активов и приверженность стратегии прибыльного роста.

Коэффициент достаточности капитала (solvency ratio) на 31.12.25 г. составил 125%, существенно превысив регуляторный уровень в 105%.

Менеджмент рекомендует Совету директоров рассмотреть вопрос о выплате дивидендов в размере 5,9 рубля на акцию, или 3,3 млрд рублей в абсолютном значении.

В случае утверждения этой рекомендации Советом директоров и Собранием акционеров, с учетом ранее выплаченных дивидендов в размере 4,1 рублей на акцию, общая сумма дивидендов за 2025 год достигнет 10 рублей на акцию, или 5,6 млрд рублей в абсолютном значении. Сумма превышает 50% от чистой прибыли Группы за 2025 год. Годовая дивидендная доходность к цене акций RENI на момент анонса составляет примерно 11%.

В 2025 году Группа Ренессанс страхование увеличила объем страховых премий на 21% г/г

В «Ренессанс страхование» продолжается программа привилегий для акционеров

Мы стремимся создавать дополнительные ценности для наших акционеров, предлагая не только финансовые преимущества, но и специальный сервис. В июне 2025 года мы запустили программу привилегий для акционеров, предусматривающую льготные тарифы и расширенные условия обслуживания по розничным страховым продуктам. Она распространяется на основные страховые продукты, включая страхование автотранспорта (каско), недвижимости, здоровья.

С момента старта нашей программой воспользовались почти 100 инвесторов. Они распределились по статусам, с учетом количества акций RENI в портфеле: Смарт - 13 клиентов, Премиум - 19 клиентов, Эксклюзив - 50 клиентов. Самые популярные продукты – каско и страховка путешествий по РФ и за рубеж.

Сейчас действуют три варианта программ:
До 100 акций – скидка 10% на онлайн-оформление полисов на сайте компании.
От 100 до 500 акций – скидка 15% на линейку розничных страховых решений, а также доступ к персональному менеджеру для консультаций по страховой защите.
Свыше 500 акций – максимальная скидка 20%, VIP-статус и круглосуточное индивидуальное сопровождение по всем вопросам страхования.

Для получения статуса участника программы достаточно загрузить на сайте RENI полученную от вашего брокера выписку со счета ДЕПО по позиции в акциях RENI. Информация доступна на сайте RENI в разделе "Инвесторам", далее " Привилегии для акционеров".

В «Ренессанс страхование» продолжается программа привилегий для акционеров

Как россияне экономят в текущей экономической ситуации

Развлечения пока удерживаются в топ-3 затрат. 24% опрошенных отнесли их к основным тратам. Больше денег россияне тратят только на покупку продуктов (40%) и оплату коммунальных услуг (34%). В топ-5 регулярных расходов также вошли покупка одежды и обуви (23%), а также оплата медицинских услуг (22%). К таким выводам пришли аналитики Группы Ренессанс Страхование по результатам опроса 1253 россиян из крупных городов.

Россияне активно подстраиваются под экономические реалии. Хотя ситуация остается управляемой, потребление становится более прагматичным. Основной тренд – умное перераспределение бюджета. Больше половины респондентов (54%) живут по принципу «хватает на необходимое, но без большого запаса». Каждый третий чувствует, что денег стало не хватать больше, чем год назад. Но при этом почти половина респондентов (46%) все же могут позволить себе некоторые необязательные траты, или даже вообще не особо их ограничивать (таких всего 9%). Это говорит об умеренном давлении на кошельки.
Половине опрошенных благодаря сокращению отдельных статей расходов удается сэкономить не более 10 тыс. рублей ежемесячно. Каждый восьмой сохраняет таким способом 10-15 тыс. рублей, четверть экономят сумму в пределах 15-20 тыс. рублей, а 11% – свыше 20 тыс. рублей. У почти трети опрошенных (30,1%) вообще не получается копить.

На базовых вещах (еда, ЖКХ и обязательные платежи) опрошенные обычно не экономят. Россияне сокращают расходы на развлечения, например, отдых и путешествия (44%), походы в кафе и кино (33%). Откладываются крупные проекты: ремонт (39%) и покупка новой машины (19%). Такой подход показывает, что потребители защищают текущий уровень жизни, жертвуя большими и необязательными в данный момент тратами.

«В страховании мы также наблюдаем, что клиенты стали более осознанно и бережно подходить к защите своего имущества. Яркий пример - устойчивый спрос на мини-каско для автомобилей старше 15 лет. Это разумная альтернатива, которая даёт недорогую базовую, но критически важную защиту - например, на случай, если виновник ДТП не имеет полиса ОСАГО. Интерес к таким полисам резко активизировался на фоне скачка цен на запчасти и подержанные автомобили. На пике, в 2022-2023 годах, рост спроса со стороны владельцев возрастных авто приближался к 79%. И хотя сейчас цены стабилизировались, восприятие авто как имущества высокой ценности сохраняется. Это история про финансовую грамотность и практичную бережливость,» - комментирует вице-президент «Ренессанс страхование» Сергей Демидов.

Почти треть (31%) респондентов признают наличие у себя финансовых привычек, которые мешают им экономить и откладывать деньги. Самой распространенной «финансово вредной» привычкой оказалась склонность часто заказывать доставку еды и кофе навынос (45%), на втором месте - необдуманные подписки на различные сервисы (42%), а на третьем - нежелание придерживаться принципов экономии в отпуске или на праздниках (21%). В противовес подобному поведению треть россиян стараются отказываться от импульсивных покупок, 31% сравнивают цены и стараются покупать только по скидкам, а 29% ищут наиболее дешевые товары онлайн.

Как россияне экономят в текущей экономической ситуации

Газета «Коммерсант» выпустила тематическое приложение о страховом рынке

Много материалов для тех, кто работает в отрасли и тех, кто так или иначе с ней связан. Полагаем, публикации могут быть интересны и нашим инвесторами. Для удобства подготовили краткие выжимки из статей. Полные версии - на сайте издания.

Рынок в моменте

Результаты страхового рынка за 2024 и 2025 годы в цифрах демонстрируют положительную динамику. По итогам прошлого года объем премий достиг 3,7 трлн руб. Главным драйвером выступило страхование жизни. Существенно повысилась и доля страховой премии в ВВП — с 1,3% до 1,86%. За 9 мес. 25 г. рынок страхования показал рост сборов, несмотря на снижение активности в 3 кв. Сборы увеличились примерно на 14,7% г/г до 2,8 трлн рублей, главным образом за счёт сегмента страхования жизни.

В 3 квартале наблюдалось отрицательное сравнение г/г из-за высокой базы продаж коротких полисов страхования жизни в 3 кв. 24 г., что замедлило рост.

ИСЖ и НСЖ стали главными драйверами роста, причём вклад НСЖ особенно заметен.

В сегменте Non-life рост был минимальным или ближе к нулю, отражая слабость в целом по рынку из-за замедления деловой и потребительской активности на фоне высокой ставки Банка России. Однако, несмотря на падения продаж новых автомобилей, продолжается рост сборов по каско. Это свидетельствует о положительных структурных изменениях — расширении спроса на продукты для подержанных автомобилей.

Стабильность компаний

Значимым индикатором устойчивости сектора стало рекордное увеличение регуляторных резервов страховщиков жизни — на 27%, их совокупный объем превысил 2,5 трлн руб. Это подтверждает высокую надежность компаний и гарантирует выполнение обязательств перед гражданами.

Перспективы 2026 года

В период высокой ставки страховые могут получать высокие доходы от инвестиционной деятельности, даже не зарабатывая на страховых операциях, что позволяет снижать тарифы и повышать комиссии посредников, обостряя ценовую конкуренцию для привлечения дополнительных страховых премий, которые можно выгодно инвестировать и окупить возросшие затраты на страховую деятельность. При снижении ставки инвестиционные доходы компаний снижаются, что будет приводить к росту значимости результата от страховой деятельности. Поэтому может быть рост стоимости страховых полисов в 26 году.

В зависимости от этапа экономического цикла доля инвестиционной деятельности может составлять 30–60% от совокупных доходов страховщика. Текущая стратегия многих страховых - наращивание доли облигаций для фиксации высоких ставок на среднесрочном горизонте.

Рынок Life возвращается к продажам средне- и долгосрочных программ страхования, по которым совсем недавно появились дополнительные преимущества в виде повышения базы для расчета социального налогового вычета (со 150 тыс. руб. до 400 тыс. руб. в год), плюс освобождение до 30 млн рублей прибыли от НДФЛ. Это станет новым драйвером роста рынка наряду с системой гарантирования возврата сбережений по договорам страхования жизни, которая заработает с 1 января 2027 года.

Основной тренд на российском рынке в 2026 году — это борьба за сохранение имеющихся объемов и удержание клиентов. Рост сборов, скорее всего, будет примерно соответствовать инфляции, поскольку нет ни одного сектора экономики, который обещает нам существенный рост в следующем году. Страхование не просто часть экономики, это еще и производная от состояния экономики в целом. Время «тучных коров» в прошлом, поэтому все игроки страхового рынка сосредоточатся на повышении эффективности процессов.

Тренды

В 2026 году тренды в страховании будут определяться развитием технологий (ИИ) и запросами новых поколений клиентов, которые хотят получать все быстро, онлайн, с максимально возможной адаптивностью сервисов под индивидуальный запрос.

Главный тренд: страхование становится более клиентоориентированным, цифровым и гибким, подстраиваясь под конкретные ситуации и образ жизни людей. В 2026 году до 70% тарифов в страховании могут стать персональными.

Газета «Коммерсант» выпустила тематическое приложение о страховом рынке

Группа Ренессанс страхование увеличила объём страховых премий на 28,2% г/г за 9 месяцев 2025 года

Суммарные премии Группы за 9 месяцев 2025 года выросли на 28,2% г/г до 151,6 млрд рублей. Ключевые драйверы: продукты накопительного страхования жизни (+83,9% г/г), каско физлицам (+17,6% г/г), страхование имущества юрлиц (рост в 2,4 раза г/г).

Инвестиционный портфель на 30.09.2025 года достиг 275,0 млрд рублей, увеличившись на 17,2%, или 40,3 млрд рублей, с начала 2025 года. Состав портфеля на конец отчетного периода: корпоративные облигации (39%), государственные и муниципальные облигации (29%), акции (4%), депозиты и денежные средства (23%), прочее (5%).

Показатель средней годовой рентабельности собственного капитала (RoATE) достиг по итогам 9 месяцев 2025 года 25,4%, что подтверждает высокое качество наших активов и приверженность стратегии прибыльного роста.

Чистая прибыль Группы за 9 месяцев 2025 года составила 6,7 млрд рублей. Переход на МСФО 17 оказывает значительное влияние на ряд финансовых показателей, включая чистую прибыль. Кроме того, переход предполагает пересчет показателей за прошлые периоды в соответствии с новым стандартом. В результате, чистая прибыль Группы за 9 месяцев 2024 года, в соответствии со стандартом МСФО 4 составляла 4,5 млрд рублей, а в соответствии с новым стандартом МСФО 17 этот показатель равен 8,8 млрд рублей, что приводит к снижению показателя г/г на 23,7%.

Стоит отметить, что чистый негативный эффект от валютной переоценки в отчетности Группы за 9 месяцев 2025 года уменьшился примерно на 177 млн рублей, по сравнению с отчетностью Группы за 1 полугодие 2025 года.
Коэффициент достаточности капитала (solvency ratio) на 30.09.25 г. составил 146%, существенно превысив регуляторный уровень в 105%.

31 октября 2025 года Совет директоров ПАО «Группа Ренессанс Страхование» рекомендовал Общему собранию акционеров принять решение о выплате дивидендов в размере 4,1 рубля на акцию, или 2,3 млрд рублей в абсолютном значении. Сумма соответствует примерно 50% от чистой прибыли Группы за 1 полугодие 2025 года. В случае утверждения Общим собранием акционеров 8 декабря 2025 года, выплата пройдет в декабре 2025 года.

Юлия Гадлиба, генеральный директор Группы Ренессанс страхование, прокомментировала результаты работы компании за 9 месяцев 2025 года:

«В третьем квартале 2025 года ситуация в страховом секторе продолжала развиваться в соответствии с тенденциями предыдущего периода. Однако, наши усилия в сегменте Non-life привели к росту продаж - за 9 месяцев они увеличились на 2,2% г/г, а общий объем премий Группы в этом периоде вырос на 28,2% г/г, что показывает преимущества нашей диверсификации как по широте продуктовой линейки, так и по типам клиентов, среди которых физлица и юрлица занимают примерно равные доли.

Умеренная скорость снижения ключевой ставки Банка России оказывает двойственное влияние на бизнес Группы: с одной стороны, сохраняется давление на бизнес Non-life на фоне сокращения общего потребительского и коммерческого спроса, с другой стороны - более длинный период высокой ключевой ставки позволяет получать хороший инвестиционный доход в портфелях наших Non-life и Life компаний и поддерживать высокие продажи продуктов накопительного страхования. По итогам 9 месяцев 2025 года инвестиционный доход Группы составил 8,5 млрд руб. за счет роста процентных доходов и переоценки финансовых активов.

Приоритетом для Группы остаётся контроль над расходами. При этом мы продолжаем реализацию стратегических инициатив - расширяем применение ИИ, развиваем подписочное автострахование, выводим на рынок новые продукты в сегменте Life.

Финансовое положение Группы остается сильным, что подтверждается, в том числе, высоким уровнем достаточности капитала в 146%».

Группа Ренессанс страхование увеличила объём страховых премий на 28,2% г/г за 9 месяцев 2025 года

Отчётность как детектив: разгадываем тайны успеха Ренессанс ⁉️

💭 Разберём, почему негативные факторы носят временный характер и на чём базируется оптимистичный прогноз компании...


💰 Финансовая часть (1 п 2025)

📊 Совокупные премии группы увеличились на 25,6% по сравнению с аналогичным периодом предыдущего года, достигнув отметки в 92,2 млрд рублей. Основным фактором роста стало увеличение продаж продуктов накопительного страхования жизни. Премии по программам накопительного страхования жизни возросли на 99,5% до уровня 52,7 млрд рублей.

🚗 Продажи страховых полисов по автострахованию продемонстрировали скромный прирост на 0,7%, составив сумму в размере 21,5 млрд рублей. Тем не менее, объем реализации КАСКО физическим лицам увеличился на 13%.

↘️ Чистая прибыль за первое полугодие текущего года достигла суммы в 4,6 млрд рублей. Согласно обновленным стандартам финансовой отчетности, скорректированная прибыль за аналогичный период предыдущего года составила 5,38 млрд рублей, таким образом, наблюдается снижение показателя на 15% год к году.

😎 Наиболее динамично развивающимся направлением является сегмент life-продуктов.

💼 Размер инвестиционного портфеля на конец первого полугодия 2025 года увеличился до 267 млрд рублей. Руководством компании заявлено намерение сохранить темпы прироста премий не менее чем на 15% ежегодно, что также способствует ускоренному увеличению объема инвестиционного портфеля. Параллельно реализуются планы по расширению сегмента негосударственных пенсионных фондов (НПФ). За отчетный период привлечено 1,1 млрд рублей, поставлена амбициозная цель достигнуть уровня в 100 млрд рублей. Пенсионные фонды привлекательны возможностью формирования долгосрочных инвестиционных портфелей сроком до 10-15 лет, что создает широкие перспективы для управляющих компаний. Уровень рентабельности операций в рамках НПФ сопоставим с показателями страхового бизнеса.

🔀 Несмотря на высокую общую доходность инвестиционного портфеля, отмечается повышение доходности финансовых инструментов при одновременном снижении доходности депозитных и заемных ресурсов.

⚠️ Одним из негативных факторов первого полугодия стал значительный рост расходов финансового характера, включая влияние изменений курсов валют. Расходы по обязательствам по страховым договорам и перестрахованию достигли величины в минус 15,78 млрд рублей.


✔️ Планы

🤓 Группа ставит среднесрочную цель обеспечить ежегодный прирост премий не менее чем на 15%, при этом ориентируясь на стратегию устойчивого прибыльного развития. Это подразумевает достижение коэффициента выплат по non-life страховкам ниже 100%, поддержание адекватного уровня капитализации порядка 130% и стабильную выплату дивидендов согласно утвержденной дивидендной политике (не менее половины годовой чистой прибыли).

👣 Основные направления для достижения целей сосредоточены на развитии трех ключевых областей: здоровье, мобильность и благосостояние. Для каждой области формируются специализированные экосистемы. Базовые отрасли страхования будут развиваться естественным образом и через сделки M&A. Позиции в сегменте non-life укрепляются за счет сотрудничества с цифровыми компаниями. Рост нефинансового сектора стимулируется интеграцией страховых услуг с продуктами других рынков в едином цифровом пространстве, что позволяет повысить клиентскую лояльность и кросс-продажи через бонусы. Внутренние каналы продаж усиливаются развитием цифровых технологий, снижающих затраты на привлечение клиентов. Сотрудники получают мотивацию через специальные программы поощрений. Современные технологии искусственного интеллекта внедряются массово для оптимизации процессов и улучшения сервиса. Разрабатываются инновационные методы распределения продуктов.


🫰 Оценка

↗️ Ранее предполагалось, что пик прибыльности придется на 2025 год, благодаря существенному повышению стоимости портфеля и высоким процентным доходам, что и подтвердилось. Однако были недооценены объемы формируемых резервов. В свете предстоящего снижения процентных ставок и ожидаемого увеличения сборов страховых премий скорректированы прогнозы динамики бизнеса, теперь ожидается устойчивый постепенный рост прибыли из года в год.

🤔 Во второй половине 2025 года планируется получение большей прибыли по сравнению с первой половиной года, поскольку снижение кривой бескупонной доходности замедлится, объем создаваемых резервов уменьшится, а риск отрицательной курсовой разницы отсутствует. В 2026 году ожидается продолжающееся смягчение денежно-кредитной политики, при этом размеры резервов окажутся значительно ниже, чем в 2025 году, возможны позитивные курсовые переоценки, а также высокий уровень доходности инвестиционного портфеля.

🔀 В 2027 году ожидается нормализация процентных ставок и почти полное отсутствие резервов ввиду стабилизации кривой бескупонной доходности. Доходность инвестиционного портфеля снизится как за счет уменьшения эффекта переоценки, так и процентов, хотя сам портфель увеличится в размерах по сравнению с 2025 годом, что частично сгладит негативное воздействие. Основное влияние на динамику прибыли в 2027 году окажет именно снижение резервов.


📌 Итог

💪 Бизнес впечатляет положительной динамикой, демонстрируя высокие темпы роста и выдающиеся результаты инвестиционной деятельности. Отрицательное влияние на чистую прибыль оказали сформированные резервы, однако это явление носит временный характер, и в дальнейшем их величина снизится. Ожидается, что негативные последствия курсовых переоценок постепенно сменятся положительным эффектом по мере ослабления национальной валюты.

🎯 ИнвестВзгляд: Ренессанс представляется привлекательным вариантом, несмотря на ограниченный потенциал роста.

📊 Фундаментальный анализ: ✅ Покупать - компания демонстрирует сильные операционные показатели и амбициозные планы роста. Текущие проблемы с прибылью носят временный характер и связаны с формированием резервов.

💣 Риски: ☁️ Умеренные - высокая чувствительность компании к изменениям ключевых экономических индикаторов и, как следствие, волатильность активов нивелируются общей диверсификацией бизнеса.

💯 Ответ на поставленный вопрос: Четкая стратегия развития, умение адаптироваться, а также диверсификация бизнеса позволяют компании уверенно двигаться вперёд, укрепляя позиции на российском финансовом рынке. Примечательно, здесь не тайны — всё как на ладони.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$RENI
#RENI #Страхование #Экосистема #Мотивация #Сотрудники #Партнерство #Развитие #Инвестиции #Акции #Экономика #Аналитика

Отчётность как детектив: разгадываем тайны успеха Ренессанс ⁉️

Ozon на грани прорыва: сможет ли компания удержать рекордный рост ⁉️

💭 Разберёмся, сможет ли Ozon сохранить динамику и какие факторы могут повлиять на его будущее...


💰 Финансовая часть (2 кв 2025)

📊 Отмечается рост выручки на 85,8%, причем впервые зафиксирована положительная чистая прибыль, исключая влияние переоценок активов. Компания достигла стабильного уровня операционной рентабельности. Показатель EBITDA перешел из минусового значения в зону положительных значений с маржей в 17%. Товарооборот увеличился на 51% по сравнению с аналогичным периодом прошлого года. Финансово-технологический сегмент продемонстрировал значительный рост — на 150% во втором квартале.

🤷‍♂️ Несмотря на позитивные тенденции, долгосрочные прогнозы компании на 2025 год выглядят завышенными. Прогнозируемое значение EBITDA составляет 100–120 миллиардов рублей, однако исходя из достигнутых результатов первого полугодия (71,6 миллиарда рублей), достижение целевых показателей представляется маловероятным.

💳 Что касается структуры долга, то несмотря на снижение чистого долга без учета арендных обязательств, наблюдается увеличение кредиторской задолженности. Фактически, это означает усиление зависимости бизнеса от поставщиков товаров.

🤔 Кредиторская задолженность отражает возросшие финансовые обязательства финансовой части компании. При этом обязательства перед поставщиками практически не увеличились, тогда как банк значительно нарастил свою роль в финансировании оборотного капитала. Подобная структура создает сложности при анализе финансового состояния, поскольку смешивает показатели банка и самого маркетплейса.

🧐 Оценивая денежные потоки, стоит учитывать именно показатель EBITDA за последний двенадцатимесячный период (LTM), а не свободный денежный поток (OCF). Последний существенно искажается влиянием кредиторской задолженности. Реально же компания только недавно начала стабильно демонстрировать положительные свободные денежные средства, которые могли бы использоваться для выплаты дивидендов акционерам.

🤓 Важнейшим фактором дальнейшего развития остается динамика роста финансово-технологического сегмента. Хотя пока сохраняется высокая скорость роста (во II квартале темпы даже ускорились), неопределенность относительно длительности сохранения столь высоких темпов вызывает опасения, особенно если основной рынок начнет замедляться.


✔️ Развитие

👌 Ozon нацелен на увеличение своей доли рынка путем расширения в российские регионы и укрепления международного присутствия.

📦 Компания открывает два новых склада в Ростовской области и Адыгее общей площадью 80 тыс. м², с возможностью расширения до 200 тыс. м². Инвестиции составили 7,4 млрд рублей. Объекты нужны из-за роста спроса в регионе.

🏦 Ozon намерен развивать финансовый сектор, запустив управляющую компанию и получив брокерскую лицензию. Планируется начать продажу инвестиционных фондов и цифровых активов. Однако следует сомневаться в успехе из-за высокой конкуренции.

🚗 До конца года Ozon начнёт продавать полисы ОСАГО и КАСКО на своей платформе через партнёра Сравни.ру. Ранее компания продавала страховку для грузов и имущество, теперь выйдет на рынок автомобильного страхования.


💸 Дивиденды

📛 Теоретически компания способна выплачивать дивиденды в полном объеме своей чистой прибыли, так как собственный свободный денежный поток позволяет это сделать. Однако наличие значительного дефицита собственного капитала препятствует реализации таких выплат.


🫰 Оценка

⏯️ Соотношение EV/EBITDA является лишь ориентиром и не помогает объективно оценить компанию, поскольку громадный объем кредиторской задолженности усложняет оценку величины чистого долга. Вместо этого целесообразнее ориентироваться на коэффициенты P/E и P/FCF (причем важно учитывать реальные показатели свободного денежного потока, очищенного от изменений в оборотном капитале). По показателю P/E компания может продемонстрировать привлекательные результаты к концу 2026 года. Вопрос заключается в том, сможет ли бизнес поддерживать высокие темпы роста.


📌 Итог

💪 Наблюдаем впечатляющие итоги второго квартала и первой половины года, значительно превосходящие первоначальные прогнозы руководства компании. Уже в 2025 году предприятие способно выйти на ощутимую прибыльность по EBITDA и чистую прибыль. Тем не менее остаются сомнения относительно будущей динамики денежных потоков, поскольку ситуация характеризуется быстрым ростом, и оценка потенциала основана больше на предположениях и вере в продолжение экспансии, нежели на конкретных расчетах. Таким образом, формирование четкого представления о реальных возможностях бизнеса и обоснованной целевой цены акций затруднено.

🔀 Согласно варианту продолжительного роста на ближайшие годы, компания может достичь стоимости акции около 9 тысяч рублей плюс промежуточные дивиденды к 2028 году, предполагая оценку в диапазоне 10-11 P/E. Такой сценарий предполагает потенциальную доходность примерно 28% ежегодно, что выглядит недостаточно привлекательным ввиду значительных рисков ошибочной оценки.

😎 Однако лучше применить более консервативный подход, ограничиваясь краткосрочными целями, основываясь исключительно на показателях 2026 года с коэффициентом P/E равным 10, поскольку дальнейшую динамику роста трудно достоверно спрогнозировать. Кроме того, рост может замедлиться вследствие усиления конкуренции или неблагоприятных изменений в регулировании отрасли.

🎯 ИнвестВзгляд: Несмотря на конкуренцию, Ozon сохраняет хорошие перспективы роста на российском рынке электронной коммерции. Компания занимает второе место по объему продаж и демонстрирует темпы роста товарооборота выше среднерыночных. Основные надежды связаны с развитием рекламных сервисов и сегмента финансовых технологий, что должно положительно сказаться на ключевых показателях эффективности бизнеса.

📊 Фундаментальный анализ: 🟰 Держать - в финансовой части необходима стабильность, компания показывает хорошие результаты, но нужно в третьем квартале продемонстрировать сопоставимую динамику. Затем возможен пересмотр до «Покупать» с новой амбициозной целью.

💣 Риски: ⛈️ Высокие - высокая неопределённость в отношении устойчивости текущего роста и сложности в оценке реальной стоимости бизнеса из-за особенностей отчётности никуда не исчезли, прогнозирование затруднено.

💯 Ответ на поставленный вопрос: Да, Ozon способен удерживать высокий рост, но при условии успешного масштабирования бизнеса и преодоления возможных препятствий, включая высокую конкуренцию и регуляторные риски. Ключевыми факторами успеха станут успешное освоение регионов, выход на новые рынки, а также эффективное развитие собственных сервисов.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$OZON
#OZON #Маркетплейс #Ритейл #Логистика #Бизнес #Финтех #Развитие #Инвестиции #дивиденды #экспансия

Ozon на грани прорыва: сможет ли компания удержать рекордный рост ⁉️

CEO «Ренессанс страхование» Юлия Гадлиба выступила на форуме ФИНОПОЛИС-2025

В ходе дискуссии она рассказала о практических результатах внедрения искусственного интеллекта и о стратегии работы с новым поколением клиентов.

«В инновациях побеждают самые быстрые. IT – крупнейшая статья наших инвестиций, а наша миссия – показать, что страхование стало современной технологической индустрией», – заявила Юлия Гадлиба.

С 2024 года компания сделала стратегическую ставку на ИИ, достигнув значительных результатов в ключевых направлениях:

В ДМС 37% обращений клиник уже сейчас обрабатываются без участия врача-эксперта, по 19 типам диагнозов принятие решений происходит полностью автономно, время согласования сокращено до 5 минут.

ИИ-бот в мобильном приложении по ДМС закрывает 85% типовых запросов.
В колл-центре 70% писем сортируются автоматически, 95% звонков корректно классифицируются.

ИИ-помощник для агентов обрабатывает 60% запросов (цель – 95%).

«Мы верим в InsurTech и уже сегодня видим, как он меняет страхование изнутри. Наш подход – быстрое внедрение, измеримость результатов и отсутствие страха перед ошибками», – резюмировала Юлия Гадлиба.

Вторая часть выступления была посвящена стратегии работы с молодым поколением потребителей, включая поколение Z, которые предъявляют совершенно новые требования к сервисам. Юлия выделила ключевые тренды молодой аудитории:

Мгновенный доступ: молодые клиенты ожидают мгновенного доступа к услугам и оформления в «три клика».

Запрос на персонализацию и геймификацию удовлетворяется программа лояльности «Ренессанс Плюс» с начислением баллов за безаварийную езду.
Экономика подписок: этот тренд нашел отражение в запуске подписочной модели на ОСАГО и Каско.

Визуальный контент: компания отвечает на это интуитивно понятными интерфейсами, а также созданием таргетированного контента. Например, Telegram-канал «Застраховано в Ренессанс» использует понятный молодежи язык и юмор, а медиапроект «Анатомия авто» собрал аудиторию в десятки миллионов человек, сформировав сообщество увлеченных автолюбителей.

Отдельно был отмечен растущий запрос молодого поколения на заботу о ментальном здоровье. В ответ на него группа компаний запустила платформу ментального благополучия «Просебя», которая за первое полугодие 2025 года привлекла 283 тысячи пользователей.

CEO «Ренессанс страхование» Юлия Гадлиба выступила на форуме ФИНОПОЛИС-2025

C Днем страхового работника!

В 2025 году страховка — это уже не только про полис на машину или квартиру. Если заглянуть в будущее, становится ясно: рынок страхования ждёт серьёзная трансформация. Технологии, смена поколений и новые риски меняют саму природу этой отрасли.

По данным PwC, AI способен снизить затраты страховщиков до 30% и ускорить процесс урегулирования претензий. IT в целом — самая большая статья инвестиций и нашей компании. Наш самый успешный проект в настоящее время – использование ИИ в ДМС. ИИ сервис по распознаванию документов и согласованию медицинских протоколов протокола. ИИ-ассистент идентифицирует клиента, определяет тему его обращения. Сейчас уже 19 диагнозов могут быть обработаны автономно без привлечения врача. Скорость согласования снижена до 5 минут. ИИ обрабатывает 37% запросов от общего потока. В мобильном приложении мы также используем ИИ чат-бот, который помогает клиенту с навигацией. Там ИИ-бот закрывает 85% типовых запросов без участия операторов.

Климатические катастрофы становятся большим вызовом, особенно в США: в 2023 году экономические потери от природных катастроф в мире оценивались в USD 280 млрд, из них USD 108 млрд (~38–40%) были застрахованы. В 2024 году общие убытки составили USD 318 млрд, из них страховые выплаты — USD 137 млрд (~ 43%). Киберстрахование растёт двузначными темпами: по оценке Munich Re, глобальные премии достигли $15,3 млрд в 2024 и могут превысить $16 млрд в 2025.

Смена поколений тоже требует от компаний новых продуктов и решений. Страховым надо встраиваться в CJM клиента, быть частью популярных платформ и создавать свои экосистемы. Например, мы успешно встраиваемся в партнёрские платформы через наш Open API. При этом, мы параллельно строим свою платформу страховых и комплементарных услуг, а также систему бонусов за лояльность. У нас уже есть НПФ «Ренессанс Накопления», компания в сфере ментального здоровья «Просебя», маркетплейс медицинских услуг budu.ru и автоаукцион Fleet2Click.

Нужно иметь продукты по подписке, без долгосрочных обязательств. Например, мы недавно запустили подписку на ОСАГО и Каско. Преимущества: доступный платеж, т.к. не требуется сразу оплачивать всю стоимость полиса, при этом клиент получает сразу полную страховую защиту. Автоматическое продление полиса. Возможность приостановки в любой момент. Будем делать подписки и на другие виды страхования.

Надо перестроить свою рекламу. Мы уже давно стараемся выделяться креативом с фокусом на молодое поколение. Кроме того, мы делаем ставку на свои каналы коммуникаций. Например, у нас есть проект «Анатомия авто». Мы его год назад запустили с участием известных блогеров. Автошоу отличается от аналогов тем, что говорит о владении автомобилем как о системе, то есть детально рассматривает процесс покупки, ремонта, страхования и эксплуатации. Проект стремится «вырастить» из автовладельца эксперта в сфере авто. У нас там реальные кейсы, а не реклама. Зрители это ценят. Выпуски можно увидеть на всех ключевых платформах, включая Rutube и VK. Автошоу помогло нам собрать вокруг себя крупное сообщество владельцев китайских авто, заметно повысить узнаваемость бренда компании.

C Днем страхового работника!