Поиск
Экономика РФ. Главные выводы
Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)
Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля
2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана
Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое
Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.
Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:
Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.
Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):
ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%
Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение
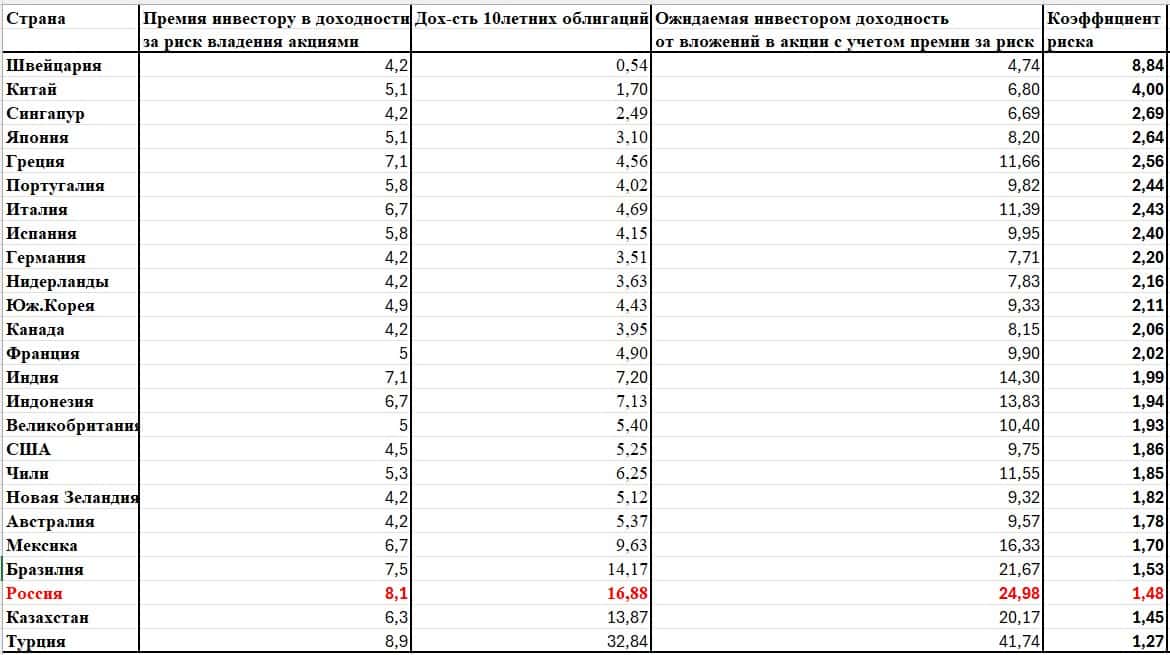
Итог моего нового рейтинга по рискованности фондовых рынков представлен в таблице 1.
В таблице 1 приведена премия в доходности инвестору за риск владения акциями из исходного рейтинга Дамодарана, доходность 10-летних облигаций для каждой страны, а также сумма этих показателей – ожидаемая инвестором доходность с учетом премии за риск (второй столбец справа).
В итоге Россия в представленном обновленном рейтинге «аппетитов» инвесторов выступает с ожидаемой доходностью около 25% годовых. С этим показателем ожидаемой доходности Россия уступает только фондовый рынок Турции, который инвесторы оценивают, как самую рискованный: они ожидают доходность от него почти 42% годовых.
Но в нашей таблице эти, казалось бы, самые рискованные фондовые рынки занимают нижние строчки в таблице, и вот почему. Я ввел дополнительный показатель- коэффициент риска (крайний правый столбец в таблице 1). Он представляет собой отношение ожидаемой инвестором от рынка акций страны доходности к безрисковой доходности в этой стране (доходности 10-летних государственных облигаций).
Смысл его в том, что этот коэффициент показывает, во сколько раз ожидаемая инвестором рисковая доходность рынка акций превышает безрисковую доходность в этой же стране. На мой взгляд такой относительный показатель рисковой доходности более правильно отражает суть рейтинга: отранжировать страны по рискованности их фондовых рынков. Ведь абсолютная надбавка, о которой речь идет в изначальном рейтинге Дамодарана, мало показательна, поскольку она никак не соотнесена к базовой безрисковой доходности, к которой собственно и плюсуется.
Например, прибавка в доходности в размере 4.2% (минимальная прибавка в исходном рейтинге, кстати), для Швейцарии дает рост изначальной, безрисковой доходности в 8,8 раза (коэффициент риска для Швейцарии 8.8).
В то же время надбавка 8,9% для Турции (максимальная в таблице) дает рост безрисковой доходности всего в 1,27 раза (коэффициент риска 1,27). И если построить рейтинг рискованности на основе коэффициента риска, то самыми рискованным рынком станет (внимание!) …Швейцария с ее коэффициентом риска 8,8. Это означает, что, глядя на швейцарский фондовый рынок, инвесторы считают, что адекватной для них доходностью будет доходность, превышающая доходность швейцарских государственных бондов почти в 9 раз.
Насколько этот обновленный рейтинг верен? Математически он верен, но не учитывает одного серьезного фактора, а именно различной инфляции в рассматриваемых странах. Дело в том, что, учитывая инфляцию в конкретной стране, инвесторы могут по-разному оценивать как сложившуюся безрисковую доходность гособлигаций, так и перспективы и риски вложения в местный рынок акций.
Для того, чтобы учесть фактор инфляции, я ввел поправку на величину текущей инфляции как в показатель безрисковой доходности гособлигаций, так и в показатель ожидаемой от акций доходности и точно также пересчитал коэффициент риска. Результат приведен в таблице 2, которую мы рассмотрим завтра.
#финансоваяКартинаДня
https://t.me/ifitpro
📌 За публикациями и эфирами: как работает IR
Новости компании, презентации результатов, встречи и эфиры с руководством — всё это части работы IR, или Investor Relations: связей с инвесторами.
Для МГКЛ отношения с инвесторами — один из приоритетов. Мы стремимся поддерживать регулярное и открытое общение, чтобы отдельные новости складывались в представление о бизнесе, его результатах и направлении развития.
🔹 Рассказывать о бизнесе. За названием МГКЛ стоят разные направления деятельности. В наших материалах мы показываем, как они работают, какую роль играют в группе и как связаны со стратегией.
🔹 Готовить коммуникацию о результатах и событиях. Публикация отчётности, запуск нового направления или корпоративное решение требуют подготовки. IR помогает собрать фактуру и представить её в материалах для инвесторов — от короткого сообщения до презентации и эфира с руководством.
🔹 Быть на связи. Мы стараемся отвечать на все вопросы и комментарии инвесторов, уделять внимание обратной связи и поддерживать содержательный диалог. За каждым обращением стоит человек, для которого важно понимать, что происходит с компанией.
Мы убеждены: основательность и открытость общения должны определяться отношением к инвесторам, а не масштабом компании. Поэтому для нас важны и публичные выступления руководства, и повседневная работа с комментариями.
У акционеров и владельцев облигаций могут быть разные приоритеты. Мы стремимся учитывать интересы обеих групп и уделять внимание как перспективам развития бизнеса, так и исполнению финансовых обязательств.
Наша цель — чтобы инвесторы чувствовали: компания остаётся на связи, слышит их и последовательно рассказывает о своей работе.
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.
Финансовая картинка недели: самые рискованные фондовые рынки мира
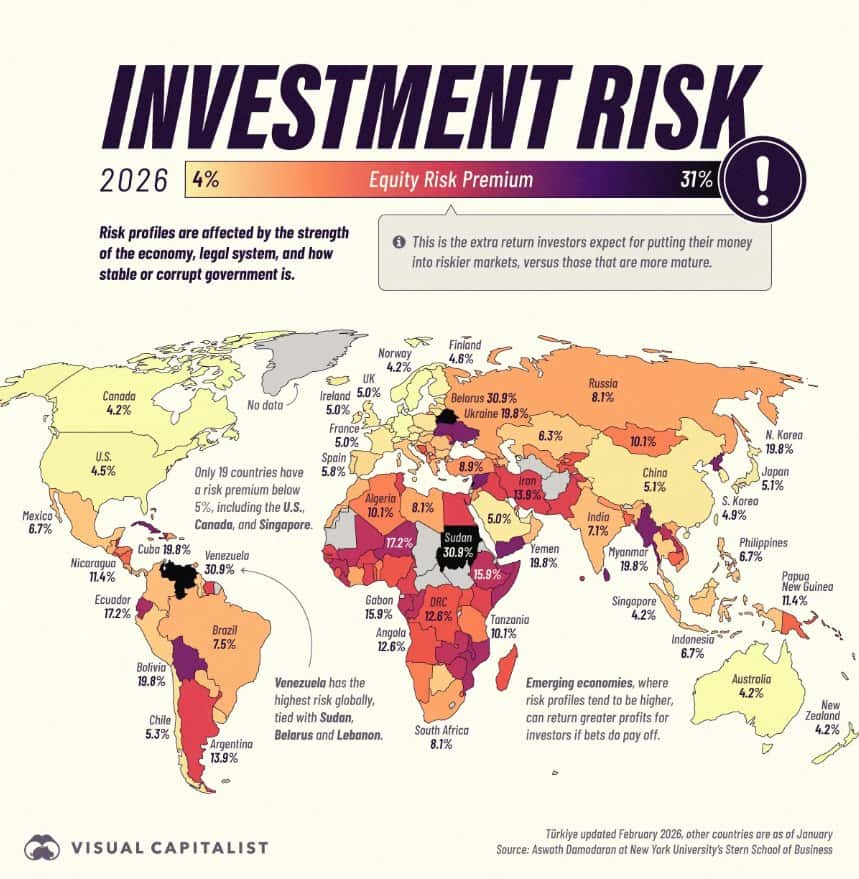
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.
То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.
Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.
Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.
Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.
Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.
Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.
Продолжение завтра...
#финансоваяКартинаДня
https://t.me/ifitpro
Текущая ситуация на бирже
После нескольких сессий роста индекс Мосбиржи споткнулся и завершил торги в среду на отметке 2448 пунктов. В очередной раз сработала старая биржевая аксиома: покупай на слухах, продавай на фактах. Инвесторы несколько дней закладывали в котировки надежду на деэскалацию, однако встреча российского президента со Стивом Уиткоффом ожидаемо не принесла прорывов. Стороны лишь договорились вернуться к трехстороннему диалогу в середине ноября. Фиксация прибыли на таких уровнях выглядит абсолютно здоровой - рынку нужно переварить перегретые ожидания.
📊 Росстат представил традиционные недельные данные по инфляции, зафиксировав рост потребительских цен на 0,05%, а в пересчете на годовые темпы показатель составил 7,15%. В целом данные вышли на уровне ожиданий рынка - темпы роста замедляются после всплеска в начале месяца, вызванного индексацией тарифов ЖКХ.
📉 Ещё более коварной выглядит статистика по инфляционным ожиданиям населения за октябрь. Показатель неожиданно снизился на 1 п.п. до 13,2%. Казалось бы, вот он - зеленый свет для ЦБ. Но дьявол кроется в деталях. Опрос проводился до того, как граждане получат новые платежки за ЖКХ. Как только люди осознают рост расходов на коммуналку, инфляционные ожидания в ноябре неминуемо подскочат. Репрезентативные данные мы увидим только в декабре, поэтому обольщаться октябрьской цифрой не стоит. Регулятор прекрасно видит этот лаг.
🗿 На валютном рынке рубль воспользовался традиционным налоговым периодом и укрепился к юаню почти на 1%, достигнув двухмесячного максимума. Техническая картина намекает на продолжение коррекции в район 12,06 рубля за юань. Шансы на такой сценарий выглядят весомыми. Впереди нас ждет приток валютной выручки от высоких цен на нефть, которые наблюдались в сентябре. Не стоит забывать о временном лаге: нефтедоллары приходят в страну примерно через шесть недель после отгрузки. Этот фундаментальный фактор будет дополнительно подпитывать национальную валюту в ближайшие недели.
💿 IR-директор Северстали Никита Климантов в эфире РБК расставил точки над «i» в вопросе дивидендов. Свободный денежный поток компании по итогам 2026 года уйдет в минус. Да, в третьем квартале эмитент смог выйти в плюс по FCF, и у инвесторов затеплилась надежда на выплаты за четвертый квартал. Однако менеджмент эти иллюзии развеял: компания сфокусирована на завершении крупных инвестпроектов. Устойчивый положительный FCF и, как следствие, возврат к дивидендной политике стоит ждать не ранее 2027 года.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
Финансовая картинка недели: самые рискованные фондовые рынки в 2026г.
И снова удалось найти довольно интересную картинку на тему инвестиций. На сей раз visual capitalist дает раскладку по рискованности фондовых рынков различных стран мира (рис.1). Рейтинг интересный, хотя и вызывает вопросы, которые постараюсь здесь разобрать.
Рис.1
Почему наш мозг ненавидит инвестировать
Я давно заметил странную вещь: большинство людей уверены, что главная проблема инвестирования - недостаток денег. Мол, вот начну больше зарабатывать, тогда и займусь капиталом. Но представим, что доходы растут: кто-то получает повышение, кто-то успешно запускает бизнес, кто-то получает премию. Но неожиданно оказывается, что денег снова нет.
Сначала меня это удивляло, потом я начал читать работы психологов и поведенческих экономистов. И выяснил: проблема часто не в доходах, проблема в том, что наш мозг буквально создан для того, чтобы мешать нам копить.
Представьте, что вы - древний человек. Перед вами лежит яблоко, а через месяц шаман обещает два яблока (все, как у нас!) Что выгоднее взять? Если вы современный инвестор, то, возможно, все-таки выберете “два яблока через месяц”. А вот если пещерный человек - для вашего мозга ответ очевиден - съесть первое яблоко немедленно. Потому что до следующего месяца еще нужно дожить.
Новость для вас или нет - но биологически мы не сильно изменились
Один из самых известных механизмов называется “временным дисконтированием”. Психолог Джордж Эйнсли десятилетиями изучал этот феномен и пришел к выводу: люди систематически переоценивают ближайшие награды и недооценивают будущие. Даже когда понимают, что это невыгодно. Поэтому новый смартфон сегодня почти всегда выглядит привлекательнее инвестиционного счета, который принесет результат через десять-двадцать лет. Мозг (рептильный) говорит: "Будущее подождет", и многие из нас знают, как правильно поступить, но делают наоборот.
Вторая ловушка - гедонистическая адаптация
Еще в начале 1970-х психологи Филип Брикман и Дональд Кэмпбелл описали явление, которое позже получило название "гедонистическая беговая дорожка". Суть проста: человек очень быстро привыкает к улучшению жизни. Купили машину покруче - через пару месяцев она становится нормой. Переехали в квартиру побольше - вскоре кажется, что так было всегда. Доход вырос на 30% - через некоторое время расходы чудесным образом догоняют доходы. Я называю это “финансовым законом расширяющейся вселенной”. Сколько бы денег ни появилось, уровень потребления каким-то образом находит способ заполнить все доступное пространство.
Есть и третья проблема - иметь “сколько положено”
Многие исследователи поведения говорят о существовании своеобразной финансовой нормы - внутреннего представления человека о том, сколько денег ему "положено" иметь. Когда доход резко возрастает, возникает психологический дискомфорт. И тогда начинаются странные покупки, спонтанные расходы, необязательные траты. Человек словно бессознательно возвращается к привычному уровню благосостояния. Замечали за собой такие дела? Я - да! И я согласен с нобелевским лауреатом Ричардом Талером: нельзя рассчитывать на силу воли!
Талер и Шломо Бенарци исследовали накопительное поведение людей и вот что обнаружили. Когда решение о сбережениях принимается автоматически, люди начинают копить в разы больше. В одном из самых известных экспериментов уровень сбережений участников вырос с 3,5% до 13,6% дохода просто потому, что процесс был автоматизирован. Кстати, уже сейчас многие инвесторы доверяют своему ИИ-агенту этот процесс (возможно, скоро уйдет в массы).
Вот, друзья, мы с вами и открыли главный секрет инвестирования, и он вообще не связан с выбором акций. Главный секрет - убрать мозг из процесса принятия решения!
Получили зарплату или премию? Часть денег автоматически ушла на брокерский счет. Получили прибавку? Увеличился размер регулярного пополнения. И все это без обсуждений, без внутреннего торга, без ежемесячного собрания акционеров в собственной голове.
Самый опасный противник инвестора - не рынок, не кризисы и даже не инфляция, самый опасный противник сидит между нашими ушами! И, к сожалению, он очень хорошо знает все наши слабости.
#мозгИнвестора
Что я купил на развороте ОФЗ: разбор позиций и план до конца года
По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).
Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.
Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.
Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.
На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.
Что успел купить?
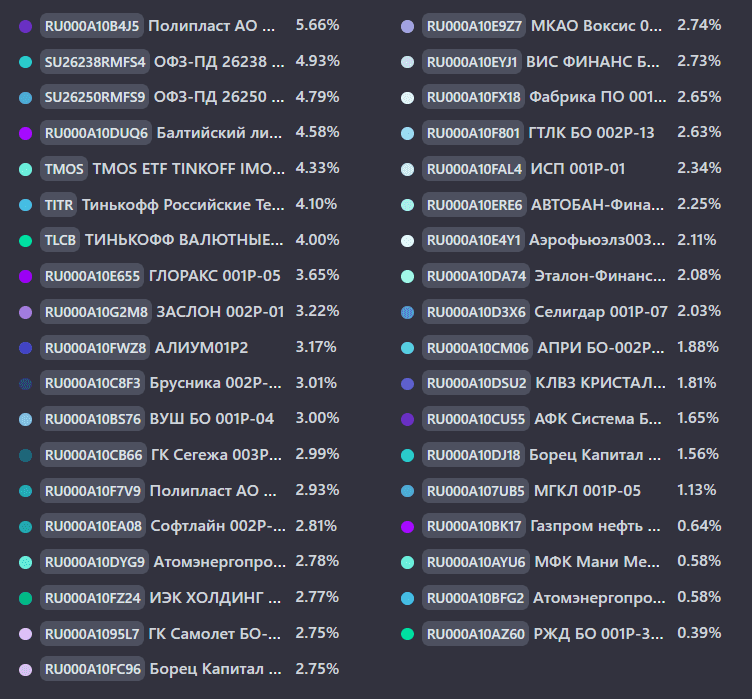
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.
На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.
В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.
Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.
Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.
Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK
ЛУКОЙЛ теряет Carlyle как покупателя зарубежных активов — вместо нее заходят США с долей 15% · Меган
1️⃣ В ночь на 8 октября дрон атаковал дата-центр Яндекса $YDEX в Сасово, на объекте начался пожар и компания полностью остановила его работу.
Часть сервисов могла быть недоступна пользователям, а Yandex Cloud сообщил о перебоях с электропитанием в зоне ru-central1-b.
Акции Яндекса подешевели на 3,4% и стали худшими в индексе МосБиржи 8 октября.
Атака на дата-центр показывает, что для IT-компаний инфраструктурные риски становятся не менее значимым фактором для котировок, чем финансовые результаты.
История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.
Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎
Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.
Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎
Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.
Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦♂️
Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎
На этом сегодня все, продолжение истории - завтра, приходите читать!
#Мобиус
@pro100IPO
Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов
Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.
«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.
Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.
Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.
После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.
Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.
Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.
В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.
В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.
Ключевые свойства неоактивов
Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX 5 октября закрылся ростом на 1,9%, до 2319,57 пункта, индекс РТС вырос на 0,1%, до 860,36 пункта.
Рост поддержали ожидания разрядки и переговоров по Украине, а нефть Brent отступила к 101$ за баррель.
Лидером роста стала Северсталь $CHMF , подорожавшая на 5,3%, тогда как Банк "Санкт-Петербург" $BSPB обвалился на 7,5% на фоне дивидендной отсечки.
Доллар на Forex укрепился до 84,93 ₽ на фоне готовящегося с 7 октября пятикратного роста покупок валюты и золота Минфином.
Укрепление доллара выше 84 ₽ одновременно с ростом рынка акций показывает, что инвесторы сейчас разделяют геополитический оптимизм и валютные риски как два разных процесса.