Поиск


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.

Рынок есть рынок)

Очередные, очень нужные новости.

Вероятность возобновления активных российско-американских контактов по украинскому конфликту выглядит достаточно высокой — Известия

Как всегда подарок от аналитиков, "либо будет дождь, либо его не будет"

Спасибо, очень помогли🤭

Я кстати вчера избавился на время от всех акций, сижу пока в $TMON , подумываю также набрать $TGLD . Хотя физического драгметалла, я постепенно набираю.

Самое сложное было закрывать позицию $LSNGP и $MRKP - по этим позициям доходность была от 30 до 50%
Хотя честно говоря, деньги там были небольшие.

Также закрыл Лукойл $LKOH с 11%, Банк Дом РФ $DOMRF с 15%, Полюс $PLZL с 30%.
На некоторых из счетов также подбираю $LQDT

К слову, в своих публичных стратегиях &Ставка_на_ВДО_-_Перспективы и &Крепкий_Орешник - выдерживаю баланс. В случае нормализации происходящего, тоже подрастем. Потихоньку с реинвестом - идем в "гору".

Посмотрим, как дальше будет развиваться ситуация на рынке, я предположил - очередное падение.
Не ИИР
Всем удачных инвестиций!
А важные новости - выходят не только тут!

Автоэксперт объяснил, как жара влияет на состояние салона автомобиля

Жара на улице может оказать серьезное влияние как на внешний вид салона автомобиля, так и на работу его электронных систем. Прямые солнечные лучи ускоряют изнашивание материалов, а также поднимают температуру в машине, делая ее выше уличной. Об этом газете «Известия» сообщил исполнительный директор управления по работе с партнерами «СберЛизинга» Ашот Ерицян.


Специалист объяснил, что в результате длительного воздействия ультрафиолета и высоких температур ускоряется износ пластиковых деталей, декоративных элементов салона, кожаной и тканевой отделки. В результате материалы могут начать выцветать, пересыхать и терять первоначальный внешний вид. При этом особенно заметны подобные изменения в машинах, которые часто находятся под открытым солнцем.


«Наиболее чувствительными к жаре считаются передняя панель, рулевое колесо, сиденья и мультимедийные системы. Под воздействием солнечных лучей пластик постепенно теряет эластичность и может покрываться трещинами. Кожаная отделка без дополнительного ухода становится более жесткой и быстрее изнашивается», — предупредил Ерицян.
По его словам, постоянный перегрев также может негативно отражаться на работе электронных компонентов автомобиля, в том числе на мультимедийных комплексах, датчиках и аккумуляторе. Помимо этого, раскаленный салон оказывает дополнительную нагрузку на систему кондиционирования, из-за чего ей необходимо больше времени и энергии для охлаждения воздуха.


Эксперт отметил, что снизить влияние солнца на машину помогут профилактические меры, в числе которых парковка транспортного средства в тени или на крытых стоянках. Также минимизируют воздействие солнцезащитные экраны, тонировка стекол в рамках действующих норм и специальные средства для ухода за разными элементами салона. Кроме того, в жару следует регулярно проветривать автомобиль и стараться не оставлять его под прямыми лучами.

🪙 Совет директоров «Селигдара» рекомендовал не выплачивать дивиденды за 2025 год. $SELG

🪙 Акционеры «Полюс» утвердили дивиденды по итогам 2025 года в размере ₽56,8 на одну обыкновенную акцию. Последний день покупки бумаг для получения дивидендов – 15 мая 2026 года. Дивидендная доходность может составить 2,62%.
Копейки, но лучше чем Селигдар. $PLZL

🪙 Атака украинских БПЛА, предпринятая на Москву в минувшие сутки, стала одной из самых массовых с начала 2026 года — подсчеты ТАСС.

Минтранс: Временно приостановлена работа 13 аэропортов на юге России.
Работа регионального центра в Ростове-на-Дону, управляющего воздушным движением на Юге России, временно скорректирована из-за попадания украинских БПЛА в административное здание филиала «Аэронавигация Юга России». Персонал находится в безопасности, идет анализ работоспособности оборудования.

Опять перемирие откладывается...

🪙 Анатолий Аксаков планирует обратиться в Минцифры с предложением включить все банки в "белые списки" — Известия.
Сейчас в перечень входят лишь пять крупных кредитных организаций (ВТБ, Альфа-банк, ПСБ, МТС Банк и Газпромбанк).

Почему в эти списки не входит Сбер, Т-банк... Очень странная ситуация. $T $SBER

🪙 НКР снизило кредитные рейтинги АО ХК "Новотранс" и его облигаций с AA.ru до AA-.ru
Снижение кредитного рейтинга обусловлено ухудшением оценки финансового профиля компании из-за роста долговой нагрузки, падения показателей рентабельности и структуры фондирования, а также ослабления устойчивости рыночных позиций.
$RU000A10DCG5

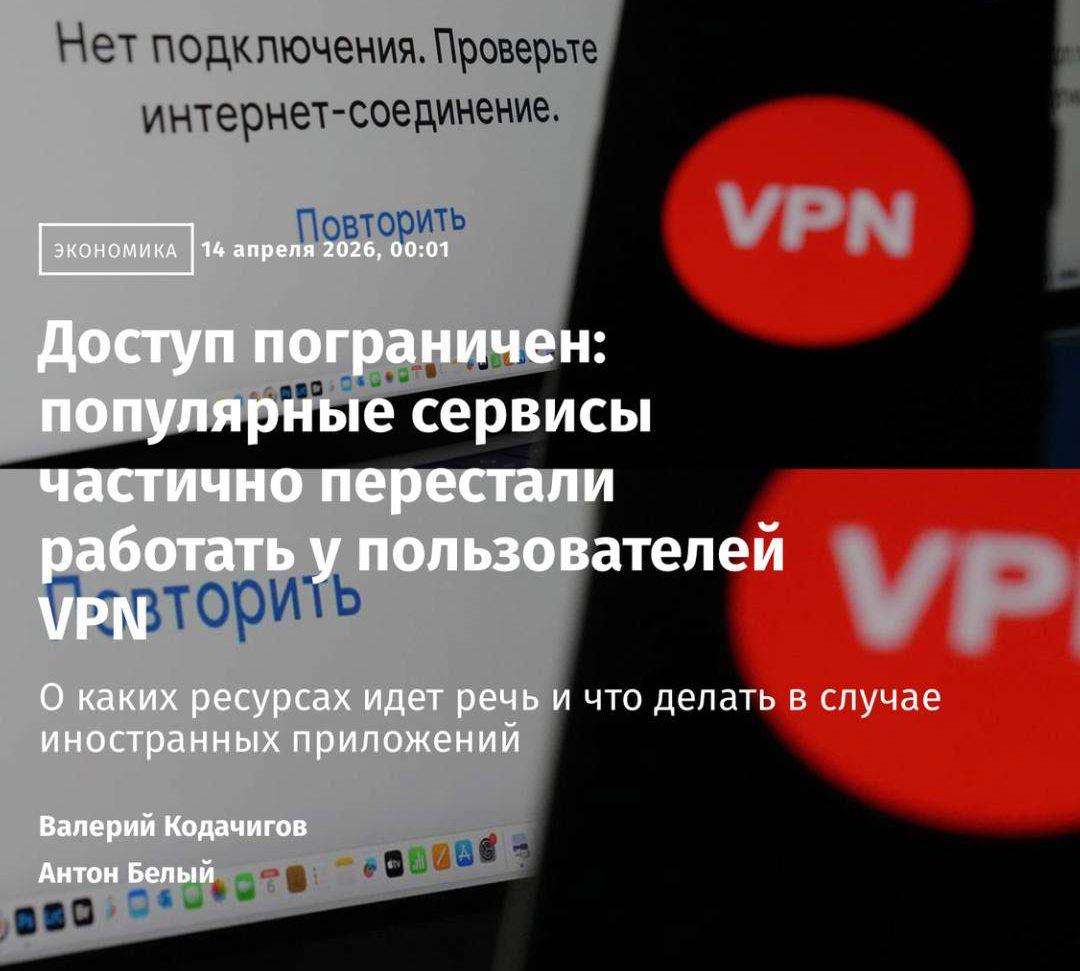
🪙 Отечественные интернет-сервисы («Яндекс», VK, маркетплейсы, приложения банков и другие) частично перестали работать у пользователей VPN, — Известия

На мобильных устройствах с VPN практически не открываются приложения Сбербанка, Т-Банка, «Яндекса», ряда медицинских сервисов и других ресурсов, передаёт издание. Ситуация зависит от типа дополнительных инструментов: при использовании одних доступ блокируется, а у других — нет.

🪙 Российские банки будут отказывать в переводах, если у них есть информация о вредоносном ПО на устройстве клиента, следует из новой поправки Минцифры к законопроекту о борьбе с мошенничеством.

🪙 Все основные сервисы в РФ хотят обязать размещать баннер с новостями от СМИ, одобренных правительством. Об этом пишут «Осторожно, новости» со ссылкой на презентацию VK.

На базе контент-сервиса «Дзен» могут создать «Национальную информационную платформу». После этого во всех соцсетях и поисковых сервисах разместят новостной блок «Дзена» с топ-5 новостями на главной странице.

Всё для граждан.

В РФ хотят прекратить выплаты по ОСАГО выше лимита — 400 тыс. руб.

Кроме того, компенсацию сможет получить только сам пострадавший или же его законный представитель. Эти меры направлены на сокращение схем с автоюристами и рост доли ремонта автомобилей вместо выплат через суд, пишут «Известия».

Сейчас распространились практики, когда со страховщиков через суд взыскивают компенсацию выше установленного законом порога в 400 тыс. рублей. В основном этим занимаются автоюристы, которые после аварии выкупают у пострадавшего права требовать возмещение с компании вместо человека, а сам россиянин получает лишь небольшие отступные. Как правило, суды взыскивают сверхлимиты, когда у страховщика появляются сложности с организацией ремонта на станции технического обслуживания (СТО).

По закону, на восстановление поврежденного автомобиля страховщику дается 30 дней, однако доставка запчастей в сложившихся условиях зачастую затягивается на больший срок. При этом клиенты часто не соглашаются использовать б/у детали, пояснили в РСА. Из-за таких накладок автоюристы все чаще получают со страховщиков миллионы рублей, несмотря на установленный лимит по ОСАГО.

«Такие практики планируется прекратить. Нужно, чтобы страховая компания понимала: если она не смогла организовать ремонт из-за нехватки запчастей и долгих сроков доставки, то она максимум заплатит 400 тыс. Все, что выше этой суммы, нужно взыскивать с виновника аварии», — пояснил глава Всероссийского союза страховщиков Евгений Уфимцев.

В 2025 году по обязательной автогражданке машины ремонтировали только в 6,1% случаев, в остальных — потерпевший получал денежную компенсацию. «Многие россияне предпочитают компенсацию именно ввиду ремонта, так как это избавляет их от необходимости самостоятельно искать станции и следить за процессом. Это существенно экономит время и упрощает для клиента восстановление автомобиля», сообщил вице-президент «Ренессанс страхование» Сергей Демидов.

Предлагаемые страховщиками изменения должны быть включены в законопроект о реформе натурального возмещения по ОСАГО, который может вступить в силу уже в 2026 году. В ЦБ концептуально поддержали инициативу. Сейчас автоюристы все чаще взыскивают через суд со страховщиков выплаты значительно выше лимита, однако пострадавший эти деньги не получает — ему отдают лишь заранее обговоренную небольшую сумму. Новые меры включат в законопроект об увеличении срока ремонта до 45 дней.

В РФ хотят прекратить выплаты по ОСАГО выше лимита — 400 тыс. руб.

🪙 Еврокомиссия сегодня может представить 20-й пакет санкций против России

Среди вероятных ограничений, которые войдут в новый пакет ограничительных мер, ожидаются запрет на обслуживание российских нефтяных танкеров, экспорт предметов роскоши в Россию, а также сокращение квот ЕС на импорт российских удобрений.

Принять 20-й пакет санкций в Евросоюзе хотят к четвертой годовщине начала боевых действий — 24 февраля. Об этом глава европейской дипломатии Кая Каллас говорила в конце января.

🪙 VK в данный момент не собирается продавать свою долю в Точка Банке, сообщил «Интерфаксу» представитель компании. Ранне группа «Т-Технологии» объявила о намерении консолидировать до 100% компании. VK принадлежит 25% Точка Банка.

Потенциальное приобретение группой «Т-Технологии» до 100% акций Точка Банка не отразится на его операционной самостоятельности. Банк будет и дальше развиваться в качестве самостоятельного бизнеса под управлением текущей команды менеджмента.

🪙 1,65 трлн рублей - это просроченная задолженность россиян по кредитам.
Согласно данным ЦБ, за прошедший год показатель вырос почти на треть. Доля проблемных потребительских ссуд подскочила до 4,6%. Это более чем в четыре раза выше, чем по ипотеке, отмечают Известия.

🪙 В 2026 г. наибольший рост цен ожидается у меди (+20%), олова (+16%) и алюминия (+12%) по сравнению со средними значениями 2025 — Аналитики, опрошенные Reuters.

🎄 Дональд Трамп заявил, что с 1 февраля введет пошлины в 10% в отношеннии ряда стран ЕС: Дании, Норвегии, Швеции, Франции, Германии, Великобритании, Нидерландов и Финляндии. Они будут действовать, пока пока не будет достигнута сделка "о полном и окончательном приобретении Гренландии" США.
Дональд делает то, что хочет. Он всё ещё наш слон или уже нет?
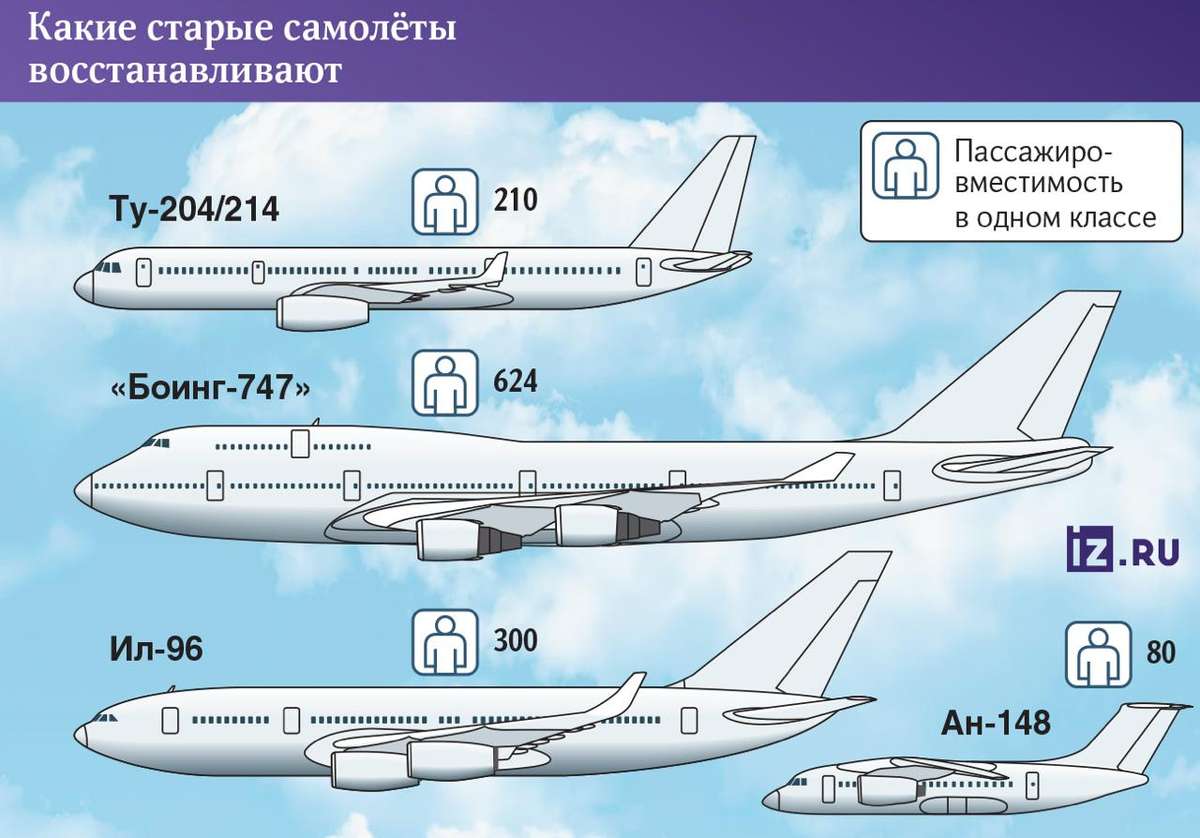
🎄 Авиакомпании РФ расконсервируют старые самолеты для поддержания пассажиропотока в 2026 году, пишут Известия. По данным издания, Red Wings и другие компании получили 10 восстановленных пассажирских и грузовых Ту-204-214, Ан-148 и Ил-96.
Когда там уже МС-21 появятся... К концу года или к началу следущего. А планы были наполеоновские. $AFLT
🎄 Объем торгов на срочном рынке Мосбиржи в 2025 году увеличился на 45% и составил ₽145,2 трлн, узнали Ведомости. $MOEX
🎄Когда формируешь бюджет — нужна душа. Ни один искусственный интеллект, я думаю, пока с этим не справится, — министр Силуанов.
ИИ так же пока не способен на коррупцию. Это его плюс или минус?
🎄Оптовые цены на электроэнергию для промышленности на Дальнем Востоке в начале 2026 года несколько раз обновляли исторические максимумы, а конечные цены в 2026 году могут вырасти на 22% — Ъ
Это ли не экономический рост?
$IRAO
🎄С 1 февраля 2026 года Ozon начнет применять штрафы к владельцам ПВЗ, которые не подключили облачное видеонаблюдение — Ведомости.
$OZON

Мощность морских портов РФ в 2026 году увеличится на 56 млн тонн — министр транспорта РФ Андрей Никитин.

🎄 Правительство продлило до конца 2026 года упрощённый порядок ввоза в Россию отдельных видов электронных устройств.
Решение позволит не допустить дефицита таких товаров на внутреннем рынке на фоне внешнего санкционного давления.

🎄 12 января не допускаются сделки с акциями Лукойла, Роснефти и Озон Фармацевтики в утреннюю торговую сессию из-за дивидендных отсечек — Мосбиржа.
Лукойл — дивиденд 397 руб
Роснефть — дивиденд 11,56 руб
Озон Фармацевтика — дивиденд 0,27 руб.
Скоро придут дивиденды, возможно это хоть немного оживит рынок. 🫤

🎄 Более 300 рейсов на прилет и вылет задержаны или отменены в аэропортах московского региона на фоне метели — РИА Новости.

🎄Продажи смартфонов в 2025г сократились в среднем на 20%, ноутбуков - примерно на 15% — Известия

🎄IPO некоторых компаний можно ожидать уже в 1кв 2026г, среди них могут оказаться Винлаб и Евраз — Финам.

🪙 Штраф за размещение рекламы в запрещенных иностранных ресурсах могут поднять до 1 млн рублей, — Известия.
Соответствующее предложение подготовили депутаты «Единой России» и направили его на рассмотрение в Верховный суд, Генпрокуратуру, Минюст и МВД.
🪙 Делегации США и Украины согласовали большинство положений плана США по урегулированию и скорректировали значительную часть из спорных — РБК-Украина.
🪙 Минэнерго признало недостаточной текущую маржинальность АЗС и предложило пересмотреть действующий механизм регулирования цен на топливо и отказаться от таргетирования по индексу потребительских цен — РБК.
$LKOH $TATN
🪙 Глава ЦБ выступила за запрет банковских продуктов на маркетплейсах.
Эльвира Набиуллина направила в Минэкономразвития письмо с инициативами по регулированию платформенной экономики, сообщает «Коммерсантъ». Регулятор предлагает запретить онлайн-площадкам размещать на своих сервисах банковские продукты собственных дочерних структур, поскольку это дает им преимущество перед традиционными участниками рынка. Также ЦБ считает необходимым ограничить возможность варьировать цену товара в зависимости от способа оплаты — за соблюдением норм могла бы следить ФАС. $OZON
🪙 Самолет» объявил операционные результаты за октябрь и 10 месяцев 2025 года. $SMLT
В октябре:
— объем продаж первичной недвижимости вырос на 45% в годовом сопоставлении и составил ₽25,3 млрд (113,3 тыс. кв. м)
— общее количество заключенных контрактов увеличилось на 56% до 3,7 тыс.
— доля контрактов, заключенных с участием ипотечных средств составила 63% (всего)
— средняя цена за кв. м составила ₽212,9 тыс. показав рост 5%.
#новости

​🪙 Объем заявок на акции Дом.PФ в ходе IPO в четыре-пять раз превысил предложение — Ъ

Этому способствовал установленный при размещении дисконт к мультипликаторам Сбербанка, а также активное участие институциональных инвесторов. В результате размещение, по словам источников “Ъ”, пройдет по верхней границе ценового диапазона.

Начало биржевых торгов акциями Дом.PФ запланировано на 20 ноября.

- Ну ну, по моему желающих было немного. Видимо всё таки основной объём создали институциональные инвесторы.

🪙 Сбер сократит до 20% персонала из числа сотрудников, которые признаны неэффективными — Греф.

Грефа заботит прибыль маркетплейсов. А собственные сотрудники?

🪙 Газпром намерен до конца года продать нефтехимический комплекс Газпром нефтехим Салават в Башкирии. Покупателем выступит холдинг Росхим, а сумма сделки оценивается в ₽250–270 млрд — Известия.

🪙 Газпром нефть и Газпром – согласились продать доли в сербской NIS под давлением американских санкций.

Справедливая стоимость долей российских акционеров составляет около €1,5 млрд, что значительно выше суммы, которую ранее называл Белград.

Однако эксперты считают, что в текущих условиях россиянам предложат не более 30% от инвестированных Газпром нефтью средств — компания вложила в NIS более €3,5 млрд — Ведомости.

🪙 ​Почему рост налогов может привести к снижению собираемости налогов?

Вот несколько новостей:
- Опрос «Опоры России: Треть малых компаний закроются из-за повышения НДС. При этом 73% компаний заявили о повышении цен, а 27% — о существенном повышении цен на более чем 20%. «Это шок для всего малого предпринимательства», — отметил глава «Опоры России» Борисов.

- На фоне истощения ресурсов страна рискует угодить в налоговую ловушку: попытки властей залатать бюджетные дыры за счёт повышения налогов могут обернуться обратным эффектом — дополнительным сжатием стагнирующей экономики и падением доходов, считают опрошенные Reuters экономисты.
«Появилась новая проблема — возможность попадания в налоговую спираль, когда вы налоги повышаете, хотите собрать больше денег, но не получается".

- По итогам I квартала 2025 года поступления в федеральный бюджет от утильсбора составили 97 миллиардов рублей. Как пишут «Известия» со ссылкой на данные Минфина, это почти на треть меньше, чем за тот же период прошлого года. Сборы за три месяца не превышают 10% от запланированного за год.

- Поступления в федеральный бюджет России от утильсбора в 2025 году снизятся на 440 млрд рублей относительно плана и составят 1,1 трлн рублей, сообщил министр финансов Антон Силуанов. Снижение произошло на фоне резкого повышения ставок утильсбора с начала года, которое, по задумке властей, напротив должно было увеличить поступления в бюджет. «Еще раз повторюсь: доходы следуют за макроэкономикой. Макроэкономика меняется в связи с тем, что мы обеспечиваем контроль над инфляцией», — пояснил министр. Хотели больше, получили меньше. Изначально вообще хотели собрать 2 трлн рублей за год.

🪙Почему рост налогов может снизить собираемость и ухудшить экономическую ситуацию в стране?

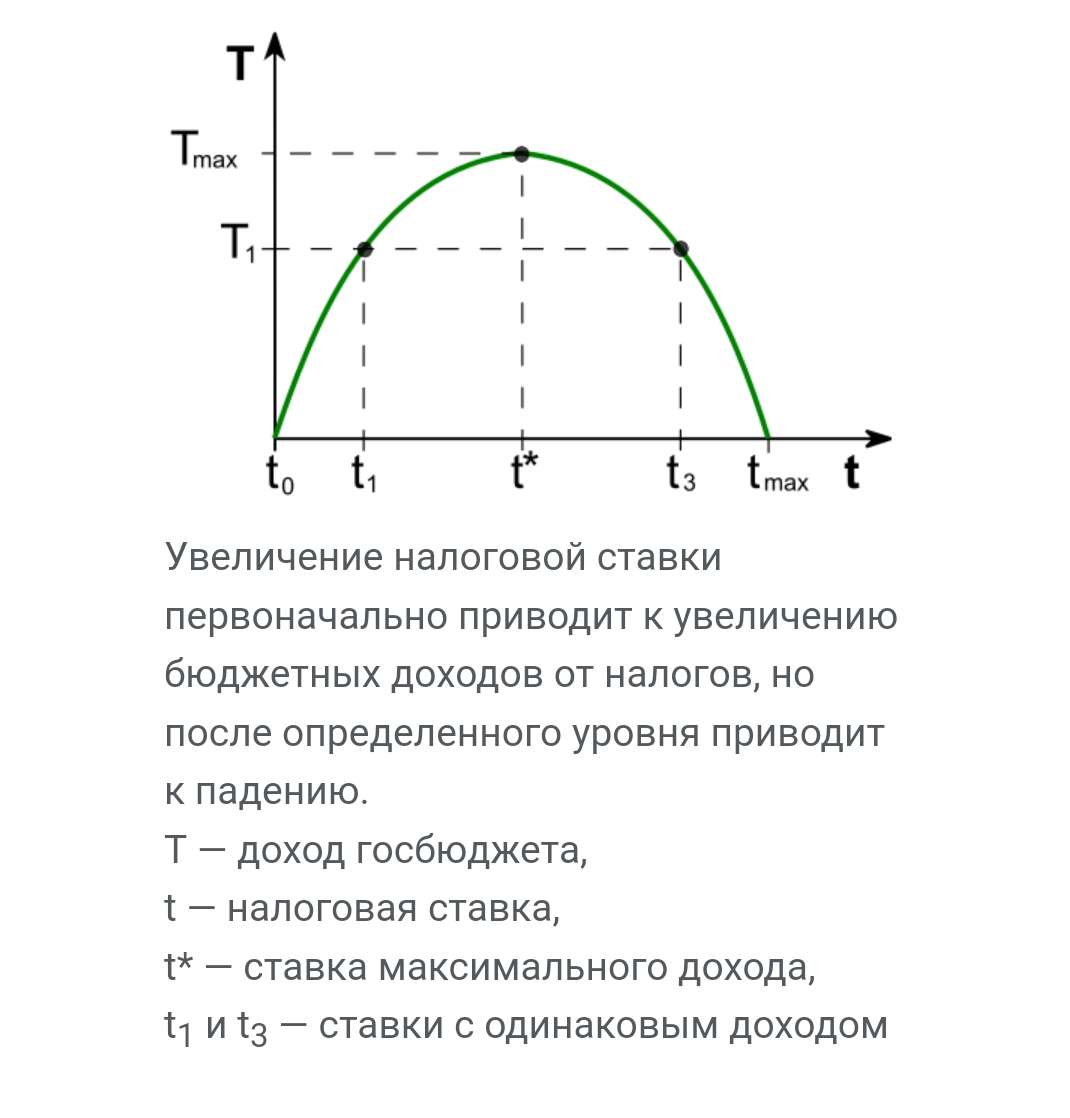
Кривая Лаффера иллюстрирует, что поступления в бюджет зависят от налоговой ставки нелинейно. При ставке 0% поступлений нет, и при ставке 100% их тоже нет, потому что никто не будет работать бесплатно. Где-то между этими точками есть оптимум, после которого дальнейший рост ставки ведет к падению сборов.

Вот основные причины этого обратного эффекта:
1. Стимулы к уклонению от налогов:
Теневая экономика: Высокие налоги делают невыгодной легальную деятельность. Компании и предприниматели уходят "в тень", чтобы вообще не платить налоги.
Уклонение и избегание: Граждане и бизнес начинают активно искать законные (избегание) и незаконные (уклонение) способы снизить налоговое бремя (схемы, офшоры, зарплаты "в конвертах").

2. Снижение деловой активности:
Падение прибыли: Высокие налоги "съедают" прибыль предприятий. У них остается меньше средств на инвестиции, расширение и создание новых рабочих мест.
Снижение предложения труда: Для высококвалифицированных специалистов рост подоходного налога может сделать работу менее выгодной. Они могут сократить количество рабочих часов, уехать в другую страну с более низкими налогами (утечка мозгов) или также уйти в тень.
Уход капитала: Инвесторы выводят капитал в юрисдикции с более благоприятным налоговым климатом.

3. Психологический эффект:
Чувство несправедливости: Когда налоговая нагрузка воспринимается как чрезмерная и несправедливая, у налогоплательщиков пропадает моральная мотивация добросовестно платить налоги. Они чувствуют, что государство "забирает слишком много", не предлагая адекватных услуг взамен.

4. Административные издержки:
Рост налогов часто сопровождается ужесточением контроля и усложнением налогового законодательства. Это увеличивает затраты государства на администрирование, а для бизнеса — на ведение отчетности и налоговое планирование.

Вывод.
вывод: Налоговая ставка и налоговая база (объекты, с которых платятся налоги: прибыль, зарплаты, товары) взаимосвязаны. Повышая ставку, государство может сократить саму базу, так как экономическая активность падает или уходит в тень.

#налоги #30letniy_pensioner #плоти_нологи

Правительство одобрило эксперимент по добровольному страхованию для самозанятых

Комиссия Правительства РФ по законопроектной деятельности одобрила предложение Минтруда разрешить самозанятым оформлять добровольное страхование на случай болезни. Инициатива будет направлена на рассмотрение в Госдуму, пишут «Ведомости».

Из законопроекта следует, что эксперимент будет проводиться с начала 2026-го до конца 2028 года. Размер выплаты — 35 000 или 50 000 рублей за месяц болезни — самозанятые могут выбрать самостоятельно.

Размер пособия будет зависеть от стажа застрахованного и того, как долго он платит взносы. Выплата 100% страховой суммы предусмотрена при стаже более восьми лет, если стаж от пяти до восьми лет, то выплата составит 80%, если меньше пяти лет — 60%. Такие расчеты действуют, если самозанятый платил взносы более 12 месяцев. Сумма выплат будет сокращена, если застрахованный платил взносы от шести до двенадцати месяцев. Страховщик выплачивает пособие в течение десяти рабочих дней после того, как закрыт листок нетрудоспособности.

Тариф страхового взноса составляет 3,84% страховой суммы (1344 и 1920 рублей) в месяц. Если после 18 месяцев уплаты взносов страхового случая не было, тариф с 19-го месяца снижается на 10%, если после 24 месяцев страховой случай не наступил, выплата с 25-го месяца снижается на 30%. Если застрахованный не заплатил взнос в полном размере, соглашение считается прекращенным с начала следующего месяца.

По данным ФНС, на август в России было более 14 млн самозанятых. Режим самозанятости (официально — налог на профессиональный доход, НПД) начал действовать в 2019 году, ставка налога по нему составляет от 4% до 6%. За 2024 год самозанятые уплатили налогов на 100 млрд рублей, подсчитали «Известия» на основе данных ФНС. Это в 1,6 раза больше, чем было в 2023-м, тогда самозанятые заплатили 63,2 млрд рублей.

Правительство одобрило эксперимент по добровольному страхованию для самозанятых

«Выход» депозитной базы как возможность для роста рынка Life и Non-life страхования

В случае резкого снижения ключевой ставки и доходности вкладов россияне могут забрать из банков до 10 трлн рублей, предупредили в Институте экономики РАН, пишут «Известия». Решение по ставке ЦБ примет сегодня - ожидается, что она будет на уровне 16-17%.

По данным ЦБ РФ, на 1 августа 2025 года объем депозитов физлиц составил 61,1 трлн руб. По оценкам ВТБ, сбережения россиян к концу 2025 года приблизятся к 70 трлн руб. По прогнозам, только за первое полугодие россияне получат около 4 трлн руб. процентного дохода – в полтора раза больше, чем за тот же период 2024 г. За весь 2025 г. общая сумма таких выплат может достичь 9 трлн руб.

Но что будет при снижении ставки, когда вкладчики будут приходить оформлять новые депозиты? ЦБ РФ спрогнозировал замедление инфляции до 4,5-5%. Если это произойдет, ключевая ставка должна снизиться. Вслед за ней уменьшатся и проценты по вкладам, что может привести к массовому оттоку средств с депозитов. В результате на рынок хлынет огромная денежная масса - до 10 трлн руб., оценил старший научный сотрудник Института экономики РАН Александр Рубинштейн.

Альтернативой депозитам может статья накопительное и инвестиционное страхование, так как позволяет зафиксировать высокую ставку на длинный срок – 5 и более лет, а также получить налоговые вычеты. Депозитов с такими сроками просто нет.

«Указанные риски вполне обоснованы, - отметил профессор кафедры финансов устойчивого развития РЭУ им. Г.В. Плеханова Михаил Гордиенко. - Более того, оценка в 10 трлн рублей выглядит даже оптимистичной, ведь объем ликвидных рублевых вкладов россиян в первой половине 2025 года приблизился к 60 трлн и продолжает расти. При резком падении депозитных ставок значительная часть процентного дохода перестает удерживать людей отложить потребление. В результате часть сбережений может уйти на потребительские рынки, разгоняя цены, а также в более рискованные активы.

Возобновление потребления – хорошая новость для рынка Non-life страхования, ведь при росте продаж авто и квартир – растет и связанное с ними страхование. Главный вопрос – как быстро восстановится потребительский спрос при снижении ставки. Здесь оценки экономистов расходятся: от 4 квартал 2025 года до 2 квартала 2026 года, но в любом случае в 2026 году.

Не является инвестиционной рекомендацией.

«Выход» депозитной базы как возможность для роста рынка Life и Non-life страхования

​🪙С 1 сентября российские банки запустят сервис «второй руки» для контроля за снятиями наличных и переводами близких.
Работает так: человек назначает себе доверенное лицо, а тот должен будет подтверждать или отклонять операции в течение 12 часов. Если этого не сделать, банк автоматически отменит их.
В первую очередь услуга создана для борьбы с мошенниками. Подключать её клиенты должны будут сами.
Наверное это более полезный сервис, чем любая интеграция с Мах...

Минцифры рекомендовало ряду крупных компаний провести интеграцию их внутренних систем с чат-ботом с мессенджером Max — Ведомости
$VKCO $RTKM

🪙Главной проблемой бизнеса во II кв 2025 года стала нехватка оборотных средств — её назвали 33% компаний, следует из мониторинга РСПП — Ведомости
Так же остаётся недоступность заёмных финансовых средств, снижение спроса, неплатежи со стороны контрагентов... А в остальном всё хорошо. Сарказм.

🪙У 14 самолётов Sukhoi Superjet 100, производителем которых является ПАО Яковлев, обнаружены недостатки в конструкции фюзеляжа — Известия со ссылкой на письмо компании в Росавиацию

#новости