Поиск

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

🇷🇺🛢️ ИнвестВзгляд: РуссНефть.

paywall
Пост станет доступен после оплаты

Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки

АО «Алиум» — фармацевтический производитель, входящий в число ключевых активов «Биннофарм Групп». Компания разрабатывает и производит как рецептурные, так и безрецептурные препараты.

Сама «Биннофарм Групп» — крупный игрок на российском рынке, стабильно входящая в топ-15 крупнейших фармацевтических компаний страны.

Непосредственным владельцем «Биннофарм Групп» выступает «Ристанго Холдинг Лимитед», а её конечным бенефициаром с долей более 75% остаётся АФК «Система».

Параметры выпуска Алиум 001P-02:

• Рейтинг: А (Эксперт РА, статус «под наблюдением»)
• Номинал: 1000
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 19 августа 2026
• Дата размещения: 21 августа 2026

Кредитные рейтинги: Статус «под наблюдением» от «Эксперт РА» был продлён 09 июня 2026 года. Это решение агентство объяснило тремя факторами: возросшей долговой нагрузкой, недостаточно сильными результатами группы по итогам 2025 года, а также риском недостижения плановых параметров, заложенных в рейтинговую модель.

Отчётность «Алиум» отдельно не рассматривается, так как компания входит в периметр консолидации «Биннофарм Групп» и является её ключевым активом. По данным «Эксперт РА», денежный поток «Алиума» более чем на 50% формируется компаниями группы.

Финансовые результаты по МСФО за 2025 год:

• Выручка: 36,91 млрд рублей, рост на 4,7% по сравнению с предыдущим годом.
• EBITDA: 9 млрд рублей, рост на 16,7%.
• Чистый убыток: 2,6 млрд рублей (почти двукратный рост по сравнению с 2024 годом).

• Операционный денежный поток: −4,8 млрд рублей (против +2,75 млрд рублей в 2024 году).
• Свободный денежный поток (FCF): −10,8 млрд рублей (отрицательный показатель второй год подряд).

• Коэффициент текущей ликвидности: 0,62x (снижение с 0,72x в 2024 году).
• Общий долг/FFO: 3,8x (против 2,9x годом ранее).
• Чистый долг/EBITDA: 3,4x.

В обращении находятся 7 выпусков биржевых облигаций эмитента на 24,5 млрд рублей, а также дебютный выпуск Алиум на 4 млрд рублей:

• Биннофарм Групп 1Р-06 $RU000A10BZT3 Доходность к колл-опциону: 19,26% на 4 месяца

• Биннофарм Групп 1Р-04 $RU000A10AS28 Доходность: 19,57%. Купон: 19%. Текущая доходность: 18,57% на 1 год 5 месяцев

• Алиум 1P-01 $RU000A10FG84 Доходность: 19,13%. Купон: 17,50%. Текущая доходность: 17,52% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

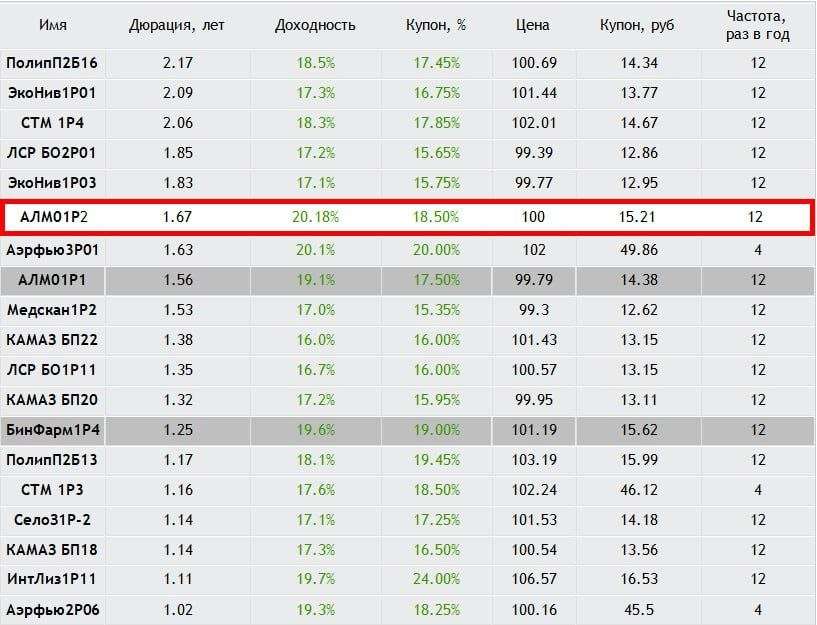
• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Медскан 1Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Сэтл Групп 2Р-07 $RU000A10EK06 (16,91%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца

По итогу: 2025 год для «Биннофарм Групп» вышел двойственным. С одной стороны, компания порадовала: EBITDA подросла, операционная прибыль увеличилась, рыночные позиции укрепились, да и в высокотехнологичных направлениях появились подвижки. Вроде бы всё идёт по плану.

Но есть и обратная сторона. Долговая нагрузка выросла серьёзно, компания так и не вышла в чистую прибыль — остаётся убыток. И это ещё не всё: отрицательный свободный денежный поток — тревожный звоночек. Если так пойдёт дальше, кредитный рейтинг может поползти вниз, а это уже вопрос стоимости заимствований в будущем.

Теперь о новом выпуске. Он даёт премию к тому, что уже торгуется на вторичном рынке, а это автоматически создаёт спекулятивный интерес на размещении. Но здесь работает классическое правило: высокая доходность — это компенсация за высокий риск. Так что решение строго индивидуальное — зависит от того, готовы ли вы мириться с рисками ради потенциальной прибыли. Лично я поставлю себе планку: зайду в этот выпуск, только если итоговый купон окажется не ниже 18%.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки

Просадка впереди)

Ну что, как и говорил, продолжаю видеть признаки просадки.

Смотрю на ситуацию и новостную сводку - вижу что продолжается.

Выдвигаю гипотезу, что при отсутствии хороших новостей, поедем ниже 1900 пунктов.

Но, поскольку как мы помним будущего никто не знает, я планирую закупаться по чуть чуть, лесенкой.

В данный момент первая точка небольшого закупа 2100 по индексу.

P. S. Любая позитивная новость может в корне поменять ситуацию

Не ИИР
Ваши деньги - Ваша ответственность!

Я даже себе выписал бумаг под закуп. Это для себя, субъективно.

- Сбер под дивы будущие $SBERP
- Мосбиржа всегда в виде листе этот эмитент $MOEX
- Икс 5 ритэйл $X5 - куда без этих продуктов блин)
- Т-технологии $T - растут бьют рекорды, что ещё нужно?
- Дом.Рф $DOMRF - образцовое айпио, дивиденды все что доктор прописал как говорится
- Транснефть $TRNFP - квазиоблиг, тут все понятно
- Россети Ленэнерго прив - $LSNGP - кто про них ещё не говорил? Энергеты и дела шик)
- Россети Центр и Приволжье - $MRKP - тоже растущий игрок
- Мать и Дитя $MDMG - здоровье оно всегда в тренде. Особенно когда пошла тенденция на проблемы у молодёжи
- Сургутнефтегаз $SNGS - Валютная кубышка, для долгосрока самое то.

#инвестиции #акции #что_купить

Вчера посетил День инвестора Группы ВИС.

Одним из ключевых событий Дня инвестора была презентация 💰 дивидендной политики - честные 50% от чистой прибыли с ежегодной выплатой, с учетом долговой нагрузки. Сейчас политика находится на стадии рекомендации от менеджмента, в дальнейшем ее должен рассмотреть Совет директоров и утвердить акционеры. В случае принятия этой дивполитики первая выплата по итогам 2026 года может составить более 8 млрд ₽.

🚘 В июне я уже посещал Мытищинскую хорду - платную автодорогу в Московской области. Таких объектов будет появляться все больше, так как при дефиците бюджета государству выгодно строить новую инфраструктуру через механизм государственно-частного партнерства (ГЧП). По оценке ТеДо, используемой Группой ВИС, к 2040 году рынок ГЧП может вырасти в 4,4 раза, до 37,6 трлн ₽. Председатель Совета директоров описывает ВИС как "Касатку в голубом океане возможностей" 🦈.

🏗 Рынок ГЧП - это новые больницы и школы, дороги и мосты. Таких новых объектов хочется всегда и побольше. Сейчас Группа ВИС уже строит такие объекты. Сегодня в секторе ГЧП она крупнейший независимый игрок (после государственных Газпромбанка и ВТБ) с долей более 8% рынка и общим объемом портфеля 899 млрд ₽.

↔️ Отличие ВИС от многих игроков рынка в том, что они занимаются всей цепочкой задач от разработки проекта до эксплуатации, зарабатывая на каждом этапе. Сейчас в портфеле компании проекты вплоть до 2054 года, сбалансированные как по регионам, так и по этапам строительства. Преимущество рынка ГЧП в том, что это законтрактованный поток денег на десятилетия вперед (объем бэклога составляет 663 млрд. руб.) Сама Группа ВИС называет это ипотекой для государства.

📈 Менеджмент ожидает рост выручки до 50 млрд ₽ по итогам 2026 года, а в 2027 году прогнозирует увеличение выручки более чем на 70% и денежные поступления от клиентов свыше 85 млрд ₽. В долгосрочных планах компании заложен среднегодовой рост бэклога на 13% и выручки на 8%, за счет продолжения реализации текущего портфеля, а также новых проектов, находящихся на самых продвинутых стадиях проработки.

📄 Сейчас компания представлена на рынке облигаций, но не скрывает интерес к проведению IPO в будущем. Пишите 🖋 держите ли вы их облигации?
Поставьте лайк 👍 этому посту!
Материал канала t.me/DolgosrochniyInvestor

Вчера посетил День инвестора Группы ВИС.

Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?

Пока индекс МосБиржи пытается нащупать дно после 18 недель падения, балансируя в потоке геополитической неопределенности, я продолжаю публиковать подборки облигаций эмитентов, которым можно доверить часть своего депозита.

Главный фильтр — наличие крепкого поручителя или ликвидных активов на балансе. Эти факторы создают резерв, способный покрыть обязательства даже при ухудшении операционных показателей эмитента.

Селектел 001Р-08R $RU000A10FMY2 (А+) Доходность к погашению: 17,34% на 2 года 11 месяцев.

Selectel — крупный игрок на рынке ИТ-инфраструктуры, который сдает в аренду выделенные серверы, развивает облачные решения и предоставляет услуги дата-центров. Четыре площадки в Москве, Петербурге и области обеспечивают надежность и доступность сервисов.

Недавно Эксперт РА понизил рейтинг Selectel с AA– до A+. Причина — ожидаемый рост долговой нагрузки до конца года: агентство прогнозирует Чистый долг/EBITDA выше 2x и ICR ниже 3,5x. Впрочем, в агентстве подчеркнули, что это следствие активных инвестиций, а не проблем с бизнесом. Лично я считаю, что риски здесь минимальны — около 25% компании принадлежит Каталитик Пипл (совместный проект Т-Технологий и Интерроса), что добавляет устойчивости.

С операционной точки зрения компания выглядит сильно: выручка и EBITDA растут опережающими темпами, маржа высокая. Но чистая прибыль снижается из-за увеличения процентных расходов, что напоминает о влиянии дорогих заимствований на итоговый результат.

Актуальные облигационные подборки для надежных вложений:

• Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года

Полипласт П02-БО-16 $RU000A10F7V9 (А) Доходность к погашению: 19,56% на 2 года 9 месяцев.

Полипласт — крупнейший производитель промышленных химикатов в России. Его продукция востребована в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже в бытовой химии. Холдинг объединяет 8 заводов, 4 научно-технических центра, более 10 модификационных центров и свыше 30 точек продаж в крупнейших регионах страны.

Бизнес растет быстро, но это требует денег — и компания активно наращивает долг. Строятся новые производства, и за два года чистый долг вырос кратно. Это главная точка напряжения для инвестора. В компании заявляют, что инвестиционная программа завершится уже в этом году, а оставшиеся расходы покрыты долгосрочными целевыми средствами. После этого нагрузка должна пойти вниз.

Главная точка ожидания — отчет за 9 месяцев 2026 года. Именно он покажет, удалось ли компании выйти в положительный свободный денежный поток после завершения активной стройки.

Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность к погашению: 18,22% на 1 год 10 месяцев.

Селигдар — один из ведущих российских производителей золота и крупнейший производитель олова в стране, а также серебра, меди и вольфрама. Компания входит в топ-10 золотодобывающих компаний России.

Рейтинговое настроение по эмитенту ухудшается: «Эксперт РА» подтвердил рейтинг ruA+, но пересмотрел прогноз на «негативный». У НКР и НРА пока стабильные оценки (А+ и АА- соответственно), но я не исключаю, что и они последуют примеру коллег, унифицируя рейтинги в сторону понижения.

Слабое место компании — «золотые облигации», выпущенные в апреле 2023 года. Привязка номинала к цене золота в условиях растущего рынка создала дополнительное долговое бремя, к которому прибавляется еще и купон в 5%. На мой взгляд, это была стратегическая ошибка.

Перспективы же связаны с проектами «Кючус» и «Хвойное». По второму уже запущена фабрика, сейчас идет наладка оборудования. В 2026 году планируется выход на проектную мощность — 3 млн тонн руды и 2,5 тонны золота в год. Инвестиции в проект составили около 32 млрд рублей, и теперь компания ищет проектное финансирование для завершающего этапа.

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?

💸Q&A с Делимобилем: операционные результаты, стратегия в регионах и управление долгом

Собрали ваши самые частые вопросы — отвечаем 👇 Видим большой интерес к операционным показателям, Москве и долговой нагрузке, поэтому начинаем регулярный формат Q&A — будем разбирать всё, что вам действительно важно.

1️⃣ Как спад рынка каршеринга в Москве повлиял на бизнес Делимобиля? Несмотря на рыночный фон, по итогам 1 квартала 2026 года мы показали исторический максимум операционной эффективности для этого периода: — выручка на авто +14% — проданные минуты на авто +51% — средняя длительность поездки +34% Это прямое подтверждение роста утилизации автопарка и смещения в сторону более качественных и регулярных поездок. На фоне временного снижения рынка мы не теряем позиции — напротив, постепенно наращиваем долю за счёт более эффективного управления автопарком, тарифами и продуктом, особенно в Москве и крупных агломерациях.

2️⃣ Какие шаги позволяют адаптироваться к изменению спроса в Москве? Москва остаётся важной частью выручки, но Делимобиль — федеральный игрок 📍 Мы уже присутствуем в 17 из 36 городов с населением 500+ тыс. человек — это меньше половины потенциального рынка. При этом: — в регионах рост поездок во многих городах превышает 50-100% — в ряде городов Делимобиль — единственный каршеринг На фоне менее развитого общественного транспорта каршеринг становится одним из ключевых способов передвижения. Мы ожидаем восстановления спроса в Москве, но уже сейчас именно регионы выступают драйвером роста.

3️⃣ Как вы планируете работать с долговой нагрузкой компании? Есть ли повод для беспокойства инвесторов? Мы не наращиваем долг и не планируем этого делать. Фокус — на рефинансировании и диверсификации источников: — банковское финансирование под залог авто — сделки обратного лизинга (на подобие сделки ВТБ) — доступ к облигационному рынку — поддержка акционера Важно: около 25% автопарка не в лизинге — это даёт сильную залоговую базу. По итогам второго квартала в показателе Net Debt/EBITDA будет заметен разовый эффект от сделки с Балтийским лизингом. Он технически приведёт к краткосрочному повышению метрики, но отражает особенности учёта сделки, а не рост реальной долговой нагрузки. Для нас принципиально важно, что компания не наращивает и не планирует наращивать новый долг: мы фокусируемся исключительно на рефинансировании существующих обязательств на более комфортных условиях. Поэтому ожидаемое изменение Net Debt/EBITDA носит временный характер и не меняет фундаментальный риск профиль Делимобиля.

4️⃣ Почему было принято решение увеличить объём кредитной поддержки от акционера почти в 10 раз по сравнению с изначально объявленной линией 1,1 млрд ₽? Объем кредитной линии остался без изменений – у Компании нет необходимости к ее увеличению. У нас остается доступ к кредитной линии, и мы можем воспользоваться ей в любой момент. На данный момент было использовано 2 млрд. Акционер продолжает выражать готовность к поддержке Компании.

5️⃣ Майские 6,5 млрд вы рефинансировали через кредитную линию ВТБ на 6,7 млрд. Под залог чего она открыта, под какую ставку и сколько уже выбрано? Это сделка обратного лизинга: — продали часть автопарка и получили 6.7 млрд руб — продолжаем использовать эти автомобили в сервисе Параметры сделки: — срок: 3 года — структура: аннуитет — ставка: ключевая + рыночная надбавка

💬 Пишите в комментариях, какие ещё вопросы вам интересны — будем регулярно делать такие разборы.

💸Q&A с Делимобилем: операционные результаты, стратегия в регионах и управление долгом

Стоит ли покупать акции «Норникеля» в июне 2026 года

Недавно акции ГМК «Норильский никель» (тикер GMKN на Мосбирже) несколько раз за июнь показывали мощные дневные рывки — +5–6% за сессию при повышенных объёмах. Цена колеблется в районе 125–131 рубля (данные на конец июня 2026). На фоне заметного снижения цен на нефть многие инвесторы задаются вопросом: не пора ли перекладываться из нефтегазового сектора в цветную металлургию? Может ли «Норникель» и другие металлурги стать относительно более устойчивым или даже «защитным» активом в портфеле?

Разберём ситуацию максимально понятно, с разных сторон — от новостей и цен на металлы до фундаментальных перспектив и рисков. Это не индивидуальная рекомендация, а аналитический разбор.

Что произошло с акциями в июне 2026?
Июнь выдался волатильным. Были дни настоящего «взрывного» роста:

2 июня — +5,95% за день (до ~134 руб.).
Середина месяца — ещё один скачок около +5,5%.
26 июня — сильный день с объёмом выше среднего и ростом порядка +4,5–5%.

Такие движения часто происходят не из-за одной громкой новости, а из комбинации факторов:

Рост или отскок цен на ключевые металлы компании (медь, иногда никель и палладий).
Ослабление рубля — выручка «Норникеля» в основном валютная (экспорт), а затраты — рублёвые. Слабый рубль автоматически улучшает маржинальность.
Технический отскок после просадок. Акции периодически становятся перепроданными, и крупные игроки или алгоритмы начинают откупать.
Общий позитивный фон на commodities или ожидания снижения ключевой ставки ЦБ РФ (это снижает стоимость заёмных денег и повышает привлекательность акций).

Цена сейчас находится в широком диапазоне. Сильные дни чередуются с коррекциями — типичная картина для сырьевой компании.

Кто такой «Норникель» простыми словами?
«Норильский никель» — один из крупнейших в мире производителей палладия (лидер), значимый игрок по никелю, платине, меди и другим металлам. Компания добывает руду в сложных условиях Заполярья (Норильск и Таймыр), обогащает, выплавляет и продаёт продукцию по всему миру.
Зачем миру эти металлы?

Никель — нержавеющая сталь + ключевой компонент батарей для электромобилей и систем хранения энергии.
Палладий и платина — катализаторы в выхлопных системах автомобилей (пока ещё много бензиновых и дизельных машин), ювелирка, инвестиции в физический металл, водородная энергетика.
Медь — провода, электромобили, возобновляемая энергетика, строительство.

По сути, это ставка на реальную экономику и долгосрочные тренды (электрификация, «зелёный» переход, инфраструктура), а не только на текущую конъюнктуру.
Почему падает нефть и как это влияет на «Норникель»?
В июне 2026 года цены на нефть (Brent) испытывали заметное давление — были периоды сильных снижений из-за ослабления геополитических рисков (восстановление поставок через Ормузский пролив и т.п.), ожиданий более слабого спроса и пересмотра прогнозов аналитиков в сторону понижения.

Для «Норникеля» это имеет двойной эффект:

Позитив:

Слабый рубль (следствие дешёвой нефти) — прямой плюс для экспортёра.
Дешёвая энергия и топливо снижают операционные затраты (добыча и переработка в Арктике — энергоёмкие процессы).

Негатив (или риск):

Падение нефти часто сигнализирует о замедлении глобальной экономики → меньше спроса на промышленные металлы (никель, медь).
Общий негативный фон на российском рынке и давление On бюджет (меньше нефтегазовых доходов).Реклама


Таким образом, дешёвая нефть — это не однозначно плохо для металлургов, но и не «спасательный круг». Всё зависит от того, что именно стоит за падением цен на энергоносители.

Могут ли металлурги стать новым «защитным кластером»?
Классические защитные активы — это золото, облигации высокого качества, коммунальные услуги, продукты первой необходимости. Их выручка относительно стабильна даже в кризисы.
Металлургия (и «Норникель» в частности) — это скорее циклический сектор с элементами долгосрочной привлекательности. Вот нюансы:

Аргументы «за» идею «нового защитного кластера»:

Диверсификация экономики России и портфелей инвесторов. Меньше зависимости только от нефти и газа.
Долгосрочный структурный спрос на «критические минералы» для энергоперехода. Никель и платиноиды нужны миру на десятилетия вперёд.
В отдельные периоды (слабый рубль + низкие энерготарифы) маржинальность может даже улучшаться, когда нефтяники страдают.
Высокие барьеры входа и огромная ресурсная база у «Норникеля».

Аргументы «против»:

Цены на никель, медь и палладий сильно зависят от Китая (главный потребитель) и глобального промышленного спроса. В рецессии они падают резко.
Переход на электромобили снижает потребность в палладии для катализаторов (хотя инвестиционный и промышленный спрос частично компенсирует).
На рынке никеля ожидается профицит (по оценкам самой компании и аналитиков на 2026–2027 гг.).
Палладиевый рынок в 2026 году, по последнему обзору «Норникеля» (23 июня 2026), близок к балансу, с возможным небольшим профицитом до учёта инвестиционного спроса.
Высокая волатильность акций. Это не «тихая гавань».

Вывод по этому вопросу: Металлурги могут выступать как альтернативный циклический кластер и инструмент диверсификации от чисто нефтегазовых бумаг. Но называть их полноценной «защитой» было бы преувеличением. В сильном глобальном спаде они скорее пострадают вместе со всеми рисковыми активами.

Фундаментальные перспективы и риски на конец июня 2026
Позитивные факторы:

Компания остаётся одним из самых эффективных и масштабных игроков в своей отрасли.
Потенциал от слабого рубля и возможного снижения ключевой ставки.
Долгосрочный спрос на металлы платиновой группы и никель в «зелёных» технологиях.
Некоторые аналитики видят потенциал роста акций до 140–180+ рублей на горизонте года при благоприятном сценарии по металлам (консенсус разный, но upside в 10–40% в оптимистичных прогнозах).

Негативные факторы и риски:

Отмена дивидендов за 2025 год (рекомендация совета директоров в мае 2026). Для многих инвесторов это было важным источником дохода. Сейчас фокус компании, видимо, на сохранении ликвидности, снижении долга или capex.
Профицит на рынке никеля → давление на цены.
Геополитические и санкционные риски (хотя компания адаптировалась).
Высокая капиталоёмкость и операционные риски в Арктике.
Зависимость от цен на металлы, которые остаются волатильными.

Стоит ли покупать акции «Норникеля» прямо сейчас?
Короткий ответ: Это может быть интересной идеей для средне- и долгосрочного портфеля (горизонт 1–3+ года) в рамках диверсификации, особенно если вы верите в commodities и относительную устойчивость российского экспортёра. Но это не «лёгкие деньги» и не защитный актив в чистом виде.
Для кого может подойти:

Инвесторы, ищущие альтернативу нефтегазу.
Те, кто готов держать волатильные бумаги и усредняться на просадках.
Портфели с горизонтом несколько лет, где есть место для циклических историй.

Для кого лучше воздержаться или быть очень осторожным:

Короткий горизонт (меньше 6–12 месяцев).Реклама


Любители стабильных дивидендов (сейчас их нет).
Консервативные инвесторы с низкой толерантностью к риску.

Практические соображения:

Следите за ценами на никель, палладий, медь и курсом рубля.
Технически интересно рассматривать покупки ближе к сильным поддержкам (около 120–123 руб. в текущих условиях — зона, за которой стоит наблюдать).
Используйте риск-менеджмент: не вкладывайте больше 5–10% портфеля в одну историю, ставьте стоп-лоссы или хеджируйте.
Альтернативы/дополнения: другие металлурги (если ищете секторную диверсификацию), золото как более классический защитный актив, или глобальные ETF на critical minerals (если доступны).

Итог
Резкий рост акций «Норникеля» в отдельные дни июня 2026 года — это в первую очередь реакция на сочетание металлов + рубль + технический фактор. Падающая нефть создаёт смешанный фон: с одной стороны, слабый рубль и низкие энерготарифы помогают компании, с другой — сигнализирует о возможном замедлении мировой экономики.
Металлурги могут стать хорошей альтернативой и элементом диверсификации для российского инвестора, но вряд ли превратятся в полноценный «защитный кластер» вроде золота. Это ставка на реальные промышленные металлы с долгосрочным спросом, но с высокой цикличностью и волатильностью.
Перед любым решением тщательно изучите актуальные цены на металлы, отчётность компании, геополитический фон и собственную готовность к просадкам. Рынок предлагает возможности — но всегда с рисками. Удачных и взвешенных инвестиций!

Читать оригинальную статью по ссылке

Стоит ли покупать акции «Норникеля» в июне 2026 года

🏪 ИнвестВзгляд: Fix Price, когда бизнес-модель должна работать как вечный двигатель.

💡 Есть такая инвестиционная логика: «люди всегда будут покупать дешёвые товары, значит, Fix Price — это вечный кейс». Звучит разумно. Пока не посмотришь на цифры.


➕ Плюсы, которых немного...
7912 точек по состоянию на I квартал 2026 года. Это не хухры-мухры. Когда у тебя почти 8 тысяч магазинов, ты — игрок, с которым считаются.
Компания торгуется с дисконтом к сектору. Дёшево. Но, как говорится, дёшево — не всегда значит выгодно.
В мае 2026 года анонсировали второй этап buyback — до 1 млрд акций. Первый этап, напомню, составил 300 млн. Выкуп — это всегда поддержка котировок.

➖ Минусы
Чистая прибыль за 2025 год упала на 47,8% — до 11,2 млрд рублей. А в первом квартале 2026 года чистая прибыль рухнула на 89% — до 176 млн рублей. Это не опечатка. Восемьдесят девять процентов.
LFL-трафик в I квартале 2026 года упал на 5,8%. Люди просто не заходят. При этом средний чек вырос на те же 5,8% — то есть оставшиеся покупатели тратят больше, но их становится меньше. Клиентская база съёживается.
Расходы на персонал, ремонты, коммуналку, рекламу растут быстрее выручки. Бизнес становится менее эффективным, и это структурный тренд, а не разовая история.
Fix Price в основном торгует непродовольственными товарами. А это прямая зона атаки маркетплейсов. Зачем идти в магазин за дешёвой посудой или носками, если можно заказать на Ozon с доставкой? Проникновение маркетплейсов за последние годы удвоилось. И это не считая жёстких дискаунтеров вроде «Светофора», которые тоже не дремлют.


🎯 ИнвестВзгляд: Если вы долгосрочный инвестор, который ищет историю роста — мимо. Пока компания не покажет, что может остановить падение трафика и маржи, её бизнес-модель напоминает не вечный двигатель, а вечный тормоз.


$FIXR

🏪 ИнвестВзгляд: Fix Price, когда бизнес-модель должна работать как вечный двигатель.

Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки


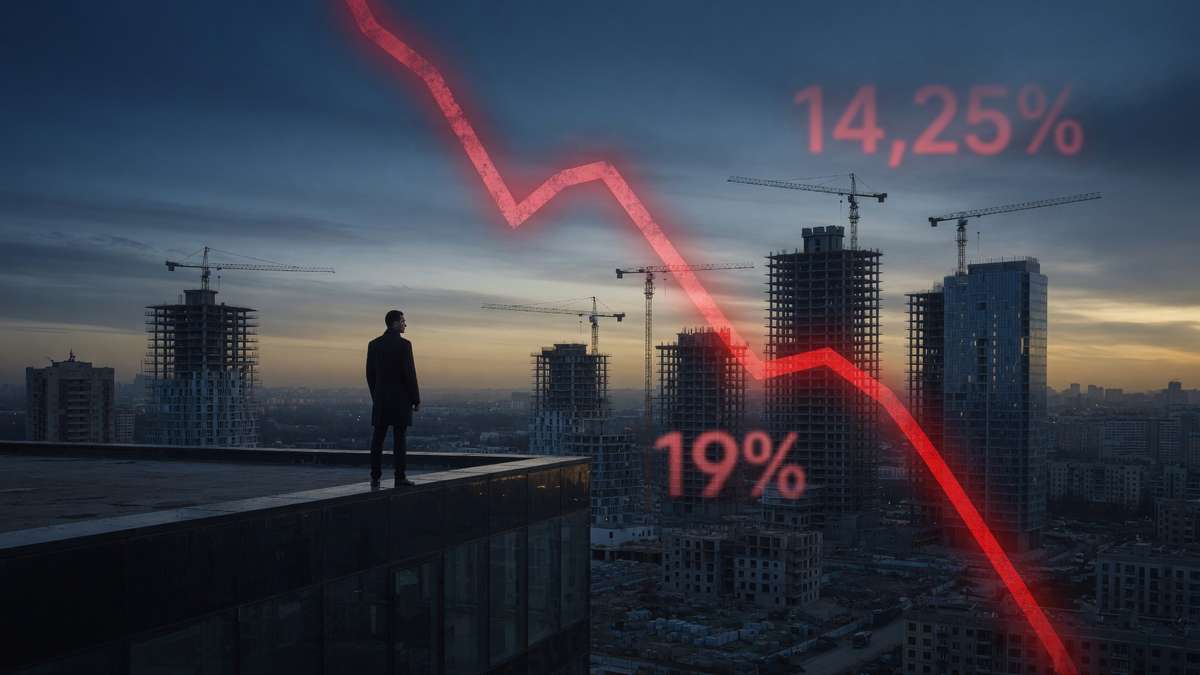
В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».

Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.

Как высокие ставки бьют по рынку жилья

Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.

Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.

Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям

Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.

Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.

По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.

Почему тогда акции так сильно упали?

Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.

Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.

Сценарии: сколько продержится сектор при затяжных высоких ставках

Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.

Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.

Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.

Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.

Стоит ли выходить из бумаг застройщиков прямо сейчас?

Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.

Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.

Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.

Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).

Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.

Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.

Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.

Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.

Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.
Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки

👩‍🍼 ИнвестВзгляд: Мать и Дитя, когда рожать — это бизнес, а дети — это деньги.

paywall
Пост станет доступен после оплаты

На титановый рынок может прийти новый игрок. Но вряд ли дойдет

Акции «Алросы» демонстрируют слабый подъем: в начале июня ее ценные бумаги стоили 25,18 рублей за штуку, сейчас - 24,30 рублей, рискуя сохранить понижательный тренд, идущий с 2021 года. Причиной могли стать самые разные пресс-релизы и новости, связанные с ее деятельностью и один из них, вяло тиражируемый СМИ, заслуживает отдельного рассмотрения.

Суть его в следующем: сотрудники Вилюйской геологоразведочной экспедиции (входит в состав «Алросы») изучают возможность получения титанового концентрата из кимберлитов, слагающих трубки «Зарница» и «Удачная». В них распространен пикроильменит - важный минерал титана.

Специалистами проводится доводка взятых проб с помощью гравитационной, магнитной и электростатической сепарации с целью выхода концентрата с содержанием более 50%, необходимого для промышленного производства титана. В случае удачных результатов исследования возможна организация выпуска титанового концентрата на мощностях Удачнинского ГОКа в объеме до 6 тыс. тонн в год (вероятно, в пересчете на чистый металл).

Вместе с тем, эффективность подобного проекта вызывает серьезные сомнения. Прежде всего обратим внимание на ильменит - природный оксид титана и железа. Его разновидность с высоким содержанием магния, называемая пикроильменитом, является типоморфным минералом кимберлитовых пород. Также в кимберлитах часто встречаются рутил и перовскит - тоже минералы титана.

Несмотря на их наличие в кимберлитах, создание производства титанового концентрата на Удачнинском ГОКе потребует дорогостоящего оборудования и его еще надо изготовить. Затраты же на вывоз титанового концентрата на автомобилях могут сделать его в буквальном смысле слова платиновым, на самолетах - золотым, тем самым убрав потенциальное преимущество - конкурентоспособность по цене.

И у данного проекта уже есть сильный конкурент - ГОК «Ильменит» (актив «Росатома»), вполне способный к 2030 году закрыть половину потребностей нашей страны в ильменитовых концентратах. Остальное можно спокойно купить в дружественных России государствах, например, в Мозамбике – качество зарубежных концентратов хорошее, не говоря уже про стоимость.

Зато пикроильменит может оказаться сырьем не особо-то походящим не только из-за магния, но и нередко концентрирующемся в нем хрома. Его использование в цикле выпуска титановой губки может привезти к росту загрязнения магнием в сочетании с ненужным хромом, увеличив издержки и сократив рентабельность производства.

Отсюда следует логичный вывод: организация выпуска титанового концентрата на Удачнинском ГОКе может быть экономически невыгодной, вызвав лишь неудачные капитальные вложения.

И, кстати, создается впечатление, что за публикацией этого пресс-релиза стояло желание повысить привлекательность «Алросы» в глазах стейкхолдеров. Если это предположение верно, то тогда речь может идти о провале в работе подразделений «Алросы», отвечающих за связи с инвесторами и прессой.

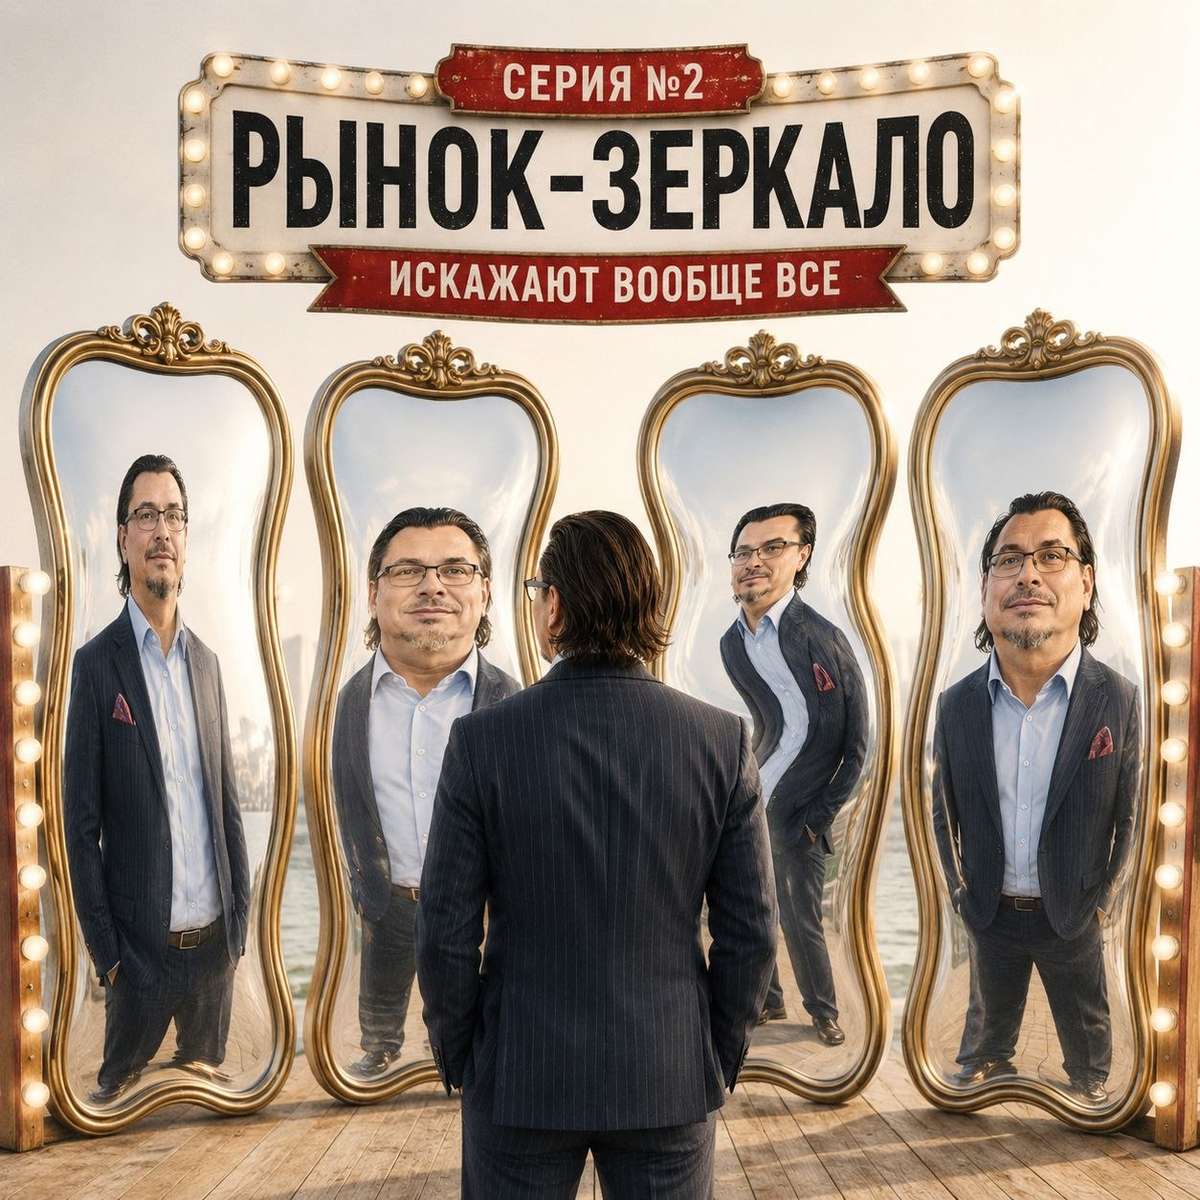
Секреты российского фондового рынка. Серия №2. Рынок-зеркало

Сегодня второе сравнение, связанное с детством. Скажите, ребенком вы любили зеркала в комнате смеха? А может, и сейчас? Признайтесь, похоже на наш рынок? Искажают вообще все.

Экономика тормозит, но отдельные акции летят вверх. Прибыль компаний сжимается, а инвесторам продолжают рассказывать про “дешевизну”. IPO выходят в минус – организаторы продолжают продавать их как праздник.

ЦБ недавно прямо признал проблему на рынке IPO. Сергей Моисеев из Банка России сказал: “Средняя доходность первого дня отрицательная – минус 5–6%, а на горизонте года-трех – минус 30%”.

Минус тридцать процентов! И после этого мы слышим сказки про “окно возможностей”.

А что, разве рынок перестал нормально оценивать риск? По сути, да. Рынок живет не анализом, а надеждой. Ей-богу, какое-то казино, да еще под утро, где игрок уже проиграл половину денег, но продолжает ставить, мол, “ну сейчас точно отобьется”.

Особенно хорошо это видно в IPO последних лет. Компании выходили по верхним оценкам, без дисконта, без премии инвестору за риск. Организаторы продавали мечту по цене готового бизнеса. Итог закономерен – рынок в целом начал выгорать. Люди потеряли деньги и начали уходить.

Что делать? Очень просто – перестать надувать оценки. Если мы берем именно рынок IPO, то он должен снова стать способом заработать инвестору, а не только эмитенту, я уже много раз говорил об этом (lock-up, честный дисконт к справедливой стоимости, ответственность организаторов размещений за качество сделок).

Пока рынок живет в логике “купить дешевле, продать дороже здесь и сейчас” – он будет терять доверие. А рынок без доверия похож на комнату с кривыми зеркалами.

#секретыРынка
t.me/ifitpro

Секреты российского фондового рынка. Серия №2. Рынок-зеркало

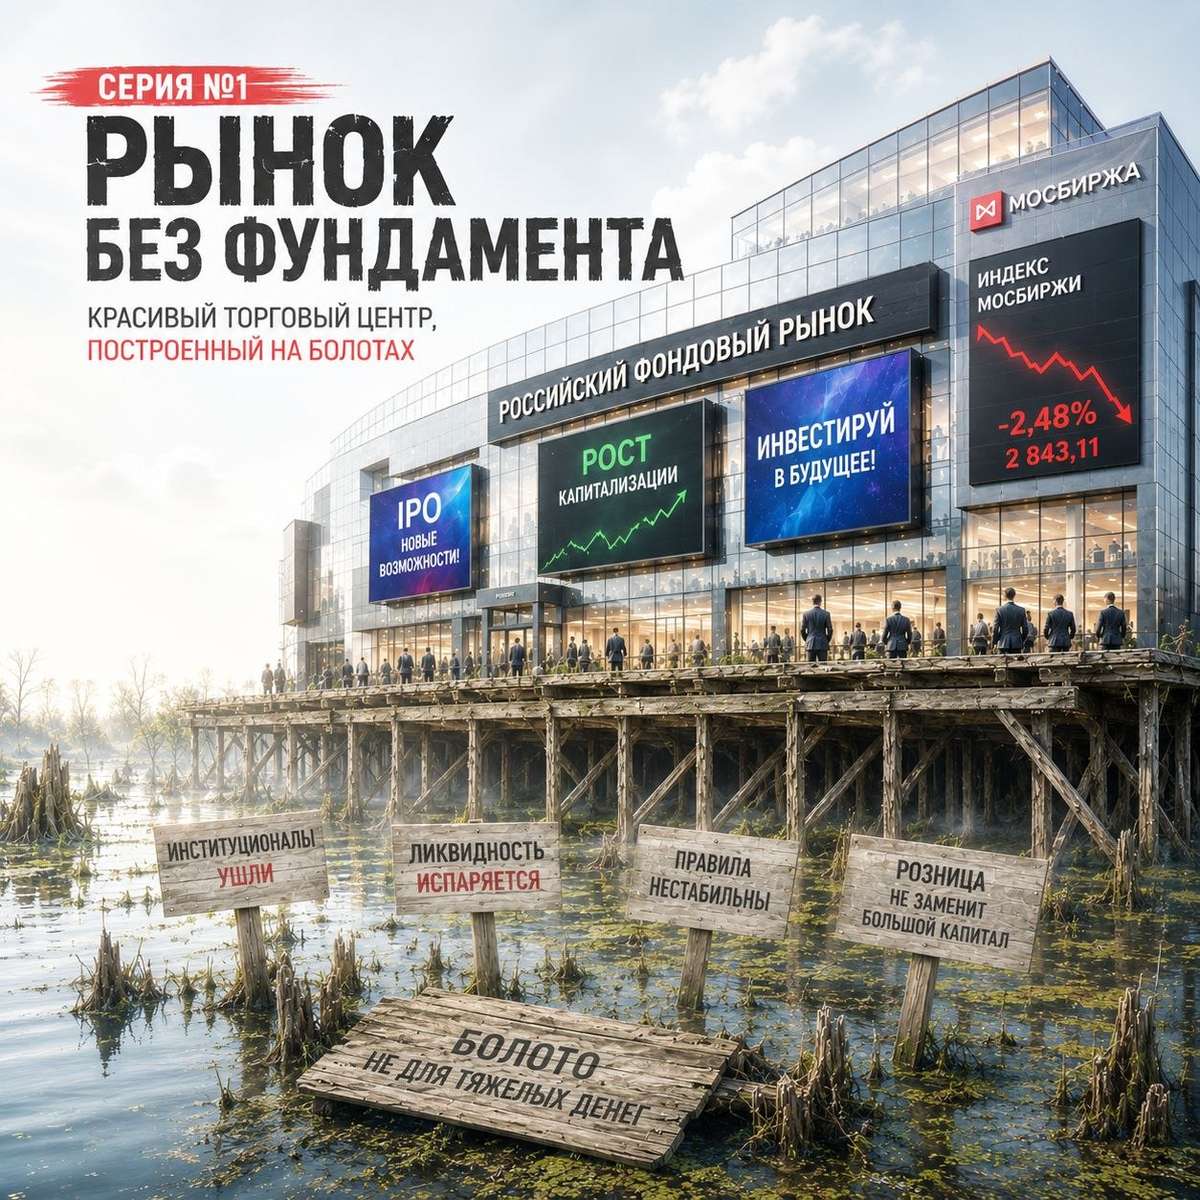
Секреты российского фондового рынка. Серия №1. Рынок без фундамента

Это будет художественный сериал. Каждая его серия откроет вам, дорогие читатели, новую грань нашего многострадального рынка. Посмотрю на него с разных сторон, покумекаю. А вы пишите в комментариях, ЧТО ИМЕННО вам сейчас напоминает российский фондовый рынок.

Вот первое сравнение, которое пришло в голову – красивый торговый центр. Только вот беда, построен он на болотах. Снаружи – экраны, конференции, разговоры про капитализацию. А снизу – зыбкая почва, на которой ничего тяжелого долго не стоит.

Главная проблема рынка не ставка, и даже не санкции. Главная проблема – отсутствие длинного капитала и доверия. Эльвира Набиуллина недавно сказала очень важную вещь: “Есть другие базовые причины, по которым люди с большими чеками не инвестируют в рынок капитала”. И это, пожалуй, самая честная фраза о рынке за последние месяцы.

Было дело, многие думали, что стоит снизить ставку – и деньги польются в акции рекой. Но ошиблись. Не польются. Рынок живет не ставкой, а доверием к правилам игры. И это вообще не те деньги – я говорил об этом здесь.

До 2022 года рынок держался на иностранных институционалах. Они создавали глубину, ликвидность, стабильность. Потом этот фундамент вынули из-под здания и выяснилось, что розница не может заменить большой капитал. Рынок стал массовым по числу счетов, но маленьким по объему денег.

Именно поэтому любое движение сейчас напоминает ходьбу по тонкому льду. Крупный игрок приходит – рынок перекашивает. Несколько фондов выходят – индекс плывет вниз. Появляется паника – ликвидность испаряется за часы. Что с этим делать? Да просто перестать играть в косметику!

Рынку не нужны новые лозунги про “голубые фишки” или “народное IPO”. Ему нужны пенсионные деньги, страховые резервы, длинные фонды, гарантии собственности и нормальная защита миноритариев. Пока рынок живет как палаточный лагерь, не придут большие деньги. Крупный капитал не любит шаткие конструкции, он приходит туда, где правила переживают политический цикл.

И вот пока это не изменится – российский рынок так и останется болотом с красивой вывеской. Снова, увы.

#секретыРынка
https://t.me/ifitpro

Секреты российского фондового рынка. Серия №1. Рынок без фундамента

👔 ИнвестВзгляд: Henderson.

paywall
Пост станет доступен после оплаты

🍷 ИнвестВзгляд: Абрау-Дюрсо.

paywall
Пост станет доступен после оплаты

🔸 ИнвестВзгляд: Селигдар.

🧐 Селигдар — один из крупнейших российских производителей золота и олова, ведущий добычу и переработку на Дальнем Востоке и в Якутии.


📊 Ключевые финансовые результаты за 2025 год по МСФО.
Выручка: 87,9 млрд ₽. (+48% г/г)
Выручка от золота: 77,7 млрд ₽. (+53% г/г)
Выручка от концентратов: 9,2 млрд ₽. (+27% г/г)
EBITDA: 44,2 млрд ₽. (+60% г/г), рентабельность по EBITDA — 50%
Чистый убыток: 10,1 млрд ₽. (снижение на 21% г/г), без неденежной переоценки — прибыль 5,2 млрд ₽.


📍 Стратегия и перспективы
Компания завершила масштабную инвестиционную фазу, включая запуск новой золотоизвлекательной фабрики «Хвойное». Это позволит существенно нарастить производство.


⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 55–70₽. Умеренный рост производства, стабилизация долга.
- Оптимистичный. 80–100₽. Успешный запуск новых мощностей, снижение долговой нагрузки быстрыми темпами, рост рентабельности
- Пессимистичный. 30–40₽. Снижение цен на золото, рост долговой нагрузки.


⬆️⬇️ Технический анализ
Рынок находится в нисходящем тренде на коротких и средних таймфреймах. Цена ниже ключевых средних линий и колеблется в узком диапазоне между сильными уровнями. Возможен переход к боковику при подходе к поддержкам. Состояние нейтральное без признаков перекупленности или перепроданности.


🎯 ИнвестВзгляд: Потенциал роста обусловлен запуском новых мощностей и восстановлением финансовых показателей после пика инвестиций. Это быстрорастущий игрок с высокой рентабельностью и амбициозной стратегией. Фундаментально компания выглядит привлекательно для долгосрочных инвесторов особенно при снижении долговой нагрузки.


$SELG

🔸 ИнвестВзгляд: Селигдар.

🔴🔵 ИнвестВзгляд: РуссНефть.

🧐 РуссНефть — одна из крупнейших независимых нефтегазовых компаний России, специализирующаяся на добыче трудноизвлекаемых запасов нефти.


📊 Ключевые результаты за I квартал 2026 (РСБУ)
Формально компания вышла на чистую прибыль (9,22 млрд ₽.) после убытка (-4,34 млрд ₽.) годом ранее. Однако выручка снизилась на треть, операционный денежный поток — почти вдвое.
Капитальные затраты умеренные (8% от выручки), но инвестиции в развитие сокращаются. Ключевая проблема — высокая доля квазифинансовых активов и займов связанным сторонам (более 100 млрд ₽.), что снижает прозрачность и эффективность использования капитала.


🔀 Сравнительный анализ с конкурентами
РуссНефть выглядит дешёвой по мультипликаторам, но это связано с высокой долговой нагрузкой и специфической структурой капитала. По операционной эффективности уступает лидерам сектора из-за высокой доли токсичных активов и низкой прозрачности.
Татнефть — стабильный игрок, любимец дивидендных инвесторов. Отличается предсказуемостью, сильными дивидендами и устойчивым менеджментом. Подходит для консервативных инвесторов.
Роснефть — крупнейший игрок отрасли, сильно зависит от глобальных цен на нефть и геополитики.
Лукойл демонстрирует устойчивые финансовые показатели, рентабельность собственного капитала — около 12%. Более устойчив к внешним шокам.
Газпром нефть — игрок с акцентом на внутренний рынок и переработку.


⏯ Прогнозные ценовые диапазоны (12–24 месяца)
- Базовый. 125–150₽. Стабилизация цен на нефть, оптимизация расходов.
- Оптимистичный. 170–225₽. Рост EBITDA, снижение долговой нагрузки, возможный выкуп акций.
- Пессимистичный. 70–85₽. При ухудшении показателей в операционной части, рост долговой нагрузки.


⬆️⬇️ Технический анализ
- Если цена закрепится выше 114.49₽, то рост к 117.37₽ с потенциалом до 120.4₽.
- Если цена останется в диапазоне 111.89–114.49₽, то боковик с низкой волатильностью из-за слабых объемов.
- Если цена уйдет ниже 111.89₽, то падение к 102.2₽ и дальше до 98.49₽.


🎯 ИнвестВзгляд: РуссНефть формально выглядит дешёвой, но фундаментально слаба: высокая долговая нагрузка, низкая прозрачность. Для долгосрочного инвестора акции не представляют интереса.


$RNFT $TATN $ROSN $LKOH $SIBN

🔴🔵 ИнвестВзгляд: РуссНефть.

🚗 ИнвестВзгляд: Делимобиль.

🧐 Делимобиль — лидер российского рынка каршеринга, предоставляющий услуги краткосрочной аренды автомобилей через мобильное приложение.


📊 Ключевые результаты за I квартал 2026 года
Автопарк (шт.) - 27,3 тыс (–11%)
Проданные минуты (млн) - 491 (+33%)
Активные пользователи в месяц - 517 тыс (–2%)
Несмотря на сокращение автопарка, компания достигла исторического максимума операционной эффективности. Рост проданных минут свидетельствует об оптимизации бизнес-модели.


🔀 Сравнительный анализ с конкурентами
- Ситидрайв — второй по размеру автопарка игрок на российском рынке каршеринга. Компания активно развивает сервис в нескольких крупных городах России.
- Яндекс Драйв — часть экосистемы Яндекса, занимает третье место по размеру автопарка. Ключевое преимущество — глубокая интеграция с другими сервисами Яндекса и доступ к широкой клиентской базе.
- BelkaCar — независимый сервис, один из первых на российском рынке каршеринга. Компания уступает по масштабам конкурентам.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 100–120₽. Сохранение текущих темпов роста, умеренная конкуренция, стабильная макроэкономика.
- Оптимистичный. 120-155₽. Ускорение роста выручки, расширение автопарка, стремительное снижение КС.
- Пессимистичный. 60-80₽. Рост конкуренции, регуляторные риски.


🎯 ИнвестВзгляд: Компания демонстрирует устойчивый рост эффективности, лидерство на рынке и высокий потенциал для дальнейшего развития даже в условиях сокращения автопарка. Для консервативного инвестора — держать позицию с возможностью докупки при коррекциях.


$DELI $YDEX

🚗 ИнвестВзгляд: Делимобиль.