Поиск
На большинстве классических платформ копирования сделок управляющий работает в информационном вакууме. Он видит идеальное исполнение на своем счете, но не имеет ни малейшего представления о том, что происходит на счетах сотен его подписчиков. Интерфейс истории сделок на Fintarget является исключением . Он дает автору стратегии институциональный уровень контроля.
Чтобы разобраться в том, насколько технологично устроено автоследование в БКС Финтаргет предлагаю вам посмотреть - как выглядит кабинет управляющего мастер счетом стратегии Алгебра. На скриншоте можно наблюдать посекундный аудит сделок. Управляющий видит точное время генерации сигнала и длительность его исполнения биржевыми шлюзами (на скриншоте это от 10 до 52 секунд).
Колонка «Отклонение от сигнала %» в реальном времени показывает, насколько сильно цена на счетах клиентов отличается от расчетной. Видеть показатели отклонения в 0.014% – 0.029% для таких волатильных инструментов, как фьючерсы на природный газ (NG) или индекс Nasdaq (NASD), это высшая степень контроля над торговым процессом.
Именно этот показатель проецирует проскальзывание и хорошая стратегия нацелена на достижение высокой доходности наряду с контролем за издержками копирующих и их минимизацию.
Именно поэтому функционал кабинета ведущего счетом автоследования является важным экраном для профессионального управления автоследованием и только Финтаргет смог достичь такого уровня контроля, что выводит платформу в технологические лидеры рынка.
Итоги недели 12–16 октября: +9 057 $ чистыми по закрытым сделкам
Коллеги, подводим итоги недели по счёту, на котором торгуется система Oracle Trading.
Текущая ситуация на бирже
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$TRNFP $RTKM $NVTK
Что будет со ставкой, рублём и инвестициями в 2027 году?
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
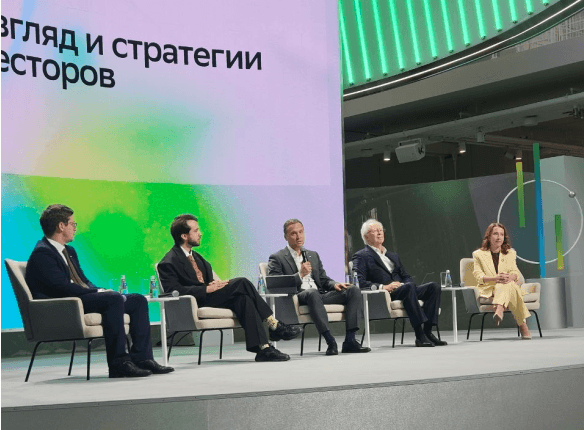
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
«Северсталь» представила решения для нефтегазовых и инфраструктурных проектов Казахстана на KIOGE'26
На международной выставке и конференции «Нефть и Газ» KIOGE 2026 «Северсталь» представила комплексные решения с инженерной поддержкой. Они разработаны под растущие запросы топливно-энергетического и строительного секторов Центральной Азии.
🔷 Широкий сортамент труб большого диаметра (ТБД) с высокой деформационной способностью Deformax — для обеспечения потребностей сектора транспортировки углеводородов в условиях повышенных эксплуатационных нагрузок. Линейка включает продукцию для зон повышенной сейсмической активности и сложных грунтов, коррозионностойкие трубы Cordis и продукцию с защитным покрытием «Кольчуга».
🔷 Горячекатаный листовой и рулонный металлопрокат, в том числе коррозионностойких марок, — для производителей труб нефтегазового сортамента.
🔷 Толстолистовой прокат для морских платформ, свайную продукцию, металлоконструкции, готовые вертикальные стальные резервуары (РВС) для нефти и изотермические емкости для сжиженного газа и химических соединений — для хранения сырья и строительства объектов добычи.
🔷 Специализированные талевые канаты высокой прочности с увеличенными разрывными характеристикам, которые устойчивы к истиранию — для буровых установок. Потребность нефтесервисного сегмента в снижении операционных затрат при сложном бурении обеспечивает «Северсталь-метиз».
🔷 Широкую линейку шпунтовых конструкций с комплексным инженерным сопровождением «под ключ» — в сегменте гражданского, дорожного и гидротехнического строительства региона. Продукция подходит для решений, снижающих металлоемкости объектов и сокращающих сроки монтажа. Среди наиболее востребованных на рынке — холодногнутые шпунты корытного типа Grani. Равномерная толщина профиля и увеличенная рабочая ширина позволяют сократить расход металла до 30% по сравнению с традиционными горячекатаными аналогами при сохранении требуемой несущей способности. Разработка официально включена в реестр наилучших доступных технологий (НДТ).
Поддержку партнерам на всех этапах сотрудничества обеспечивают эксперты Центра «Северсталь Инжиниринг», которые берут на себя полный цикл разработки технических решений: от предварительных исследований до вывода новинок на рынок.
«Казахстан для «Северстали» является одним из ключевых рынков в СНГ. Благодаря многолетнему опыту работы в регионе мы глубоко понимаем потребности локальных заказчиков и готовы выступать долгосрочным комплексным партнером, предоставляя высокотехнологичные решения, широкую линейку готовой продукции и сквозную инженерную поддержку на всех этапах реализации проектов. Такой подход помогает совместно решать сложнейшие задачи и закладывает основу для устойчивого технологического развития республики»,
— отметил директор по работе с энергетическими компаниями и инфраструктурными проектами «Северстали» Дмитрий Горошков.
#Инженеры_Северстали#СеверстальПроизводство
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
Газпром. Отчет за 2 кв 2026 по МСФО
Тикер: #GAZP
Текущая цена: 96.5
Капитализация: 2.28 трлн
Сектор: Нефтегаз
Сайт: https://www.gazprom.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.83
▫️ P/BV - 0.12
▫️ P/S - 0.23
▫️ ROE - 6.3%
▫️ ND/EBITDA - 1.92
▫️ EV/EBITDA - 2.6
▫️ Акт/Обяз - 2.51
Что нравится:
▫️ рост выручки на 14.8% г/г (2.18 → 2.5 трлн);
▫️ положительный FCF +8.5 млрд против -20.1 млрд во 2 кв 2025;
▫️ чистый долг вырос на 3.4% к/к (6.21 → 6.42 трлн), но ND/EBITDA улучшился с 2.03 до 1.92;
▫️ нетто фин доход +88.6 млрд против расхода -60.5 млрд за 1 кв 2026;
▫️ чистая прибыль выросла на 63.9% г/г (340.1 → 557.2 трлн);
▫️ деб. задолженность снизилась на 16.2% к/к (1.38 → 1.15 трлн);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплата дивидендов в размере 50% от чистой прибыли по МСФО скор. на курсовые разницы и обесценение активов. Дивиденды могут быть меньше, если отношение ND/EBITDA > 2.5.
По прогнозам дивидендов за 2026 год не ожидается.
Мой итог:
Выручка по сегментам за 2 квартал (г/г в млрд ):
▫️ газовый бизнес +15.4% (1206 → 1394 млрд);
▫️ нефтяной бизнес +17.2% (959 → 1124 млрд);
▫️ электро-энергетический бизнес +15% (131 → 151 млрд);
▫️ прочее -3.3% (40 → 39 млрд).
В сравнении с прошлым годом доля внутренних продаж в газовом бизнесе изменилась с 28.3 до 27.6%, в нефтяном - с 53.9 до 48.8%. Логично предположить, что компания во 2 квартале получила больше экспортной выручки на фоне хорошей конъюктуры, связанной с ситуацией вокруг Ормузского пролива. За полгода общая выручка увеличилась на 6.3% г/г (4990 → 5302 млрд).
Чистая прибыль выросла сильнее выручки за счет улучшения операционной рентабельности с 15.8 до 23.4% и снижения эф. ставки налога на прибыль (22% vs 26.1% во 2 кв 2025). За полгода прибыль снизилась на 9.8% г/г (1034 → 933 млрд).
За 2 квартал FCF положительный в отличии от 2025 года, благодаря более сильной динамики снижения кап. затрат (-14.9% г/г, 504.5 → 429.5 млрд) в сравнении с OCF (-9.6% г/г, 484.4 → 438 млрд). Вообще, на весь год Capex планируется в размере 2.7 трлн (за 1 пол получается 31% от этой суммы), так что все кап. затраты еще впереди. Хотя, возможно, это сумма с учетом капитализированных процентов, которых за полгода набралось уже 350 млрд. Тогда Газпром "идет" примерно по графику.
Долговая нагрузка продолжила снижаться и ND/EBITDA наконец-то ушел ниже 2. Хотя все же сумма долга смущает.
2 квартал получился лучше субъективных ожиданий, поэтому и ожидаемая прибыль за весь года стала больше (примерно 1.74 трлн). Это дает P/E 2026 = 1.31. Если бы компания заплатила 50% от чистой прибыли, то дивиденд мог бы составить 36.7 руб (ДД 38.06% от текущей цены). Но пока это выглядит каким-то фантастическим раскладом. Большинство аналитиков вообще не ждет дивиденд за 2026 год с учетом имеющейся немалой долговой нагрузки и будущих затрат на проекты.
С одной стороны, Газпром стоит очень дешево для такого уровня компании. Даже если фактическая прибыль по году будет меньше, то форвардный P/E не превысит 1.5 при стоимости примерно в 0.3 баланса. Есть планы поставок в Китай по дальневосточному маршруту с объемом 12 млрд куб м в год, плюс увеличение поставок по Силе Сибири до 44 млрд куб.
С другой стороны, эти дополнительные объемы примерно соответствуют тем, что могут выпасть, если ЕС действительно откажется от газа, поступающего сейчас по Турецкому потоку, с осени 2027. Воспользоваться текущей ситуацией в ЕС (низкая заполненность ПХГ и высокие цены на газ) не получится в полной мере, так как уже почти уперлись в пропускную способность Турецкого потока, а в перезапуск ветки Северного потока не верится. Наверное, будут увеличены поставки СПГ, но вряд ли в каких-то значимых объемах.
Да, есть (а точнее будет) "Сила Сибири - 2", который теперь называется "Сила Байкала". Но это проект долгосрочный, который изначально "принесет" повышенный Capex и только после нескольких лет уже прибыль. Плюс по нему пока не получается окончательно договориться с Китаем.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 122 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Все ждут снижения ставки. А бюджет спросили? 😎
Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.
Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.
ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.
То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.
ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…
Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.
ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).
И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.
Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.
Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.
После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.
Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы
@pro100IPO
#прогноз
ИнвестВзгляд: Фармсектор
Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.
Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.
Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.
И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.
🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.
$OZPH $PRMD $MDMG
Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

Индекс Мосбиржи вырос на 3,5% на словах Трампа о перемирии — Роснефть прибавила 8% · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 14 сентября вырос на 3,5%, закрывшись на уровне 2 361,08 пункта, в моменте прибавляя 3,91%, до 2 370 пунктов.
Рост вызвало заявление президента США Дональда Трампа об энергетическом перемирии России и Украины — взаимном отказе от ударов по энергоинфраструктуре, а также подорожавшая до 107,5$ за баррель нефть Brent.
Лидерами роста стали Роснефть $ROSN , прибавившая 8,3%, и Газпром $GAZP с ростом на 5,8%, также подорожали Татнефть, Новатэк и Лукойл.
Резкий скачок индекса на неподтвержденном официально заявлении показывает, что рынок закладывает геополитическую разрядку заранее, не дожидаясь подтверждения сторон.