Поиск

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

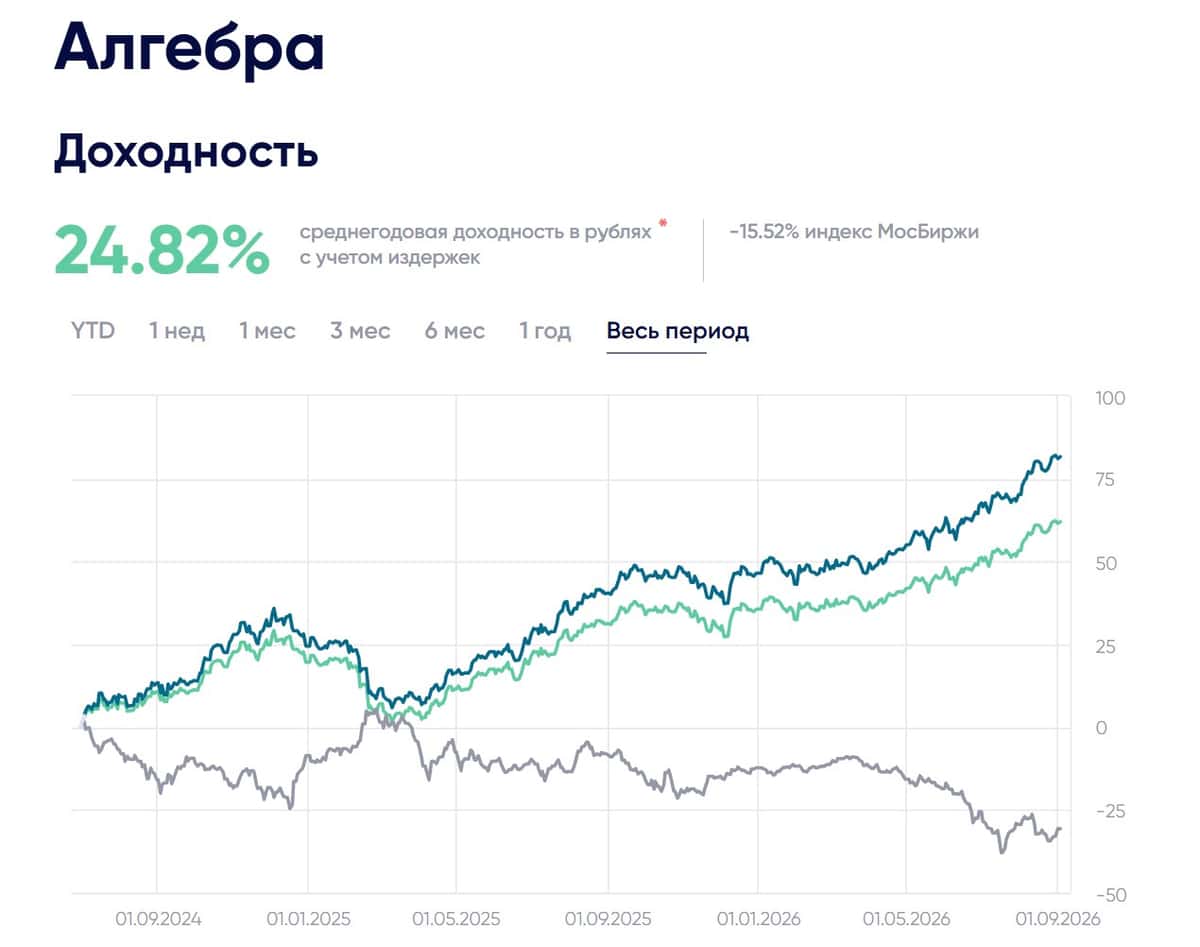
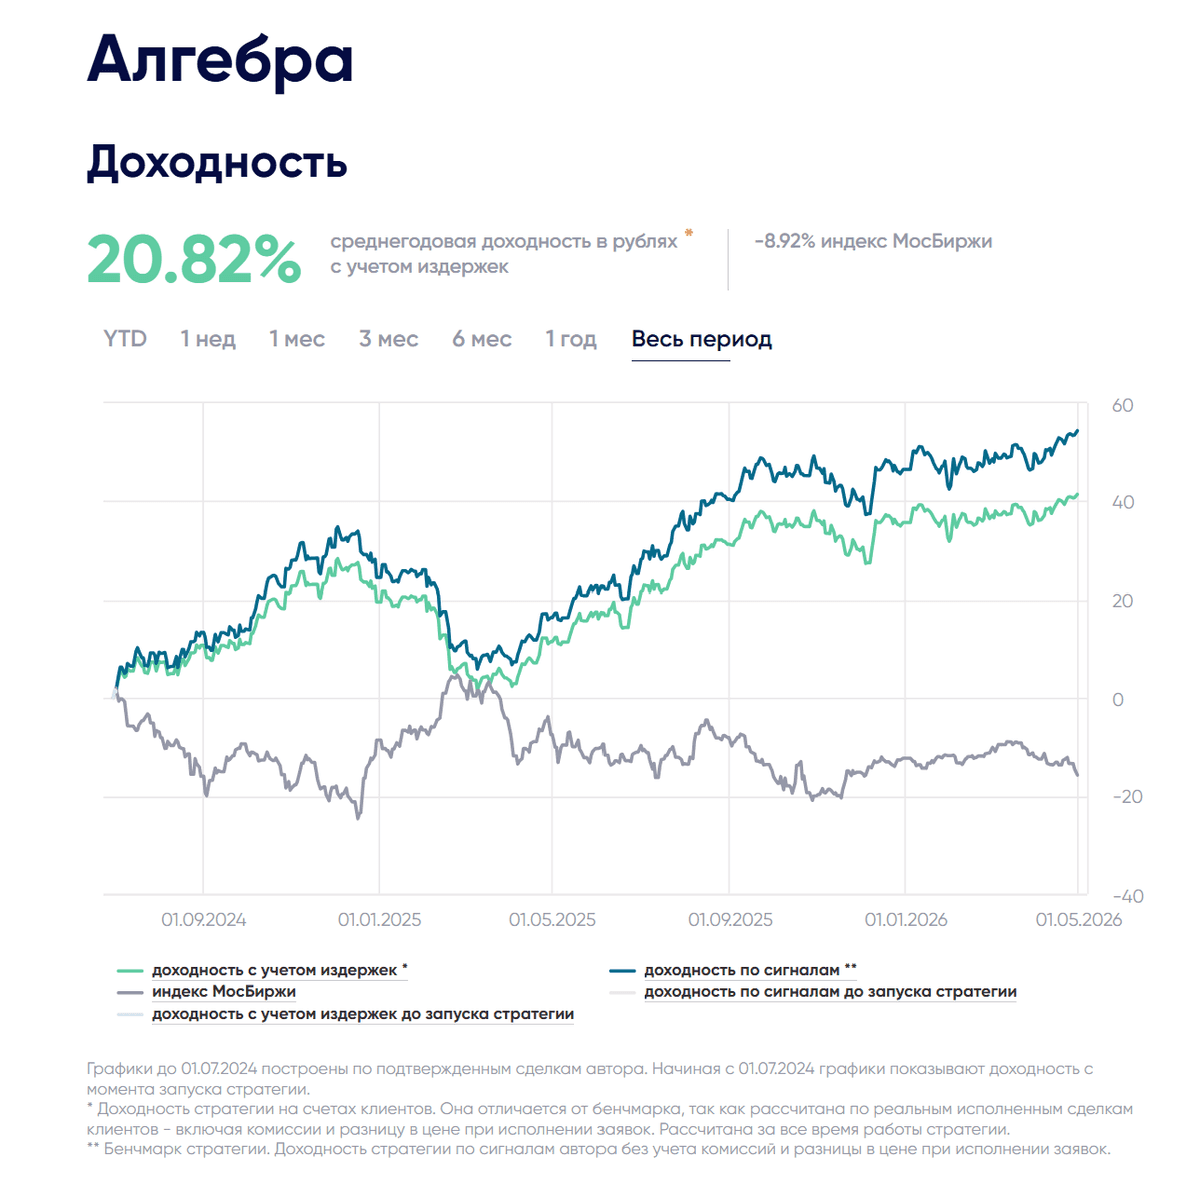
Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

Алгебра начала работу на платформе БКС финтаргет 1 июля 2024 года. Это мультирыночная стратегия, которая использует фьючерсы на глобальные фондовые индексы, валюту и сырьевые товары. Средства выше ГО могут размещаться в инструментах денежного рынка.

Идея стратегии состоит в том, чтобы не связывать результат с движением одного рынка. Доходность формируется из нескольких источников, каждый из которых по разному реагирует на изменение процентных ставок, валютных курсов, цен на сырьё и настроений инвесторов.

1. Результаты стратегии за 26 месяцев

К 29 августа 2026 года доходность клиентских счетов копирующих стратегию после издержек составила 62,17% с момента запуска. Среднегодовая доходность достигла 25,05%, а результат с начала 2026 года составил 19,55%.

Годовая волатильность за весь период находилась на уровне 15,22%. Положительный результат был получен в 20 из 25 завершённых месяцев.

Особенно заметно стратегия проявила себя в 2026 году. За этот период ценовой Индекс МосБиржи снизился на 23,56%, а индекс полной доходности MCFTR потерял 17,55%. «Алгебра» за то же время прибавила 19,55%…

2. Как устроена стратегия

Значимую роль в портфеле играют фьючерсы на Nasdaq. Они позволяют участвовать в динамике крупных технологических компаний и глобального рынка акций. Вес позиции не более 50% капитала портфеля.

Валютные позиции используются для диверсификации и защиты рублёвой стоимости капитала. Вес не более 50%.

Операции с природным газом позволяют работать с изменениями баланса спроса и предложения и формой срочной кривой. Вес в портфеле не более 20%.

Средства свыше ГО размещаются в инструментах денежного рынка. Это позволяет получать процентный доход на ту часть капитала, которая в данный момент не используется для поддержания фьючерсных позиций.

Размеры позиций не являются постоянными. Управление строится с учётом рыночного режима, волатильности и взаимосвязи активов. При изменении ситуации структура портфеля пересматривается.

3.Какое место стратегия может занимать в инвестициях

Алгебра может использоваться как дополнительный источник доходности в умеренно агрессивном портфеле. Стратегия не привязана к российскому рынку акций и на рассматриваемом периоде показала положительный результат в условиях его существенного снижения.

При этом историческое опережение индексов не означает, что стратегия всегда будет двигаться независимо от российского рынка. Её результат зависит от динамики Nasdaq, валютных курсов и котировок природного газа.

***Расчёты выполнены по фактической ежедневной истории клиентских счетов за период с 30 июня 2024 года по 29 августа 2026 года. Все показатели доходности приведены после издержек.

Результаты прошлых периодов не гарантируют будущую доходность. Материал не является индивидуальной инвестиционной рекомендацией.

Доступ к стратегии на платформе Финтаргет БКС по ссылке


Стратегия автоследования Алгебра в августе 2026: накопленная чистая доходность 62%

Фьючерсы как инструмент накопления капитала в валюте: на примере портфеля в тбанк


Многие привыкли думать, что срочный рынок — это удел агрессивных спекулянтов, «горячих» трейдеров и любителей плечевого риска. А если кто‑то говорит о фьючерсах, сразу рисуются графики с минутными свечами, маржин-коллы и бессонные ночи. Но это лишь одна грань. На самом деле фьючерсы могут быть надёжным механизмом для стратегического сбережения и защиты капитала от инфляции, если подойти к ним как к инструменту работы с базовым активом, а не как к спекулятивной маржинальной торговле для быстрого обогащения.

Мой портфель живой пример такого подхода. 80% активов номинировано в валюте, и основу составляют валютные фьючерсы (в первую очередь на пару USD/RUB $SiU6 , CNY/RUB $CRU6 ). Это не спекулятивная позиция на завтра, а долгосрочная стратегия, выстроенная вокруг трёх китов:

1. Валютная переоценка – фундаментальный тренд ослабления рубля даёт естественный прирост в рублёвом выражении.

2. Переносная доходность (carry) – удержание фьючерсов на валюту позволяет капитализировать разницу в процентных ставках (рублёвая ставка выше валютной, и при ролловере контрактов это даёт положительный эффект).

3. Арбитраж неэффективностей – поиск и выторговывание временных ценовых искажений между фьючерсным и спотовым рынками, а также между разными контрактами. Это аккуратный сбор «статистической» прибыли с минимальным риском.

В итоге капитал работает в среднем под 12% годовых в валюте (без учёта дополнительного рублёвого дохода от курсовой разницы). Для сравнения: за 3 года, отражённых на скриншоте , общий рублёвый прирост составил 51%, но основная добавленная стоимость — именно валютная составляющая. В переводе на долларовый эквивалент получается стабильная, прогнозируемая доходность, которая перекрывает инфляцию в твёрдой валюте и создаёт реальный накопленный капитал.

✨ Как это выглядит на практике

Счёт в Т-банке был открыт именно под эту модель: регулярные пополнения (всего заведено 3,5 млн ₽), периодические выводы (около 2,4 млн ₽), а остаток капитализируется. Оборот за три года превысил 65 млн ₽ – но это не признак «горячей» торговли, а следствие регулярного ролловера фьючерсных контрактов (раз в 3–6 месяцев), который неизбежно генерирует большой валовый оборот при сохранении сути позиции.

Дивиденды и купоны (около 37 тыс. ₽) – лишь приятный бонус от небольшой доли классических бумаг, основная же работа ведётся на срочном рынке.

Почему это работает

· Фьючерс даёт доступ к базовому активу без необходимости держать наличную валюту (избегаем конверсионных спредов и валютного контроля).

· Плечо используется минимально – только для замещения физической валюты, а не для умножения риска.

· Стратегия ролловера – мы не гадаем на курс, а просто продлеваем контракты, получая положительный carry. Это примерно как реинвестировать облигации с накопленным купоном.

· Поиск неэффективностей – например, когда фьючерс торгуется с аномальным отклонением от справедливой цены (с учётом ставок), мы открываем временные арбитражные позиции, добавляя до 1–2% годовых к базовой доходности.

✨ Итог: фьючерсы как инвестиционный фундамент

Торговля фьючерсами – это не спекулятивная маржинальная торговля, которая сжигает депозиты, а инструмент реализации долгосрочного взгляда на активы. Если у вас намерение извлекать доходность в валюте, то фьючерс позволяет упаковать эту идею в ликвидный, прозрачный и низкозатратный инструмент.

Мой портфель – это не попытка обыграть рынок каждый день, а системное накопление капитала с прогнозируемой валютной доходностью ~12% годовых. Именно под такую модель сбережения и был создан этот счёт. И он работает.

Если вы до сих пор считаете фьючерсы уделом спекулянтов – возможно, вы просто не рассматривали его фундаментальные особенности. Используя статистику и формулы фьючерсы позволяют стабильно извлекать доходность с минимальным риском.

Фьючерсные стратегии доустпны на платфоме БКС Финтаргет

Фьючерсы как инструмент  накопления капитала в валюте: на примере портфеля в тбанк

Автоследование в Т-Банке: сервис сделал большой шаг к улучшению

Наконец-то с сервиса автоследования в Т-Банке исчезли миражные доходности. Это событие, которого многие копирующие инвесторы ждали годами.

Миражи XXX доходности ушли

Раньше мы видели сочные зелёные графики с годовыми процентами под 300–500%, но при попытке повторить их на своих счетах реальные цифры расходились в разы. Причины были стары как мир: во-первых, в расчёт доходности не включались комиссии управляющего, а во-вторых, сделки исполнялись для каждого копирующего отдельно, с диким проскальзыванием на волатильных инструментах. В итоге стратегия-«звезда» показывала фантастику, а подписчики получали лишь бледную тень.

Сейчас же, по всей видимости, алгоритмы пересмотрены. Скальперские роботы и другие агрессивные стратегии отработали уже в новых условиях — с реальным учётом всех издержек. Теперь отчётность строится на основе средневзвешенного исполнения ордеров по всей массе копирующих, а не по идеальным условиям одиночного счёта ведущего. Это значит, что доходность, которую мы видим в карточке стратегии, стала близка к тому, что получит среднестатистический подписчик. Красивые рекламные картинки, которые так манили новичков, наконец канули в Лету — и это огромный плюс для рынка.

Остались более-менее реальные цифры: с вычетом комиссий управления и с учётом средней задержки при исполнении, а также с поправкой на разницу в размерах счетов. Это автоматически отсеивает стратегии, которые зарабатывали только на бумаге за счёт идеального проскальзывания, но были неприменимы в реальной торговле.

Что это значит для инвесторов

Для инвесторов такой шаг означает сразу несколько вещей.

Во-первых, стало проще выбирать: теперь можно сравнивать стратегии по честной доходности, а не по накрученным циферкам.

Во-вторых, уходят иллюзии — многие прежние «лидеры» рейтинга могут серьёзно просесть, зато по-настоящему качественные скальперы и внутридневщики, которые работали в реальных условиях, выйдут на первый план.

В-третьих, повышается доверие к самому сервису: люди перестанут разочаровываться и бросать автоследование, когда увидят, что итоговый результат совпадает с обещанным.

Т-Банк действительно сделал большой шаг вперёд в улучшении сервиса. Причём шаг не технологический, а, скорее, этический — они выбрали прозрачность вместо маркетинговой уловки. Теперь остаётся подождать пару недель-месяцев, чтобы увидеть обновлённые рейтинги и понять, кто из ведущих на самом деле умеет зарабатывать, а кто просто рисовал красивые графики.

Лично я уже заметил, что некоторые бывшие топ-стратегии «похудели» на 20–30% по годовой доходности, зато стабильные консервативные стратегии почти не изменились — теперь они выглядят гораздо привлекательнее на фоне очищенной картины. В общем, перемены к лучшему. Хочется верить, что это новый стандарт работы сервиса. Если так пойдёт и дальше, автоследование в Т-Банке станет действительно взрослым инвестиционным инструментом, а не казино с разноцветными картинками.

По стратегии &Algebra торгующей $NAU6 $NGQ6 $SiU6. По прошествии 3 лет она по всей видимости станет одной из самых старых и высокодоходных на платформе ТБанка.

На длинной дистанции останутся с премией рынку только лучшие стратегии. И избыточная доходность 3 — 5% к индексу ММВБ полной доходности это большой успех и труд. Особенно если ещё и по волатильности удалось быть ниже бенчмарков $SBMX $TMOS

Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля

По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.

С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.

Что изменилось в портфеле в июле

В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.

Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.

Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.

Почему свободный капитал не простаивает

Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.

Фактически один и тот же капитал выполняет две функции:

- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.

При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.


За счет чего «Алгебра» стремится опережать рынок

Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:

- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.

Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.

Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.

Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет


Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля

БКС совершествует автоследование создавая предпосылки к сохранению лидерства

Брокер БКС провел улучшение инфраструктуры своего сервиса автоследования. Ключевое изменение коснулось риск-параметров. Так, со счетов подписчиков полностью сняты внутренние технологические ограничения на использование гарантийного обеспечения (ГО) для совершения маржинальных сделок. Данное решение устраняет давнюю инфраструктурную проблему отрасли и выводит деривативные стратегии автоследования на новый уровень эффективности.

Технологический контекст: в чем заключалась проблема?

До недавнего времени синхронизация фьючерсных стратегий на счетах автоследования сталкивалась с жесткими внутренними лимитами брокерских платформ. Когда автор стратегии открывал позицию на срочном рынке с использованием встроенного плеча деривативов, система риск-менеджмента на зеркальных счетах розничных инвесторов работала по консервативной модели. Для предотвращения маржин-коллов на счетах подписчиков программное обеспечение резервировало свободный кэш под ГО с избыточным коэффициентом.

Следствием этого становились три негативных фактора:

1. Неэффективное использование капитала. Значительная часть средств инвестора оставалась «замороженной» в качестве избыточного залога.

2. Проскальзывание. Из-за дефицита доступного лимита ГО сделки на счетах клиентов могли исполняться не в полном объеме или по менее выгодным ценам.

3. Расхождение доходности. Итоговый финансовый результат подписчика мог существенно отставать от показателей управляющего.

Новый подход БКС: как повышается эффективность использования капитала

Снятие ограничений на использование ГО для маржинальных сделок кардинально меняет экономику счетов автоследования. БКС перевел систему на полноценную модель кросс-обеспечения.

Прежняя модель: Капитал инвестора ➔ Избыточное резервирование ГО ➔ Ограничение маржинального плеча ➔ Недополученная прибыль.

Новая модель БКС: Капитал инвестора ➔ Оптимальное рыночное ГО ➔ Полноценное плечо дериватива ➔ Высвобождение ликвидности под спот.

Теперь свободные рубли на счете клиента могут одновременно выступать обеспечением для позиций на срочном рынке и при этом не блокировать лимиты для совершения маржинальных сделок на рынке акций (если этого требует алгоритм автора). Стратегии, ориентированные на фьючерсы (индексы, валютные пары, сырьевые товары), получили мощный дополнительный импульс, так как встроенное плечо срочного рынка теперь раскрывается на 100%.

Институциональный характер изменений

Данное событие знаменует собой важный этап в эволюции российского рынка коллективных инвестиций. Реформа носит институциональный характер по нескольким причинам:

1. Доступ к технологиям хедж-фондов. Розничный инвестор с относительно небольшим капиталом получает в свое распоряжение сложнейшую архитектуру управления рисками. Вручную (через стандартный терминал на небольшом счете) воспроизвести такую эффективность использования залога физически невозможно.

2. Переход к сложным алгоритмам. Ценность сервиса автоследования смещается от простой покупки акций «в долгую» к доступу к высокотехнологичным деривативным стратегиям, устойчивым к любым фазам рынка.

3. Сближение результатов. Точность копирования сделок за счет оптимизации ГО приближается к абсолютной, что минимизирует инфраструктурные издержки подписчиков.

Для авторов торговых роботов и профессиональных управляющих шаг БКС это возможность масштабировать свои деривативные стратегии без риска ухудшить результаты клиентов из-за «зажимания» лимитов. Для инвесторов это прямая монетизация их капитала, где каждый рубль обеспечения теперь работает с максимальной отдачей.

БКС задает новый стандарт качества для индустрии автоследования, под который в ближайшее время вынуждены будут подстраиваться и другие крупные участники рынка.

Стратегия автоследования Алгебра получит дополнительный импульс к повышению эффективности.

Доступ к стратегии на платформе Финтаргет

Стратегия автоследования Алгебра: +53,4% после комиссий и оценка эффективности портфеля

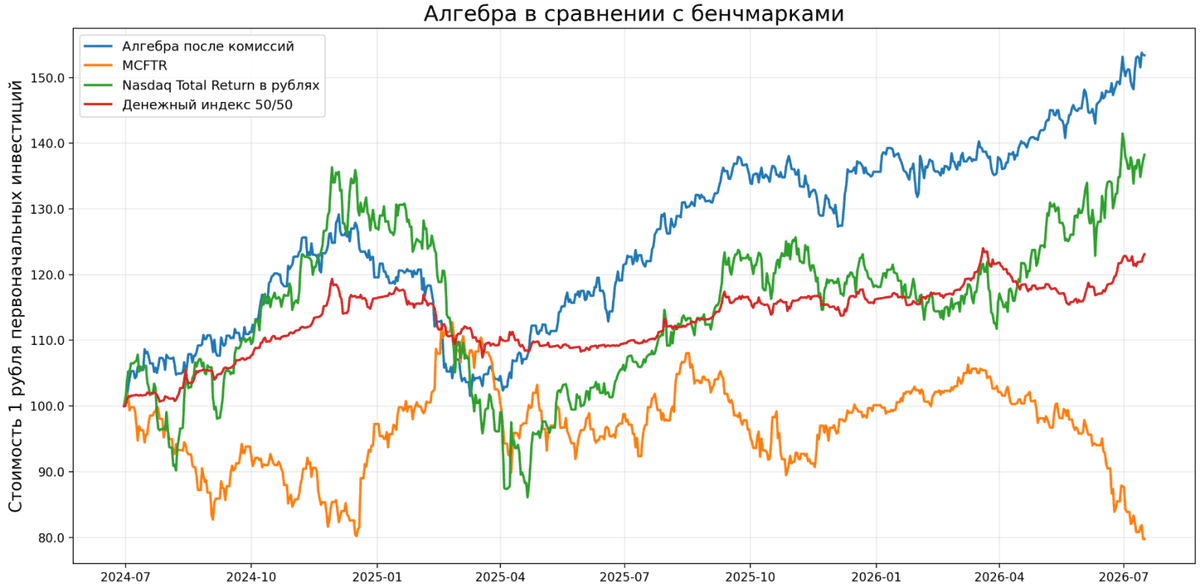
Стратегия автоследования Алгебра была запущена 1 июля 2024 года на платформе БКС Финтаргет. Спустя 2 года года накопленная доходность инвестора после комиссий составила 53,38%. Валовой результат стратегии до комиссионного эффекта достиг 70,19%.

Стратегия сравнивается сразу с тремя альтернативами:

-индексом МосБиржи полной доходности «брутто» MCFTR;
-Nasdaq-100 Total Return, пересчитанным в рубли по курсу ЦБРФ;
-пользовательским денежным индексом, отражающим валютную структуру капитала.

MCFTR учитывает, как изменение цен российских акций, так и реинвестирование дивидендов без налогообложения.

Для американского рынка используется официальный ряд Nasdaq-100 Total Return — NASDAQXNDX, публикуемый Nasdaq через FRED, с последующей переоценкой по официальному курсу USD/RUB. Значение NASDAQXNDX на 15 июля 2026 года составляло 36 009,07 пункта, что совпадает с данными модели.

За рассматриваемый период один рубль, вложенный в стратегию, вырос до 1,534 рубля.

Для сравнения:

вложение в MCFTR сократилось до 0,798 рубля;
вложение в Nasdaq Total Return с рублёвой переоценкой выросло до 1,374 рубля;
денежный индекс 50/50 вырос до 1,227 рубля.
По конечной стоимости капитала Алгебра превысила денежный ориентир примерно на 25%, а Nasdaq Total Return в рублях — приблизительно на 11,7%.

Стратегия автоследования Алгебра: +53,4% после комиссий и оценка эффективности портфеля

«Инвестиционные идеи? -спасибо, не надо!»

Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь здесь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские. Старожилы нашего рынка, давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «авто следование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков. Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.
Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Московской Биржи. Каждая идея состоит из четырех параметров:
· Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления)
· Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее
· Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке)
· Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее
Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся. Эта статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно- 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:
· Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи)
· Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи)
· Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи)
· Доля прибыльных сделок в общем количестве сделок (в %)
· Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке)
· Доля «шортов» в общем количестве сделок
· Доля прибыльных «шортов» в общем количестве «шортов»
· Доля прибыльных «лонгов» в общем количестве «лонгов»
· Средний срок сделки в днях
Все эти показатели я свел в две таблицы
Таблица 1

«Инвестиционные идеи? -спасибо, не надо!»

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет

Дэйтона ИИС — фьючерсы на Насдак, валюты + ОФЗ с хеджированием

Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ

Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора

Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.

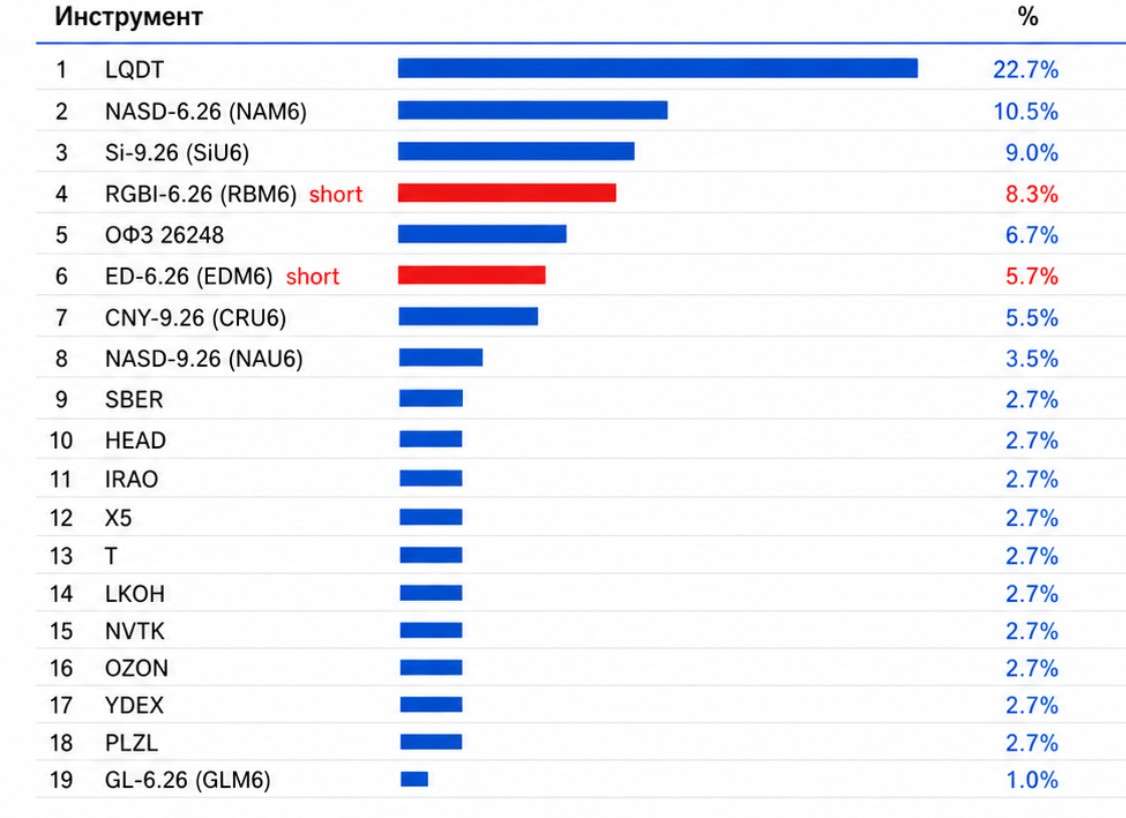
В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.

Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.

Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.

С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%

С начала 2026 года стратегия продемонстрировала доходность 4,17%. Чистая накопленная доходность с момента запуска достигла 41,40% при среднегодовом темпе роста 21%. По итогам текущего года целевой ориентир доходности установлен на уровне 32%.

Доступ к информации по стратегии Алгебра БКС Финтаргет

Драйверы роста и состав портфеля

Главными источниками прогнозируемой прибыли в портфеле выступают валютные фьючерсы и рост стоимости фьючерсов на индекс Насдак. В валютной секции сохраняется позиция по паре доллар-рубль. Стратегия системно удерживает длинные позиции в пределах 50% во фьючерсах на Насдак и в течение мая планируется восстановление длинных позиций после апрельской корректировки.

Также прогнозируется открытие короткой позиции по фьючерсам на природный газ.

Механизм управления рисками

В основе торговых решений лежит модель целевой волатильности. Объем позиций гибко меняется в зависимости от рыночной ситуации. При росте волатильности базового актива позиции сокращаются, а при снижении волатильности увеличиваются до лимита. Подобный механизм позволяет эффективно защищать капитал в периоды турбулентности и наращивать доходность в спокойные фазы рынка.

Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Индекс Nasdaq уже более трех лет остается для российского инвестора фактически недоступным в прямом виде. Однако это не означает, что доступ к самой динамике американского технологического рынка полностью закрыт. Благодаря инструментам срочного рынка Московской биржи такую экспозицию по-прежнему можно воспроизводить синтетически.

Доступ к стратегии Алгебра на платформе Финтаргет

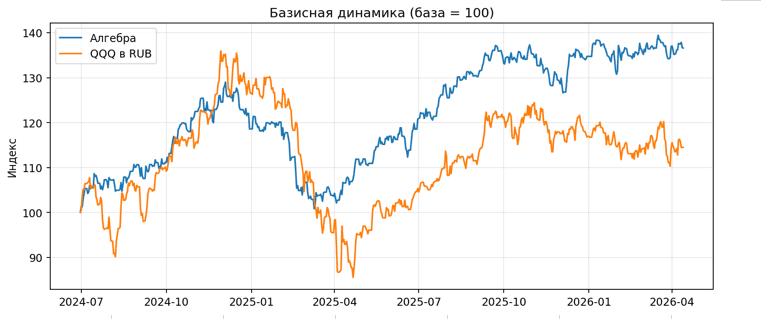
Именно так действует стратегия Алгебра. Она систематически удерживает в портфеле длинную позицию по фьючерсу на Nasdaq на срочном рынке ММВБ в объеме до 50% капитала и одновременно сохраняет валютную составляющую через фьючерс доллар/рубль. Такая конструкция позволяет приблизить поведение портфеля к динамике фонда QQQ (Nasdaq) в рублевом выражении, как если бы российский инвестор имел прямой доступ к соответствующему американскому бржевому фонду.

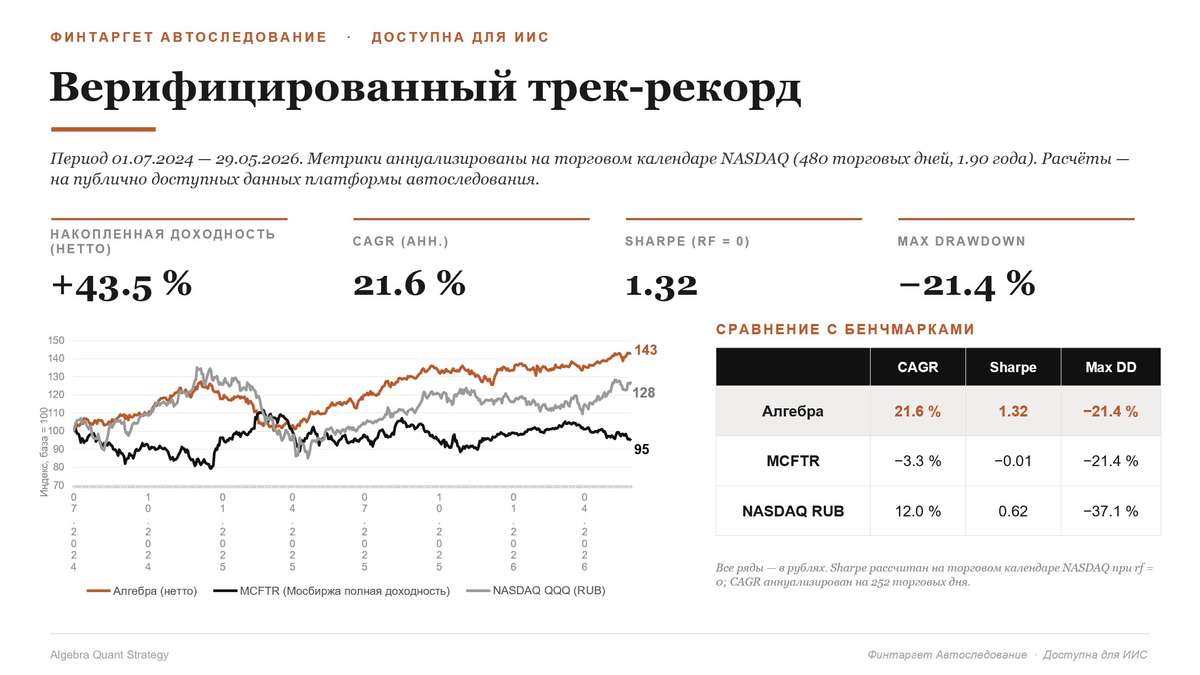
Итог с 1 июля 2024 года по 13 апреля 2026 года показывает, что такой подход оказался весьма эффективным. За рассматриваемый период Алгебра обеспечила доходность 36,6%, тогда как QQQ в рублях прибавил 14,5%. При этом стратегия продемонстрировала и более качественный профиль риска. Годовая волатильность составила 16,1% против 25,7% у QQQ в рублях, а максимальная просадка ограничилась 21,9% против 37,1% у бенчмарка.

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Пока индекс МосБиржи ищет направление, стратегия автоследования Алгебра на платформе БКС Финтаргет демонстрирует высокую эффективность управления капиталом. Разбираем цифры, факты и почему цель 33% доходности к концу 2026 года — это не просто оптимизм, а расчет.

🔥 Главное в цифрах на 27 марта 2026 г.:

Текущая чистая среднегодовая доходность: 19,09% (с учетом всех издержек).

Бета к индексу МосБиржи: = 0. Это значит, что стратегии «все равно» на падения или взлеты российского рынка. Идеальный инструмент для диверсификации.

Коэффициент Шарпа: > 1. Эффективность выше средней: на каждый процент риска автор забирает максимум прибыли.
Волатильность: 17% (при среднем риске).

🧐 Почему последние 6 месяцев видим «флет» в динамике портфеля?

Коррекция в техсекторе США временно ограничила потенциал роста. Снижение операций с фьючерсами на природный газ также временная мера, обусловленная рыночным циклом. Важно понимать, что флет — это период накопления силы. Стратегия не «сливает» на падающем рынке, а удерживает позиции, готовясь к новому этапу роста.

🎯 Математика прогноза: Из чего соберутся +33% роста в 2026 году?
На текущий момент накопленная доходность составляет 36%. К 31 декабря 2026 года, портфель планирует прибавить 33% от текущих уровней. Структура прогнозых доходностей стратегии в разрезе инструментов:

Девальвация рубля* (+10%): ожидается обесценение рубля на 20% до конца года. При весе в портфеле 50% — это дает чистый вклад в 10% доходности.

Фонд ликвидности LQDT (+10,4%): Защитный актив стратегии для размещенгия капиала выше ГО. При весе 80% и ожидаемой доходности денежного рынка 13%, извлекаем стабильную базу в 10,4% прибыли практически без рыночного риска.

Индекс Nasdaq* (+8,5%): Ожидается восстановление техсектора США до конца года. Ожидаемый рост на 17% индекса Насдак до конца года при весе в 50% принесет стратегии еще 8,5%.

Природный газ* (+4%): Традиционная ставка на волатильность природного газа во втором полугодии. Пронозируемая доходность по операцям 20% при весе 20% добавит оценочно 4% к дохоности.

*Доходность в разрезе инструментов указана с учетом стоимости переноса фьючерсов в базовом активе. Прогноз основан на оценке автора.


Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

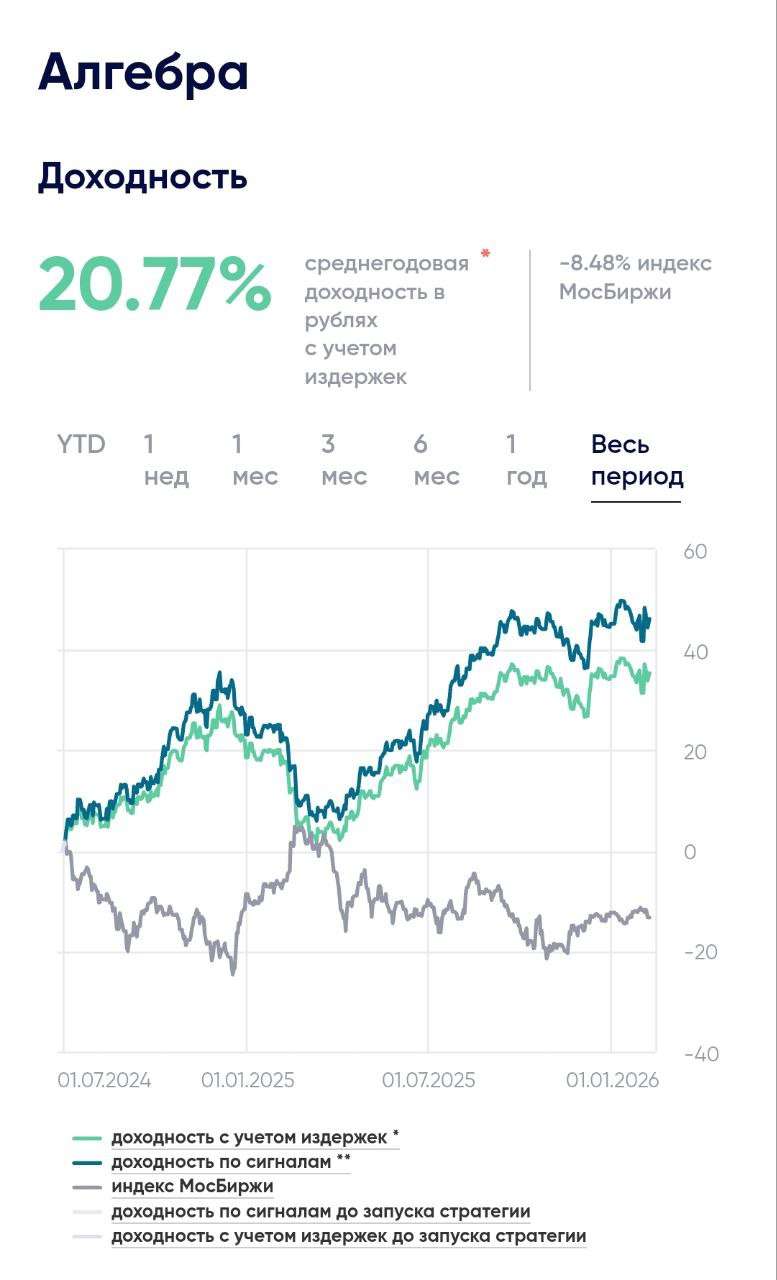
По итогам февраля 2026 года стратегия автоследования «Алгебра» прибавила 3,73%. Накопленная доходность с момента старта составляет 36,4% (чистый результат уже после удержания комиссии за автоследование).

Стратегия доступна на платформе БКС Финтаргет


Структура портфеля: Nasdaq занят весь лимит, природный газ накапливаются короткие позиции.

В портфеле сохраняется основная идея стратегии — участие в росте технологического сектора через длинные позиции во фьючерсах на индекс Nasdaq. Доля фьючерсов на индекс Насдак в течение февраля удерживалась на уровне до 50% капитала.
Короткие позиции по природному газу в феврале оставались умеренными и составляет менее 5% капитала, то есть не являлись источником значимого риска для портфеля. При этом с начала года операции с фьючерсами на природный газ показывают положительную динамику: оценочная доходность по торговым операциям с фьючерсами на природный газ (с учётом доли капитала, фактически выделенной на этот сегмент) составляет 18% годовых.


Опережение индекса Мосбиржи по полной доходности

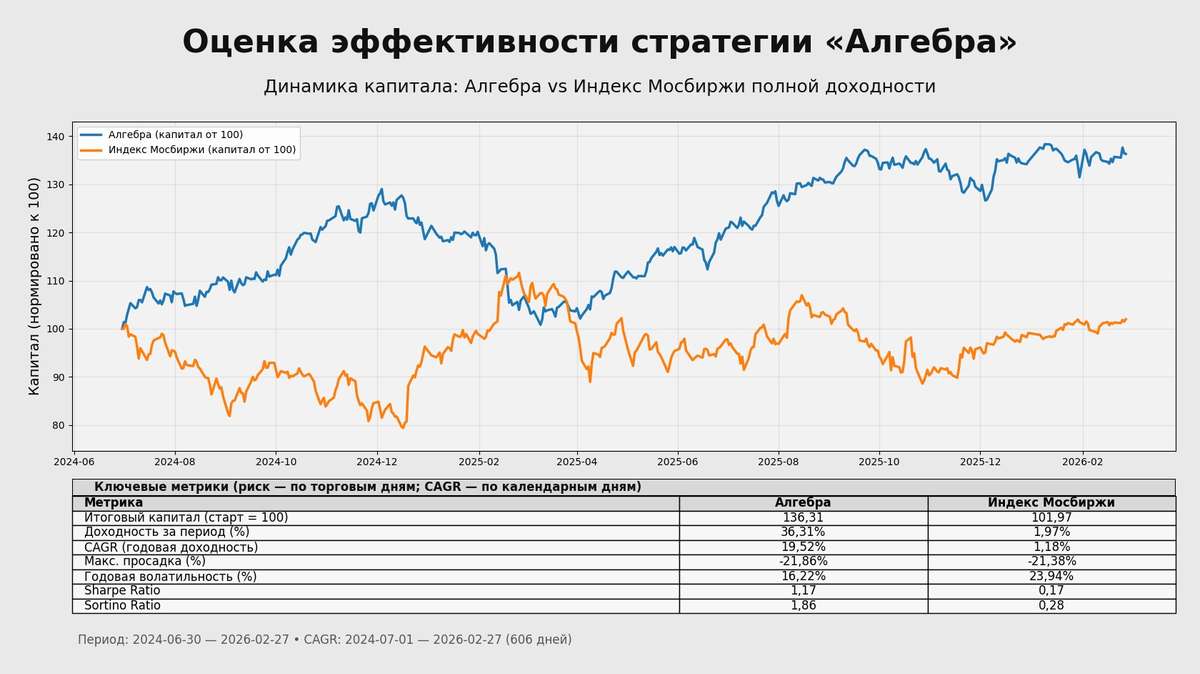
По совокупности результатов стратегия уверенно опережает индекс полной доходности Мосбиржи. Важно, что опережение достигается не за счёт роста риска, а за счёт более эффективной структуры портфеля и дисциплины управления позициями. Накопленная доходность стратегии Алгебра +36.4%. Для сравнения: за тот же период индекс Мосбиржи полной доходности (брутто) прибавил +2,0%

Риск и волатильность: «Алгебра» стабильнее индекса
Реализованная годовая волатильность (по дневным доходностям, торговые дни) составила
— по Алгебра»: 16,2%
— по Индекс Мосбиржи полной доходности: 23,9%
То есть волатильность стратегии примерно на 32% ниже, а индекс в среднем «штормит» примерно в 1,5 раза сильнее, чем индекс поной доходности ММВБ. Это напрямую влияет на комфорт удержания позиции для инвесторов копирующих стратегию: когда траектория капитала стабильнее, проще следовать стратегии без эмоциональных решений.
Отдельно стоит отметить динамику портфеля стратегии. По факту Алгебра движется существенно ровнее, чем индекс полной доходности Мосбиржи: амплитуда колебаний портфеля ниже, а профиль доходности более устойчивый (см презентацию с метриками)

Взгляд на март: без сокращения Nasdaq, внимание к природному газу

Несмотря на ухудшение геополитического фона, портфель входит в март без сокращения длинных позиций по Nasdaq. Одновременно текущая конъюнктура может сформировать более интересные уровни для расширения коротких позиций по природному газу: премия в котировках, возникшая на фоне геополитического обострения, потенциально улучшает параметры входа.
В течение последних четырёх месяцев стратегия держится вблизи исторических максимумов. Около 50% капитала по-прежнему распределено во фьючерсах на доллар США, сохраняя валютную составляющую портфеля и снижая зависимость результата от рублёвой динамики. С учётом текущей структуры и ожидаемой доходности ключевых компонентов портфеля прогноз по доходности стратегии на 2026 год оценивается на уровне 37%.

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

Стратегия автоследования Алгебра: как управляю портфелем и оценка по Насдак, валюте, природному газу

Информация по стратегии.

Последние четыре месяца стратегия Алгебра удерживается вблизи своего локального максимума. Со стороны это может выглядеть как замедление роста, но по сути это нормальная фаза консолидации: капитал продолжает работать, а активы накапливают потенциал для последующего движения по восходящей траектории. С 1 июля 2024 года накопленная доходность стратегии составляет 36,4%. Это чистая доходность копирующих — уже с учётом издержек и комиссий. Текущая годовая доходность (CAGR) находится на уровне 21% при волатильности портфеля 18%, что соответствует коэффициенту Шарпа около 1,1. Систематически контролирую волатильность портфеля на уровне целевой волатильности 20%

Индекс Насдак: позиция в инструменте и оценка

Несмотря на текущую коррекцию в индексе Nasdaq $NAH6 длинные позиции во фьючерсах сохраняются в пределах 50% портфеля — динамика по-прежнему соответствует фазе восходящего тренда.
При появлении признаков устойчивого медвежьего рынка по индексу Насдак экспозиция в портфеле будет оперативно скорректирована с учётом изменившейся волатильности базового актива. Текущая волатильность в сочетании с сохранением растущего тренда позволяют удерживать позицию вблизи 50%-го лимита в портфеле.
Сейчас начат перенос (ролловер) длинных позиций во фьючерсах на индекс Насдак: структура фьючерсной кривой стала более благоприятной, а два ближайших контракта $NAH6 $NAM6 перешли в бэквардацию, что снижает издержки поддержания позиции.
Стратегия Алгебра это возможность участвовать в росте американской экономики и её технологического сектора через системное удержание длинной позиции во фьючерсах на Nasdaq при строгом контроле риска.

Валютная позиция

В валютной экспозиции, несмотря на фазу укрепления рубля, текущую ситуацию рассматриваю как удобный период для сохранения длинной позиции во фьючерсах на доллар США. $SiH6 Со следующего месяца возможно расширение валютной части за счёт фьючерсов CNY/RUB. Сейчас стоимость удержания позиции в долларах выглядит более привлекательной, чем в юане: контанго остаётся умеренным на уровне 10% годовых. При этом последние данные указывают на сокращение контанго и по юаню $CRH6 — это, при прочих равных, позволяет формировать «синтетический депозит» как в долларах, так и в юанях в сочетании с фондом денежного рынка LQDT.
Природный газ

По природному газу формирование позиции в пределах 20% портфеля планируется в марте. В конце февраля ожидаю более широкое движение ближнего фьючерса и перенес часть короткой позиций в мартовский контракт — это позволяет снизить волатильность и повысить управляемость риска. В течение 2026 года на рынке природного газа ожидаю волнообразное (циклическое) движение с амплитудой порядка 30–40%. В период сентябрь–ноябрь ожидаю очередную фазу суперконтанго — за счёт включения в структуру цены природного газа в США с поставками в Henry Hub логистических надбавок на хранение, подготовку и транспортировку СПГ в Европу и Азию.

Профиль стратегии на площадке Финтаргет БКС


Стратегия автоследования Алгебра: как управляю портфелем и оценка по Насдак, валюте, природному газу

Стратегии автоследования: кто честнее показывает результат

Автоследование (копирование сделок) сегодня продают как «инвестиции на автопилоте»: выбрал «гуру», нажал кнопку — и получил рыночную магию. На витринах — стратегии с двузначными и даже трёхзначными процентами, обещание «эффективного управления капиталом» и ощущение, что рынок наконец-то можно обыгрывать без лишних усилий.
Но именно здесь и начинается подмена. Инвестору показывают доходность автора, а продают как доходность подписчика. Разница между этими двумя величинами — не «погрешность», а системный разрыв: в реальности автоследование превращается из инвестиционного продукта в маркетинговую рулетку. Чем активнее брокеры гонятся за подписчиками, тем выше риск, что они сами подорвут доверие к сервису, который мог бы стать массовым и долгим.
Эта подмена чаще происходит не из злого умысла, а из стимулов. Площадке выгодно, чтобы пользователь быстрее подписался (растут активы подписчиков и комиссионная база). Автору выгодно выглядеть «лучше рынка» (подписчики — это капитал и статус). В итоге выигрывает витрина, а не инвестор: показывается то, что сильнее продаёт — валовая доходность, а не то, что точнее описывает результат подписчика.

В этой статье разберём, что именно должен проверить инвестор при выборе стратегии автоследования, чтобы избежать типичной ловушки: на витрине — одна доходность, на счёте — другая. Отдельно поговорим о том, какие реформы нужны участникам рынка, чтобы автоследование развивалось как полноценный инвестиционный продукт — с прозрачной оценкой эффективности, сопоставимыми метриками и понятным для клиента «нетто-результатом», а не с соревнованием красивых графиков.

Главный трюк витрины: «грязные» проценты вместо «чистых» денег

Единственная метрика, которая имеет смысл для подписчика в автоследовании, — чистая доходность на его счёте: после комиссий и с учётом того, как исполнялись сделки. На витрине же почти всегда доминирует валовая доходность автора (gross) — «идеальный» график, который не платит ваших комиссий и исполняется по «эталонным» ценам.
Комиссии и качество следования обычно спрятаны в справку и звучат как «технические детали». Но именно эти детали и определяют итог: от +40% до +10% — один шаг, и этот шаг называется «трение» и сопутствующие издержки автоследования. У инвестора нет привычки читать методики. Он покупает глазами: «кривая вверх» и «процент побольше».

Издержки в автоследования в том числе скрытые состоят из пяти частей:
— плата за следование/управление;
— комиссия за результат (success/performance fee);
— торговые комиссии и биржевые сборы;
— спреды и проскальзывание;
— несовпадение исполнения (задержка копирования, частичные исполнения, округление лотов).

Если обобщить: Чистая доходность = Валовая доходность − комиссии − издержки исполнения. Именно так «витринные +50%» превращаются в «чистые +30%», а иногда — в «почти ноль». И это не редкость: это типичный эффект в стратегиях с высокой оборотистостью.

Оборотистость — убийца чистой доходности

Негласный закон автоследования прост: чем больше сделок у автора стратегии, тем меньше шансов получить «витринный» результат. Каждая сделка — это точка издержек и неточности: стакан разъехался, подписчик исполнился позже, цена чуть хуже, часть объёма ушла, доля округлилась. Это не «ошибка алгоритма». Это налог на активность.
Поэтому витрина, которая ранжирует стратегии по валовой доходности, системно толкает инвестора к самым оборотистым и агрессивным продуктам: они ярче выглядят на графике. Но яркость на витрине — не синоним результата на счёте. Более того, высокая оборотистость почти всегда означает, что результат зависит от микроскопических преимуществ исполнения, которые доступны либо автору, либо «идеальной модели», но плохо масштабируются на тысячи подписчиков.

Три кейса: как оборот съедает доходность (в реальной механике сервиса)

Цифры ниже иллюстративные и сценарии типовые.

Кейс 1.
«Скальпер-робот»: прибыль есть, но она остаётся у того, кто ближе к стакану
У автора условные +30% годовых. Но портфель оборачивается 120 раз в год. Даже если трение на один «круг» всего 0,06% (комиссии + спред + проскальзывание), это уже 7,2% годовых, которые уходят рынку. Добавьте плату за следование и комиссию за успех — и чистая доходность легко превращается в +10–15%, а иногда и ниже, если ухудшается точность следования в моменты резких движений.
Смысл: сверх активность часто превращает «альфу» в комиссионную пыль. И чем красивее выглядит статистика сделок, тем выше шанс, что это статистика трения, а не статистика мастерства.

Кейс 2.
«Неликвид»: автор вошёл «по красоте», подписчики — «как получится»
Стратегия торгует тонкими инструментами. Автор получает цену лимиткой, подписчики — позже, частями, дороже. Если ухудшение цены в среднем 0,4–0,6% на сделку, то при 40–50 сделках в год теряется 16–30% результата только на исполнении — ещё до комиссий сервиса.
Смысл: «витринная» доходность на неликвиде часто не масштабируется на множество подписчиков. Как только подписчиков становится много, цена исполнения деградирует — и «супер-результат» заканчивается.

Кейс 3.
«Маленькая альфа + частая ребалансировка»: умно на словах, отрицательно по net
Ожидаемая избыточная доходность 0,2% в месяц (≈2,4% в год), ребалансировка еженедельно.

Если затраты на одну ребалансировку 0,05%, то 52 операции дают −2,6% в год — и стратегия становится отрицательной по чистой доходности даже до платы за автоследование.
Смысл: если «альфа» маленькая, витрина обязана показывать чистую доходность. Иначе инвестор покупает не стратегию, а иллюзию эффективности.

Кто честнее показывает доходность среди брокеров — лидеров площадок Автоследования

Речь не о том, «где больше заработали», а о том, где инвестору проще увидеть правду: сколько останется у него (чистая доходность), насколько точно копируются сделки и какой ценой достигается результат (оборот/риск).

Т-Банк:
механику объясняет, но витрина всё ещё продаёт «валовую» картинку. Сильная сторона — развитие метрик качества следования и объяснение причин расхождений. Слабая — то, что решение всё равно принимается по главным процентам на экране, а они психологически воспринимаются как «мой будущий результат». Пока чистая линия подписчика не становится главным ориентиром, витрина воспроизводит ошибку ожиданий.

Comon/«Финам Автоследование»:
методика корректная, но карточка не равна результату подписчика. На уровне правил всё честно, но без net-сравнения на первом экране витрина превращается в конкурс красивых кривых. Инвестор видит одну цифру, платит по другой модели и удивляется третьей реальности.

БКС:
ближе к «витрине для инвестора», а не «витрине для продаж». Взрослый подход — разделять «идеальную» линию по сигналам и «реальную» линию по счетам копирующих, показывать две кривые (gross/net) и считать чистые метрики. Это не убивает маркетинг — это убивает иллюзии и снижает репутационный риск. По сути, это переход от продажи «истории успеха» к продаже измеримого сервиса.

Стандарт «честной витрины»: что участникам рынка пора сделать

Автоследованию нужна единая регуляторная рамка раскрытия информации — единый стандарт, без которого доверие будет утекать быстрее, чем приходят новые клиенты. «Больше процентов на витрине» перестало быть конкурентным преимуществом: это стало источником конфликта и негатива.

Минимальный набор индикаторов и параметров стратегий:

-Ранжирование по чистой доходности подписчика (net), а не по доходности автора (gross)
-Две кривые на графике: «по сигналам автора» и «по счетам подписчиков».
-Качество следования (tracking/точность) на первом экране, а не в справке.
-Оборотистость/число сделок как обязательный «ценник трения».
-Риск рядом с доходностью: max drawdown, волатильность, срок жизни стратегии.
-Оценка «ёмкости»: сколько капитала стратегия выдерживает без деградации исполнения.
-Паспорт издержек: примерный эффект комиссий и проскальзывания при разных объёмах подписки (хотя бы диапазоном).

Да, это усложнит витрину. Но именно так взрослеют рынки: сначала продают мечту, потом — стандарт, потом — доверие.

Автоследование это отличный инвестиционный продукт. Но сегодня его часто продают так, будто инвестор покупает «прошлую доходность автора», хотя на самом деле он покупает процесс копирования со всеми издержками и ограничениями. Самый честный сервис автоследования — где инвестор в один клик видит три вещи: сколько останется у него (чистая доходность), насколько точно копируются сделки и какой ценой достигается результат (оборот/риск). В этом смысле практики и витрина БКС на текущий момент выглядят ближе всего к высоким стандартам раскрытия информации в сегменте автоследования.

#автоследование #капитал #инвестиции #стратегия
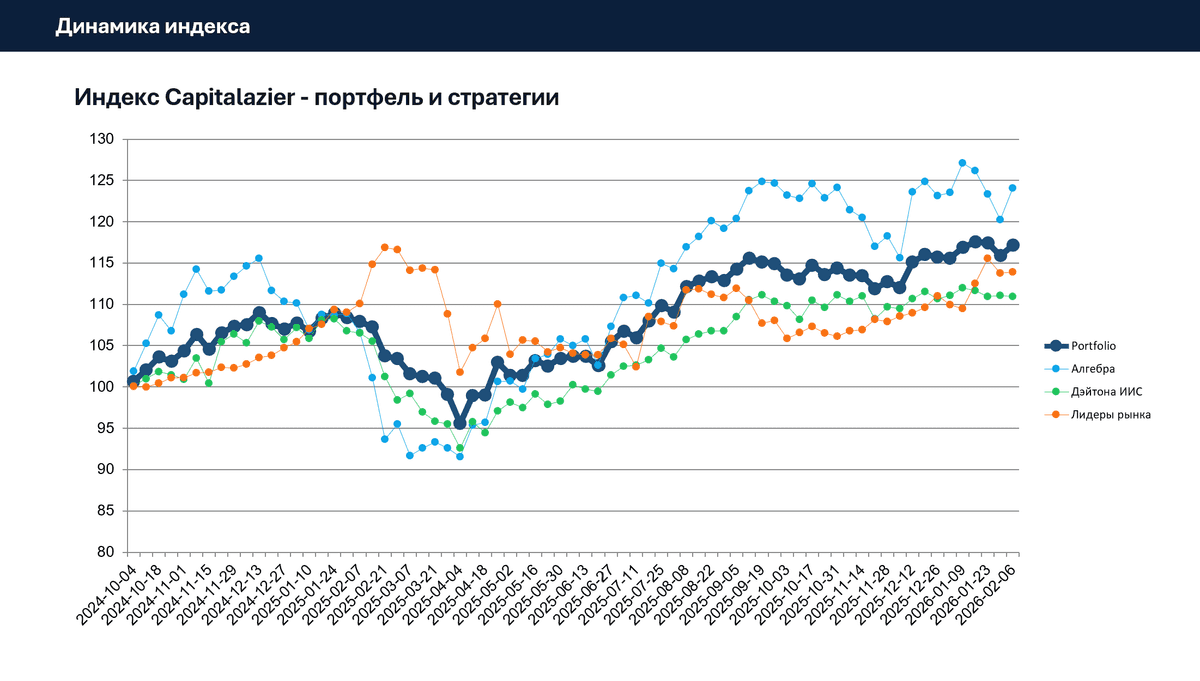
Индекс Capitalizer - стабильно опережает рынок по доходности. Структура и динамика портфеля.

Дорогие подписчики с 2024 года веду три стратегии автоследования и для обобщения результатов объединил их в 1 интегральной индекс - Capitalizer.

Доступ к стратегиям по ссылке

Получился простой и наглядный способ посмотреть на результат не одной стратегии, а сбалансированного набора из трёх подходов. На практике многие инвесторы распределяют капитал между портфелями, чтобы снизить зависимость от одного сценария рынка. Поэтому вместо трёх отдельных графиков я собрал единый композитный индекс, который показывает, как бы вёл себя портфель при равном распределении капитала и регулярной ребалансировке.

Как считали Индекс. Взяли ежедневные значения результата после комиссий по каждой стратегии. Стартовая дата — 30.09.2024, база 100 пунктов. Далее для каждого дня считали дневную доходность каждой стратегии и собирали индекс как средневзвешенную дневную доходность (веса равные: 1/3–1/3–1/3) с ежедневной ребалансировкой. В расчёт попадали только даты, которые есть одновременно во всех трёх рядах, чтобы композит был корректным.


Результат (30.09.2024 → 02.02.2026):
итоговая доходность: +17.15%
годовая доходность (CAGR): 12.22%
волатильность: 9.23%
максимальная просадка: -12.11%
Sharpe (rf=0): 1.29

Смысл такого индекса показать эффект диверсификации: разные стратегии ведут себя по-разному, и в сумме портфель часто получается устойчивее по риску, чем каждая линия отдельно.

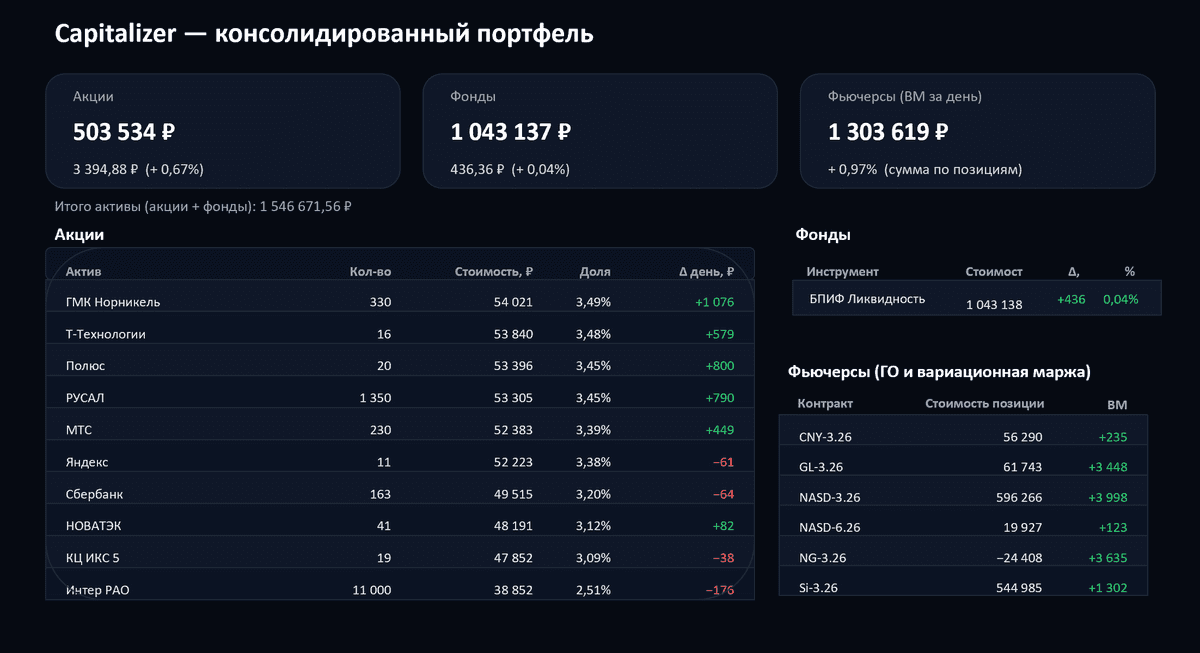
Текущая структура портфеля и торговые идеи в основе позиции

35% — акции российских компаний (лонг) — трендовая торговля. контроль риска по метрикам целевой волатильности + импульс
30% фьючерсы на индекс Насдак (лонг) — трендовая торговля, целевая волатильность
30% фьючерсы на валютные пары (лонг) — кэрри трейд
5% фьючерсы на природный газ (шорт) — позиционная торговля сезонный арбитраж.

3% фьючерсы на золото (лонг) — трендовая торговля

60% - фонд денежного рынка

Индекс Capitalizer

Индекс Capitalizer - стабильно опережает рынок по доходности. Структура и динамика портфеля.