Татнефть: промежуточные дивиденды
💰 Совет директоров Татнефти сегодня рекомендовал
) дивиденды за 3 кв. 2024 года в размере 17,39 руб. на одну обыкновенную (#TATN) и привилегированную (#TATNP) акцию, что по текущим котировкам сулит промежуточную ДД=3% по обоим типам бумаг. Вкупе с ранее выплаченными 38,2 руб. за 6m2024 совокупный дивиденд за 9m2024 оценивается на уровне 55,9 руб. с ДД=8,5%.
📉 Участников рынка такое дивидендное решение явно не устроило, после чего котировки акций уверенно направились на юг, теряя к настоящему моменту около 2%, хотя если не полениться и пересчитать, то можно убедиться, что норма выплат за 9m2024 составила 65% от ЧП по РСБУ (напомню, результатов по МСФО ещё нет), в то время как по итогам первого полугодия акционеры довольствовались 60% от ЧП по МСФО. По всей видимости, акционеры Татнефти начали уже настраиваться на норму выплат в размере 100% от ЧП, однако все эти оптимисты в итоге оказались очень расстроены.
🥊 Фактически менеджмент Татнефти мог заплатить и больше, но продолжает действовать осторожно, решив придержать кэш. Что вполне обоснованно в текущей неопределённости и целого ряда различных геополитических рисков.
👉 Я большого повода для грусти не вижу, хотя, разумеется, был бы рад увидеть дивиденды повыше, точно вам говорю. Тем не менее, формально компания продолжает чётко следовать своей див. политике, подразумевающей норму выплат не менее 50% от ЧП по РСБУ/МСФО. К тому же, по итогам всего 2024 года ДД наверняка вновь окажется двузначной, уже третий год кряду, если конечно на наш рынок вдруг не заглянет очередной чёрный лебедь.
📆 Дивидендная отсечка намечена на 8 января (без учёта режима торгов Т+1).
❤️ Не грустите, друзья, и ставьте жирный лайк! В наши времена любые дивиденды на вес золота!
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомфлота $FLOT выросли 15 октября на 5,4%, до 88,99 ₽, после сообщения Reuters о возможном ослаблении санкций США против судов "теневого флота".
Цель смягчения, по данным агентства, — снизить мировые ставки фрахта и вывести больше нефти из Персидского залива на рынок.
Минэнерго США уточнило: послабления не помогут России транспортировать собственную нефть.
К вечеру рост бумаг сократился до 3,5% на фоне общей коррекции рынка.
Рынок торгует еще не принятым решением США, и разница между утренним и вечерним ростом акций показывает, насколько неопределенной остается судьба смягчения.
Текущая ситуация на бирже
Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.
📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.
🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.
⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.
⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.
🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX
Роснефть - худшие результаты полугодия среди нефтяников
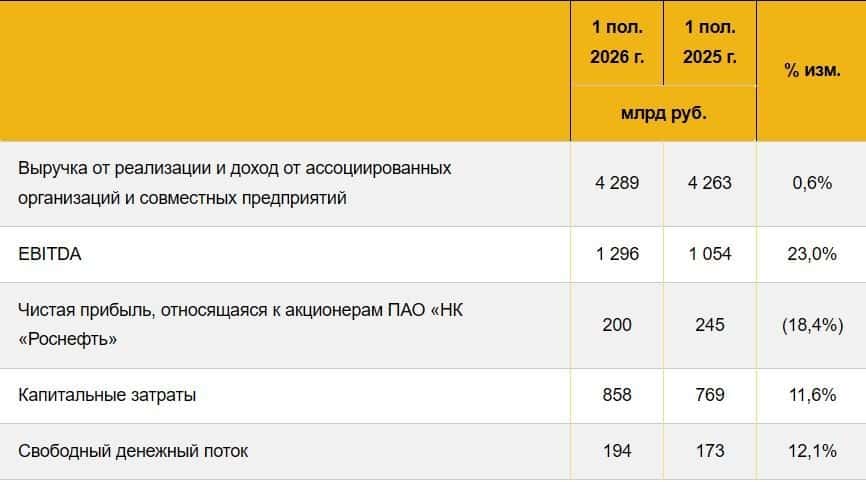
Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.
Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.
Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.
📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.
И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.
💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.
♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.
❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN