Стать финансовым советником

Мои коллеги порой ругаются, когда я пишу про наставничество. Объясню, почему: много перспективных проектов, каждый день рабочие зумы, времени нет даже записать полноценное видео. “А ты тут, — говорят мне, -– время тратишь на индивидуальные занятия!”

Ну, ребят, считайте, что это для души. Вот это, не коллективное, это совсем другое! Другой контакт, понимание – или непонимание – с полувзгляда, поиск смыслов, важных именно этому человеку… Я перестаю чувствовать себя машиной!

Определил в наставничестве как бы “две ступени” или два уровня. Первая, самая начальная -– это общая финансовая грамотность, основы и создание портфеля. Учу, КАК инвестировать. Второй уровень — приобретение профессии финансового советника, здесь уже и портфельная теория Марковица, и asset allocation, и многое другое. Еще маркетинг и продвижение.

А когда приходят такие отзывы – это греет душу:

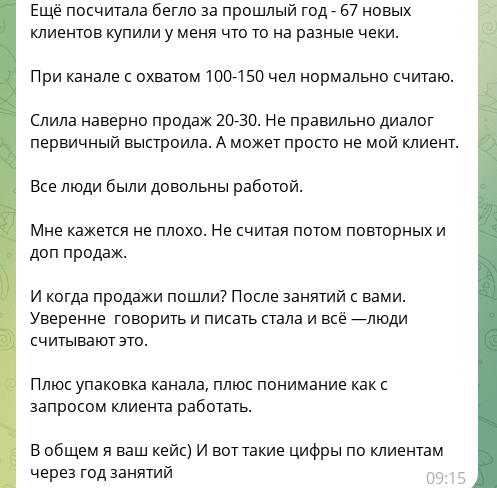
“Посчитала бегло за прошлый год – 67 новых клиентов купили у меня что-то на разные чеки. При канале с охватом 100-150 чел нормально, считаю.... Все люди были довольны работой. Мне кажется, неплохо. Не считая потом повторных и доп продаж.

И когда продажи пошли? После занятий с вами. Увереннее говорить и писать стала и всё — люди считывают это. Плюс упаковка канала, плюс понимание, как с запросом клиента работать.

В общем, я ваш кейс) И вот такие цифры по клиентам через год занятий. Будут охваты больше, контактов больше, будут и продажи чаще. Пора масштабировать. И повышать уровень клиентов. Бизнес-схема финконсалтинга независимого вот такая вырисовывается.”


По словам моей ученицы, примерно через 10 месяцев после занятий ее продажи составили 1 миллион рублей. Меня радуют такие результаты, они вдохновляют!

С середины октября будут два места на наставничество. Жду вас также, если хотите получить профессию финансового консультанта или масштабироваться в ней.

https://t.me/ifitpro
#наставничество
0 комментариев
    посты по тегу
    #наставничество

    Если завтра вы потеряете работу, на сколько вам хватит денег?

    Если завтра вы потеряете работу, на сколько вам хватит денег?” - вопрос, который меняет весь разговор об инвестициях. Закулисье наставничества,

    Скажу честно - очень немногие могут ответить быстро на этот вопрос. Реально, люди не знают! Кто-то отвечает: ну... месяца два. Кто-то уверенно говорит: думаю, полгода. Но самое прекрасное, свое, родное - некоторые улыбаются и говорят: что-нибудь придумаю.

    Ответ чудесно-волшебный, но он меня всегда настораживает больше остальных. Можно сказать, конечно, что человек просто легкомысленный, ну что делать. Я же смотрю на такое, как на событие, которое трудно быстро спланировать, например, найти новую работу или продать имущество. Правда, попадаются и другие ответы, например, займу у родных, досрочно закрою вклад и т. п. В жизни, действительно, может сработать любой из этих вариантов, но инвестиции и слово “может” - редко пересекающиеся структуры. Я не люблю слово “может”, я люблю слово “есть”.

    Есть ли деньги, которые спокойно лежат и ждут своего часа? Без надежды на рост и желания заработать, без красивых графиков? Просто деньги, которые позволят человеку не принимать решения в состоянии паники? Ох, видели бы вы удивление учеников. “Подушка же ничего не приносит!” Совершенно верно, и в этом ее задача. Огнетушитель тоже не приносит доходности. Ремень безопасности не делает автомобиль быстрее. Но мы же не считаем их бесполезными? Финансовая подушка работает точно так же, она покупает спокойствие, и совсем не думает о прибыли.

    Заметил я одну закономерность: самые неудачные инвестиционные решения люди принимают в тот момент, когда им срочно нужны деньги. Скажем, рынок упал, а нужно платить ипотеку или уволили с работы. Заболел близкий человек, не дай Бог, появились незапланированные расходы. И тогда инвестор продает хорошие активы - у него просто нет выбора.

    После всех этих не очень приятных разговоров, в том числе о финансовой подушке, многие начинают смотреть на инвестиции совсем иначе. Люди начинают понимать, что первый шаг к капиталу - вовсе не покупка акций. Первый шаг - создание ситуации, в которой никогда не придется продавать бумаги в самый неподходящий момент. Наверное, именно поэтому на первых встречах мы так долго говорим не о доходности, а о запасе прочности.

    В конце занятий, чтобы разрядить обстановку, я часто спрашиваю: чем хороший инвестор отличается от плохого? Слышали бы вы эти ответы, такой полет фантазии! Но мне приходится “приземлять” людей тем, что иногда главное отличие - в том, что однажды хороший инвестор смог позволить себе... ничего не делать! Именно финансовая подушка дала ему эту возможность.

    @ifitpro
    #наставничество

    Самый нелюбимый вопрос ученика: “Сколько у вас кредитов?”

    Очень неудобная тема, долги. Многие начинающие инвесторы искренне считают, что можно одновременно строить капитал и жить в кредит. Я не буду читать мораль, а спокойно объясню свою логику.

    Есть вопросы, после которых человек отвечает сразу, например, возраст, работа, даже цели и т. д. А есть вопрос, после которого почти всегда возникает пауза: “Какие у вас есть кредиты?” Когда я его задаю, я не думаю, что люди хотят что-то скрыть, просто долги - очень личная тема. Многие испытывают неловкость, словно наличие кредита автоматически говорит о финансовой безграмотности. Но это не так. Ипотека, автокредит, кредит на развитие бизнеса - все это обычные финансовые инструменты. Меня интересует совсем другое: насколько эти обязательства управляют вашей жизнью. Я всегда прошу не просто назвать сумму долга, но и сколько денег каждый месяц уходит на обслуживание кредитов, как долго они будут выплачиваться. В случае наличия кредита (а он есть у многих), возникает вереница вопросов, например: что произойдет, если доход неожиданно уменьшится на треть. Есть ли запас прочности или вся финансовая конструкция держится на зарплате “точно в срок”. Здесь нередко происходят открытия.

    Возьмем снова нашего инвестора с желанием инвестировать 100 тысяч рублей в месяц. Начинаем считать. Оказывается, у него три кредита, кредитная карта с постоянно возобновляемым долгом и потребительский заем под ставку, которая давно обгоняет любую разумную доходность на рынке. Я не знаю почему, но в этот момент многие ждут, что я сейчас открою список “самых перспективных акций”. А я говорю совсем другое: давайте сначала разберемся с этим. Иногда это вызывает удивление, иногда ученик “отваливается” после этого занятия. Мотивируя тем, что “время идет, я могу упустить возможность.” Да, такое может быть. Но инвестиции - это не соревнование, кто раньше купит первую акцию. Это умение принимать решения, которые делают человека богаче, а не создают иллюзию богатства. Если каждый месяц вы платите банку двузначные проценты по дорогому кредиту, а параллельно пытаетесь заработать на фондовом рынке несколько процентов сверху, то вы соревнуетесь не с рынком. Вы соревнуетесь с собственной математикой. И она, к сожалению, очень редко ошибается.

    Конечно, бывают исключения. Есть дешевые ипотечные кредиты, есть кредиты для бизнеса, которые действительно помогают зарабатывать больше, но для этого их сначала нужно честно разобрать. Поймите, разговор о долгах для меня - не попытка кого-то осудить и не “проверка фундамента”. Я очень хорошо знаю, что красивый инвестиционный портфель легко построить только на экране компьютера. Гораздо сложнее построить его в жизни, если снизу постоянно тянут вниз финансовые обязательства, о которых человек предпочитает не думать. Так что, уж извините, но мы говорим о кредитах раньше, чем о бирже.

    Деньги любят порядок, а инвестиции начинаются с наведения порядка в собственной финансовой жизни. Вовсе не с покупки активов, как вы подумали.

    @ifitpro #наставничество

    “Я хорошо зарабатываю” - Закулисье наставничества, часть 2

    “Я хорошо зарабатываю” - после этой фразы я достаю калькулятор.

    Я никогда не считал себя каким-то "гуру". Я просто человек, который имеет большой практический опыт и практику. Самая радостная награда для меня - когда ученик говорит: “А это и правда про меня…”

    Порой самый простой вопрос “сколько вы зарабатываете?” ставит человека в тупик. Хотя кажется, что ответить на него проще простого. Большинство отвечает быстро. Кто-то называет зарплату, кто-то вспоминает премии, кто-то сразу говорит годовой доход. А потом я прошу не отвечать по памяти, не округлять. А просто расписать все поступления денег за последние двенадцать месяцев. Вы бы видели, какая тут начинается работа!

    Очень быстро выясняется, что человек знает сумму, которая приходит на карту два раза в месяц, но почти никогда не видит всей картины. У кого-то есть годовая премия, которую он мысленно уже потратил и перестал считать доходом. Кто-то получает деньги за консультации, но воспринимает их как приятный бонус. Кто-то сдает квартиру, получает проценты по депозитам или дивиденды, но почему-то не включает их в общую финансовую картину.

    Бывает и наоборот, человек уверен, что его доход абсолютно стабилен. А когда мы раскладываем год по месяцам, оказывается, что треть заработка приходится всего на два-три удачных месяца, а остальное время доход совсем другой.

    Почему я так внимательно к этому отношусь? Мы все знаем, что инвестиционный портфель строится не из денег. Он строится из денежного потока. И когда я не понимаю, сколько денег человек получает регулярно, сколько случайно, а сколько может исчезнуть уже завтра, я не смогу честно сказать, какую сумму ему вообще стоит инвестировать.

    Иногда после такого разговора человек сам говорит: “Странно... Я впервые увидел свои доходы целиком”. Это очень важный момент: до инвестиций мы еще даже не дошли, пока пытаемся понять, каков финансовый фундамент человека. Красивый-то портфель можно собрать за один вечер, а вот устойчивое финансовое будущее начинается совсем с другого. С простой таблицы, в которой все записано, откуда приходят деньги и как долго они смогут приходить дальше.

    @ifitpro
    #наставничество

    “Сколько вы зарабатываете?” - Закулисье наставничества, часть 1

    “Сколько вы зарабатываете?” - не самый неудобный вопрос, который я задаю инвесторам.

    Начался август, многие уже отдохнули и готовятся к осеннему оживлению рынка, приходят учиться. Спрашивают, как я обучаю инвестированию. У всех наставников своя методика, и часто она покрыта завесой тайны ) Хочу снять эту завесу, чтобы наши с вами встречи проходили комфортно. Итак, начнем.

    Когда человек приходит ко мне с фразой: “Хочу научиться инвестировать”, многие думают, что сейчас мы будем выбирать акции, обсуждать дивиденды и спорить, вырастет ли рынок до конца года. Нет. Сначала я задаю вопросы, которые, на первый взгляд, вообще никак не связаны с инвестициями. Например, сколько вам лет, есть ли семья, дети? Кто еще зависит от вашего дохода? И дальше классическое - кем работаете, насколько стабильна ваша работа, есть ли другие источники дохода? Вот здесь многие начинают чувствовать себя немного неуютно. Мол, “а зачем вам это знать?”

    А знать мне это нужно потому, что я не “подбираю инвестиции” абстрактному человеку, я работаю с конкретикой. От меня при знакомстве вы не дождетесь советов типа “купить Сбер или Лукойл”. Мне нужно изучить самого инвестора, его привычки, страхи, цели и обстоятельства. Тогда дальнейшие разговоры о доходах, расходах, долгах, риск-профиле и психологии инвестирования будут логичным продолжением одной большой истории.

    Представьте двух инвесторов. Оба готовы инвестировать по 100 тысяч рублей в месяц. Первому 25 лет, съемная квартира, никаких обязательств и впереди несколько десятилетий работы. У второго двое детей, ипотека, родители на пенсии и мечта через пять лет купить дом. Деньги одинаковые, инвесторы - совершенно разные. А значит, и инвестиционные решения будут разными.

    Мы обязательно поговорим о целях, о конкретике, забудьте формулировки типа “хочу финансовую свободу”. Мои вопросы: сколько у нас лет на достижение цели? Для чего она вообще, для пенсии, образования детей, покупки квартиры, пассивный доход? Много раз сталкивался с тем, что на этом этапе человек ВПЕРВЫЕ понимает, что у него вообще нет инвестиционной цели. Есть только желание “куда-нибудь вложить деньги”.

    Инвестиции без цели, друзья мои, похожи на посадку в такси: ”Поехали”. Водитель-то, конечно, поедет, но далеко не факт, что туда, куда вам нужно. Поэтому первая встреча редко заканчивается разговором про фондовый рынок. Она заканчивается тем, что человек начинает лучше понимать самого себя.

    И только после этого мы открываем брокерский счет. Открою страшную тайну: хороший инвестиционный портфель не строится вокруг акций и облигаций. Он строится вокруг жизни человека.

    @ifitpro
    #наставничество