🌟 Подводим итоги последних двух недель! Собрали для вас интересные новости рынка недвижимости 🌟
📌 Аналитики рассказали о росте цен на недвижимость в июле
https://iz.ru/2150762/2026-08-18/analitiki-rasskazali-o-roste-tcen-na-nedvizhimost-v-iiule
В июле медианная полная стоимость выставленной на продажу квартиры на первичном рынке в среднем по городам России с населением более 500 тыс. человек выросла на 2,5% за месяц и составила 9 млн рублей. В городах-миллионниках показатель также увеличился на 2,5% – до 10,2 млн рублей.
📌 Спрос на ипотеку в июле вернулся к естественному уровню после ажиотажа
https://realty.rbc.ru/news/6a7445999a7947043c3cfe10?from=newsfeed
В июне наблюдался резкий рост спроса на ипотеку на фоне ожидаемых изменений по семейной ипотеке. В июле рынок вернулся к естественному состоянию: банки выдали 86 тыс. ипотечных кредитов на 336 млрд руб. Несмотря на снижение после ажиотажного июня рынок ипотеки демонстрирует уверенный рост, в том числе за счет рыночной ипотеки.
📌 Доля новостроек бизнес-класса в Москве достигла 43%
https://bnmap.pro/news/Dolya-novostroek-biznes-klassa-v-Moskve-dostigla-43
В августе 2026 года доля квартир и апартаментов бизнес-класса в предложении на первичном рынке Москвы достигла 43%. Годом ранее на этот сегмент приходилось 40% экспозиции. Для сравнения, доля лотов комфорт-класса в Москве за год сократилась на 6 п.п. до 47%, а в Петербурге почти не изменилась (около 77%).
📌 Опубликован первый в России рейтинг инновационности застройщиков от Сколково
https://xn--b1agapfwapgcl.xn--p1ai/gals-development-vozglavil-pervyj-v-rossii-rejting-innovacionnosti-zastrojshhikov-polnye-rezultaty-indeksa-skolkovo-i-dsight/
Группа «Эталон» вошла в десятку лидеров первого в России рейтинга инновационности застройщиков, разработанного «Сколково» и Dsight, где оценка проводилась по 15 критериям без учёта выручки и объёмов строительства. Общий уровень инновационности отрасли составил 51%.
#ETLN #Эталон
Посты по ключевым словам
🔥 Старт продаж в «Деснаречье»: выразительная архитектура с видом на этнопарк
ГК «А101» открыла продажи квартир в доме № 3 в районе «Деснаречье».
🏠 Объект комфорт-класса состоит из 4 корпусов переменной этажности и рассчитан на 488 квартир различных планировок. Двор будет закрытым от машин, территория двора огорожена, а ворота оборудованы системой контроля и управления доступом. Кроме того, в доме запланирован подземный этаж с паркингом, а для удобства жильцов предусмотрены кладовые помещения.
📚 В проекте строится детский сад «Пряничный домик» на 300 мест и два крупных образовательных комплекса, включающих школу и детский сад. Также рядом появится спортивный комплекс, соседский комьюнити-центр, торгово-развлекательный комплекс «Гастрономическая площадь» и административный центр «Ворота в район». Для семей с детьми вся необходимая инфраструктура будет в шаговой доступности, а повседневная жизнь станет комфортной и безопасной.
📈 Район «Деснаречье» – это один из самых крупных проектов ГК «А101», который строится на месте слияния рек Десны и Незнайки на участке площадью 195,36 га. Проект объединит три квартала – «Парк», «Река» и «Лес», каждый со своим типом застройки, где современная инфраструктура и транспортный каркас сочетаются с природным окружением, что усиливает долгосрочную ценность активов.
🌟 Благодаря авторской архитектуре, продуманной инфраструктуре и близости к природным зонам квартиры в новом доме станут востребованным предложением как для семей с детьми, так и для инвесторов, ориентированных на долгосрочный рост стоимости недвижимости в Молодой Москве.
📌Подробности на сайте: https://a101.ru/kvartiry/?order=actual_price&project=desnarechie&building=911,912,913,914&utm_source=ir_zh&utm_medium=smm&utm_campaign=start_prodaz_desna_3_october_msk6 октября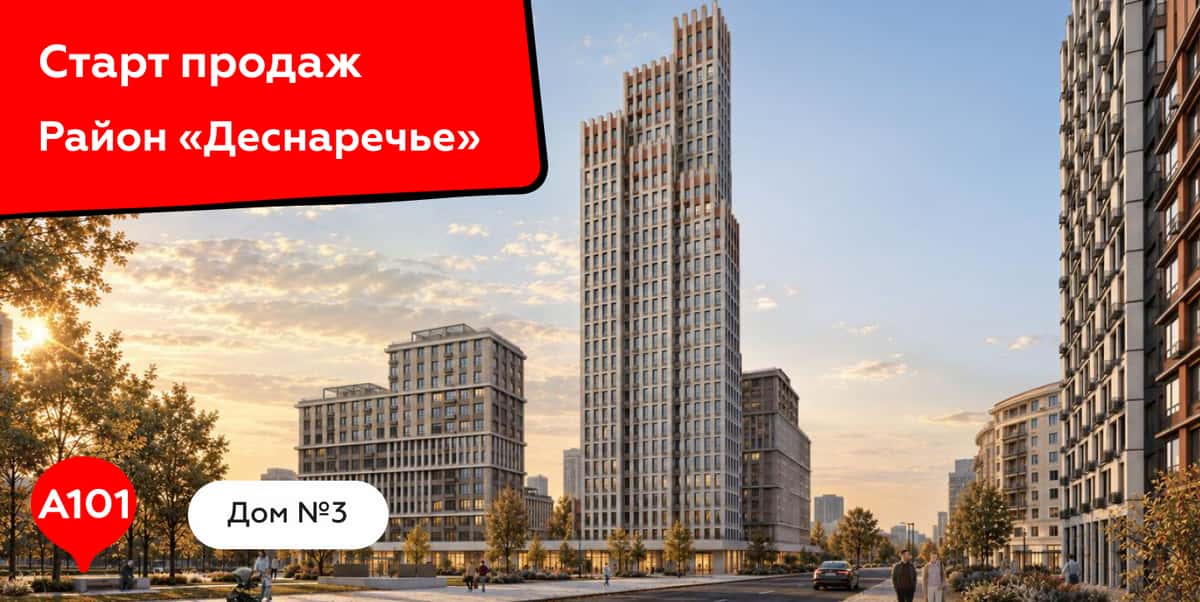
🍂 Выплата купона в сентябре
18 сентября 2026 года Группа компаний «А101» исполнила обязательства по выплате 28-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 19 октября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А10118 сентября
Еженедельный дайджест новостей отрасли
Еженедельный дайджест новостей отрасли
Главные новости:
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября
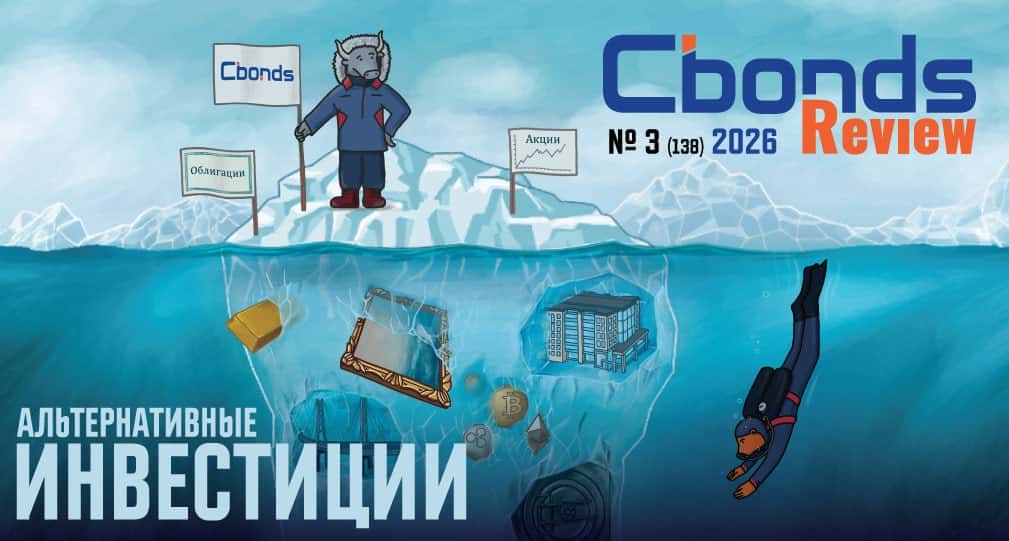
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября