«Озон Фармацевтика» увеличила портфель регистрационных удостоверений до 535 по итогам 2024 года
«Озон Фармацевтика» сохраняет за собой безусловное лидерство на российском рынке по числу действующих регистрационных удостоверений. Портфель РУ Группы увеличился с 2021 года на 20% - с 445 до 535 РУ.
В 2024 году компания получила 31 регистрационное удостоверение на лекарственные препараты в разных формах и фармакологических группах: противоопухолевые препараты «Озон Медика», противовирусные, гипогликемические средства, иммунодепрессанты.
На конец года на разных стадиях разработки и регистрации находилось 246 препаратов, которые позволят обеспечить высокую динамику новых регистраций.
Подробности в нашем релизе.
«Озон Фармацевтика» входит в число лидеров по приведению числа досье регистрационных удостоверений к требованиям Евразийского экономического союза (ЕАЭС). Большая часть портфеля Группы уже получила утверждение Минздрава, что гарантирует наше полноценное присутствие на едином рынке лекарственных средств стран ЕАЭС.
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
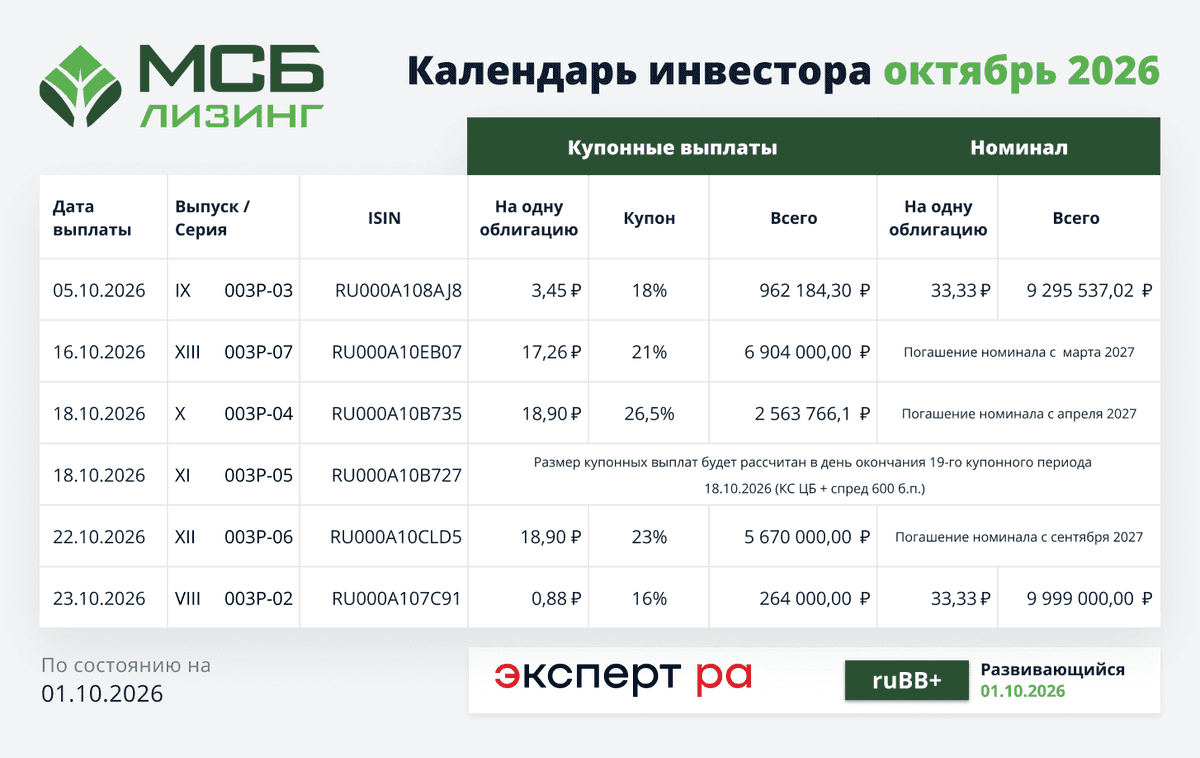
Календарь инвестора октябрь 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026
🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)
🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Черкизово. Отчет за 2 кв 2026 по МСФО
Тикер: #GCHE
Текущая цена: 3608
Капитализация: 152.3 млрд
Сектор: Агропищепром
Сайт: https://cherkizovo-group.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 4.1
▫️ P/BV - 0.98
▫️ P/S - 0.52
▫️ ROE - 13.2%
▫️ ND/EBITDA - 2.18
▫️ EV/EBITDA - 4.57
Что нравится:
▫️ выручка выросла на 5.9% г/г (71.5 → 75.7 млрд);
▫️ FCF увеличился (0.4 → 4.8 млрд);
▫️ чистый долг вырос на 3.4% к/к (135 → 139.5 млрд), но ND/EBITDA улучшился с 2.2 до 2.18;
Что не нравится:
▫️ нетто проц. расход вырос на 6.4% к/к (4 → 4.2 млрд);
▫️ чистая прибыль снизилась 8.4% г/г (7.7 → 7 млрд).
Дивиденды:
Выплата не менее 50% от чистой прибыли по МСФО скор. на изменение справедливой стоимости биологических активов и с/х продукции, при условии сохранения ND/скор. EBITDA < 2.5 в среднесрочной перспективе. Выплата раз в полгода.
СД рекомендовал дивиденд за 1 пол 2026 в размере 120.19 руб (ДД 3.33% от текущей цены).
Мой итог:
Операционные показатели продаж за полугодие (г/г в тыс т):
▫️ курица -1.7% (487.94 → 479.42);
▫️ индейка +6.2% (56.95 → 59.85);
▫️ свинина -2.1% (138.73 → 135.82);
▫️ мясопереработка -6.3% (92.85 → 86.99).
Уменьшение по Курице связано с сокращением экспортных поставок и снижением продаж в канале Фудсервис. Индейка в плюсе из-за роста объемов производства в живом весе, в связи с улучшением производственных показателей эффективности. Снижение объемов по Свинине связано с изменением технологии выращивания и переходом на новую систему. Объемы продаж Мясопереработки уменьшились в связи с сокращением плана по обвалке.
Выручка за полугодие по сегментам (г/г в млрд без межсегмента):
▫️ курица +4.1% (86.9 → 90.8);
▫️ свинина -3.4% (11.2 → 10.8);
▫️ мясопереработка -1% (31.8 → 31.5);
▫️ индейка +15.4% (7.7 → 8.9);
▫️ растениеводство +222.7% (0.3 → 1).
В отличии от первого квартала во втором выручка показала рост. Несмотря на снижение объемов в ключевых сегментах, за полугодие выручка выросла на 3.5% г/г (136.9 → 141.6 млрд) за счет роста средних цен реализации продукции.
Во 2 квартале прибыль снизилась на фоне ухудшения операционной рентабельности с 18.9 до 15.2%. При этом скорректированная прибыль увеличилась в несколько раз (1.5 → 7.9 млрд). За полгода прибыль выросла в 2.1 раза г/г (7 → 14.1 млрд).
FCF за квартал сильно выше прошлого года за счет более сильной динамики OCF (+76% г/г, 6 → 10.6 млрд) относительно кап. затрат (+3.7% г/г, 5.6 → 5.8 млрд). За полгода скор. FCF кратно увеличился (1.4 → 10.1 млрд).
Долговая нагрузка за квартал снизилась благодаря уменьшению чистого долга и росту EBITDA. Компания отдаляется от ND/EBITDA выше 2.5, что важно для регулярной выплаты дивидендов.
Сама компания осторожно оценивает перспективы 2 полугодия, ожидая ускорения роста расходов. Особенно опасение вызывает ситуация с топливом - в 3 квартале начинается уборочная кампания, и как ее проведение, так и себестоимость будущего урожая зависят от стабильности поставок топлива и цен на него.
При этом есть и положительные моменты:
▫️ ослабление рубля позволит продукции Черкизово быть более конкурентоспособной в борьбе с китайским импортом и даст прирост к экспортной выручке;
▫️ цены на курицу за июль-август заметно выше прошлогодних (+13.4% и +15.8% г/г, соответственно).
В прошлом обзоре за ориентиры по году были взяты прирост выручки в 5% и рентабельность 10%. С учетом результатов квартала прогноз по выручке выглядит достижимым, а вот рентабельность под вопросом из-за возможно более дорогих цен на топливо для аграриев. По примерным подсчетам прибыль за 2026 год может быть 27.3 млрд, что дает P/E 2026 = 5.58 и общий дивиденд в районе 224.4 руб (ДД 6.22% от текущей цены). Стоит отметить, что из-за изменения стоимости биоактивов прибыль может прилично "шатать" в разные стороны. Опираясь на данные озвученные выше скор. прибыль может быть около 18.9 млрд (P/E скор. 2026 = 8.04).
В целом, компания интересная в интересном секторе, но пока, субъективно, оценивается выше справедливых значений. Пока лучше наблюдать со стороны.
Акций Черкизово нет в портфеле.
Прогнозная справедливая стоимость - 3234 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram