29 октября купонный доход в размере 24,6 млн рублей по облигациям серии 001Р-07 не был выплачен. Группа прилагает все усилия для урегулирования ситуации с задолженностью дочерних компаний и выплатой купонного дохода и информирует держателей ценных бумаг в установленном порядке.

Напоминаем о необходимости взвешенно подходить к инвестиционным решениям, в том числе по продаже ценных бумаг. Важно учитывать, что при продаже облигаций право на получение номинальной стоимости при их последующем погашении переходит к покупателю. При этом решение о продаже или сохранении бумаг следует принимать с учётом рисков.

Не является индивидуальной инвестиционной рекомендацией

0 комментариев
    посты по тегу
    #
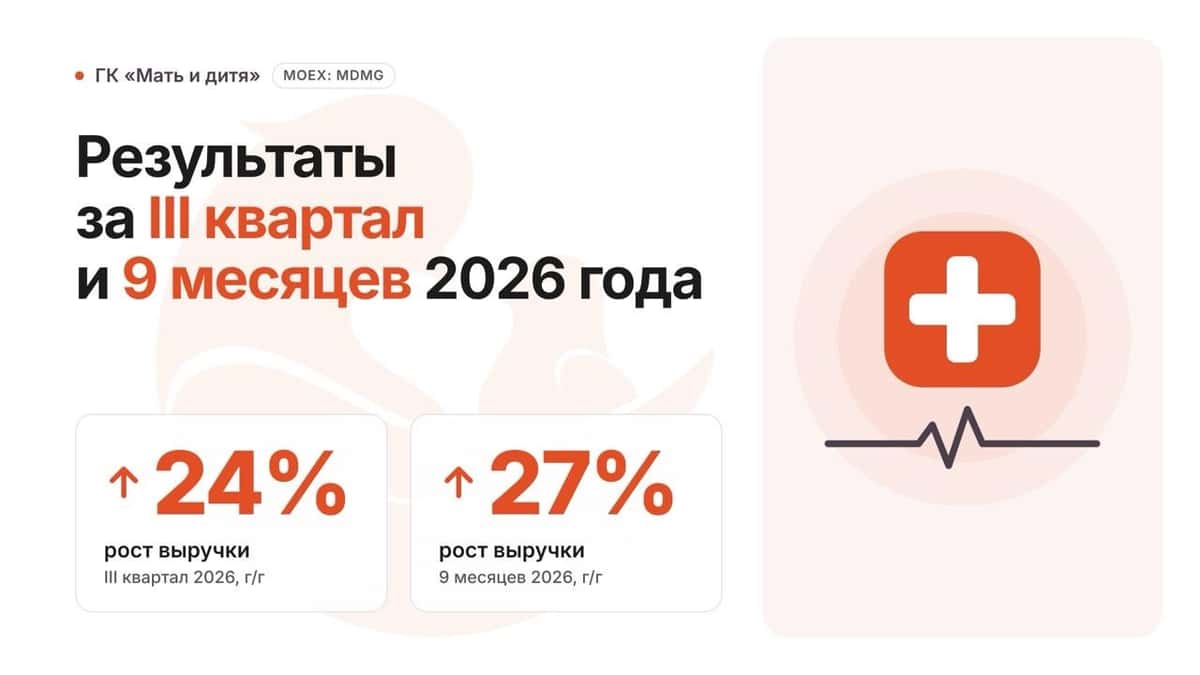
    Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%

    Делимся ключевыми результатами работы #MDMG в 3 квартале 2026 года.

    Общая выручка Группы выросла на 24% и составила 14 404 млн руб. ввиду высокой динамики услуг амбулаторного и стационарного направлений, в том числе благодаря результатам присоединившихся к Группе новых активов – Ильинской больницы и амбулаторной сети «Здравица», а также традиционно высоким показателям по направлению роды.

    В разрезе медицинских учреждений динамика выручки год к году составила:
    · выручка московских госпиталей увеличилась на 33%
    · выручка госпиталей в других регионах увеличилась на 12%
    · выручка амбулаторных клиник в Москве и Московской области увеличилась на 17%
    · выручка амбулаторных клиник в других регионах увеличилась на 25%.

    Сопоставимая выручка Группы увеличилась на 13% год к году и составила 13 131 млн руб.

    Динамика операционных показателей год к году:
    · количество принятых родов: +15%
    · количество пункций ЭКО: +9%
    · количество койко-дней: +9%
    · количество амбулаторных посещений: +6%.

    Чистый долг Группы на 30.09.2026 составил 6 761 млн руб.

    Общий объем капитальных затрат в 3 квартале 2026 года составил 877 млн руб. Инвестиции были направлены на строительство новых медицинских учреждений (вторая очередь госпиталя в Санкт-Петербурге, стационар Эксперт в Твери, клиники в Москве) и расширение действующих клиник.

    Полный пресс-релиз и презентация доступны на сайте.

    Рост выручки ГК «МД Медикал» в 3 квартале 2026 года составил 24%

    Полюс. Отчет за 1 пол 2026 по МСФО

    Тикер: #PLZL
    Текущая цена: 1046
    Капитализация: 1.42 трлн
    Сектор: Драгоценные металлы
    Сайт: https://polyus.com/ru/investors/

    Мультипликаторы (LTM):

    ▫️ P/E - 7.02
    ▫️ P/BV - 5.63
    ▫️ P/S - 1.88
    ▫️ ROE - 80.3%
    ▫️ ND/EBITDA - 1.1
    ▫️ EV/EBITDA - 3.22

    Что нравится:

    ▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);

    Что не нравится:

    ▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
    ▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);

    Дивиденды:

    Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.

    По данным сайта Доход выплаты за 2026 год не ожидается.

    Мой итог:

    Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.

    За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
    производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).

    Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.

    В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
    Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.

    Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.

    Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.

    Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.

    С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.

    На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.

    Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.

    Акций компании нет в портфеле и покупку не рассматриваю.

    По справедливой оценке мнение отсутствует.

    *Не является инвестиционной рекомендацией

    ▫️ Мой канал в Telegram

    Полюс. Отчет за 1 пол 2026 по МСФО

    ⚡️ Крупнейший взлом Binance: хакеры похитили более $5,6 млрд в криптовалюте (BTC, ETH, TRX, USDT, USDC и др.). Средства уходили на новые адреса через Tornado Cash. Официально сумма не подтверждена, но проблемы с безопасностью Binance признала.

    🇷🇺 Сокращения в Петербурге: госучреждения готовятся уволить до 15% штата к апрелю — от школ до комитетов. Цель — снизить затраты и восполнить дефицит кадров на рынке труда.

    🪙 Рост трат на зарубежные IT: во II квартале российские компании потратили $909 млн (+30% к I кварталу) на ПО, разработку и хранение данных. Из-за дефицита серверов с GPU бизнес арендует мощности за рубежом, доступ к нейросетям — через посредников с наценкой 5–30%.
    $YDEX $VKCO

    🗿 Зюганов предложил изъять вклады: финансировать бюджет за счёт банковских вкладов граждан и организаций (130 трлн руб.) и увеличить налоги для сверхбогатых (взять 700 млрд долл. у миллиардеров).

    🪙 Вчера так же было несколько интересных отчетов.
    ДОМ.РФ (9 мес. 2026): чистая прибыль выросла на 39% до 86,3 млрд руб., рентабельность капитала — 23,6%. Драйверы — рост маржи и кредитного портфеля. $DOMRF

    🪙 X5 (III кв. 2026): выручка выросла на 13% до 1,31 трлн руб., чистая прибыль — на 10% до 25,6 млрд руб. $X5

    Я обновил нейробот @TraidingAI88_bot 🚀

    Для тех, кто торгует с риск-менеджментом, — что нового:
    • Приложение на весь экран внутри Telegram (кнопка «📱 Приложение»)
    • Сканер на 147 активов: топ-50 акций РФ (MOEX) и США, крипта, валюты, сырьё. Только сильные сетапы, без повторных сигналов, пока открыт текущий
    • ИИ-анализ: стоп не уже дневного ATR, цели от 1,5 / 2,5 / 3,5 стопа
    • Котировки каждые 5 сек (MOEX с задержкой ~15 мин), календарь на 2 недели, карта рынка
    • Калькулятор риска в ₽ и $ с тейком и риск:прибыль, калькулятор лотов
    • Алерты по цене и по своим стопу и цели
    • Дневник сделок в R, уроки
    Бесплатный тариф навсегда: 3 ИИ-анализа в неделю (+3 за друга), котировки, календарь, калькулятор, уроки, сканер с задержкой 4 ч. Новичкам — 3 дня полного доступа.
    Месяц — 3 990 ₽, год — 24 900 ₽ (≈2 075 ₽/мес), VIP на год — 39 900 ₽.
    https://t.me/TraidingAI88_bot?start=marketpower
    Не является инвестиционной рекомендацией.

    Я обновил нейробот @TraidingAI88_bot 🚀