МТС Банк доказал эффективность своей стратегии⚡️

МТС Банк доказал эффективность своей стратегии⚡️

ℹ️ Объявляем финансовые результаты за 9 месяцев 2026 года по МСФО. И уже в 17:00 по мск стартует трансляция Дня Стратегии, где мы подробнее обсудим результаты и расскажем о новой стратегии роста 🆗

ПОДКЛЮЧАЙТЕСЬ ПО ССЫЛКЕ: https://mtsgroup.comdi.com/event/e4fd6oit

Ключевое:

⏺️ Чистая прибыль — 12,1 млрд ₽, +28% г/г

⏺️ ROE — 14,9%, +2,0 п. п. г/г, при этом в 3 квартале 2026 года он достиг 18,1%

⏺️ Операционные доходы до резервов — 59,3 млрд ₽, +25% г/г Активная клиентская база на 30 сентября 2026 года достигла 7,8 млн человек (рост в 2,4 раза год к году), доля текущих счетов в средствах физических лиц составила 27,3%.

ℹ️ Результаты основных направлений деятельности за 9 месяцев 2026 года:

⏹️ daily banking +24% г/г — оборот по дебетовым картам +24% г/г — текущие счета физических лиц

⏹️ Платежи и переводы +34% г/г — транзакции платежного модуля за 9 месяцев 2026 года +36% — оборот платежных сервисов

⏹️ Кредитные продукты 8,7 млрд ₽ — чистая прибыль блока розничного кредитования за 9 месяцев 2026 года > 58% — ROE новых выдач по кредитным картам

⏹️ Управление благосостоянием +38% г/г — рост клиентов Premium & Private за год Рост в 2,2 раза — AUM инвестиционных активов за год

⏹️ Корпоративный банкинг +58% г/г — оборот операций с корпоративными клиентами +129% — кредиты юридическим лицам

«Наша цель — продолжить рост уровня доходности, чтобы сделать его стабильным стандартом, который служит долгосрочным интересам наших клиентов и акционеров» — Председатель Правления МТС Банка Эдуард Иссопов

ℹ️ Больше — в презентации и отчётности МТС Банка за 9 месяцев 2026 года в разделе для инвесторов (https://www.mtsbank.ru/investors-and-shareholders/reports/).

$MBNK

0 комментариев
    посты по тегу
    #

    ⚡️ Arenadata и Яндекс объединяют усилия на рынке корпоративных данных

    Конкуренция конкуренцией, но иногда совместная работа оказывается выгоднее борьбы за одного клиента. Особенно когда речь идёт о быстрорастущем рынке корпоративного ПО.

    Yandex B2B Tech $YDEX и Arenadata $DATA заключили соглашение о стратегическом партнёрстве и планируют совместно развивать решения для корпоративной аналитики. Подробности соглашения раскрыл Forbes.

    ▪️ YDB от Яндекса можно будет использовать в собственной инфраструктуре заказчиков при поддержке Arenadata, которая займётся внедрением и интеграцией.

    ▪️ Аналитическая СУБД Arenadata станет доступна в виде управляемого сервиса на платформе Yandex Cloud.

    В перспективе партнёры рассматривают создание комплексного решения, объединяющего обработку транзакций и аналитику.

    🔷️ Почему это интересно бизнесу❓️

    Крупным компаниям приходится одновременно обрабатывать огромные потоки операций и быстро анализировать накопленную информацию.

    Например, банку необходимо проводить тысячи транзакций и выявлять подозрительные операции. Ретейлеру – учитывать продажи и оперативно анализировать спрос и остатки.

    Для этого часто используются разные системы. Их интеграция требует ресурсов, а по мере увеличения объёмов данных инфраструктура становится сложнее и дороже.

    Совместное использование технологий Яндекса и Arenadata в перспективе позволит упростить построение таких систем, сочетая преимущества собственной инфраструктуры и облачных сервисов. Для финансового сектора с его требованиями к защите данных это особенно актуально.

    🔷️ Что получает Arenadata❓️

    По исследованию ЦСР, в 2025 году Arenadata стала лидером по объёмам продаж продуктов собственной разработки среди игроков рынка систем управления и обработки данных с долей 8,6%.

    Партнёрство с Яндексом открывает дополнительные возможности для продаж через Yandex Cloud. По отчётности Яндекса, на банки, финтех, ретейл и ИТ-компании приходится 83% облачного потребления платформы. Именно в этих отраслях особенно востребованы системы обработки больших массивов данных. Поэтому новый канал продаж может оказаться для Arenadata особенно перспективным.

    Кроме того, Arenadata сможет участвовать во внедрении YDB у корпоративных заказчиков, расширяя присутствие в проектах, где требуются интеграция, сопровождение и техническая экспертиза.

    🔷️ А что с перспективами рынка❓️

    По данным ЦСР, рынок СУБД и инструментов обработки данных в 2025 году достиг 101,9 млрд руб. (+13,9% г/г). Среднегодовой рост до 2032 года, по прогнозу аналитиков, превысит 15%.

    Яндекс и Arenadata оценивают объём рынка в 2027 году в 140 млрд руб. На финансовый сектор и ретейл приходится более трети рынка. По оценке партнёров, совместное решение в перспективе может занять 30–50% в этих отраслях. Прогноз амбициозный, и его ещё предстоит подтвердить продажами.

    Есть и регуляторный стимул. С 3 ноября 2027 года вступит в силу закон №350-ФЗ, расширяющий возможности банков и других финансовых организаций передавать обработку информации ограниченного доступа внешним ИТ-поставщикам при соблюдении требований безопасности. Это может увеличить спрос на отечественные платформы данных.

    🧐 Мой взгляд

    Есть и ещё один интересный момент. После недавней истории с потерей части данных в Yandex Cloud я бы не исключала, что Яндекс заинтересован в том числе в экспертизе Arenadata в области резервного копирования и восстановления баз данных. У компании уже есть собственные разработки в этом направлении, что может стать дополнительным преимуществом в совместных проектах.

    Arenadata остаётся у меня в портфеле. Потенциал сотрудничества, на мой взгляд, выходит далеко за рамки текущих договорённостей. Насколько значимым оно окажется для бизнеса компании, покажут новые контракты и финансовые результаты. А рынку ещё предстоит оценить эти перспективы.

    Ставьте 👍

    #обзор_рынка
    ©Биржевая Ключница

    ⚡️ Arenadata и Яндекс объединяют усилия на рынке корпоративных данных

    «Европейская Электротехника» обеспечила транспортно-пересадочный узел кабеленесущими системами

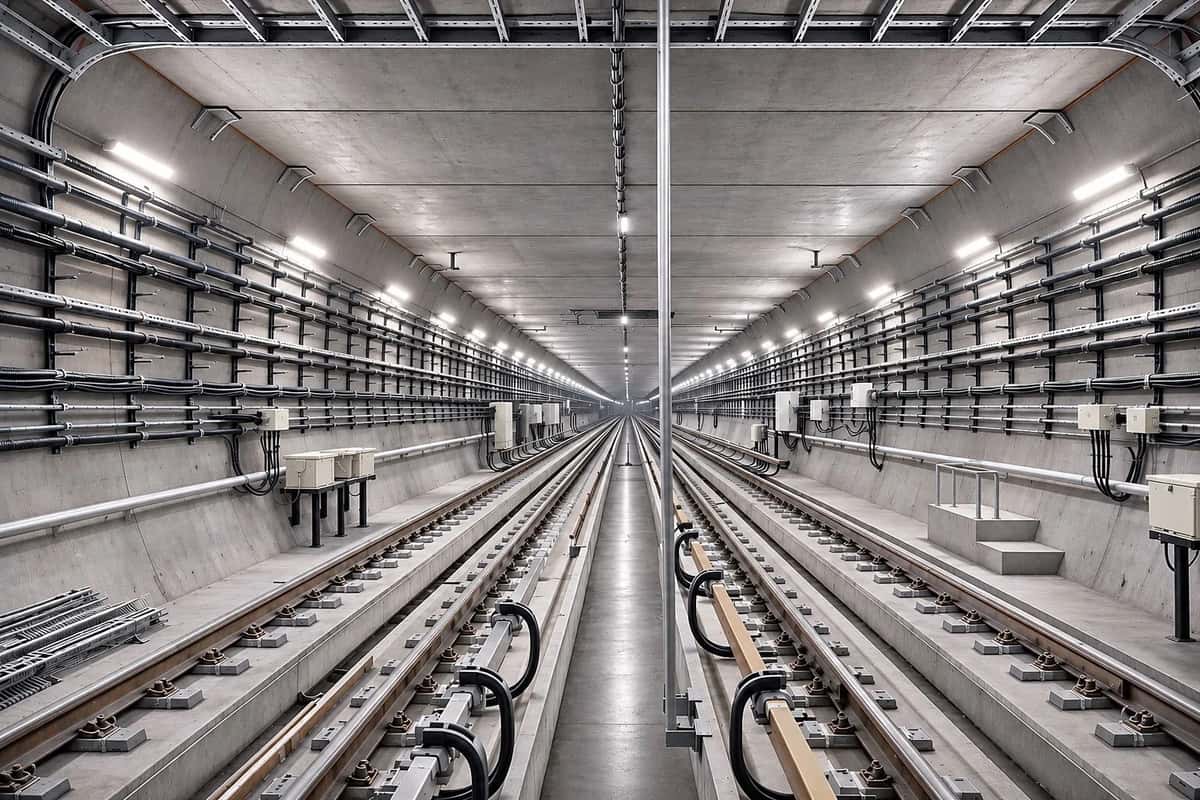
    Компания «Европейская Электротехника» (ОМЗ Перспективные технологии) оснастила кабеленесущими системами (КНС) транспортно-пересадочный узел столицы. Оборудование предназначено для надёжной прокладки и защиты кабельных линий в подземной инфраструктуре и пассажирских зонах.

    В рамках проекта были поставлены усиленные металлические лотки, короба и системы опорных конструкций из оцинкованной стали. Выбор данных решений обусловлен жесткими требованиями к пожарной безопасности, виброустойчивости и долговечности подземных сооружений.

    При подборе кабеленесущих систем учитывались специализированные нормы СП 120.13330.2022 «Метрополитены», а также следующие факторы:
    • необходимость разделения силовых и слаботочных трасс;
    • виброустойчивость и долговечность кабельных трасс;
    • применение негорючих материалов;
    • удобство обслуживания трасс в условиях ограниченного пространства.

    Решенные задачи:
    • Разделение трасс: обеспечена упорядоченная маршрутизация силовых и слаботочных линий, что снизило уровень электромагнитных помех и риск распространения пожара.
    • Надежная фиксация: опорные конструкции гарантируют надежное крепление кабельных трасс к перекрытиям и стенам, предотвращая провисание и повреждение изоляции под воздействием вибраций.
    • Пожарная безопасность: использование негорючих материалов и конструкций с высокой нагрузочной способностью позволило соблюсти установленные нормы.
    • Технологичность: модульность конструкций обеспечила высокую скорость монтажа и возможность последующей модернизации кабельной инфраструктуры без масштабных демонтажных работ.

    «Европейская Электротехника» обеспечила транспортно-пересадочный узел кабеленесущими системами

    Три президента за одним столом: что это даст российскому рынку?

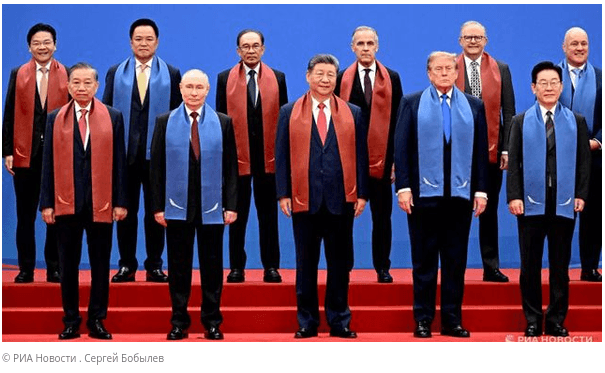
    Сегодня в Шэньчжэне проходит встреча Владимира Путина, Дональда Трампа и Си Цзиньпина. Сам факт переговоров исторический: впервые лидеры России, США и Китая встречаются в таком формате. Но рынку, как обычно, мало красивой дипломатической картинки. Ему нужны реальные решения, которые можно посчитать в деньгах.

    Пока поводов для эйфории нет, отдельная встреча Путина и Трампа завершилась без совместного заявления и объявленных соглашений. В повестке трехсторонних переговоров также заявлены международная безопасность, ядерное вооружение, Иран, торговля и ИИ. Никто заранее не обещал никаких крупных договоренностей.

    Что это означает для российского рынка?

    Первый и самый очевидный фактор - геополитическая премия за риск. Если переговоры дадут хотя бы небольшой сигнал о готовности стран к дальнейшему диалогу, рынок отреагирует ростом. В первую очередь это касается компаний, чьи акции сильнее других зависят от политических ожиданий: банков, экспортеров, транспортных и инфраструктурных бизнесов. Но без конкретных результатов такой рост, если он и случится, рискует быть коротким. Инвесторы уже не раз покупали надежду на скорое потепление отношений, а затем возвращались к прежним оценкам.

    Второй фактор - санкции и расчеты. Нашему бизнесу общие слова о сотрудничестве вообще не нужны. Нам нужна возможность проводить платежи, получать оборудование, страховать поставки и расширять торговлю. Даже небольшое смягчение ограничений могло бы снизить издержки компаний и улучшить прогнозы по прибыли. Но здесь многое зависит от позиции США и готовности Китая идти дальше уже существующего экономического взаимодействия с Россией.

    И, наконец, Китай. Пекин - важный экономический партнер, но рост товарооборота вообще не гарантирует роста прибыли российских компаний. Важны условия торговли, стоимость финансирования, логистика и баланс интересов сторон. Новые договоренности по инвестициям и промышленной кооперации были бы более серьезным позитивным сигналом, нежели подтверждение стратегического партнерства.

    Если встреча закончится общими формулировками, рынок “разочаруется”, особенно на фоне высоких ставок, дорогого кредитования и слабой инвестиционной активности. Геополитика может быстро изменить настроение инвесторов, но не способна сама по себе решить проблемы бизнеса.

    Я бы пока не ставил на масштабное ралли. Саммит важен как возможность начать разговор о новой конфигурации отношений трех держав. Но для нашего фондового рынка решающим станет появление после встречи конкретных решений по санкциям, торговле и безопасности. И не важно, насколько тепло лидеры пожали друг другу руки.

    Что именно, на мой взгляд, нужно отслеживать после публикации итогов:

    - Будет ли совместное коммюнике и какие формулировки в нём появятся.
    - Есть ли подвижки по украинскому урегулированию и санкционным ограничениям.
    - Появятся ли конкретные договорённости по торговле, платежам и инвестициям России и Китая.
    - Будут ли обозначены следующие переговоры Москвы и Вашингтона.

    Рынок может вырасти на ожиданиях. Удержаться на этих уровнях он сможет только на результатах.

    #саммит
    https://t.me/ifitpro

    Три президента за одним столом: что это даст российскому рынку?

    Трансмашхолдинг: что не так, если даже господдержка не спасает от убытков

    АО «ТМХ» — крупнейший в РФ производитель подвижного состава для рельсового транспорта, выпускающий железнодорожную технику: поезда метро, электропоезда, локомотивы, пассажирские вагоны, трамваи и тепловозные двигатели. Штаб-квартира компании расположена в Москве.

    Занимает более 70% рынка производства локомотивов, около 100% — пассажирских вагонов и вагонов метро.

    В структуру холдинга входят производственные и сборочные площадки в России и других странах мира, география работы охватывает 30 государств.

    Параметры выпуска ТМХ-ПБО-09:

    • Рейтинг: АА- (АКРА, прогноз «Негативный»)
    • Номинал: 1000Р
    • Объем: 20 млрд рублей
    • Срок обращения: 2 года
    • Купон: КС+180 б.п.
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: не требуется

    • Сбор заявок: 19 ноября 2026
    • Дата размещения: 24 ноября 2026

    Рейтинг надёжности:

    • АКРА — уровень АА-, прогноз "Негативный" (подтвержден с изменением прогноза 29.07.2026).

    Причина изменения прогноза — негативная динамика покрытия и рентабельности. Покрытие по FFO до процентов снизилось до 1,6х с 1,9х годом ранее. Рентабельность по FFO до процентов и налогов — 13,8% против 14,5% в 2024-м.

    • Эксперт РА — уровень AА-, прогноз "Стабильный" (подтвержден 28.07.2026)

    Финансовые результаты МСФО за 1 полугодие 2026 года:

    • Выручка: 236,5 млрд руб. (−7,9% г/г) Просели почти все базовые сегменты: локомотивы (−7,2%), вагоны локомотивной тяги (−7,5%), моторвагонный подвижной состав (−39,2%), двигатели (−49%). Растёт только один сегмент — вагоны метро (+18,3%).

    • Валовая прибыль: 34,2 млрд руб. (−32,9% г/г), маржа 14,5% против 19,9% годом ранее
    • Операционная прибыль: 284 млн руб. (−99% г/г), маржа почти нулевая — 0,1% против 12,5%
    • EBITDA: 22,3 млрд руб. (−43,7% г/г)
    • Чистый результат: убыток 11,9 млрд руб. против прибыли 15,6 млрд руб. годом ранее.

    • Денежные средства: 44,8 млрд руб. против 114,5 млрд руб. на конец 2025 года (−60%)
    • Чистый долг: 131,8 млрд руб. (−17,3% с начала года)
    • Чистый долг/EBITDA LTM: 2,77x против 2,17x — рост из-за падения EBITDA.

    Актуальные обзоры, которые вы могли пропустить:

    • Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
    • Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
    • Флоатеры под КС+3% для всех: где искать высокую доходность?
    • Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
    • Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
    • Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ

    Ключевые причины слабого результата:

    • РЖД урезали заказы. Монополия сильно сократила инвестпрограмму на закупку подвижного состава — отсюда просели продажи локомотивов, вагонов и двигателей.

    • Высокая доля постоянных издержек. Заводы и персонал не сокращаются вслед за падением выручки — поэтому маржа резко сжалась.

    • Курсовые разницы. Переоценка валютных обязательств добавила около 9,5 млрд рублей убытка.

    • Рост процентной нагрузки. На фоне высокой ключевой ставки выросли расходы по долгу, а часть заимствований привлекалась для рефинансирования.

    В обращении находится 1 выпуск биржевых облигаций объёмом 20 млрд рублей:

    • Трансмашхолдинг ПБО-08 $RU000A10FBG2 Доходность: 16,56%. Купон: КС+1,7%. Текущая доходность: 15,73% на 2 года 6 месяцев

    Что готовы предложить эмитенты со схожим рейтингом:

    • ХК Новотранс 002P-02 $RU000A10DCG5 (АА-) КС+2,25% на 23 месяца. YTM: 17,12%
    • ДелоПортс БО 001P-06 $RU000A10FYZ4 (АА-) КС+3,3% на 21 месяц. YTM: 17,29%
    • ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 23 месяца. YTM: 17,91%
    • ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 24 месяца. YTM: 17,49%

    По итогу: Уверенность в надёжности «ТМХ» подкрепляется системной значимостью компании: государство и собственник оказывают ей весомую поддержку, в том числе через субсидии и льготное финансирование.

    В своей рейтинговой группе новый выпуск даёт рыночную доходность. При этом я подобрал для вас на вторичном рынке другие выпуски — не менее надёжные, но с более высокой доходностью.

    Если вы не рассчитываете на скорое снижение ключевой ставки и хотите стабильно получать доход выше банковского депозита — этот инструмент для вас.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Трансмашхолдинг: что не так, если даже господдержка не спасает от убытков