Мнение MP: ключевая ставка, акции Аэрофлота, фавориты на рынке акций

Рынок ждет июльского заседания ЦБ по ставке. Что будет с индексом Мосбиржи? Почему бумаги Аэрофлота продолжают расти? Какие компании в фаворе у МР? Рассказывает наш аналитик Алексей Тюрин

Что будет с рынком акций после заседания ЦБ?

Ставка сейчас не обладает тем эффектом, который был до 2022 года. Поэтому, если она и вырастет на 2 п.п., как многие закладывают в своих ожиданиях, то, наверное, сильно на рынок акций это в моменте не повлияет. Скорее, тут более значимы два других фактора — цены на нефть и валютный курс.

После введения санкций валютная волатильность сильно выросла. Ослабление рубля — позитив для индекса Мосбиржи в любом случае, поскольку 60% индекса — это экспортеры. Но пока об этом речи не идет, поскольку курс российской валюты сильно не меняется.

Есть ли интерес в Аэрофлоте?

У бумаг перевозчика есть потенциал роста.

Интересна ситуация с возвратом лизинга из зарубежного периметра в Россию. Если компании удастся это сделать (она надеется закончить эту историю в 2024-2025 годах, но сроки неточные), то прибыль от этого события будет измеряться десятками миллиардов.

Но это "бумажная" прибыль. По факту у Аэрофлота есть другие хорошие драйверы: рекордная загрузка и активный рост тарифов. Это следствие льготной программы субсидирования внутренних перелетов: после того, как она была отменена, цены начали приближаться к рыночным.

Кто фаворит?

Мы сейчас позитивно смотрим на Банк Санкт-Петербург. Рост ставки для банков скорее плюс, нежели минус, потому что расширяется процентная маржа, на которой банки зарабатывают. А у БСПБ очень дешевые пассивы, зачастую даже дешевле, чем в Сбере, так как много корпоративных клиентов и физлиц с бесплатными остатками.

Еще стоит отметить ЮГК. Фундаментально компания хорошая. Не очень высокая цена, проинвестированный САРЕХ и хорошая конъюнктура.

Другой фаворит — ЭсЭфАй. Сейчас, если сложить Европлан, МВидео и ВСК (последний не торгуется, но по отчетности есть капитал), то общая их капитализация будет около ₽190 млрд. Капитализация ЭсЭфАй сейчас — около ₽130 млрд. Кроме того, эти ₽130 млрд не учитывают погашение квазиказначейского пакета, которое будет в июле. То есть потенциал роста все еще есть.

Да, есть и скидка за холдинг. У той же АФК Система она тоже достаточно существенная, но в бумагах ЭсЭфАй — порядка 70%. Для холдингового дисконта это все же много.

Проблемным активом ЭсЭфАй можно назвать только М.Видео, но и то — у компании дела в последнее время идут неплохо. Плюс укрепление курса — позитив для М.Видео, если оно продлится достаточно долго.

Самый главный локомотив холдинга — Европлан, его капитализация составляет ₽110 млрд. Это больше 80% от капитализации всего холдинга.

Другая история — Х5. Купить уже не получится, потому что торги остановились из-за редомициляции. Ждем их возобновления в сентябре. Из плюсов — все еще достаточно низкая оценка. После переезда ждем, что рынок положительно воспримет эту новость. При этом есть риск навеса.

0 комментариев
    посты по тегу
    #

    🪙 ВК – на чём растем?

    Вчера акции компании росли более чем на 20%, а за неделю на 44 %. За месяц рост +82 %.
    При этом Мосбирже пришлось даже проводить дискретный аукцион.
    Но зато за 10 лет доходность бумаги составила минус 90 %. Чтобы вырасти до уровня десятилетней давности бумаге надо вырасти ещё в 10 раз. При этом были допки, когда число акций выросло с 239 до 584 млн шт. 👍
    В целом компания классная и успешная... Но нет.

    Что в отчёте?
    По итогам 9 месяцев 2026 года:
    Выручка выросла на 15% до 128 млрд руб.
    EBITDA выросла на 30% до 20,2 млрд руб.
    Рентабельность по EBITDA – 16% (+2 п. п.).

    По итогам III квартала 2026 года:
    Выручка выросла на 21% до 47 млрд руб.
    EBITDA выросла на 22% до 6,2 млрд руб.

    И вроде бы все растет, только есть нюанс. Компния остаётся убыточной и стоит дороже Яндекса. И при этом не платит дивидендов и имеет долг к EBITDA на уровне 2,7.
    Фундаментальных оснований для роста по сути нет.
    Компания продолжает генерировать убытки, но делает это чуть более эффективно. 👍

    Аренадата. Отчет за 1 пол 2026 по МСФО

    Тикер: #DATA
    Текущая цена: 96.3
    Капитализация: 22.4 млрд
    Сектор: IT
    Сайт: https://ir.arenadata.tech/

    Мультипликаторы (LTM):

    ▫️ P/E - 6.35
    ▫️ P/NIC - 6.02
    ▫️ P/BV - 5.91
    ▫️ P/S - 2.26
    ▫️ ROE - 93.1%
    ▫️ ND/OIBDA - отриц. ND
    ▫️ EV/OIBDA - 5.36

    Что нравится:

    ▫️ выручка выросла на 85.8% г/г (1.4 → 2.5 млрд);
    ▫️ FCF увеличился в 3.7 раза г/г (0.2 → 0.8 млрд);
    ▫️ нетто фин доход вырос в 4.2 раза п/п (43 → 181 млн);
    ▫️ чистый убыток снизился на 62.3% г/г (-0.9 → -0.3 млрд).

    Что не нравится:

    ▫️ чистая денежная позиция осталась, но снизилась на 44.7% п/п (2.8 → 1.6 млрд);

    Дивиденды:

    Выплаты в размере не менее 50% от скор. чистой прибыли по МСФО при ND/OIBDA <= 2 (скор. чистая прибыль увеличивается на амортизацию за вычетом капитализ. расходов).

    По данным сайта Доход следующая выплата за остаток 2026 года и 1 кв 2027 прогнозируется в размере 4.16 руб (ДД 4.32% от текущей цены).

    Мой итог:

    Количество клиентов за полгода выросло на 6.3% п/п (190 → 202 ед).

    Хороший рост выручки, но это, в том числе, влияние покупки ООО «УБИК» в сентябре 2025. Выручка по сегментам (г/г в млн):
    ▫️ лицензии СУБД +133.6% (358 → 836);
    ▫️ лицензии средств управления данными +18.4% (47 → 55);
    ▫️ лицензии средств загрузки данных -89.8% (72 → 7);
    ▫️ услуги по обучению -63.6% (31 → 11);
    ▫️ выполнение работ +166% (240 → 637);
    ▫️ техподдержка +59.6% (610 → 973).

    Информации о вкладе ООО «УБИК» в выручку отсутствует, но с опорой на данные за 2025 можно прикинуть, что доля составляет примерно 20%. В таком случае, без покупки прирост выручки в 1 пол 2026 составляет 48.7% г/г (1.4 → 2 млрд), что тоже вполне прилично.

    За полгода есть убыток (это нормально для такого рода компаний, так как основной профит в 4 квартале), но при этом он меньше, чем был в прошлом году. Причина в улучшение операционной рентабельности с -92.5% до -22.1%. Здесь есть также влияние покупки ООО «УБИК», но компания все же смогла не раздуть расходы при увеличении выручки. Правда, важно отметить ухудшение валовой рентабельности с 86.9 до 77.6% (рост себестоимости сдержать не удалось). Убыток по NIC также заметно снизился (-78.7% г/г, -1.1 → -0.2 млрд). У Аренадаты нет "скрытых" капитализированных расходов, поэтому и показатели P/E и P/NIC достаточно близки.

    FCF кратно вырос за счет роста OCF (+100% г/г, 0.4 → 0.8 млрд) и снижения кап. затрат (-76.4% г/г, 0.2 → 0.04 млрд).
    Чистая денежная позиция у компании снизилась почти на половину, но это пока еще "кубышка". По логике стоит ждать ее увеличения на конец года.

    Аренадата подтвердила прогноз по росту выручки в 2026 году не менее 20%. Если взять гайденс по нижней границе, то при чуть меньшей рентабельности получается прибыль в районе 3.4 млрд. Это дает P/E 2026 = 6.66, P/NIC 2026 = 6.98 (при сохранении соотношения 2025 года) и дивиденд около 6.9 руб (ДД 7.2% от текущей цены). Причем, если прикидки по вкладу "Убик" в выручку верны, то прирост выручки может быть значительно сильнее. Только текущая оценка уже не такая "вкусная" с учетом возможных рисков (например, рост расходов и снижение рентабельности). Есть, правда, еще мнение, что компания является бенефициаром атак на российские ЦОДы. Последние события еще раз напомнили крупному бизнесу, зачем нужны резервирование и географически распределенные системы. А решения Аренадаты, как раз, позволяют хранить и обрабатывать данные сразу в нескольких контурах.

    В целом, компания выглядит неплохо с расчетом на среднесрочный горизонт. В идеале бы только дождаться коррекции (хотя технически пока выглядит так, что в ближайшее время ниже 90 цена не уйдет).

    Акций Аренадаты нет в портфеле.

    Прогнозная справедливая стоимость - 120 руб.

    *Не является инвестиционной рекомендацией

    ▫️ Мой канал в Telegram

    ▫️ Мой канал в Max

    Аренадата. Отчет за 1 пол 2026 по МСФО

    Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

    ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.

    Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).

    Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.

    Параметры выпуска Новые Технологии 001P-09:

    • Рейтинг: А- (АКРА, прогноз "Стабильный")
    • Номинал: 1000Р
    • Общий объем: 1 млрд рублей
    • Срок обращения: 2 года
    • Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
    • Выплаты: ежемесячно
    • Амортизация: нет
    • Оферта: нет
    • Квал: не требуется

    Параметры выпуска Новые Технологии 001P-10:

    • Купон: КС + 450 б.п.
    • Квал: только для квалов

    • Сбор поручений до: 12 ноября 2026
    • Дата размещения: 17 ноября 2026

    Рейтинг надёжности:

    • АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).

    • НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).

    Из актуального:

    • Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
    • Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
    • Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года

    Финансовые результаты МСФО за 6 месяцев 2026 года:

    • Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
    • EBITDA: 5,22 млрд руб. (+27,8% г/г)

    • Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
    • Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)

    • Чистый долг: 18,31 млрд руб. (+25,3% г/г)
    • Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).

    Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.

    Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.

    В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:

    • Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев

    • Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев

    • Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев

    Что готовы предложить эмитенты со схожим рейтингом надёжности:

    • Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
    • ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
    • Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
    • Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
    • ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
    • Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
    • Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца

    По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.

    Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?

    Аэрофлот - почему перелеты по России падают?

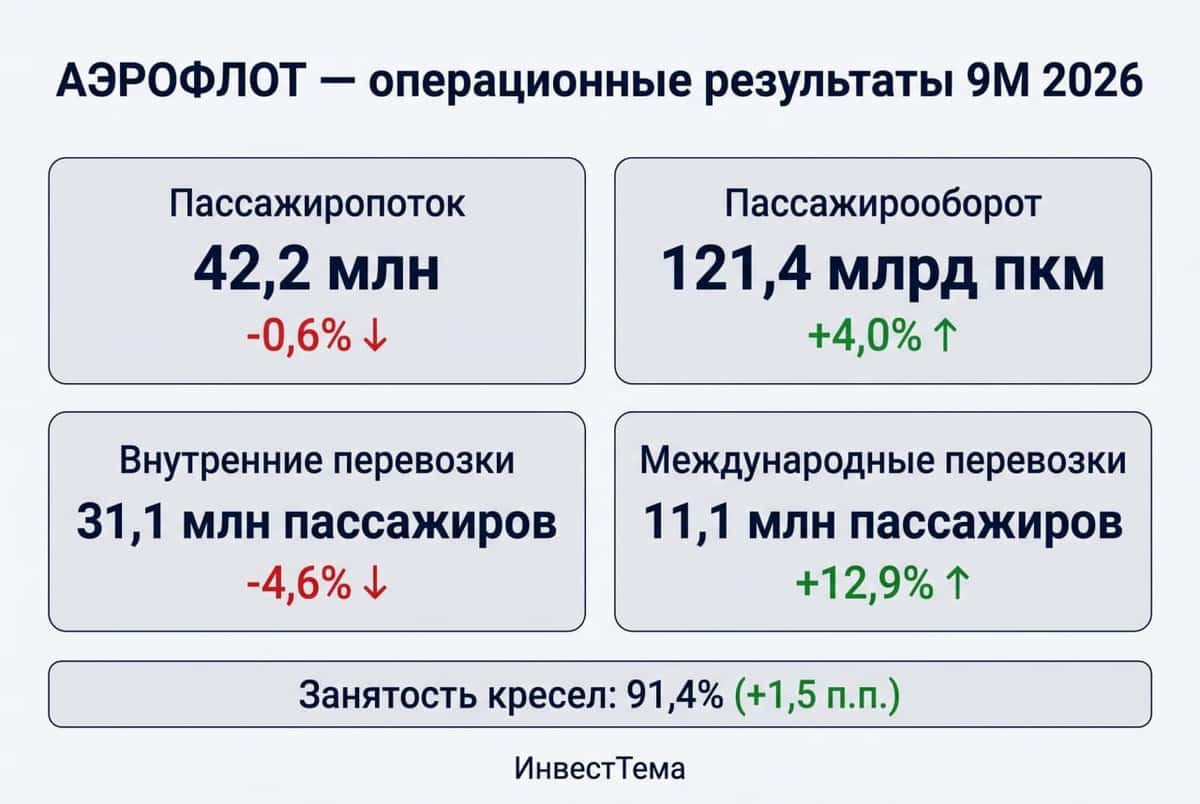
    Цыплят по осени считают, вот и мы сегодня посмотрим, как прошел летний сезон отпусков для Аэрофлота. Перевозчик опубликовал операционные результаты за 9 месяцев 2026 года, которые оказались довольно неоднозначными. Особенно интересно взглянуть на них сейчас, когда СМИ активно обсуждают перспективы скорого мира, а Аэрофлот считается одним из главных «миркоинов». Давайте разбираться.

    ✈️ Итак, пассажиропоток Аэрофлота за 9 месяцев снизился на 0,6%, тогда как пассажирооборот вырос на 4%. Как такое возможно? Все просто: первый показатель отражает количество перевезенных пассажиров, а второй - расстояние, которое они преодолели. Получается, компания постепенно перераспределяет мощности с коротких маршрутов на более длинные.

    Еще интереснее выглядит структура перевозок. На внутренних направлениях пассажиропоток сократился на 4,6%, а на международных вырос на 12,9%. Причин несколько. Во-первых, участившиеся атаки БПЛА и закрытия аэропортов делают внутренние перелеты менее предсказуемыми, поэтому пассажиры предпочитают поезд, чтобы не рисковать задержками. Во-вторых, дорожающее топливо вынуждает перевозчиков повышать тарифы, тогда как платежеспособный спрос остается под давлением.

    🌍 Зато международные направления радуют. Одним из катализаторов стало введение безвизового режима с Китаем, после которого пассажирские перевозки между странами выросли примерно на 30%. Для Аэрофлота это позитивный фактор, поскольку длинные международные маршруты потенциально позволяют получать более высокую выручку на пассажира. Правда, насколько это улучшит прибыль, будет зависеть от загрузки рейсов и операционных расходов.

    Но одними операционными показателями сыт не будешь. Главная причина, по которой я продолжаю обходить Аэрофлот стороной, это финансовые риски и вопросы к корпоративному управлению. Чистый долг/EBITDA находится в районе 2,8–2,9х. Для капиталоемкого бизнеса с высокой зависимостью от стоимости топлива, валютных курсов и процентных ставок это уже довольно неприятный уровень. Значительная часть заработанного рискует уходить кредиторам, а не акционерам.

    В итоге Аэрофлот действительно может стать одним из бенефициаров геополитической нормализации. Сокращение числа закрытий аэропортов и восстановление международных маршрутов способны улучшить операционные показатели. Но это скорее потенциальный катализатор, чем решение всех финансовых проблем. Как спекулятивная история бумага может быть интересна, однако текущая оценка, на мой взгляд, недостаточно учитывает риски. Поэтому пока предпочитаю наблюдать со стороны.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику каждое утро. Спасибо за поддержку!

    Аэрофлот - почему перелеты по России падают?