М.Видео и COLIZEUM объявили о стратегическом партнерстве в сфере киберспорта

ПАО «М.видео» объявляет о стратегическом партнерстве с COLIZEUM — крупнейшей в России сетью киберспортивных арен и компьютерных клубов нового формата.
В рамках сотрудничества планируется развитие офлайн-киберспортивной инфраструктуры в сети магазинов М.Видео. В I полугодии 2026 года откроется первая совместная киберспортивная арена на территории магазина М.Видео в торговом центре «Калейдоскоп». Проект станет пилотным и в дальнейшем может быть масштабирован в крупнейших городах России.
Совместные киберспортивные пространства будут ориентированы как на массовую аудиторию геймеров, так и на продвинутых пользователей. На аренах планируется проведение киберспортивных турниров, розыгрышей и тематических мероприятий, тестирование актуального игрового оборудования, а также живое общение с профессиональными киберспортсменами и стримерами. Создаваемые игровые пространства позволят пользователям тестировать новинки игровой индустрии: игровые компьютеры, комплектующие, аксессуары для компьютеров, консоли и, конечно же, сами видеоигры. Формат также предполагает интеграцию игровых активностей с розничным опытом — от знакомства с новинками «железа» до консультаций и покупок.
На территории первой арены в торговом центре «Калейдоскоп» для пользователей будут доступны игровые компьютеры, консоли, автосимуляторы, а также возможность проведения турниров по мобильным играм на смартфонах и планшетах.
Руководитель направления «Развитие игр и игрового сообщества» Компании М.Видео Сергей Мезин:
«Киберспорт и гейминг — один из самых динамично развивающихся сегментов, который формирует новые пользовательские сценарии и ожидания от розничного формата. Партнерство с COLIZEUM позволяет нам выйти за рамки классического магазина и создать в М.Видео полноценное пространство для взаимодействия с геймерским сообществом — от тестирования актуального игрового оборудования до участия в турнирах и офлайн-ивентах».
Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
Операционные результаты х5 за 3 квартал 2026 года
Спешим поделиться с вами операционными итогами 3 квартала! Несмотря на замедление рынка продовольствия в июле-августе 2026, мы смогли укрепить лидерство и ускорить рост ключевых показателей в отчетном периоде:
🔹 Нарастили выручку Группы: +13,0% на фоне роста LFL-продаж на 7,4% и роста торговых площадей.
🔹 Продолжили активную экспансию: открыли 377 новых магазинов (с учетом закрытий), включая 188 магазинов «у дома», 186 «жёстких» дискаунтеров и 3 супермаркета.
🔹 Увеличили чистую розничную выручку всех торговых сетей – «Пятёрочка»: +10,7% до 1,0 трлн руб., «Чижик»: +34,5% до 139,6 млрд руб., «Перекрёсток»: +8,0% до 132,5 млрд руб.
🔹 Нарастили LFL-трафик во всех наших сетях: +2,0% в «Пятёрочке», +2,4% в «Перекрёстке» и +5,7% в «Чижике».
🔹 Активно увеличиваем оборот онлайна. Выручка цифровых каналов увеличилась на 34,0% до 84,4 млрд руб. Её доля составила 6,4% от общей чистой выручки. и обеспечила 1,2 п.п. прироста консолидированной выручки Х5.
🔹 Монетизируем рекламные возможности Х5, нарастив объем рекламных услуг «Х5 Медиа» на 20,0% до 9,8 млрд руб.
🔹 Укрепили лидерство среди сетей, развивающих прямой франчайзинг, расширив сеть «ОКОЛО» до 8 768 магазинов в 59 регионах страны.
Полный отчет доступен на нашем сайте
#X516 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры Яндекса $YDEX одобрили дивиденды за I полугодие: 110 ₽ на акцию.
Компания стремится проводить выплаты дважды в год; финальные дивиденды за 2025 год также составили 110 ₽ на акцию.
Повторение размера выплаты делает дивидендный поток понятнее, но не гарантирует таких же сумм в будущем.15 сентября
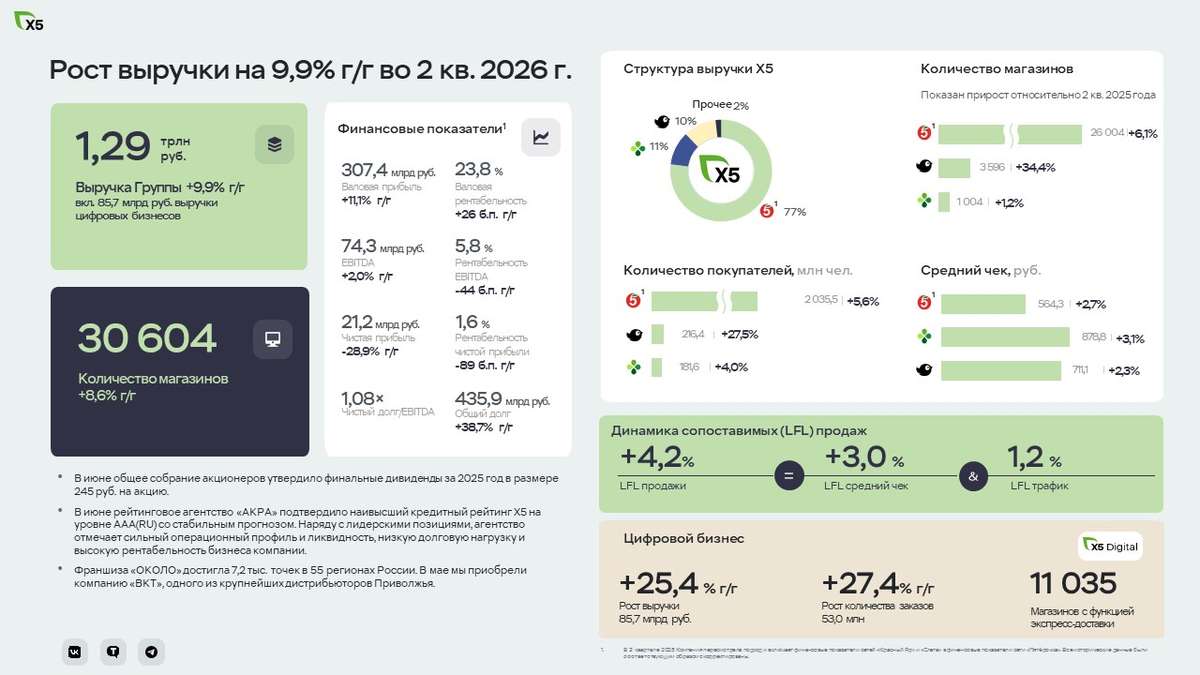
Финансовые результаты X5 за 2 квартал 2026 года
На дворе август, а значит самое время подвести финансовые итоги по МСФО за 2 квартал 2026 года:
🔹Выручка увеличилась на 9,9% до 1,3 трлн руб. за счёт роста LFL-продаж на 4,2% и торговых площадей на 6,9%. При этом рост LFL-трафика наблюдается во всех торговых сетях.
🔹Валовая прибыль выросла на 11,1% до 307,4 млрд руб. Валовая рентабельность (до МСФО 16) увеличилась на 26 б.п. до 23,8% за счёт снижения товарных потерь на фоне
последовательной работы с инструментами прогнозирования и усиления системы контроля за товарами.
🔹Скорр. EBITDA снизилась на 2,4% до 77 млрд руб. Рентабельность скорр. EBITDA (до МСФО 16) составила 6,0%.
🔹Долговая нагрузка остаётся на комфортном уровне: чистый долг/EBITDA 1,08х на конец июня.
🔹Выручка онлайн-направления выросла на 25,4% до 85,7 млрд руб., или 6,6% от консолидированной выручки за второй квартал.
Несмотря на сохраняющиеся непростые макроусловия и опережающую динамику инфляции затрат мы продолжаем фокусироваться на операционной эффективности и рациональном подходе к инвестициям.
Полный отчёт доступен на нашем сайте.13 августа