Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!»
На последнем заседании Банк России в очередной (девятый подряд!) раз снизил ключевую ставку, в этот раз на 0,25%, до 14,25%. И тут началось!! Казалось бы, понижение ставки, в теории, да и на практике тоже, должно подталкивать фондовый рынок наверх. Но тут все произошло с точностью наоборот: рынки, что называется, понесло: российский индекс акций Мосбиржи за прошедшую после заседания ЦБ неделю рухнул почти на 10%, а рынок государственных облигаций ОФЗ- более чем на 3%. Кто-то сразу скажет, что не все так просто, рынок живет ожиданиями, а не фактами. Все верно, и вот тут стоит разобраться, что это за ожидания и насколько они обоснованны. Ну понятно, все конечно ждали снижения, весь вопрос, насколько. Самый интересный, на мой взгляд комментарий, на эту тему был от главы РСПП Александра Шохина, который был «разочарован решением ЦБ». Накануне заседания ЦБ он заявил, что логичным и правильным было бы снизить ставку на 1% до 13,5%, а к концу года вполне обоснованным было бы однозначное значение ставки, то есть менее 10%. Ну если предположить, что ожидания А. Шохина примерно соответствует ожиданиям рынка, то вряд ли можно назвать эти ожидания оправданными. А вот почему решение ЦБ вполне адекватно ситуации, а ожидания рынка неадекватны, попробуем разобраться.
В своем официальном пресс-релизе 19 июня Банк России привел несколько проинфляционных факторов, которые с его точки зрения, не позволяют снижать ставку агрессивнее:
· Ситуация с бюджетом, а точнее с его дефицитом. ЦБ не зря упомянул, что бюджетная политика в ближайшее время останется стимулирующей, а значит и расходы бюджета, не покрываясь в полной мере доходами, будут «давить» на инфляцию.
· Инфляционные ожидания населения, которые хоть и снизились, остаются очень высокими
· Усиление потребительского спроса в последнее время
· Напряженность на рынке труда сохраняется: рост зарплат по-прежнему опережает рост производительности труда. Безработица остается на рекордном минимуме.
· Рост цен на топливо в России способствует росту инфляции в России
Начнем с ситуации с бюджетом. Рассмотрим динамику ключевой ставки, инфляции за последние десять лет в сравнении с динамикой сальдо госбюджета (рис.1).
Рис.1


Из графиков видно, что при таком состоянии госбюджета (дефицит госбюджета максимален за последние 10 лет) текущая ключевая ставка не выглядит столь уж высокой. Последний раз близкий к текущему размер дефицита госбюджета наблюдался в ковидные времена (конец 2020 – начало 2021г.), причем тогда он был все же меньше текущего. Вот тогда ключевая ставка ЦБ как раз и была минимальной – чуть более 4%. И это было стратегической ошибкой, которая аукнулось потом гигантским всплеском инфляции, которую удалось «укротить» только к весне 2023 г. Вполне понятно, что ЦБ сейчас не хочет допустить такой же ошибки.
Перейдем к инфляционным ожиданиям населения. На рис.2 приведен график этого показателя, совместно с графиком ключевой ставки за последние десять лет.
Рис.2


На нижнем графике на рис.2 как раз видно, что несмотря на снижение ставки и инфляции, собственно инфляционные ожидания населения находятся примерно на одном уровне 13% на протяжении практически двух последних лет. В отличие от самой инфляции, с ожиданиями населения по поводу роста цен ЦБ РФ так и не удается справиться. Тут можно возразить: ну и бог с ними, с ожиданиями. Ведь это не реальный уровень инфляции, а все го лишь мнение населения о ней. Но все дело в том, что с ожиданиями относительно инфляции напрямую связан потребительский спрос. Ожидания высокой инфляции провоцируют рост спроса и тем самым толкают реальные цены вверх.
Поскольку на рост потребительского спроса и все что с ним связано, указывает и ЦБ в своем пресс-релизе, посмотрим на динамику этого показателя тоже.
Рис. 3


На рис.3 сверху представлен весь цикл роста и снижения ключевой ставки за последние три года, и для сравнения динамика потребительских расходов населения (график в середине), а также потребительских кредитов (нижний график). Сравнив эти три графика, легко понять довод ЦБ по поводу усиления потребительского спроса. Несмотря на кратный рост ключевой ставки в течение более чем двух лет, расходы потребителей неуклонно росли и тем более продолжают расти при снижении ставки. Казалось бы, чего плохого, ведь это хорошо, когда потребители наращивают расходы, тратят больше денег. Может и так, если бы не нижний график, который показывает степень закредитованности населения. И этот показатель тоже все три года, несмотря рост ключевой ставки или ее падение, растет и находится на историческом максимуме. Понятно почему ЦБ очень осторожно опускает ставку, ведь резкое ее снижение может вообще запустить неконтролируемый рост потребкредитов, расходов, а значит и инфляции.
Далее, ЦБ ссылается на сохраняющуюся напряженность на рынке труда. Проверим и этот тезис. На рис.4 представлены графики, причем на этот раз целых пять.
Рис.4


Вверху на рис.4 уже традиционно изображен график ключевой ставки за последние десять лет. Далее сверху вниз: диаграмма средней заработной платы в России, график уровня безработицы, диаграмма темпов роста ВВП, диаграмма темпов роста промышленного производства в России. Что видно сразу же: динамика ключевой ставки за все последние годы не оказывала какого-то влияния на показатели рынка труда: средняя зарплата неуклонно растет, а безработица столь же неуклонно падает. Вроде бы все хорошо, но стоит взглянуть на две нижние диаграммы (темпы роста ВП и промпроизводства в РФ), как становится сразу понятной обеспокоенность ЦБ. Рост зарплат и рекордно низкая безработица сочетаются со снижением темпов роста производства и в целом российской экономики в последние три года. Во что может «выливаться» весь этот беспрерывный оптимизм на рынке труда, понятно: в отложенную инфляционную «бомбу» на фоне уже начавшей «торможение» российской экономики. А слишком сильное дальнейшее снижение ставки может действительно спровоцировать инфляционный «взрыв». Именно этого боится ЦБ.
Ну и как вишенка на торте, цены на топливо. На рис.5 приведен график индекса цен на бензин в России за десять лет (нижний график на рис.5) в сравнении с графиками ключевой ставки (верхний график) и инфляцией в России (график в середине).
Рис.5


Понятно, что цены на топливо в стране растут далеко не первый месяц и сейчас экстремально высоки, и это неминуемо сказывается на инфляции. Тут интересно другое. В апреле-июне 2022г. точно такой же резкий скачок цен на бензин был успешно ликвидирован резким поднятием ключевой ставки, вместе с общим всплеском инфляции тогда. А вот рост цен на бензин в 2025–2026 сильным поднятием ставки в 2025 году остановить не удалось совсем, в отличие от инфляции. Это показано на рис.5 стрелками. После роста ставки в 2024-2025гг. (зеленая стрелка на графике ставки) инфляция в итоге пошла вниз (красная стрелка на графике инфляции), а вот цены на топливо пошли дальше вверх и продолжили расти уже в текущем году (зеленая стрелка на графике цен на бензин). И если уж бензин растет так при высокой ставке, что будет с ценой на него, если ставку продолжить активно снижать. Словом, и тут можно понять настороженность ЦБ.
Итак, что же получается в итоге? А получается, что все те проинфляционные факторы в российской экономике, о которых говорит ЦБ в своем пресс-релизе, и которые перечислены в начале этой статьи, действительно подтверждаются, исходя из приведенных графиков и диаграмм. И очень осторожная политика смягчения ставок, проводимая ЦБ, представляется вполне обоснованной. Ну а что же ожидания рынка и его реакция на решение ЦБ? Тут только можно вспомнить легендарную фразу футболиста Андрея Аршавина: «Ваши ожидания – ваши проблемы!»
Посты по ключевым словам
Пост 1. ЦБ снизил ставку до 14%. Что будет с облигациями и вкладами?
Когда инвестор видит такую новость, какая первая инстинктивная мысль у него появляется? «Что-то плохое произойдет с моими инвестициями и надо срочно бежать!» Люди начинают выходить с облигаций, со вкладов в наличку и под матрас. Так делает большинство. А если лично вы так не делаете, то у вас как минимум возникает вопрос: «А что делать?»
Сейчас расскажу.
Когда ЦБ снижает ставку, за ним снижают свои ставки банки: ставки по кредитам, ставки по вкладам. По будущим. Т.е. по текущим не снижают. Тут люди очень зря паникуют. Если уже взяли вклад, то он не будет нести меньше доход. Хороший вариант – это досидеть до его окончания, чтобы не потерять накопленные проценты. Меньше доход будет нести следующий вклад.
С облигациями почти тоже самое. Но все же есть разница, какие облигации взяли: фиксы или флоатеры. Если фиксы – то обычно их цена растет. Вы заработали! Я бы продолжил держать. Если флоатеры – то купон постепенно будет снижаться, цена тоже может чуть-чуть снизится. Но надо ли их продавать срочно? Я бы хорошо подумал. В любом случае, паниковать тут нечего.
Фиксы – это облигации с фиксированным купоном.
Флоатеры – это облигации с переменным купоном.
А теперь посмотрите на свой портфель/вклад и поставьте в комментариях цифру:
1 — у меня только вклад с фиксированной ставкой.
2 — облигации фиксы.
3 — облигации флоатеры.
Несколько цифр тоже можно поставить.
Я посмотрю на цифры и завтра во втором посте разберу каждый случай подробнее. Т.е. дам модель, как себя ведут эти финансовые инструменты.
Подпишитесь, чтобы не пропустить второй пост.11 августа
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 4
ЦБ ссылается на сохраняющуюся напряженность на рынке труда. Проверим и этот тезис. На рис. 4 представлены графики, причем на этот раз целых пять.
Вверху на рис.4 уже традиционно изображен график КС за последние десять лет. Далее сверху вниз:
- диаграмма средней заработной платы в России;
- график уровня безработицы;
- диаграмма темпов роста ВВП;
- диаграмма темпов роста промышленного производства в России.
Что видно сразу же: динамика ключевой ставки за все последние годы не оказывала какого-то влияния на показатели рынка труда: средняя зарплата неуклонно растет, а безработица столь же неуклонно падает.
Вроде бы все хорошо, но стоит взглянуть на две нижние диаграммы (темпы роста ВП и промпроизводства в РФ), как становится сразу понятна обеспокоенность ЦБ. Рост зарплат и рекордно низкая безработица сочетаются со снижением темпов роста производства и в целом российской экономики в последние три года.
Во что может «выливаться» весь этот беспрерывный оптимизм на рынке труда , понятно: в отложенную инфляционную «бомбу» на фоне уже начавшей «торможение» российской экономики. А слишком сильное дальнейшее снижение ставки может действительно спровоцировать инфляционный «взрыв». Именно этого боится ЦБ.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ17 июля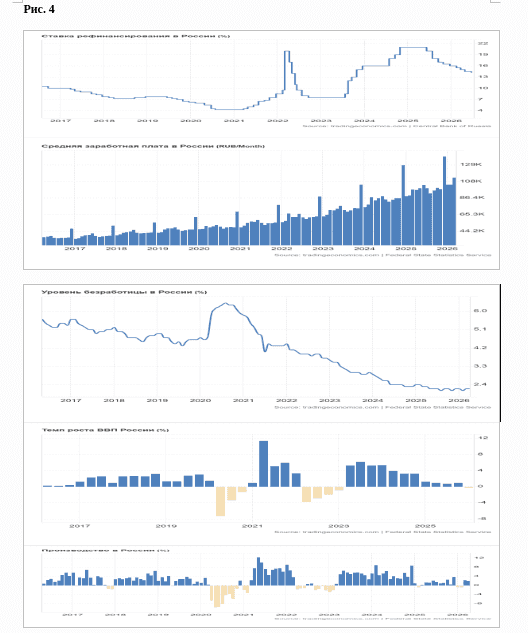
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 3
На рис. 3 сверху представлен весь цикл роста и снижения КС за последние три года и, для сравнения, динамика потребительских расходов населения (график в середине), а также потребительских кредитов (нижний график).
Сравнив эти три графика, легко понять довод ЦБ по поводу усиления потребительского спроса. Несмотря на кратный рост КС в течение более чем двух лет, расходы потребителей неуклонно росли и, тем более, продолжают расти при снижении ставки.
Казалось бы, чего плохого, ведь это хорошо, когда потребители наращивают расходы, тратят больше денег. Может и так, если бы не нижний график, который показывает степень закредитованности населения. И этот показатель тоже все три года, несмотря на рост ключевой ставки или ее падение, растет и находится на историческом максимуме.
Понятно, почему ЦБ очень осторожно опускает ставку, ведь резкое ее снижение может вообще запустить неконтролируемый рост потребкредитов, расходов, а значит, и инфляции.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ16 июля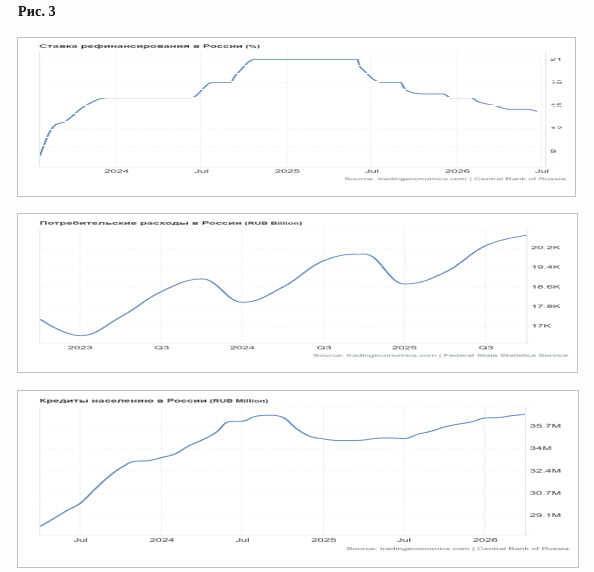
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 2
Перейдем к инфляционным ожиданиям населения. На рис. 2 приведен график этого показателя, совместно с графиком ключевой ставки за последние десять лет.
На нижнем графике как раз видно: несмотря на снижение ставки и инфляции, собственно инфляционные ожидания населения находятся примерно на одном уровне 13% на протяжении практически двух последних лет. В отличие от самой инфляции, с ожиданиями населения по поводу роста цен ЦБ РФ так и не удается справиться.
Тут можно возразить: ну и бог с ними, с ожиданиями. Ведь это не реальный уровень инфляции, а всего лишь мнение населения о ней. Но все дело в том, что с ожиданиями относительно инфляции напрямую связан потребительский спрос. Ожидания высокой инфляции провоцируют рост спроса и тем самым толкают реальные цены вверх.
Поскольку на рост потребительского спроса и все что с ним связано, указывает и ЦБ в своем пресс-релизе, в следующем посте посмотрим на динамику этого показателя тоже.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ15 июля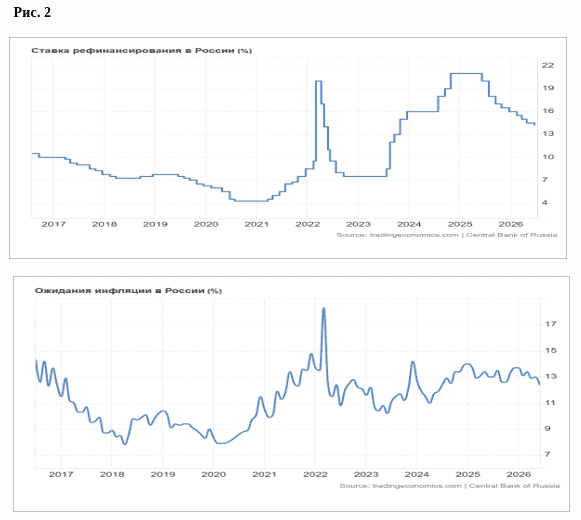
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 1
Что имеем сейчас: месяц назад ЦБ в девятый раз подряд раз снизил КС до 14,25%. Казалось бы, понижение ставки, в теории, да и на практике тоже, подтолкнет фондовый рынок наверх. Но все произошло с точностью наоборот: рынки, что называется, понесло: российский индекс акций Мосбиржи за неделю после заседания ЦБ неделю рухнул почти на 10% (и продолжает снижаться), а рынок ОФЗ – более чем на 3%.
Аналитики говорят: мол, не все так просто, рынок живет ожиданиями, а не фактами. Все верно, но стоит разобраться, что это за ожидания и насколько они обоснованы. Все, конечно, ждали снижения, весь вопрос, насколько. Самый интересный, на мой взгляд, комментарий – от главы РСПП Александра Шохина, который был «разочарован решением ЦБ». Еще накануне заседания ЦБ он заявил, что логичным и правильным было бы снизить ставку на 1% до 13,5%, а к концу года вполне обоснованно однозначное значение ставки, то есть менее 10%. Если предположить, что ожидания А. Шохина соответствует ожиданиям рынка, то их вряд ли можно назвать оправданными. А вот почему решение ЦБ было вполне адекватно ситуации, а ожидания рынка – неадекватны, попробуем разобраться.
В своем официальном пресс-релизе от 19 июня Банк России привел несколько проинфляционных факторов, которые с его точки зрения, не позволяют снижать ставку агрессивнее:
- Ситуация с бюджетом, а точнее с его дефицитом. ЦБ не зря упомянул, что бюджетная политика в ближайшее время останется стимулирующей, а значит и расходы бюджета, не покрываясь в полной мере доходами, будут «давить» на инфляцию.
- Инфляционные ожидания населения, которые хоть и снизились, остаются очень высокими.
- Усиление потребительского спроса в последнее время.
- Напряженность на рынке труда сохраняется: рост зарплат по-прежнему опережает рост производительности труда. Безработица остается на рекордном минимуме.
- Рост цен на топливо в России способствует росту инфляции в России.
Начнем с ситуации с бюджетом. Рассмотрим динамику ключевой ставки, инфляции за последние десять лет в сравнении с динамикой сальдо госбюджета (рис.1).
Из графиков видно, что при таком состоянии госбюджета (дефицит максимален за последние 10 лет) текущая КС не выглядит столь уж высокой. Последний раз близкий к текущему размер дефицита госбюджета наблюдался в ковидные времена (конец 2020-начало 2021 г.), причем он был все же меньше текущего. Вот тогда КС как раз и была минимальной, чуть более 4%. И это было стратегической ошибкой, она аукнулось позже гигантским всплеском инфляции, которую удалось «укротить» только к весне 2023 г. Вполне понятно, что ЦБ не мог допустить такой же ошибки.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ14 июля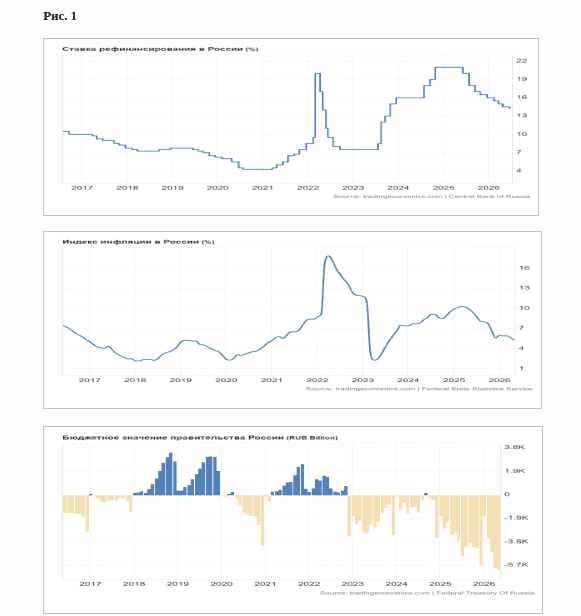
🖤Охлаждение экономики или деградация?
В конце прошлого столетия МВФ предписал Центробанкам мира следовать таргетированию инфляции. Т.е. определить значение инфляции и преследовать его в своей политике. Для реализации политики нужны инструменты. МВФ их центробанкам предоставил, где главным инструментом была ключевая ставка.
Первым таргетировать инфляцию начал банк Новой Зеландии в 1990 году. За ним Канады, Великобритании, Швеции и еще много кто. ЦБ РФ начал таргетировать инфляцию в 2014 и поставил таргет 4%. Возникла закономерность, что в развитых странах таргет находится в районе 1-3%. В развивающихся странах - до 6%. В 2023 году 47 стран проводили таргетирование.
🩶Зачем нужно таргетирование?
МВФ в своих документах указывает, что инфляция – это результат перегрева экономики. Если перегревается, значит надо охладить, чтобы не взорвалась. Чтобы охладить, надо повысить ключевую ставку. А из-за чего начинается перегрев? Из-за превышения спроса над предложением. Тогда надо повышать ключевую ставку, и деньги из потребления перетекут в депозиты. Т.е. население войдет в режим накопления.
Замечу, что инфляция ниже таргета была в России только 2 раза – в 217 году 2,5% и в 2019 – 3,0%. Все остальное время она была сильно выше 4%. Например, в 2015 году 12,9%. Самая низкая ключевая ставка была с июля 2020 по март 2021 - 4,25%. Самая высокая – октябрь 2024 – июнь 2025 – 21%.
На дату поста (10.07.2026) ставка в России 14,25%. Выше только на Украине, в Анголе, Египте, Эфиопии, Малави, Нигерии, Турции, Зимбабве, Йемене, Сьерра-Леоне, Афганистане и Иране. Товарищи, нам не стыдно находиться в этом списке? Мы, получается, страна с самой высокой ключевой ставкой в мире.
🩶Как раз с 2014 года, с начала таргетирования инфляции, в России в экспертных, бизнесовых, чиновничьих кругах звучат заявления что у нас запретительно высокие ставки. Т.е. они запрещают инвестиции в экономику и держат население в состоянии перманентного откладывания.
Если ключевая ставка – это инструмент торможения экономики, а она у нас самая высокая, то значит, у нас должен быть самый низкий рост экономики? Да, у нас самый низкий рост экономики. МВФ сам приводил статистику, что в период 2013-2025 среднегодовые темпы роста реального ВВП (это тот, из которого вычли инфляцию) в следующих странах следующий:
1. Россия 1,46%.
2. США 2,41%.
3. Китай 5,93%.
4. Вьетнам 6,05%.
5. Индонезия 4,42%.
МВФ нас назначил не в развитые страны, а в развивающиеся страны. Но статистику показывает такую, как будто бы мы не развивающаяся страна, а деградирующая.
И ставки у вышеперечисленных стран были всегда ниже Российских.
🩶Специалисты, не относящиеся к МВФ, говорят, что высокие ставки не снижают инфляцию, а подавляют экономический рост. И правильно говорят, ведь цифры это и показывают. А еще они говорят абсолютно очевидную вещь: снижать инфляцию можно не подавлением спроса, а наращиванием предложения. А для этого ЦБ РФ должен действовать с точностью да наоборот – не повышать ключевую ставку, а понижать ее.
Благодаря низким ставкам бизнес может расширять производство и предоставление услуг. Благодаря низким ставкам потребитель может позволить себе купить это предложение. Спрос и предложение в конце концов уравновешиваются и приводят к снижению стоимости, снижению инфляции.
Знаете, в чем ужас этой идеи? Ее не проходят в современном «Экономикс», ее проходят в советской «Политэкономии». Это ужас для современной власти.
Интересно, что в 2025 году МВФ сам доложил, что политика таргетирования инфляции оказалась неэффективной. Буквально пересмотрели свою политику. Провели исследование. Взяли 70 центробанков. 33 из них вели таргетирование. 37 не вели. Оказалось, что разницы в успехах между ними не было.
Кто вел таргетирование? Россия, Япония, Индонезия, Чехия, Канада, Израиль, Исландия. Кто не вел таргетирование? США, Китай, Швейцария, Вьетнам, Сингапур, С. Аравия, ОАЭ.
Основанием для пересмотра политики МВФ последних 35 лет послужил скачок инфляции в мире 2022 года. В России тогда инфляция была 12%, в Англии 10,5%, в ЕС 10,4%. Тогда МВФ поняли, что причиной инфляции может быть не повышение спроса, а падение предложения. Что не надо подавлять спрос, а надо стимулировать предложение. Что не надо повышать ставки, а надо их понижать.
🖤Хорошо. МВФ сам признал таргетирование инфляции неэффективной. Почему ЦБ РФ не отменяет эту политику? Начальство сказало, что охлаждение экономики делается не так. Почему слова начальства не приняты к сведению? А может быть у нас не охлаждение экономики делается, а ее деградация?10 июля