Как АПРИ максимизирует рентабельность?
В правительстве рассматривают вариант увеличения лимита по семейной ипотеке на 50%, что может оказать поддержку рынку недвижимости. В этой статье я хочу рассмотреть операционные результаты девелопера АПРИ $APRI за первые два месяца 2026 года, поскольку эмитент отличается одними из самых высоких показателей стройготовности среди участников отрасли и может стать бенефициаром нового тренда.
🏠 Итак, объём продаж в отчётном периоде вырос в 5,4 раза и составил 31 тыс. м². В январе драйвером роста стала семейная ипотека. В феврале также наблюдалось оживление покупательской активности, в том числе за счет использования альтернативных способов стимулирования продаж и рыночной ипотеки вследствие снижения процентных ставок. Да, ставки всё ещё высокие, но уже постепенно начинает реализовываться эффект отложенного спроса, ведь многие граждане не способны бесконечно откладывать решение своего жилищного вопроса.
Продажи в денежном эквиваленте также увеличились в 5,4 раза, составив 4,7 млрд рублей. Если учесть сделки, заключённые в феврале, но регистрируемые в марте, продажи выросли более чем в 6 раз - до 5,4 млрд рублей. В отличие от большинства конкурентов, эмитент выбирает стратегию продажи жилья на поздних стадиях строительства, что позволяет максимизировать рентабельность и компенсировать высокую стоимость проектного финансирования.
📊 Согласно оценке Национального объединения строителей, на рынке недвижимости формируется дефицит предложения, что может вызвать ощутимый скачок цен на жильё во второй половине года. Компания АПРИ с её высокой стройготовностью может выиграть от этого дисбаланса спроса и предложения.
АПРИ делает шаг на новые рынки: компания заключила партнёрство с локальным застройщиком для реализации проектов в Ставропольском крае и Ростовской области. Планируется застроить 550 тыс. кв. м², где эмитент получит контрольную долю. Почему девелоперы входят в партнёрства? Это позволяет не только снизить кредитную нагрузку при реализации проекта и не «замораживать» деньги в земле.
💼 Под реализацию данного проекта компания планирует разместить свежий облигационный выпуск серии БО-002Р-14 на сумму 2 млрд рублей, открыв книгу заявок 31 марта 2026 года. Срок обращения составляет 5 лет с фиксированным, ежемесячным купоном и ориентиром по годовой доходности не выше 25%. Эффективная доходность (YTM) составит до 28,08% годовых. При этом в последние два года ежеквартально осуществляется погашение номинальной стоимости амортизационными частями - по 12,5% в даты выплат 39-го, 42-го, 45-го, 48-го, 51-го, 54-го, 57-го и 60-го купонов. Бумаги доступны широкому кругу инвесторов.
Сегодня население держит на банковских депозитах порядка 65 трлн рублей. По мере дальнейшего снижения ставок часть этой суммы будет перетекать на рынок недвижимости, что создаёт предпосылки для роста доходов девелоперов.
❗️Не является инвестиционной рекомендацией

Посты по ключевым словам
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.17 сентября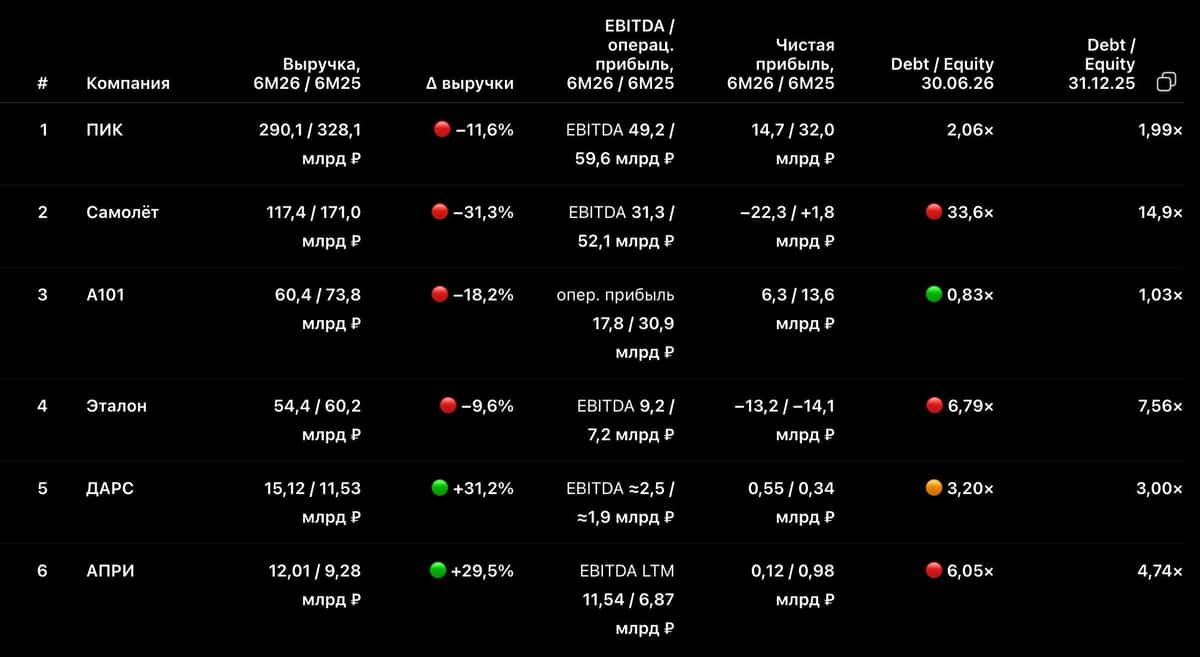
Что будет с семейной ипотекой после 1 октября?!
Июнь на рынке новостроек был оживленный.
Причина простая: покупатели ждали изменения условий семейной ипотеки с 1 июля 2026, а в итоге изменения перенесли на 1 октября.
Ведомства продолжают согласовывать параметры программы.
Сделки, которые люди успели ускорить в июне, уже попали в статистику.
Полных данных по ДДУ по всей РФ за июнь пока нет. Она будет в середине июля. Поэтому смотрю на Московский регион как на индикатор спроса.
В мае в Московском регионе было 6 554 ДДУ.
В июне 8 740 ДДУ. Рост к маю 33%.
По частям региона:
Москва в старых границах +20% к маю по ДДУ.
Новая Москва +38%.
Московская область +47%.
Самый сильный месячный рост был в области.
Теперь сравнение с прошлым 2025 годом.
В июне 2025 года в Московском регионе было около 8,8 тыс. ДДУ.
В июне 2026 года - 8,7 тыс. ДДУ.
То есть рынок по количеству сделок примерно на уровне прошлого года.
Здесь важный момент: июнь выглядит сильным к маю, а к прошлому году рынок скорее удержал объём.
Рост выручки дал не объём сделок. Его дали цены и структура продаж.
По Москве в старых границах ДДУ -14% год к году, площадь -9%, выручка +7%.
По Новой Москве просадка сильнее: ДДУ -37%, площадь -39%, выручка -24%.
По Московской области картина лучше: ДДУ +39%, площадь +37%, выручка +52%.
Если смотреть исторически, июнь 2026 тоже не выглядит сильным месяцем.
По Московскому региону:
июнь 2022 — 8,9 тыс. ДДУ;
июнь 2023 — 11,9 тыс. ДДУ;
июнь 2024 — 18,3 тыс. ДДУ;
июнь 2025 — 8,8 тыс. ДДУ;
июнь 2026 — 8,7 тыс. ДДУ.
Результаты июня 2024 года искажены отменой льготной ипотеки для всех, которую отменили 01.07.2024.
Тогда в Московском регионе было 18,3 тыс. ДДУ. Сейчас 8,7 тыс.
Разница почти в два раза.
Цена за это время выросла сильно, больше 60% (15%г/г).
Средняя цена кв. м без скидок в июне:
2022 — 254 тыс. ₽;
2023 — 294 тыс. ₽;
2024 — 310 тыс. ₽;
2025 — 374 тыс. ₽;
2026 — 413 тыс. ₽.
Выручка в июне 2026 - 183 млрд ₽.
Это выше июня 2025 года, но ниже июня 2024 года, когда было 264 млрд ₽.
Ипотека снова стала главным фактором.
По оценке ДОМ.РФ, в июне банки выдали 107 тыс. ипотечных кредитов на 488 млрд ₽ и это максимум с начала года.
По семейной ипотеке в июне выдали 42,3 тыс. кредитов на 257,6 млрд ₽. (52,66%)
В последние две недели июня число одобренных заявок по программе почти удвоилось. Выдачи на неделе 22–28 июня выросли в 2,3 раза к среднему уровню мая.
Запуски новых проектов по РФ во 2 квартале снизились на 5% г/г.
За 6 месяцев запущено 19,4 млн кв. м, это +12% к 2025му, но рост обеспечил в основном 1 квартал когда всем пытались успеть 2 ипотеки на семью.
Во 2 квартале почти все крупнейшие застройщики сократили активность.
Так что для меня вывод такой.
Июнь показал, что спрос быстро оживает, когда появляется дедлайн по льготной ипотеке. (манипуляция? нет, Вы не понимаете это другое…)
В Московском регионе это сразу дало +33% к маю по ДДУ.
В годовой динамике восстановления пока не видно.
Количество ДДУ осталось примерно на уровне июня 2025 года, а до июня 2023–2024 годов рынок заметно не дотягивает.
Теперь надо смотреть на провальный июль и август, ибо раньше сентября опять никто не придёт покупать.
Главный вопрос: сколько июнь забрал спроса из 3 квартала?
кстати эти и другие вопросы мы вчера обсудили с компанией АПРИ и каналом "Деньги из Бетона"
https://vkvideo.ru/video-226175879_456239225
https://www.youtube.com/live/bqEtRaX1u9E7 июля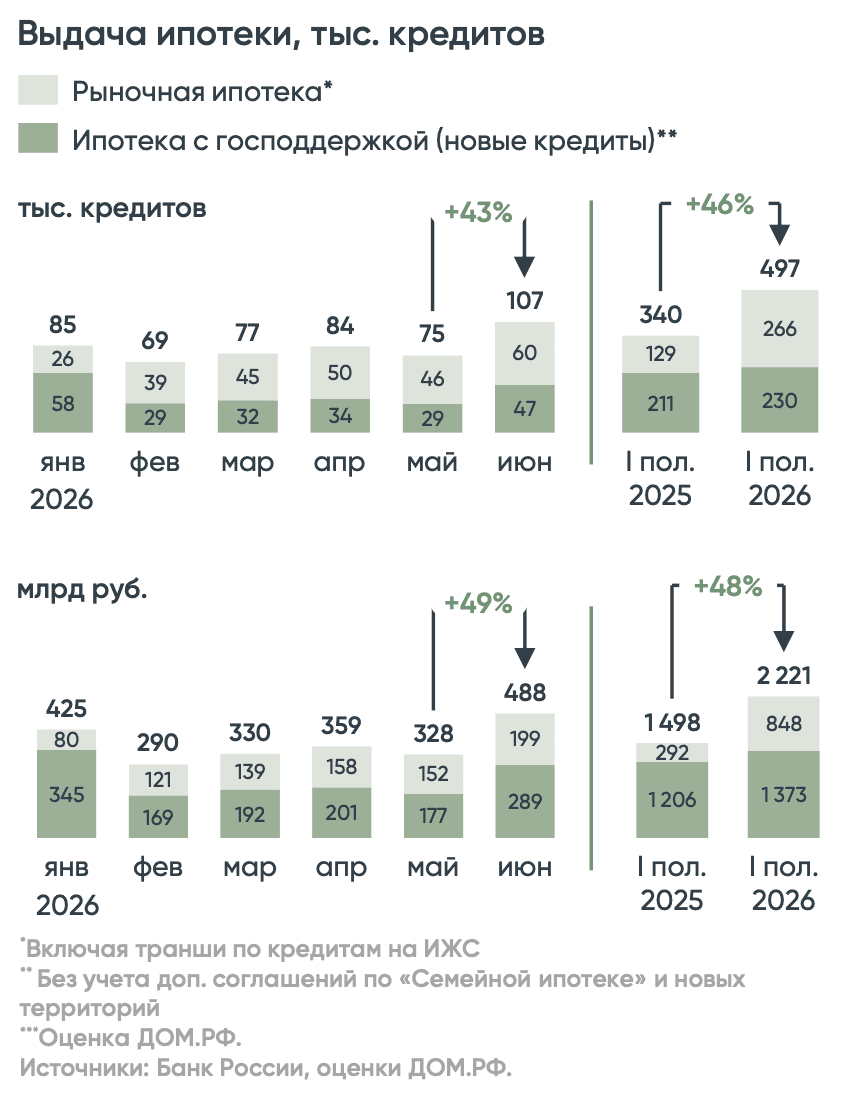
Почему АПРИ может стать тёмной лошадкой на рынке недвижимости?
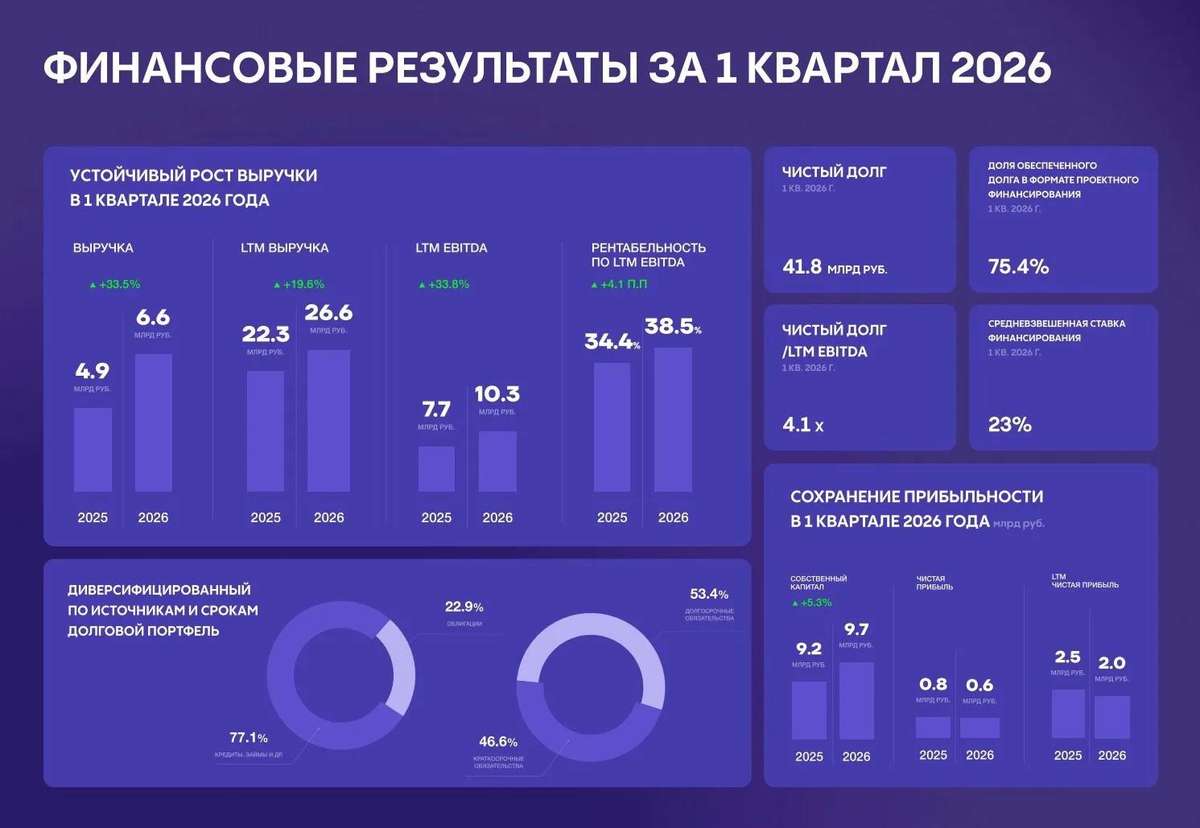
Росстат рапортует о росте ввода многоквартирных домов, но, как мы с вами знаем, в любой индустрии есть свои лидеры и аутсайдеры. Сегодня на моём столе лежит отчётность одного из динамичных игроков сектора — компании АПРИ. Давайте вместе посмотрим, что показал бизнес по МСФО за первый квартал 2026 года.
💼 Итак, выручка компании в отчётном периоде увеличилась на 33,5% до 6,6 млрд рублей. Первые два месяца года порадовали высокими продажами — во многом из-за ограничений по семейной ипотеке. В марте рынок немного замедлился, но итоги квартала выглядят сильно.
Поддерживать продажи на приемлемом уровне помогают новые инструменты стимулирования. Например, один из банков-партнёров предлагает ипотеку под 7% на семь лет, что генерирует отличный приток клиентов. При этом сам эмитент очень осторожно подходит к рассрочкам. В отличие от многих конкурентов, компания использует этот инструмент лишь в премиальном сегменте, где проще оценить платёжеспособность заёмщиков. В эконом-сегменте риски невозврата слишком высоки, и менеджмент АПРИ это прекрасно понимает.
📊 Пожалуй, один из самых важных показателей — это EBITDA LTM, которая увеличилась на 33,8% до 10,3 млрд рублей. Компания делает ставку на продажи жилья на высоких стадиях готовности — этот подход напрямую конвертируется в высокую маржинальность бизнеса.
В минувшем году компания начала активную работу по оптимизации долгового портфеля, замещая краткосрочные обязательства долгосрочными, и намерена продолжить эту работу в текущем году. На текущий момент показатель «чистый долг/EBITDA» составляет 4,1х.
Эмитент представил сильные финансовые результаты за первый квартал, и теперь возникает закономерный вопрос: а что ждать дальше?
В целом потенциал для роста сохраняется. Семейная ипотека по-прежнему поддерживает спрос на стабильном уровне. Но что ещё интереснее — с каждым снижением ключевой ставки ЦБ начинает просыпаться рыночная ипотека. Невозможно бесконечно откладывать решение жилищного вопроса. По данным ЦБ, в апреле 2026 года выдача ипотеки по рыночным ставкам была почти в 4 раза выше прошлогоднего уровня и на треть выше уровня 2024 года, когда ипотечные ставки были ниже.
АПРИ трансформируется из регионального в федерального девелопера и ставит своей целью войти в топ-10 девелоперов страны к 2028 году. Планы амбициозные, и что-то мне подсказывает, что они реализуются. Каждый новый отчёт компании меня в этом убеждает.
❗️Не является инвестиционной рекомендацией
❤️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо
$APRI22 июня