Финансовая картинка недели: лучшая доходность от недвижимости
Сдача квартиры или иной недвижимости в аренду – один из самых распространенных видов дохода для инвестора не только у нас в России, но и по всему миру. А как в этом плане смотрится Россия на фоне других стран? То есть, насколько доходен этот вид заработка для инвестора в разных странах, в том числе и в России?
Очередная финансовая картинка (рис.1) дает некий ответ на этот очень интересный вопрос, правда, не без некоторых «шероховатостей».
Рис.1

На этой картинке представлено сравнение доходностей от вложения в недвижимость в разных странах за последние десять полных лет: с 2015 по 2025 г. Для каждой страны рассчитаны два показателя доходности, причем в долларах США:
· Доходность от сдачи недвижимости в аренду в % годовых. При этом считается, что доходы от аренды не реинвестируются, а суммируются. Налоги, расходы на обслуживание недвижимости, финансирование и транзакционные издержки не учитываются. Очень важно еще и то, что для расчета в качестве арендного дохода в течение всех десяти лет берется актуальный арендный доход в настоящий момент времени. Никаких усреднений арендных доходов за прошедшее десятилетие не делается.
· Доходность от роста цены недвижимости за прошедшие десять лет. Здесь считается среднегодовая доходность за все десять лет в % годовых.
На диаграмме на горизонтальной оси отложена доходность от прироста цены, а на вертикальной – доходность от сдачи недвижимости в аренду. Соответственно, чем правее и выше результат страны на диаграмме- тем выше совокупная доходность инвестора от недвижимости в этой стране. Данные рассчитаны для 60 стран, но на диаграмме показаны не все. Средняя прирост цен за десять лет по всей выборке из 60 стран – 4,4% в год. На диаграмме этот средний уровень показан вертикальной линией. Средний доход от сдачи в аренду, также по всей выборке: 5,1% в год. Этот средний уровень показан горизонтальной линией. Эти две линии делят всю диаграмму на четыре части. Самая престижная часть -зеленый «квадрат», здесь страны с высоким доходом от аренды и высокой доходностью от роста цен на недвижимость. Ее антипод – левый нижний «квадрат» диаграммы (розовый): здесь сосредоточились страны с низким доходом от аренды и низким (и даже отрицательным) ростом цен. Левый верхний «квадрат»: хороший доход инвестора от аренды, но низкая доходность от роста цены на недвижимость. Правый нижний «квадрат»: хороший доход от роста цены, но низкий доход от аренды. Положение конкретной страны показано кружком, чем больше кружок, тем выше цена на недвижимость, естественно, в долларах США.
В престижном «квадрате» не так уж много стран. Причем на третьем месте с совокупной доходностью (аренда +прирост цены недвижимости) выше 13 % Россия, у нее суммарная доходность составила 13,52% годовых. Она отмечена красной стрелкой на диаграмме. Лидер же рейтинга - Португалия с доходностью 14,6%. За ней Венгрия с доходностью 14.4%. США тоже попали в престижную «зеленую зону», но с более скромным результатом 9,7%. В противоположном непрестижном «розовом» квадрате аутсайдеров хватает. Тут особенно «отличились» такие страны, как Катар, а также латиноамериканцы: Бразилия, Перу и Аргентина, у которых падение цен на недвижимость за прошедшее десятилетие уменьшило доход инвестора от аренды и негативно повлияло на общий доход. А абсолютным же аутсайдером рейтинга стал Египет (к сожалению, на диаграмме он не показан), у которого падение цен свело совокупный доход почти к нулю: совокупный доход за десятилетие составил в среднем всего 0,89% годовых.
Судя же по размеру «кружков» на диаграмме, больше всего вздута недвижимость в странах западной Европы: Германии, Австрии, Швейцарии, Люксембурге, а также в Израиле и Сингапуре.
Теперь о недостатках этого рейтинга:
· Во-первых, расчет доходности от сдачи в аренду на всех 10 годах на основе текущего платежа вызывает сомнения: рассчитанная таким образом доходность является явно завышенной. Ведь аренда тоже растет со временем и очевидно, что несколько лет назад она была ниже, чем сейчас.
· Во-вторых, никоим образом не учтены затраты инвестора на обслуживание объекта. А эти затраты могут сильно уменьшать доходность инвестора. Но справедливости ради, учесть эти затраты крайне сложно.
· Расчет доходности в долларах США. Ясно, что иного способа привести цены и доходы инвесторов в разных странах к «одному знаменателю» для корректного сравнения просто нет. Но в таком виде этот рейтинг бесполезен для инвестора «внутри страны». Ведь рассчитанная в американских долларах доходность мало показательна. Сильная девальвация национальной валюты может сильно занизить эту доходность, а укрепление, наоборот, сильно завысить. И только для одной страны в мире- для США, своя, «внутренняя» доходность равна той, что указана в рейтинге.
И все же, смысл в этой картинке безусловно есть. Среди инвесторов в недвижимость есть определенная категория, которая считает только свои доходы от аренды и больше ничего принципиально знать не хочет. То, что их объект может не расти в цене, а то и падать, им вроде бы и ведомо, но всерьез они не считают это за риск. Постоянный рост недвижимости в России из года в год расслабляет и падение рынка или хотя бы его стагнация уже кажется невероятной. Но «розовый» квадрат на диаграмме существует и от попадания туда ни одна страна не гарантирована. И этот риск всегда нужно учитывать.
Посты по ключевым словам
⚡ АКРА подтвердило кредитный рейтинг ГК «А101»
Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».
Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.
🔍 Детали оценки:
💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.
📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.
💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.
🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.
📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101Вчера в 14:02
🌍 Нас объединяет больше, чем кажется
День народного единства напоминает, как важно находить общий язык, относиться друг к другу с уважением и поддерживать окружающих. Ведь именно из простых проявлений доброты складываются добрососедство и тёплые отношения.
🏡 Чувство единства начинается с малого: улыбки при встрече, помощи соседу, внимания к окружающим. Именно такие поступки создают атмосферу, в которой приятно жить, растить детей и чувствовать себя дома.
❤️ Пусть в каждом доме будет больше тёплых встреч с соседями и поводов сказать друг другу спасибо.
С Днём народного единства!
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А1014 ноября
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А1013 ноября
Армагеддон, дроны и исторический спасательный круг. Куда бежать, когда страшно? 🚀(Часть 3)
Серия постов продолжается. И ещё один спасательный инструмент.
Этому инструменту я, возможно, выделю 2 поста — ибо прошлые два инструмента более простые с точки зрения «механики».
С баксом, тем более наличным, — всё понятно. С золотом, которое я неоднократно упоминал, — тоже вопросов не должно возникнуть. Фонды денежного рынка, которые также упомянул, — вариант вклада на бирже, тоже не вызывает вопросов. Но на фоне происходящего хочется некоторого спокойствия. Я бы даже сказал — железобетонного спокойствия 😅. Есть у русского человека такая штука в менталитете: даже в плохие времена есть вариант спасти деньги в активе, который действительно «вечно зелёный». И это БЕТОН! 🧱
Тут я сразу упираюсь в несколько нюансов. О бетоне как об активе (части портфеля) задумываюсь очень давно. Но что меня останавливало?
В «нормальных объектах», где доходность хотя бы выше 5%, — высокий порог входа. Мне фактически придётся вложить все свободные и в частности заёмные средства.
Часто поговаривают о переоценке типа «ну, недвига же растёт!». Вообще не факт, что я куплю правильный объект недвижимости. Да и потом остаются вопросы к самому главному — денежному потоку.
На фоне дефолтов в ВДО я ещё раз вспомнил, что главное — не «самая высокая доходность», а стабильная доходность и возврат вложенного капитала.
И от блогеров, и в своих комментариях слышал про бумажную недвижимость. Мельком даже пробегался по ним, без погружения. От жёлтого банка смотрел «Квадратные метры», «Лужники Коллекшн», «Репаблик Редс». В красном глянул, но там какие-то дорогущие паи с очень сомнительной динамикой. А главное, что самое обидное, — нигде нет денежного потока 😕.
Я уже даже до фондов Дом РФ добрался. Ну нет никаких выплат, и всё тут. А надо бы фонд какой-нибудь типа Т-Пэя в жёлтом банке, чтоб хотя бы доход платил, в идеале, конечно, и к цене приростал, но это уже как будто «совсем круто» 😎.
Короче, я уже было хотел оставить эту идею с фондами недвижимости и с бетоном в целом — дорого и доходности нет. Но тут я пару раз наткнулся у себя на комментарии про фонд «Парус» с выплатой дохода. Вспомнил, кстати, что даже видел их на одной из конференций. Но руки до изучения — что это за «зверь» и с чем его едят — не доходили. Вот решил поизучать в деталях, что это за «фрукт», а по результатам напишу ещё один пост: с плюсами и минусами, а также о своём финальном решении — приобретаю ли я его и какой в итоге из фондов. Их там оказалось аж 11 штук… 🤯
В жёлтом банке их всего 4 шт. Ну, поизучаю, возможно, какой-то из фондов буду брать у другого брокера.
Фонды для квал. инвесторов, поэтому это специфический инструмент. Не у всех брокеров у меня есть квал. Буду разбираться.
Не ИИР.
В посте — субъективное мнение автора.
Важные новости — не только тут.
Подписывайся, чтобы не пропустить. 🔔
Примеры одного фонда с выплатами - на скрине.
Если у Вас есть опыт работы с подобными инструментами - поделитесь в комментариях!
#инвестиции #недвижимость #чтокупить #зпифы27 октября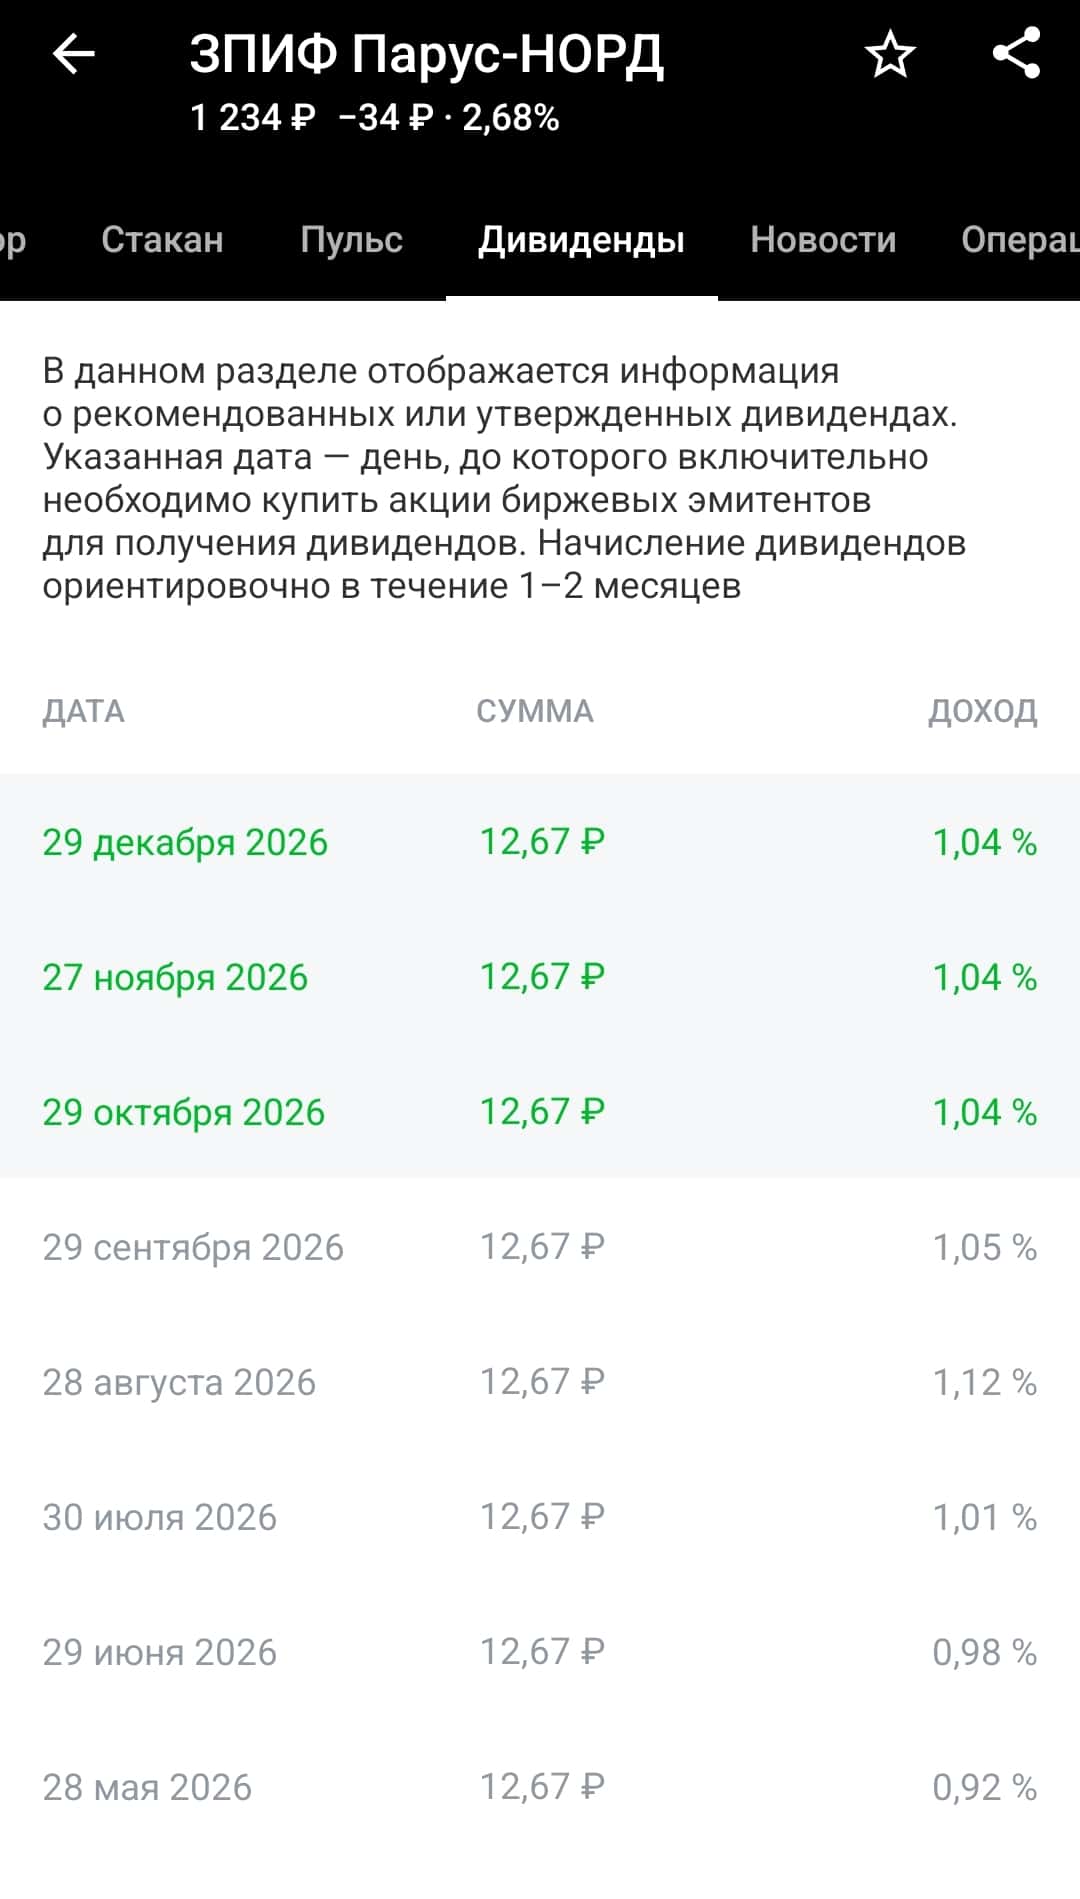
🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»
Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».
📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.
✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.
📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.
💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А10127 октября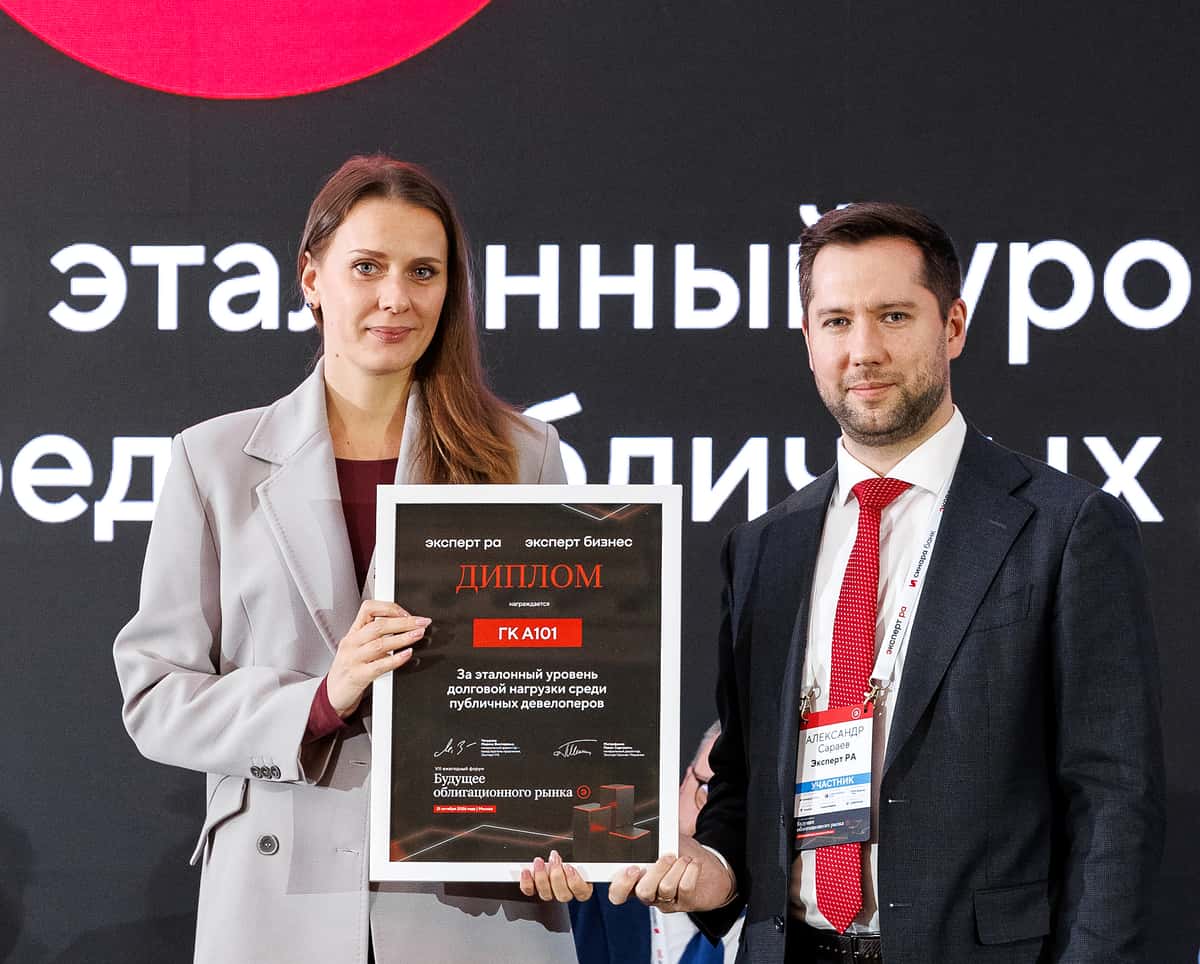
🍂 Выплата купона в октябре
22 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 10-го купонного дохода по облигациям двух выпусков: А101 БО-001Р-02 и А101 БО-001Р-03.
$RU000A10DZU7 $RU000A10DZT9
● Ставка фиксированного купона: 17% годовых.
● Ставка плавающего купона: ключевая ставка + 4%.
📊Срок обращения двух выпусков до декабря 2027 года.
🗓️Следующая выплата по графику: 23 ноября 2026 года. Сроки зачисления купонных доходов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».23 октября
🍂 Выплата купона в октябре
19 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 29-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 17 ноября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А10119 октября