IPO Arenadata
Группа Arenadata – ведущий разработчик инфраструктурного ПО для загрузки, хранения, анализа, управления и представления данных. В периметре Группы 4 продуктовых и 1 сервисная компания, которые совместно закрывают основные потребности клиентов по работе с данными.
🔷️Параметры IPO
👉Сбор заявок до 30 сентября,
👉 Акции начнут торговаться на Мосбирже с 1 октября, II котировальный список.
👉 Тикер: $DATA
👉 Планируется разместить акции в объеме 2,4-2,7 млрд руб. Ожидается, что по результатам IPO доля акций в свободном обращении составит около 15%.
👉 IPO пройдет по схеме cash-out, т.е. акционеры компании продают инвесторам свои собственные доли.
👉 Книга заявок была покрыта в первый день, поэтому размещение пройдет по верхней границе диапазона 95 руб./акция.
🔷️ Показатели
По итогам 2023 г. активы группы составили 3,4 млрд руб., а выручка 4 млрд руб. (+58,4% г/г). Также, благодаря быстрорастущей клиентской базе по результатам 2023 г., чистая прибыль группы составила 1,5 млрд руб. (+50,1% г/г).
🔷️ Дивиденды
Несмотря на совершенно глупую тенденцию (по моему мнению), компания идёт на поводу рынка и планирует выплачивать дивиденды в размере не менее 50% от скорректированной чистой прибыли отчетного года по МСФО.
🤷♀️😅Ну привыкли у нас в стране к дивам) даже если это копейки
🔷️Долговая нагрузка
У компании крайне низкий долг. Отношение чистый долг/OIBDA ниже 0,1. Займы носят краткосрочный сезонный характер. На конец года компания планирует полностью избавиться от долгов.
💁♀️ Мнение:
Компания роста, тут всё однозначно.
Востребованна? - Однозначно "Да".
ITшка самый интересный сектор этого года, конечно же, огромную роль играет импортозамещение.
Меня немного смущают заказчики продуктов 😶 Как правило, компания продаёт услуги через контрагентов, и в условиях конкурентного рынка, отсутствие прямого взаимодействия 🤔видится мне как минусом. К тому же сложно в этом случае оценить глубину проникновения в ту или иную компанию. Хоть этот продукт и является той "иглой", с которой потом очень сложно/дорого слезть.
Что ещё? Не забываем о сезонности IT-бизнеса. Компания стремится к "сглаживанию сезонности",🤔 подтянув
платежи со второго полугодия в первое, в итоге отчёт на конец года мы можем увидеть хуже в сравнении с остальными. С другой стороны, меняя парадигмы, компания экономит деньги акционеров и не берет вынужденных долгов на оборотку.
✍Вывод:
Развивающийся бизнес в хорошем и очень перспективном секторе. Как кандидат в долгосрочный портфель вполне подходит к рассмотрению!
Цена размещения - нормальная. Лучше, чем всё, что предлагали в последнее время.🤔
Что до IPO и мнения в разрезе игроков рынка? Большинство моих коллег сказали, что спекулятивно не участвуют ( 😅может даже это и хорошо для котировок), но готовы взять немного в долгосрочный портфель, а вот подписчики многих каналов почти не участвуют, 🙅♀️т.к. не поняли, во что вкладывают. Линейка продуктов действительно большая, но мало объяснена для широкой массы инвесторов.
Еще вспоминают похожий кейс с IVA, которая тоже выходила с приемлемой ценой, переподпиской и не на самом лучшем рынке.... Сначала держалась, но потом хоть и в меньшей степени, но покатилась вместе со всем рынком вниз, дав возможно купить её ниже цены IPO.
Лично я, в период неопределенности, "кривых" новостей по Газпрому и ухудшению геополитической обстановки, в этот раз пройду мимо самого IPO, но обязательно рассмотрю компанию позже.
А вы участвуете в IPO Arenadata❓️
Понимаете, чем занимается компания❓️
©Биржевая Ключница
- Говорят, там перепописка в 4 раза. Думаете, аллокации не будет как обычно?@Пользователь_83 по моим данным в идеале хотят учесть потребности физиков и юриков 50/50 , думаю аллокация будет выше ожиданий. Максим говорил,что не хотят обидеть акционеров копейками.
- Говорят, там перепописка в 4 раза. Думаете, аллокации не будет как обычно?
Дайджест публикаций о Займере за октябрь
В октябре в центре внимания были результаты III квартала и дивиденды, подготовка рынка к новым регуляторным требованиям и развитие технологических решений Займера. Собрали основные публикации месяца, оценки аналитиков и исследования рынка.
🔔 Forbes. Совет директоров «Займера» рекомендовал дивиденды с доходностью выше 5%
🔔 РБК. Акции «Займера» подскочили после анонса дивидендов
🔔 Frank Media. Чистая прибыль «Займера» выросла до 716 млн рублей в третьем квартале
🔔 Финам. «Займер»: прибыль восстанавливается, дивиденды сохраняются
🔔 Финмаркет. Потенциал роста цены акций Займера составляет 22% - Freedom Global
🔔 Сравни.ру. Займер запускает собственный канал подключения к ЕБС
🔔 РИА Новости. Самые крупные микрозаймы в сентябре запрашивали владельцы Xiaomi
🔔 Банки.ру. Заемщики МФО оказались не осведомлены об обязательной биометрии
🔔 Эксперт РА. Рынок МФО по итогам 1-го полугодия 2026 года: на лимитах
🔔 Frank Media. Средний размер микрозайма в России вырос на 37% за год
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM
ММК пятый год подряд получил высший рейтинг нефинансовой отчетности AK&M
Рейтинговое агентство AK&M подтвердило Магнитогорскому металлургическому комбинату рейтинг RESG 1. Это означает, что уровень раскрытия компанией информации об устойчивом развитии соответствует высшему.
Нефинансовая отчётность ММК за 2025 год получила 102,2 балла из 106,4 возможных. Эксперты зафиксировали полноту данных, качество их структурирования и высокий уровень раскрытия информации.
В отчёте отражены результаты реализации Стратегии развития Группы ММК до 2025 года, включая работу по повышению безопасности труда, развитию персонала и снижению воздействия на окружающую среду. Новая стратегия до 2035 года продолжает этот курс. Среди приоритетных направлений – «Лидер безопасной металлургии», «Бережное отношение к окружающей среде», «Лучший работодатель в отрасли».
Отдельно эксперты отметили вклад ММК в развитие комфортной городской среды в Магнитогорске. Комбинат как крупнейший работодатель региона реализует широкий спектр благотворительных программ, поддерживает социальные объекты и городскую инфраструктуру.
Высшая оценка AK&M пятый год подряд подчёркивает системную работу ММК по интеграции принципов устойчивого развития в стратегию и операционную деятельность.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-pyatyy-god-podryad-poluchil-vysshiy-reyting-nefinansovoy-otchetnosti-ak-m/
$magn #mmk #ммк
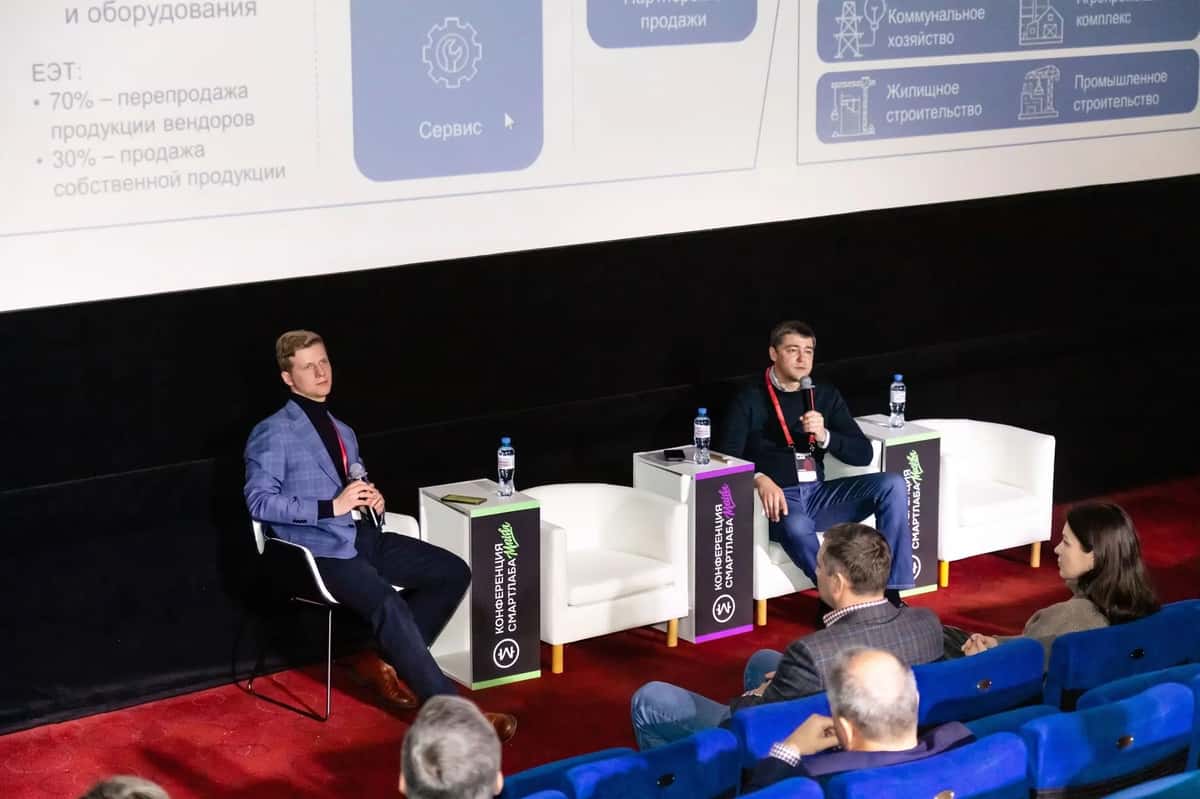
«Европейская Электротехника» на конференции Smartlab
«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».
По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель EBITDA составил 0,4 млрд руб. (+2,0% г/г).
О компании: Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.
Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.
Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.
«Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.
Сессия завершилась содержательным диалогом: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.
Стенда нет, зато есть дивиденды
Эффективность — наше все. Кто был с нами на Смартлабе в эту субботу, заметили: стенда у ВИ.ру не было. Все ушло на будущие дивиденды 😉
Кроме выплаты дивидендов инвесторов по-прежнему интересует рост: много вопросов было о долгосрочных планах, денежной позиции и остатке средств на конец года.
Спасибо всем, кто был и задавал вопросы. Рады, что формат конференции стабильно позволяет общаться без барьеров и формальностей. За этим мы сюда и приходим!
Ставьте 👍️️️️️️, если были на Смартлабе или уже ждете следующую конфу. И до новых встреч!
#мероприятия #всепроВИ #быстреерынка #VSEH