«ЕвроТранс» перешел черту: первый полноценный дефолт
Несколько месяцев эмитент балансировал между техническими дефолтами, частичными платежами и погашением просрочек в последний момент. До сих пор компании удавалось, пусть с задержками и иногда в несколько этапов, закрывать обязательства по биржевым облигациям. Теперь этот сценарий нарушен: «ЕвроТранс» впервые не исполнил обязательства даже после окончания периода технического дефолта.
💸 По выпуску БО-001Р-09 компания перечислила лишь около 7,8 млн рублей — 19% купонной выплаты. Еще 33,3 млн рублей владельцы облигаций не получили.
При этом по двум зеленым выпускам серий 01 и 002Р-02 эмитент в последний момент рассчитался полностью. Таким образом, вместо трех потенциальных полноценных дефолтов зафиксирован один. Однако принципиальное значение имеет не только сумма задолженности, но и сам переход от временной просрочки к окончательному неисполнению обязательств.
📊 Весной первые задержки компания объясняла техническими причинами — ошибками при определении даты платежа и расчете необходимых сумм. Летом формулировки изменились: основной причиной новых просрочек стала называться нехватка свободных денежных средств из-за неравномерного поступления выручки.
Технические дефолты начали последовательно возникать по целому ряду выпусков. Компания продолжала погашать часть задолженности, но новые просрочки появлялись быстрее, чем закрывались предыдущие. В такой ситуации отдельные выплаты уже не обязательно свидетельствуют о восстановлении финансовой устойчивости — они могут быть результатом перераспределения ограниченной ликвидности между кредиторами и ближайшими платежами.
📉 С 6 августа все десять обращающихся выпусков «ЕвроТранса» переводятся Мосбиржей в режим торгов «Д», предназначенный для бумаг дефолтных эмитентов. Это не означает автоматического дефолта по каждому выпуску, но фиксирует новый статус компании для всего биржевого долга.
⚠️ Проблемы при этом не ограничиваются классическими облигациями. Просрочки возникали также по ЦФА и при исполнении заявок на выкуп «народных» облигаций через «Финуслуги». Это указывает на то, что кассовые разрывы затронули разные инструменты, площадки и группы кредиторов.
🏦 Одновременно усиливаются юридические риски. Банк «Россия» и Сбербанк опубликовали уведомления о намерении обратиться в арбитражный суд с заявлениями о признании «ЕвроТранса» банкротом. Пока процедура банкротства не введена, однако появление сразу двух крупных банков среди потенциальных заявителей заметно повышает неопределенность для владельцев облигаций и ЦФА.
➡️ В полной версии материала восстанавливаем хронологию кризиса, разбираем, как технические дефолты переросли в системный дефицит ликвидности и почему история «ЕвроТранса» выглядит не как единичный дефолт по одному выпуску, а как системный кризис обслуживания долга.
Посты по ключевым словам
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 9:26
Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!
Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».
ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.
Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.
Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.
Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).
Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис
🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций
⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.18 сентября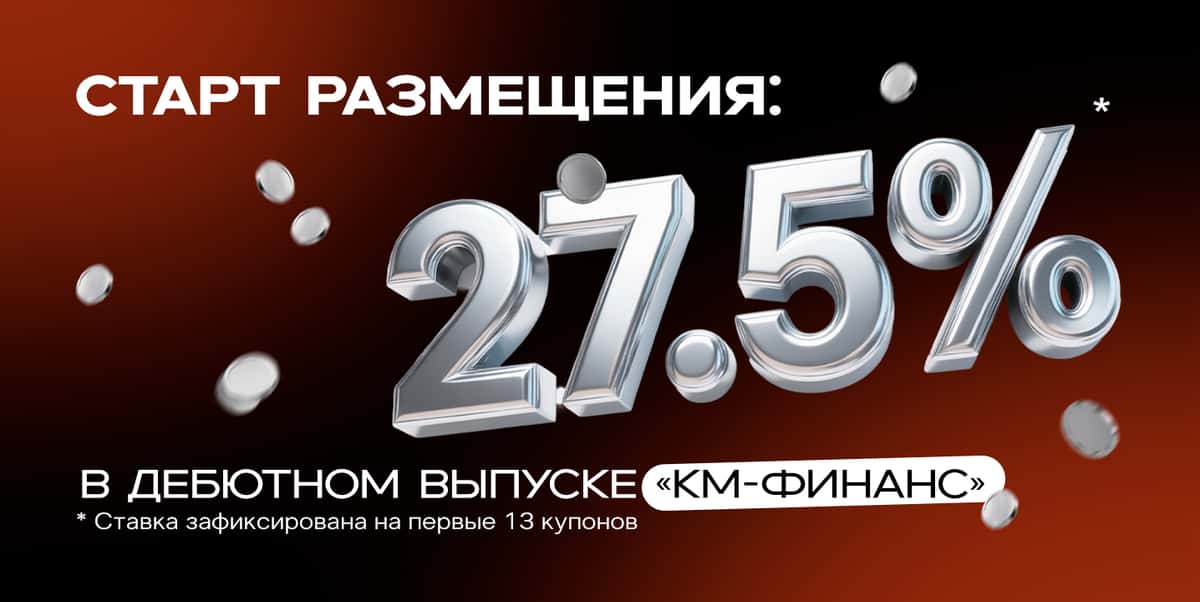
Завершился 60-й купонный период по V выпуску облигаций ISIN $RU000A103VD8:
💸Сумма купонной выплаты: 0.28 ₽
💸Общий размер выплаты по всем купонам: 26 919.76 ₽
💸Сумма частичного погашения номинала: 27.70 ₽
💸Общая сумма частичного погашения номинала: 2 663 133.4 ₽
Завершился 18-й купонный период по X выпуску облигаций ISIN $RU000A10B735:
💸Сумма купонной выплаты: 21.78 ₽
💸Общий размер выплаты по всем купонам: 4 356 000 ₽
💸Погашение номинала будет осуществляться с апреля 2027 г
Завершился 18-й купонный период по XI выпуску облигаций ISIN $RU000A10B727:
💸Сумма купонной выплаты: 16.44 ₽
💸Общий размер выплаты по всем купонам: 3 288 000 ₽
💸Погашение номинала будет осуществляться с апреля 2027 г.
Сроки зачисления на счета инвесторов зависят от регламента работы соответствующих брокеров.
Обязательства выполнены в срок и в полном объеме. Выплата следующего купона состоится 18 октября 2026 года.
➡️ Инвестируйте в малый и средний бизнес вместе с "МСБ-Лизинг" и будьте уверены в надежности своих вложений!
#МСБоблигации
🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚18 сентября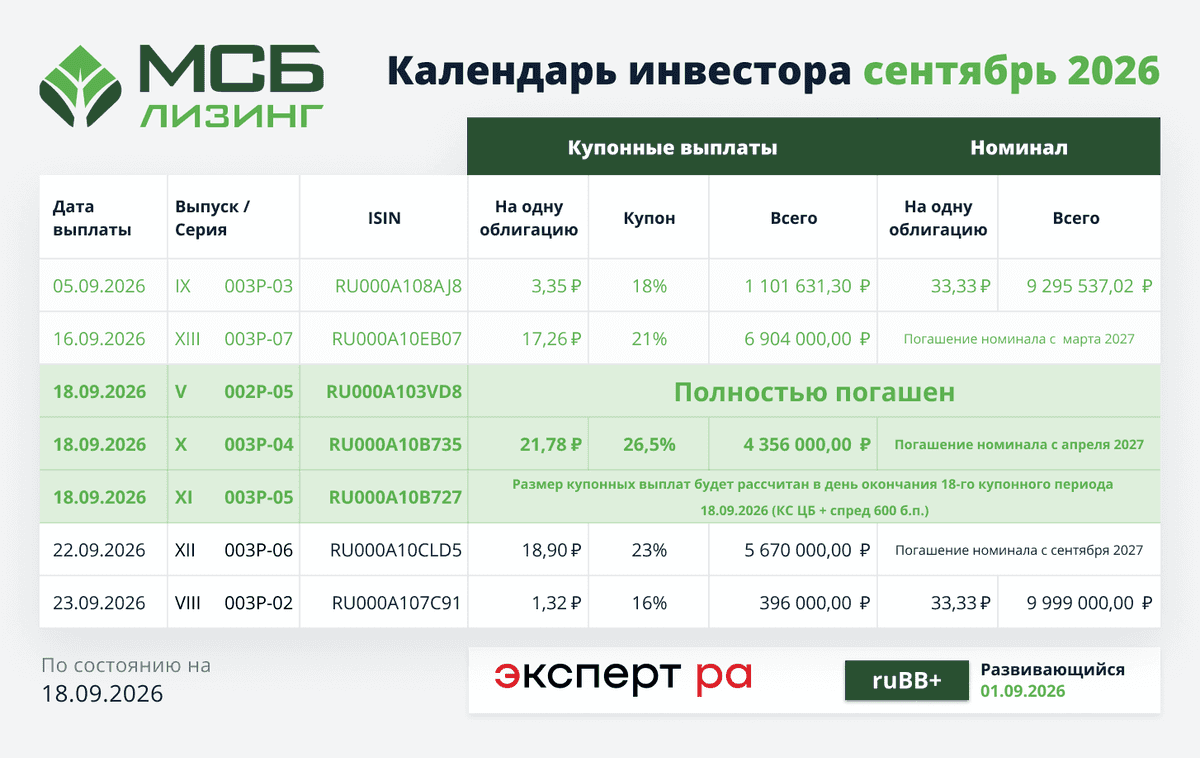
Евротранс скатился в 3 эшелон — ЦБ проверяет его дефолт на инсайд и манипуляции · Мегановости
1️⃣ Банк России проверяет дефолт Евротранса $EUTR по облигациям на признаки манипулирования рынком и инсайда, заявил зампред регулятора Михаил Мамута.
Трудности с выплатами купонов начались в марте, через полгода компания допустила фактический дефолт по всем выпускам долговых бумаг.
С 18 сентября Мосбиржа переводит акции Евротранса с первого на третий уровень листинга и включает их в сектор повышенного инвестиционного риска.
Параллельные шаги регулятора и биржи показывают, что история Евротранса из корпоративного дефолта перерастает в разбирательство о добросовестности всего выпуска.17 сентября
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия17 сентября
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября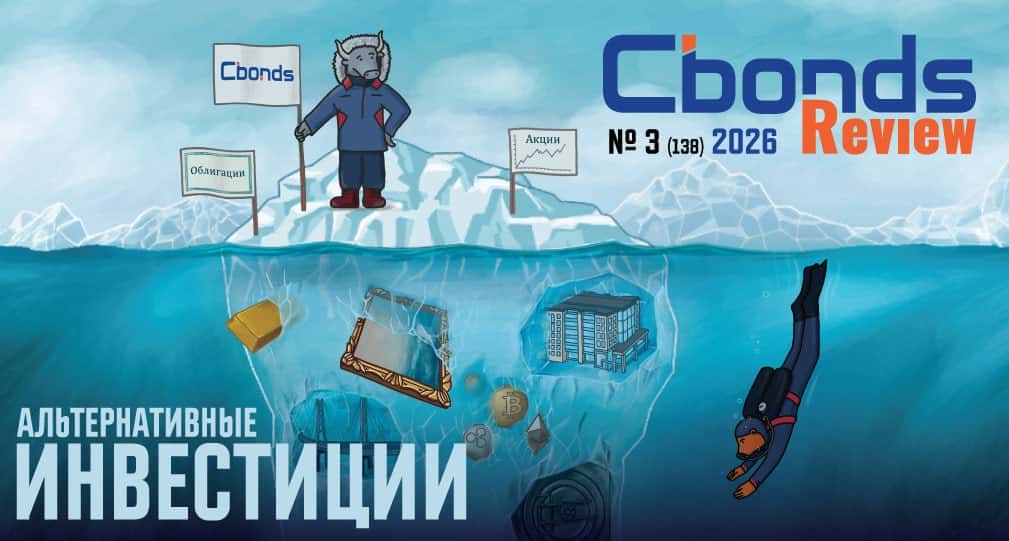
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?
Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.
Первый и самый важный этап — честно ответить себе на несколько вопросов:
• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?
Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.
Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Мой личный выбор: Сбер #SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Стратегия «Дивидендная»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.
Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.
Корпоративные выпуски с наибольшей долей в моем портфеле:
• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-
Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.
Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.
Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией16 сентября