EELT в МАХ
ПАО “Европейская Электротехника” (группа ОМЗ Перспективные технологии) завела официальный канал в мессенджере МАХ, в котором будет рассказывать о работе Компании, публиковать релизы и делиться своими планами на будущее. Для вашего удобства читать и смотреть нас можно на других платформах. Весь перечень представлен ниже.
Мы в социальных сетях:
Profit
bcs-express.ru/profit/profile/fefe5295-1aa2-48c8-aa5e-12322d3a0800
Smart-lab
smart-lab.ru/my/ElectroTech_InvestorRelations/
Youtube
www.youtube.com/@EELT_euroet
Marketpower
marketpower.pro/users/eelt-official
Mfd
mfd.ru/forum/poster/?id=115224
Rutube
rutube.ru/channel/57455479/
МАХ
max.ru/id7716814300_biz
VK
vk.com/officialeuroetpao
Telegram
t.me/officialeuroetpao
Посты по ключевым словам
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме и IV Международном форуме ОЭЗ
22 октября 2026 года специалисты ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняли активное участие в деловой программе сразу двух масштабных отраслевых событий, проходящих на площадке ОЭЗ «Технополис Москва»: Московском инвестиционно-промышленном форуме (МИПФ) и IV Международном форуме особых экономических зон.
С 2020 года компания «Европейская Электротехника» является резидентом ОЭЗ «Технополис Москва». На собственной площадке в «Технополисе» инженеры компании производят низковольтные комплектные устройства для обеспечения эффективной и безопасной работы объектов стратегической и критически важной инфраструктуры.
Ключевые тренды, озвученные на форумах:
— цифровизация производства: цифровые двойники и ИИ для предиктивного обслуживания электрооборудования;
— новая логистика: локализация компонентной базы и транспортные коридоры с дружественными странами;
— обновлённые меры поддержки: льготное кредитование и субсидирование НИОКР для производителей высокотехнологичного оборудования.
На сессии «Долгосрочная модель развития ОЭЗ» особый интерес вызвали кейсы создания совместных сервисных центров для резидентов и механизмы промышленной кооперации в рамках БРИКС.
Центральным событием дня стало выступление Анатолия Гарбузова, Министра Правительства Москвы, руководителя Департамента инвестиционной и промышленной политики: «4,7 тысячи высокотехнологичных предприятий работают сегодня в столице. Одна из задач форума — создать условия для их развития, в том числе эффективного поиска партнёров, выхода на новые рынки, освоения передовых технологий и привлечения в отрасль молодых специалистов».
По итогам участия представители ПАО «Европейская Электротехника» отметили, что тезисы Министра Правительства Москвы соответствуют стратегии компании. Полученные на форумах контакты с управляющими компаниями ОЭЗ и представителями профильных департаментов лягут в основу дорожной карты по расширению присутствия предприятия на столичном рынке и выходу на экспортные направления, обозначенные в повестке МИПФ-2026.23 октябряЭнергия для воздушных гаваней
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.
📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.
📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.9 октября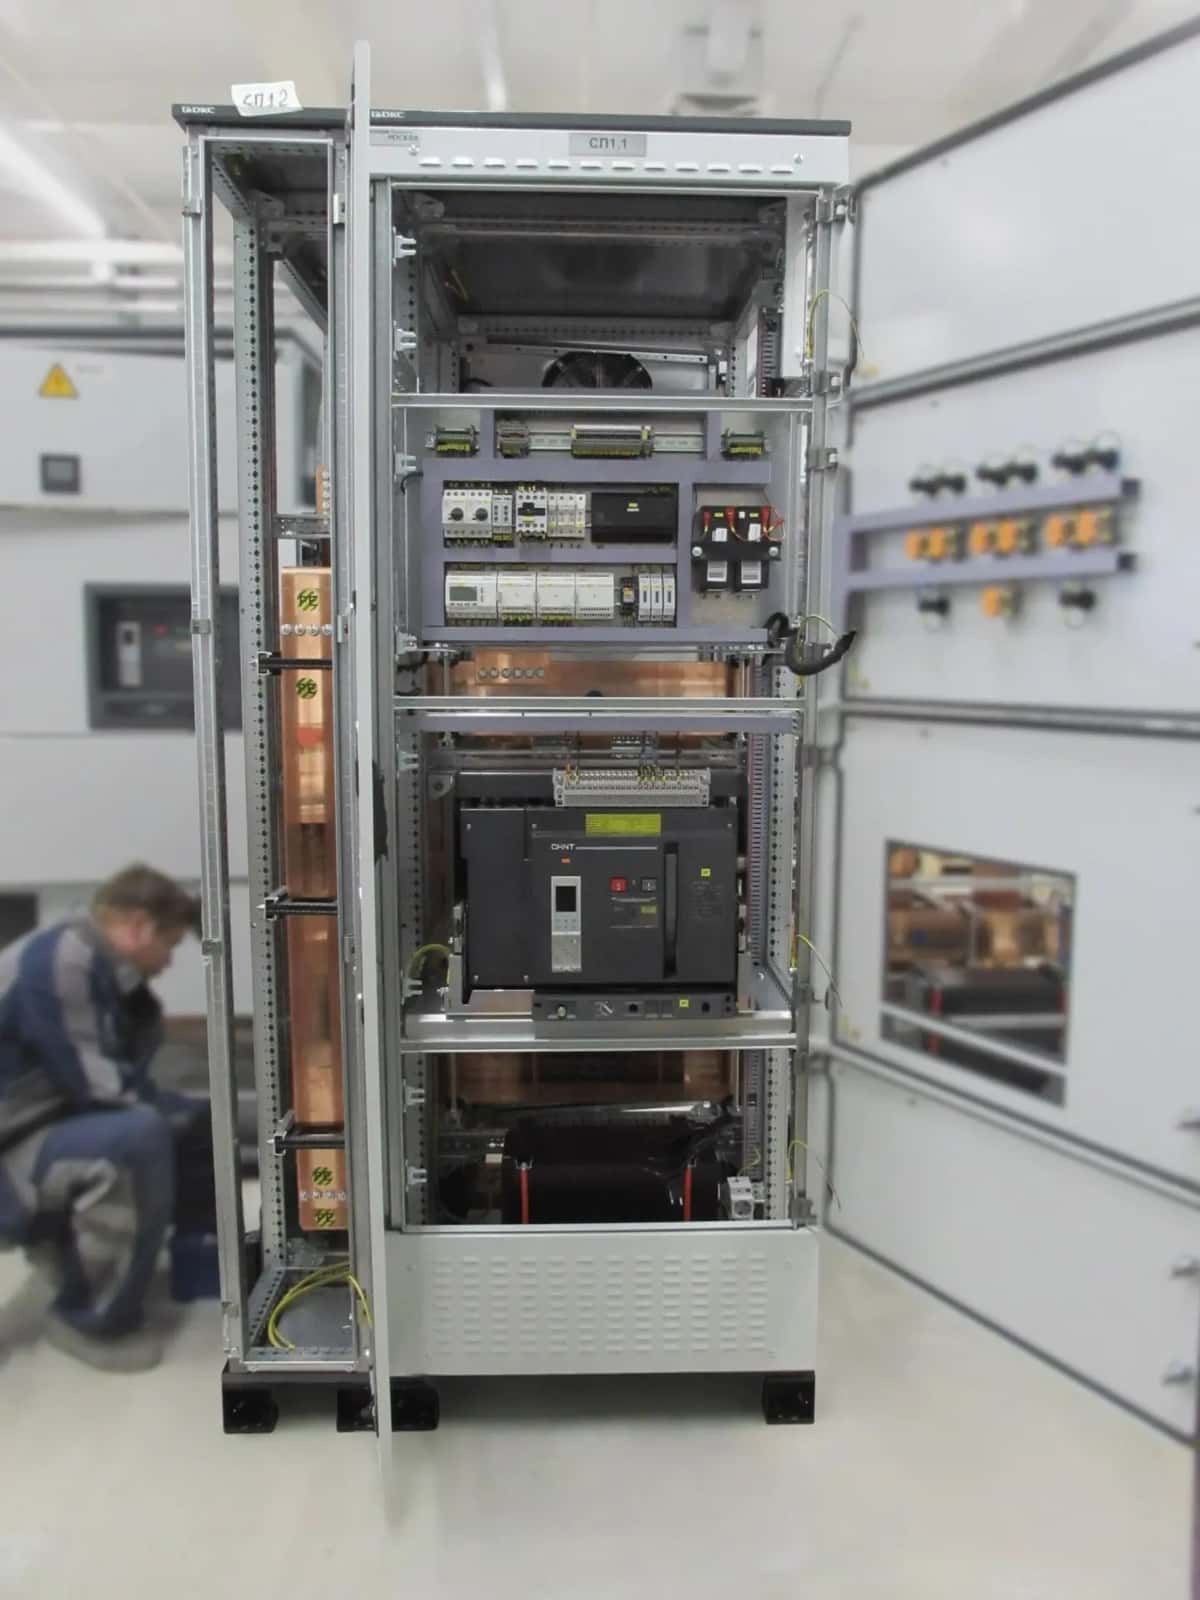
⚡️ «Европейская Электротехника» оснастила гидроузел в Ростовской области
ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняла участие в строительстве гидроузла в Ростовской области.
В сжатые сроки компания спроектировала, произвела и поставила 65 распределительных щитов на 400 А. Оборудование обеспечивает надёжное электроснабжение, распределение электроэнергии и защиту сетей от перегрузок и коротких замыканий.
Гидроузлы - объекты повышенной ответственности. Они требуют бесперебойного энергоснабжения и высокого предела отказоустойчивости в сложных климатических условиях.
Всё оборудование создано на собственной площадке ОЭЗ «Технополис Москва» с учётом самых строгих стандартов безопасности для стратегической инфраструктуры.
«Европейская Электротехника» — поставщик комплексных решений для проектов: от проектирования до поставки низковольтного оборудования.
Оснащение гидротехнических сооружений современной электротехникой — основа стабильной работы инфраструктуры на десятилетия вперёд.
Подробнее6 октября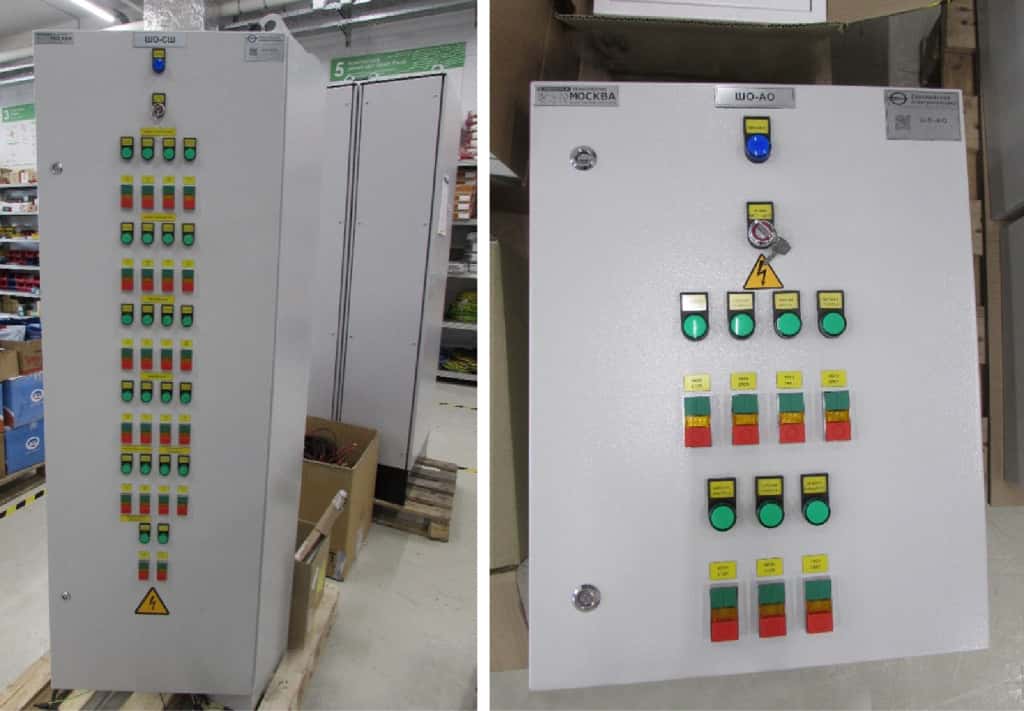
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал
Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал
Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.
На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.28 сентября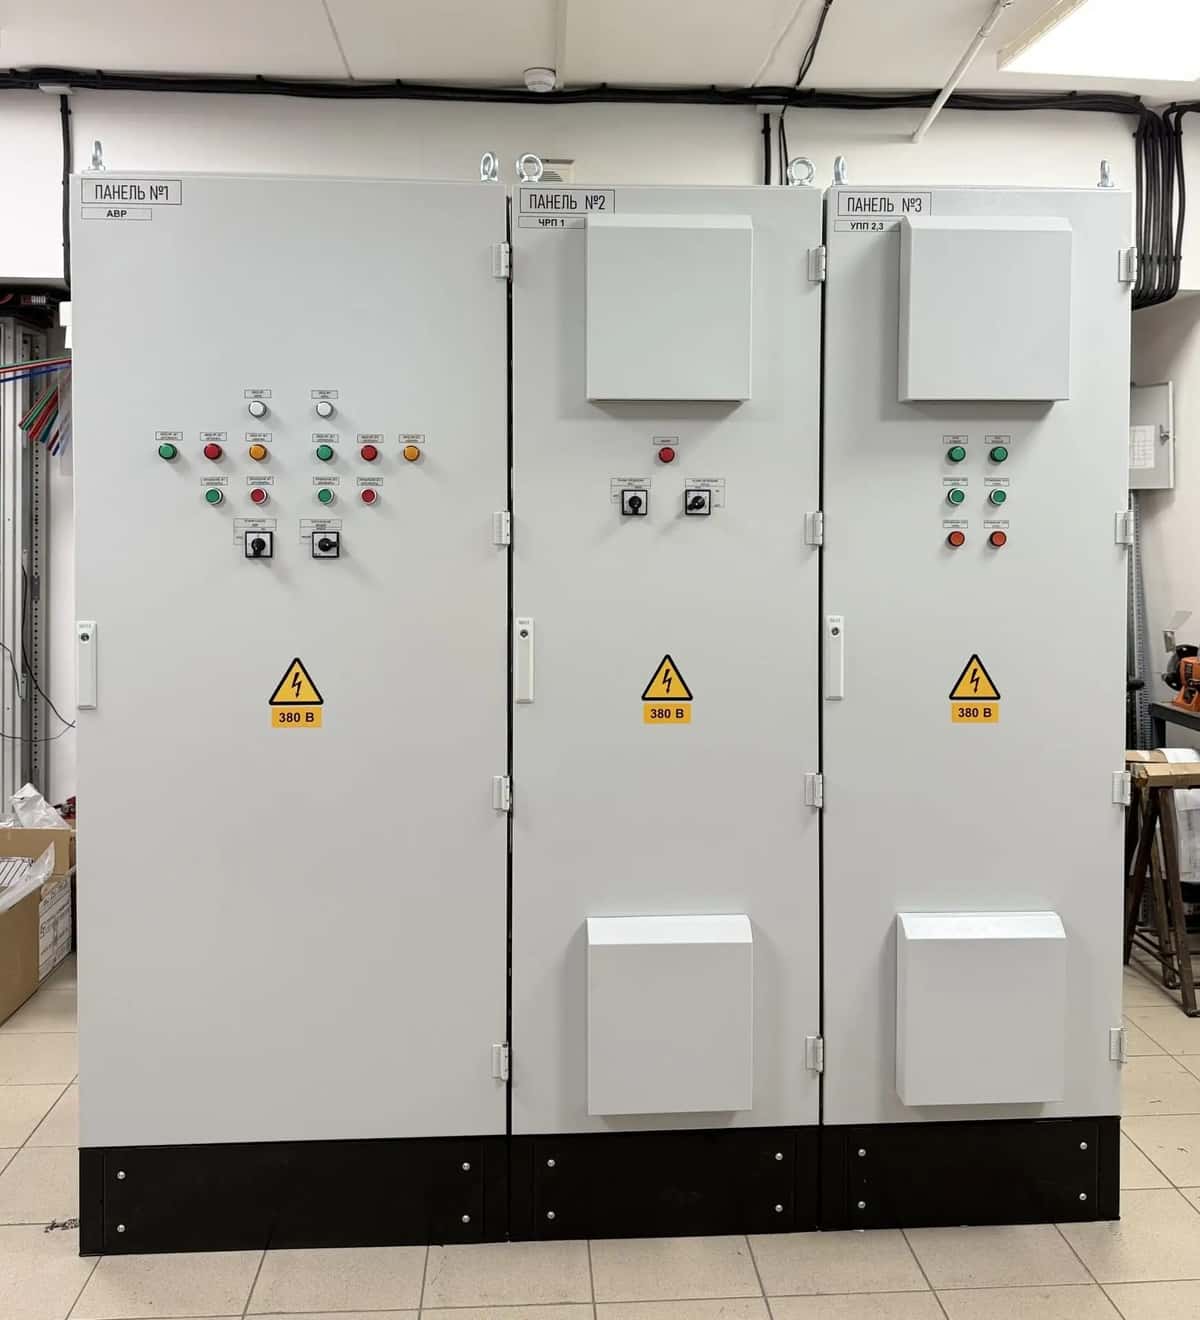
Об итогах участия в XI Международном промышленно-энергетическом форуме TNF 2026
Об итогах участия специалистов ПАО «Европейская Электротехника» в XI Международном промышленно-энергетическом форуме TNF 2026
Завершился XI Международный промышленно-энергетический форум TNF 2026, собравший более 20 000 посетителей . Для специалистов ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) эти четыре дня стали периодом насыщенной деловой работы, переговоров и участия в ключевых отраслевых форматах.
Главное для нас. На технологических днях ПАО «Сургутнефтегаз» и ПАО «НОВАТЭК» начальник отдела информационных технологий РНГ-Инжиниринг представил опыт интеграции локальных LLM в АСУТП нефтегазовых объектов. Двухлетняя эксплуатация подтвердила: ИИ в АСУТП — это экспертная система поддержки оператора, а нативное использование компонентов платформы гарантирует безопасность, резервирование и детерминизм. Архитектура тиражируема и приближает отрасль к безлюдным месторождениям.
Это выступление стало практическим подтверждением тезиса председателя правления «Газпром нефти» Александра Дюкова о роли цифровых технологий: они позволяют принимать оптимальные инженерные решения и управлять сквозной производственной цепочкой в режиме онлайн.28 сентября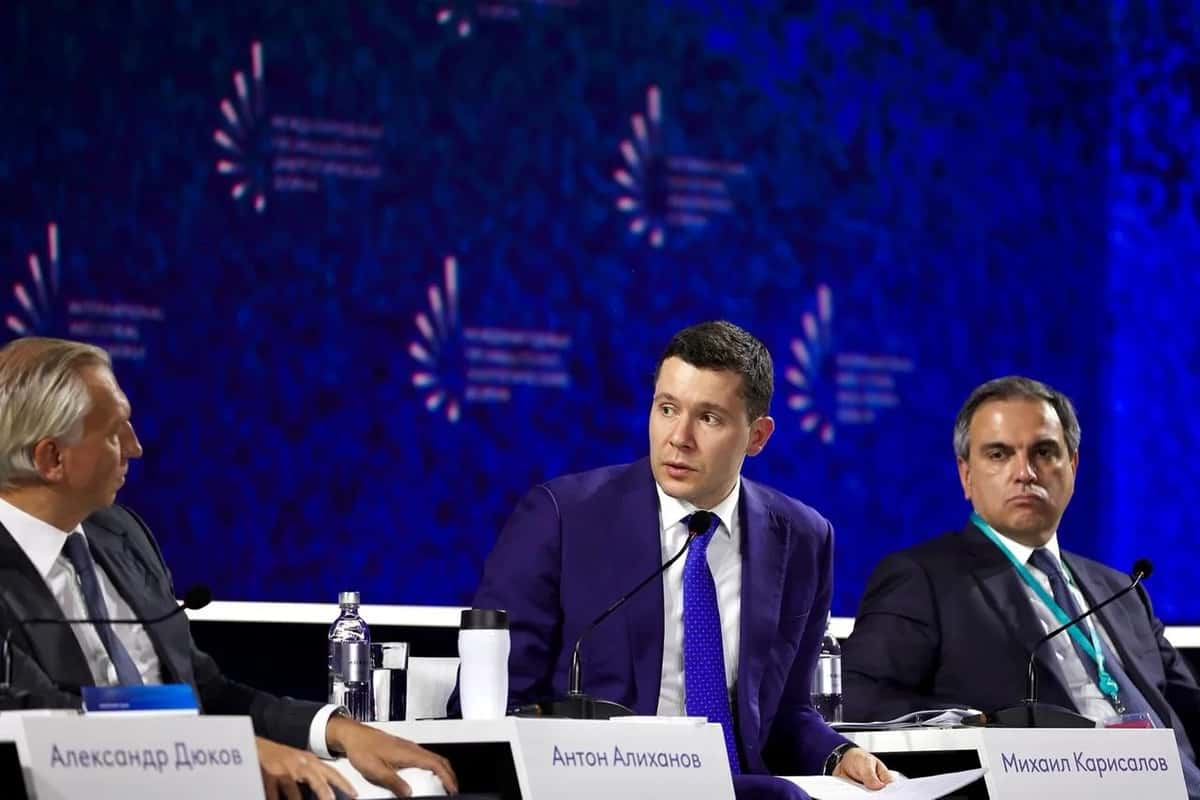
Шесть историй успеха: дети сотрудников «Европейской электротехники» поступили в ведущие вузы страны
Для каждой семьи поступление ребёнка в университет — важное и трогательное событие. За этим результатом стоят годы учёбы, упорства, олимпиад, спортивных достижений и поддержки близких.
Позади - школьные годы, экзамены и вступительная кампания. Впереди - студенческая жизнь, новые знания, знакомства и большие профессиональные возможности.
От всей души поздравляем ребят с поступлением! Желаем уверенности, вдохновения, интересных открытий и успехов на выбранном пути.
А родителям — радости и гордости за своих детей. Спасибо, что поддерживаете их мечты и помогаете им двигаться вперёд!
Мы с гордостью хотим рассказать о детях сотрудников, которые в этом году поступили или продолжили учиться в ведущих высших учебных заведениях России, став студентами бюджетных отделений. Подробнее читайте здесь1 сентября
Компания «РНГ-Инжиниринг» отгрузила факельное оборудование
Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.
В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).
Технический вызов
Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.
Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.
Решения РНГ-Инжиниринг
Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.21 августа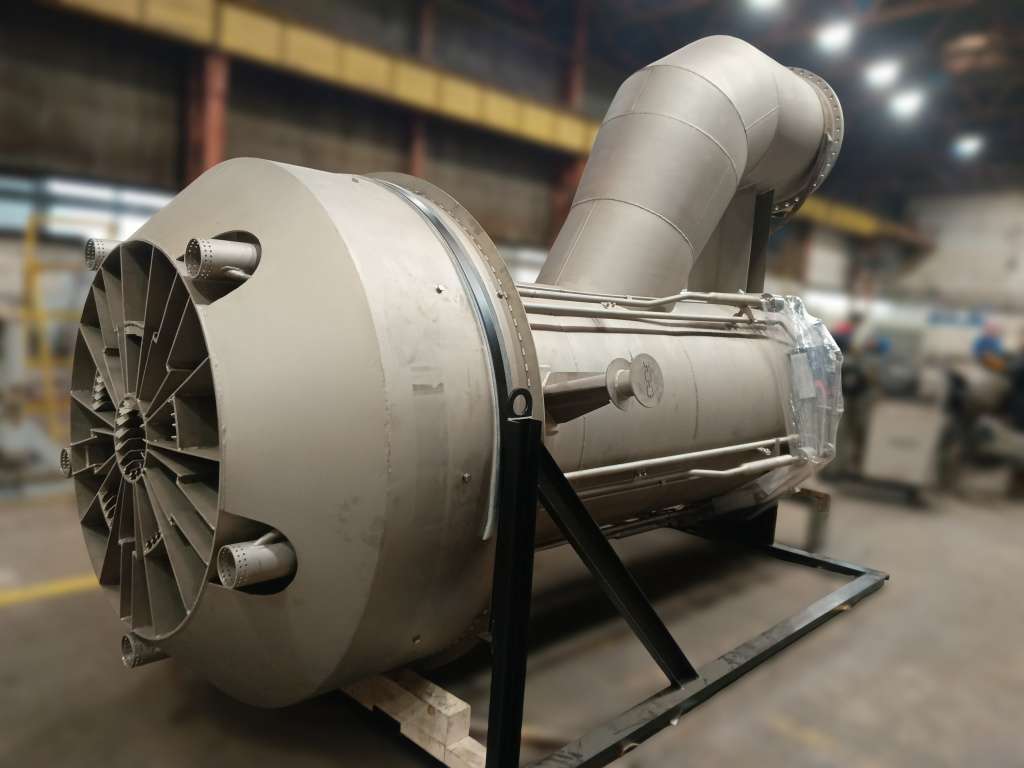
«Европейская Электротехника» приступила к установке эскалаторов в ключевом авиаузле Кубани
Бригады ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») выполнили монтаж восьми эскалаторных секций в соответствии с проектными отметками и приступили к облицовке конструкций, а также установке балюстрад. Данный комплекс работ формирует техническую готовность объекта к проведению пусконаладочных мероприятий, которые будут инициированы незамедлительно по завершении всех отделочных операций.
Для компании и её регионального инженерного подразделения подобная работа уже носит системный характер. В портфеле реализованных проектов — оснащение авиационных узлов Магадана, Тюмени, Воронежа, Благовещенска, Мурманска, Хабаровска и ряда других городов. Однако в Краснодаре «Европейская Электротехника» делает ставку не на разовый контракт, а на многолетнее партнёрство. Накопленный опыт эксплуатации оборудования в различных климатических зонах и сложных логистических условиях позволяет команде гарантировать надёжность каждого узла и неукоснительное соблюдение жёстких графиков строительства.17 августа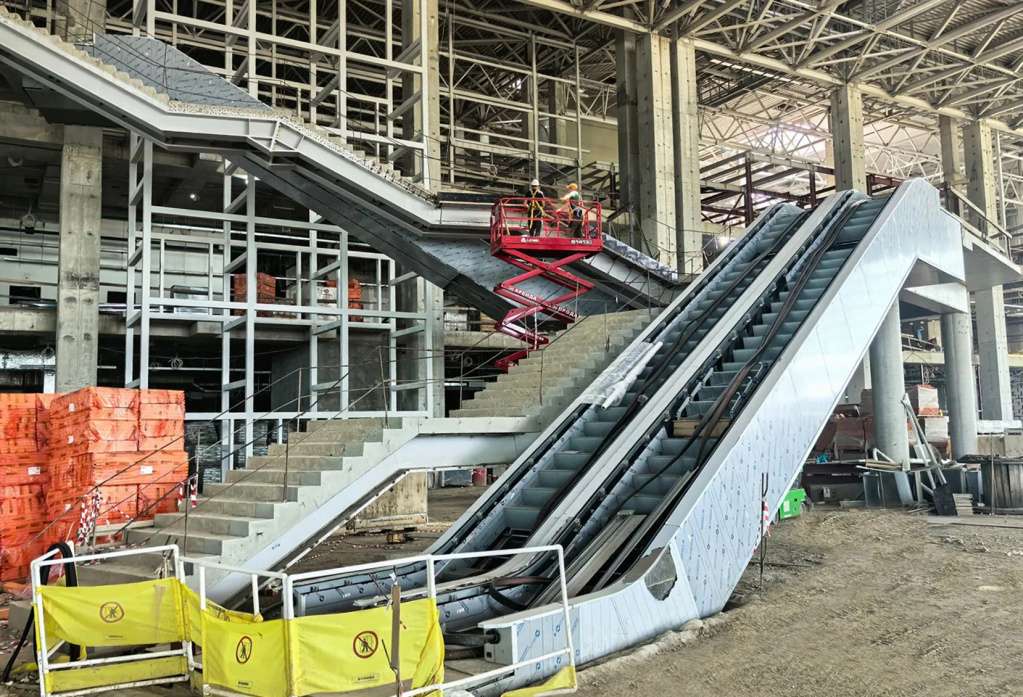
Специальный репортаж телеканала Россия 24 – Полный цикл инженерных решений для нефтегазовой отрасли
13 лет роста и надежности: путь от первых международных контрактов до комплексной автоматизации месторождений
13 августа 2026 года компания РНГ-Инжиниринг отмечает 13-летие. За этим совпадением цифр стоит закономерный итог последовательного развития. Компания является частью группы ПАО «Европейская Электротехника», которая входит в инвестиционно-технологическую группу ОМЗ «Перспективные технологии» и объединяет команду из 310 высококвалифицированных специалистов, а география проектов охватывает ключевые месторождения и объекты крупнейших вертикально-интегрированных нефтяных компаний России и стран СНГ.
Специальный репортаж телеканала Россия 24
https://rutube.ru/video/b36bb14598458d3ed403e5670ec79f2c/
Опыт, с которого все началось
Фундамент профессиональной экспертизы закладывался на сложных, высококонкурентных рынках. Одним из первых серьезных вызовов стали проекты по инжинирингу и поставке оборудования на Ближний Восток. Этот опыт сформировал культуру ответственности за результат, которая сегодня транслируется на все направления деятельности.
Полный цикл и импортозамещение: ответ на вызовы отрасли
За годы работы компания прошла путь от узкоспециализированного поставщика до многопрофильной структуры, способной реализовывать проекты в формате полного цикла: от обследования и аудита действующих объектов, проектирования и изготовления до финальной поставки нефтегазового оборудования, шефмонтажа и пусконаладочных работ.
РНГ-Инжиниринг уверенно заняла нишу импортозамещения факельных систем, предложив рынку отечественные решения там, где раньше доминировали зарубежные установки. Сегодня это не просто замещение ушедших технологий, а их переосмысление и модернизация — компания активно развивает направление реконструкции и переоборудования существующих производственных объектов, продлевая их жизненный цикл и повышая эффективность.
Курс на цифровизацию: тысячи точек контроля и минимизация человеческого участия
Одним из ключевых векторов развития в последние годы стала комплексная автоматизация масштабных нефтегазовых установок. РНГ-Инжиниринг реализует проекты по созданию сложных технологических комплексов, включающих тысячи точек контроля и управления.
Подобные системы не просто собирают данные — они формируют единую цифровую среду, позволяющую оперативно принимать решения, минимизировать риски и существенно сокращать необходимость постоянного присутствия человека непосредственно на месторождении. Это пример того, как цифровизация становится не абстрактным трендом, а реальным инструментом повышения безопасности и экономической эффективности.
Интеллектуальный капитал и признание
Устойчивость позиций на рынке подтверждается не только портфелем контрактов, но и интеллектуальными активами. Компания постоянно расширяет линейку производимого оборудования, осваивает новые технологические направления и развивает собственную конструкторскую базу. Итогом этой работы стали несколько полученных патентов. Международное признание также подкреплено сертификацией по стандартам, подтверждающей соответствие продукции и процессов самым строгим требованиям.
Взгляд в будущее
Сегодня РНГ-Инжиниринг продолжает расти, последовательно укрепляя позиции надежного и технологичного партнера для нефтегазовой отрасли. Сочетание накопленного опыта, компетенций полного цикла и курса на цифровую трансформацию позволяет уверенно смотреть в будущее и браться за задачи любой сложности.13 августа
Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»
Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.
Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.
Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:
· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.
· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.5 августа