Анализ компании Microsoft (MSFT)
Microsoft Corporation (MSFT) продолжает оставаться одним из ведущих технологических гигантов, специализируясь на облачных вычислениях, искусственном интеллекте (AI), программном обеспечении и игровых платформах. В январе 2026 года компания столкнулась с рядом вызовов, связанных с обновлением операционной системы Windows, однако продолжает активно инвестировать в инновации, включая AI-модели для робототехники и программы в области здравоохранения. Рыночная капитализация компании превышает 3,3 трлн долларов, что делает её ключевым компонентом индексов S&P 500 и Nasdaq. Microsoft генерирует значительный cash flow в размере 147 млрд долларов за отчетный период, что позволяет ей выплачивать дивиденды и продолжать инвестиции в исследования и разработки.
Последние события
Microsoft регулярно публикует обновления на своем сайте Investor Relations и в социальных сетях. В январе 2026 года произошли следующие значимые события:
Обновления Windows: 13 января было выпущено обновление KB5074109 для Windows 11 (версий 24H2 и 25H2), которое устранило 114 уязвимостей. Однако это обновление вызвало проблемы с аутентификацией в Azure Virtual Desktop и Windows 365. 17 января последовала экстренная поправка KB5077744, направленная на устранение ошибок, включая сбои в работе Remote Desktop и зависания в Outlook. Пользователи выразили недовольство, описывая проблемы как "катастрофические", включая случаи, когда компьютеры не выключались. Microsoft рекомендовала удалить обновление в случае возникновения проблем.
AI и инновации: Компания анонсировала модель rho-alpha, первую физическую AI-модель для бимануальной робототехники, основанную на технологии Phi-series VLM. Эта модель включает тактильную обратную связь и возможность обучения на основе человеческого взаимодействия. Microsoft приглашает партнеров присоединиться к программе Early Access. Кроме того, был опубликован отчет UN80, в котором отражены инвестиции в инновационный фонд ООН.
Финансовые новости: 2 декабря 2025 года был объявлен квартальный дивиденд. Ожидается, что отчет за второй квартал финансового года 2026 выйдет 28 января 2026 года. Аналитики прогнозируют, что прибыль на акцию (EPS) составит 4,13 доллара, а выручка достигнет 77,67 млрд долларов, что на 18,4% больше по сравнению с предыдущим годом. Среди положительных новостей — партнерства с Bristol Myers Squibb для разработки AI-систем для диагностики рака легких и с Userful для повышения безопасности.
Другие релизы: В январе 2026 года были выпущены обновления для Office, а Power BI получил новые AI-функции, такие как Copilot, который заменит Q&A к декабрю 2026 года. Компания также запустила кампанию против фишинга через SharePoint. В рамках социальных инициатив Microsoft поддержала фермы в Чили, что позволило сэкономить 74 млн кубических футов воды, и запустила проект GigaTIME для исследований рака с использованием AI.
Из X (Twitter): В январе компания опубликовала посты о rho-alpha (21 января), Zendawa для аптек в Кении (15 января), AI-трендах (8 декабря 2025 года) и научных прорывах (5 декабря 2025 года). Microsoft подчеркивает свою устойчивость и вклад в развитие AI.
Финансовый обзор
Microsoft демонстрирует сильные финансовые результаты, с особым акцентом на рост доходов от Azure и AI. Основные показатели на 22 января 2026 года (по данным Yahoo Finance и Investor Relations) включают:
Выручка: 293,81 млрд долларов, рост на 15,59% по сравнению с предыдущим годом.
Чистая прибыль: 104,91 млрд долларов, рост на 16,10%.
EPS: 14,08 долларов, рост на 12,50%.
Маржа прибыли: 35,71%.
Операционная маржа: 48,87%.
Денежные средства: 102,01 млрд долларов.
Долг: 120,38 млрд долларов.
Коэффициент долг/капитал: 33,15%.
Операционный cash flow: 147,04 млрд долларов.
Дивидендная доходность: 0,82%.
P/E (TTM): 31,54.
P/S: 11,28.
P/B: 9,09.
ROE: 32,24%.
ROA: 14,66%.
Финансовый баланс компании остается стабильным: текущий коэффициент составляет 1,40. Выручка на акцию составляет 39,53 доллара. За последние пять лет акции компании выросли на 105,73%, однако за год прирост составил всего 4,41% из-за волатильности. С начала года рост составил 8,17%. Ожидается, что предстоящий отчет 28 января 2026 года может повысить цену акций, если подтвердится рост в сегменте AI.
Аналитическая оценка
Microsoft оценивается как лидер в области AI и облачных технологий, однако существуют риски, связанные с затратами на инфраструктуру и регулятивными изменениями. Аналитики (Barclays, Wells Fargo, Bernstein) предсказывают стабилизацию IT-расходов в 2026 году, при этом основной акцент будет сделан на Azure, рост которой прогнозируется на уровне 37% в постоянной валюте. Консенсус аналитиков предполагает рост выручки на 16% в 2026 финансовом году (до 327 млрд долларов), однако ограничения производственных мощностей могут замедлить этот процесс. Валюация компании высока: EV/EBITDA составляет 19,17. Внутренняя стоимость, рассчитанная по методу дисконтированных денежных потоков (DCF), составляет около 229 долларов, что на 49,5% превышает текущую рыночную цену.
Сравнение с другими компаниями сектора:
P/E: 31,52 для Microsoft против 5–30 для среднего значения по технологическому сектору.
Рост выручки: 15,6% для Microsoft против 10–15% для среднего значения.
Маржа: 35,7% для Microsoft против 20–25% для среднего значения.
Консенсус аналитиков: "Покупать" (41 аналитик). Целевая цена варьируется от 450 до 730 долларов, в среднем 624 доллара. Bernstein выделяет Microsoft как лучший выбор в секторе программного обеспечения на 2026 год благодаря развитию AI.
Анализ по методу Грэма
Метод Бенджамина Грэма (value investing) предполагает покупку акций ниже их внутренней стоимости. Основные критерии включают: низкий P/E (<15), P/B (<1,5), долг менее 110% капитала, стабильный рост EPS (>33% за 10 лет) и дивиденды более 20 лет.
Для Microsoft (данные 2026 года):
P/E: 31,54 (не соответствует критерию, fail).
P/B: 9,09 (не соответствует критерию, fail).
Долг/капитал: 33,15% (соответствует критерию, pass).
Рост EPS (5 лет): около 16% (соответствует критерию, но не идеально).
Дивиденды: Стабильные, но доходность 0,82% (не соответствует критерию, marginal).
Формула Грэма для внутренней стоимости:
Внутренняя стоимость = EPS × (8,5 + 2g) × 4,4 / Y
где g — рост, Y — доходность облигаций.
Для MSFT: ~110–113 долларов
Текущая цена акций составляет 444 доллара, что в 4 раза превышает внутреннюю стоимость.
NCAV (Net Current Asset Value): 0 долларов (не соответствует критерию, fail, нет "маржи").
Вывод: Microsoft не соответствует критериям "defensive" инвестиции по методу Грэма. Это спекулятивный актив, подходящий для growth-инвесторов, но не для value-инвесторов. Грэм рекомендовал бы избегать таких инвестиций из-за отсутствия "маржи безопасности".
Рекомендации аналитиков
Консенсус: "Strong Buy" (31–41 аналитик). Из них 42% рекомендуют "Strong Buy", 55% — "Buy", 3% — "Hold".
Ключевые рекомендации:
Barclays: Overweight, целевая цена 610 долларов, 12 января.
Wells Fargo: Outperform, целевая цена 665 долларов, 8 января.
Bernstein: Outperform, топ-выбор в секторе программного обеспечения.
Derrick Wood: Buy, целевая цена 625 долларов, 20 января, с акцентом на Azure.
Прогноз: Ожидается рост на 30–40% к концу 2026 года, до 624 долларов. Основные риски: высокие затраты на AI и конкуренция со стороны AWS и Google. Положительные факторы: развитие AI-агентов и облачных технологий.
Технический анализ
Акции Microsoft находятся в нисходящем тренде с начала 2026 года: с 555 до 444 долларов. 50-дневная скользящая средняя составляет 482,72, а 200-дневная — 482,98. Бета-коэффициент равен 1,07, что указывает на среднюю волатильность.
Японские свечи (последний месяц, данные Polygon):
Последние 10 дней: Медвежьи паттерны.
День 251: Doji на уровне поддержки (неопределенность).
День 250: Bearish engulfing (закрытие ниже открытия, поглощение предыдущей свечи) — сигнал разворота вниз.
День 249: Falling star (малое тело, длинная верхняя тень) — медвежий сигнал.
Дни 246–248: Серия красных свечей с увеличением объема — усиление продаж.
Ранее: Hammer на уровне low 457 (потенциальный разворот вверх, но не подтвердился).
Общий вывод: Текущий тренд медвежий, с подтверждением через engulfing и shooting stars. Поддержка находится на уровне 440 долларов, сопротивление — на уровне 460 долларов.
Индикаторы и осцилляторы:
RSI (14): 29,8 (перепроданность, возможен отскок).
MACD: -9,46 (медвежий); Signal -6,53; Hist -2,93 (расхождение, но негативное).
Осцилляторы: Stochastic oversold; Momentum отрицательный.
Вывод: Краткосрочный медвежий тренд, но перепроданность может способствовать отскоку. На месячном горизонте возможен бычий тренд при сильном отчете.
Посты по ключевым словам
🍂 Выплата купона в октябре
19 октября 2026 года Группа компаний «А101» исполнила обязательства по выплате 29-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 17 ноября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А101Сегодня в 9:19
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?
ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.
В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.
В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.
Параметры выпуска Легенда 002Р-08:
• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026
Рейтинг надежности:
• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.
• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».
• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.
• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%
• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).
Один и тот же долг — а цифры разные.
• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.
И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х
В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:
• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев
• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год
По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.
Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.
В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.
А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:35
Fix Price. Отчет за 2 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.4108
Капитализация: 41.1 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 4.11
▫️ P/BV - 0.78
▫️ P/S - 0.13
▫️ ROE - 19%
▫️ ND/EBITDA - 0.8
▫️ EV/EBITDA - 1.76
Что нравится:
▫️ рост выручки на 6.9% г/г (76.9 → 82.2 млрд);
▫️ FCF увеличился в 2.2 раза г/г (5.8 → 12.5 млрд);
▫️ чистая прибыль выросла на 15.7% г/г (2.2 → 2.6 млрд);
Что не нравится:
▫️ чистый долг увеличился на 14.7% к/к (29.6 → 34 млрд). ND/EBITDA (по МСФО 16 с учетом аренды) ухудшился с 0.71 до 0.8;
▫️ нетто фин расход вырос на 5.7% г/г (1.2 → 1.3 млрд).
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0638 руб (ДД 15.53% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал (г/г):
▫️ LFL продажи +3.7%;
▫️ LFL средний чек +6%;
▫️ LFL траффик -2.2%;
▫️ новые магазины 202 шт;
▫️ общее количество магазинов +2.1% (7912 → 8077 шт);
▫️ общая торговая площадь +2.2% (1713 → 1750 тыс кв м);
▫️ количество участников программы лояльности +2.4% (33.8 → 34.6 млн чел)
Пока рано говорить о развороте, но в отчетном квартале заметно лучше прошлых. LFL-продажи выросли, динамика LFL-среднего чека на уровне прошлого квартала, а LFL-траффик хоть и снизился, но падение замедлилось (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2%).
Выручка выросла немного лучше LFL-чека. За полгода выручка увеличилась на 4.8% г/г (148.2 → 155.3 млрд).
Чистая прибыль выросла сильнее выручки. Причины - снижение нетто фин расхода (2.7 → 1.3 млрд) и уменьшение эф. ставки налога на прибыль (26.2% vs 27.6% во 2 кв 2025). Операционная рентабельность ухудшилась с 5.9 до 5.6%. За полгода прибыль снизилась на 30% г/г (3.9 → 2.7 млрд).
FCF кратно вырос на фоне лучшей динамики OCF (+90% г/г, 8.1 → 15.4 млрд) в сравнении с кап. затратами (+24.5% г/г, 2.3 → 2.9 млрд).
Чистый долг увеличился, и вместе с ним увеличилась долговая нагрузка, но, в целом, она остается комфортной.
Второй квартал получился куда лучшего первого и по этой причине требуется внести правки в расчеты. По примерным прикидкам по итогам года компания сможет заработать прибыль в районе 9 млрд (P/E 2026 = 4.58). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 10.92% от текущей цены).
В августе Fix Price вышел на рынок Сербии (открыты 10 точек в 3 городах, включая столицу Белград). Также товары сети стали доступны в сербской онлайн платформе Glovo.
Из небольшого позитива можно отметить решение компании о запуске с июня второго этапа программы выкупа акций на Мосбирже в общем объеме не более 1 млрд акций. Это может поддержать котировки, но негативным моментом в этой истории является заявление компании, что выкупленные акции могут быть использованы для различных программ мотивации. О гашении ничего не сказано.
Сейчас Fix Price оценивается недорого и будет очень интересно посмотреть на отчетность за 3 квартал. Если динамика продолжит улучшаться, а прикидки по выручке и прибыли будут соответствовать субъективным ожиданиям, то к компании можно будет присмотреться повнимательнее.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 0.74 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в TelegramСегодня в 5:44
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ЦИАН $CNRU рекомендовал выплатить 33 ₽ на акцию по итогам 9 месяцев 2026 года.
Акционеры рассмотрят выплату 19 ноября.
Компания стремится направлять на дивиденды 60–100% скорректированной чистой прибыли по МСФО.
Размер выплаты пока остается рекомендацией и зависит от решения акционеров.16 октября
💸 Займер выдал 10 млрд рублей за III квартал
Объявляем операционные результаты III квартала 2026 года.
🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.
🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.
🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.
«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.
🔗 Подробнее – в релизе по операционным результатам III квартала.
$ZAYM16 октября
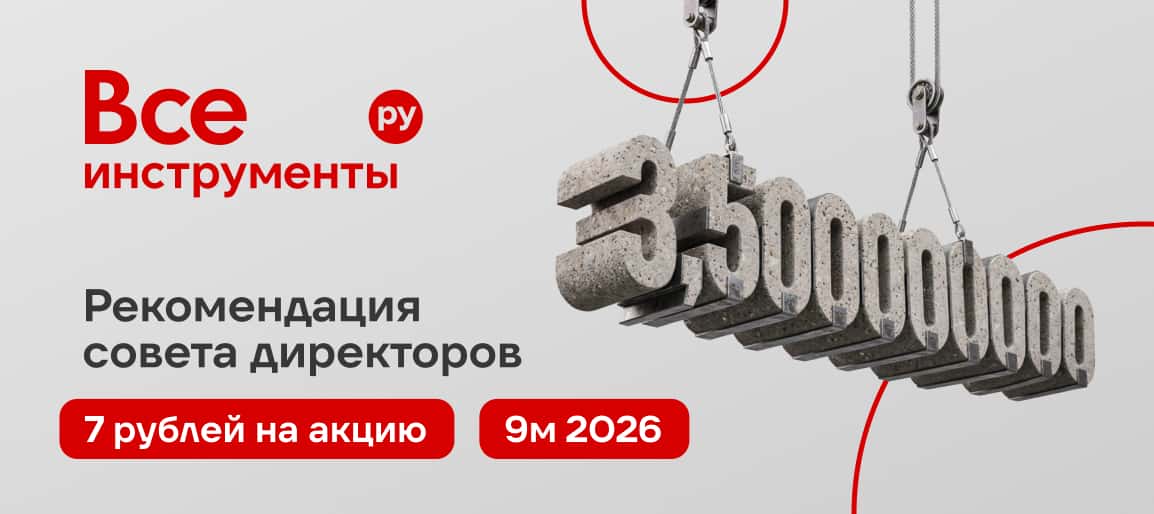
Совет директоров ВИ.ру рекомендовал выплатить дивиденды за девять месяцев 2026 года. Это часть годовой выплаты, которую СД предлагает перенести на более ранний срок — с 2027 года на декабрь 2026-го.
▫️ 3,5 млрд рублей — рекомендованная сумма дивидендов
▫️ 7 рублей на акцию — дополнительно к уже выплаченным в этом году 6 рублям
▫️ 24 ноября — общее собрание акционеров рассмотрит вопрос о выплате
▫️ 7 декабря — предложенная дата фиксации реестра
▫️ До 21 декабря — предложенный срок выплаты номинальным держателям и доверительным управляющим
Если акционеры поддержат рекомендацию, совокупные выплаты в 2026 году составят 6,5 млрд рублей, или 13 рублей на акцию.
Как вам такие новости? Ждем ваших реакций и комментариев!
#VSEH #дивиденды #новостикомпании #быстреерынка $VSEH16 октября