Амбарный замок на выезде
Начинается пора отпусков, в этой связи становится актуальной очень неприятная тема. К концу 2026 года число запретов россиянам на выезд за рубеж может вырасти до 9,8–10,5 млн, а в плохом сценарии — до 11–12 млн. Сейчас их уже 8,9 млн. Цифра огромная и “тяжелая”. Эти ограничения копятся, как снег в узком проходе. Один долг – один удар. Несколько долгов – и вы в нокауте на полу ринга.
Самое ужасное, что запрет бьет не только по тем, кто действительно упал в финансовую яму. Он цепляет и тех, кто просто недосмотрел, пропустил письмо, забыл о просрочке. Люди удивительно легкомысленно относятся к долгам и кредитам. Платежная дисциплина слабеет, долги растут. А система-то, она не живая, она отвечает без сантиментов. Дверь за рубеж закрывается, до полного расчета.
На практике, если у человека есть долги, выезд может быть сорван в самый последний момент, в аэропорту, перед посадкой, у трапа. Это не кино, это холодная бытовая реальность. Проверка занимает секунды, а последствия могут испортить и отпуск, и командировку.
Запреты опасны еще и тем, что на одного человека может приходиться сразу несколько ограничений. Даже если один долг уже закрыт, другой может “работать”. Поэтому убиваем надежду на “авось”. Нам не нужен сломанный компас в тумане.
Как не попасть в ловушку? Главное – не накапливать. (Противоположность инвестициям, в этом случае). Проверять долги заранее, а не накануне рейса. Особенно это касается кредитов, налогов, штрафов, алиментов и судебных взысканий. Если есть спорные суммы, лучше разбираться сразу, пока они не превратились в запрет на выезд.
Тактика “страуса” не поможет. Не получится убедить самого себя, что долга нет. Не получится забыть о долге. Нужно разобраться, кто взыскатель, на какой стадии дело и что именно стало основанием для ограничения. Иногда достаточно погасить задолженность, договориться о рассрочке, или оспорить ошибку. Но действовать нужно сразу! Долг любит скорость, а запрет — промедление.
Что конкретно делать? Сначала собрать картину целиком. Не “примерно знаю”, а точно: сколько должен, кому должен, есть ли исполнительные производства, есть ли уже ограничение на выезд. Потом закрывать самое “опасное”. То, что уже ушло в принудительное взыскание, обычно бьет сильнее всего. Затем – платить не хаотично, а по приоритету. Сначала то, что грозит ограничением. Потом остальное. Если денег не хватает, лучше идти на контакт с кредитором или приставами, чем ждать, пока проблема сама растворится. Она не растворится, она закалится.
И еще одно. Не стоит рассчитывать, что “крупный долг” заметен, а маленький нет. Именно мелкие просрочки часто строят большую ловушку. Из них и складывается тот самый “замок” на выезде.
Вот мы и возвращаемся к финансовой дисциплине, только с “обратной стороны”. Вам же нужна свобода передвижения?
Оплачивайте долги, долг без контроля быстро превращается в поводок. Вы же не собака! Поэтому правило одно: держать долги на свету, а не в тени. Проверять, платить, закрывать, спорить, если ошибка. И не ждать, что система забудет. Она не забывает, она считает.
@ifitpro
#запретНаВыезд

Посты по ключевым словам
Самые ответственные заемщики: кто лучше всех возвращает займы?
Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀
🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).
🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.
🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).
🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.
Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.
☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.
$ZAYM2 сентября
🏦 Число МФО в России может сократиться вдвое к 2028 году
Интересный прогноз представил «Эксперт РА»: по данным рейтингового агентства, в 2026-2028 годах количество работающих в России МФО может сократиться в два раза по сравнению с текущим уровнем. На данный момент реестр ЦБ РФ насчитывает 833 организации.
☝️ Среди основных причин заметного сокращения числа компаний на рынке – последовательное ужесточение регулирования отрасли, в частности, введение биометрии для всего сегмента онлайн-займов, на который сегодня приходится львиная доля выдач – около 85%.
💬 Вот что на этот счет отмечает генеральный директор Займера Роман Макаров:
«На наш взгляд, основное воздействие регуляторики на рынок проявится в 2027 году: уже в его середине объем реестра МФО может сократиться вдвое из-за неспособности множества небольших игроков адаптироваться к требованиям по проверке биометрических данных клиентов. Для них это слишком дорогое технологическое изменение с учетом прочих ограничений, затрагивающих маржу МФО.
Бенефициарами сокращения числа участников рынка станут крупные кредиторы со значительным запасом финансовой и технологической прочности: они смогут претендовать на наиболее качественных из высвободившихся клиентов благодаря масштабу бизнеса, развитой инфраструктуре и технологическим возможностям. В то же время, ТОП-компании смогут предложить им и прочие продукты, нетрадиционные для МФО: многие из них уже несколько лет диверсифицируют бизнес, осваивая смежные отрасли, как например, Займер – банковскую, коллекторскую и другие».
$ZAYM16 июля
Банк России фиксирует рост числа нелегальных кредиторов 👀
В I квартале 2026 года регулятор выявил 472 «черных» кредитора – это на 36% больше, чем кварталом ранее. Такие конторы составили треть от всех компаний с признаками незаконной финансовой деятельности (псевдоинвестиционные проекты, нелегальные профучастники рынка ценных бумаг и т.д.).
☝️ Обнаруженное число нелегальных кредиторов сопоставимо с половиной рынка легальных МФО: сегодня в реестре Банка России значатся 833 микрофинансовые организации.
По статистике ЦБ, в I квартале заметнее всего выросло число незаконных кредиторов, работающих онлайн – в основном они рекламировали свои услуги в соцсетях. 🚫 Всего регулятор заблокировал более 1300 интернет-ресурсов «нелегалов», в том числе более 800 страниц в соцсетях.
🥷 «Черные» оффлайн-займы чаще всего выдавали псевдоломбарды и сетевые комиссионные магазины, камуфлируя сделки договорами купли-продажи, хранения, комиссии.
Почему эта статистика важна? В условиях дальнейшего ужесточения регулирования в сфере МФО все больше заемщиков в 2026-2027 годах могут остаться без доступа к легальным займам. А значит, часть из них будет искать решение своих проблем у «черных» кредиторов.
Займер со своей стороны способствует развитию финансовой грамотности клиентов. 📝 Мы ведем серию обучающих материалов на наших ресурсах на тему цифровой гигиены и защиты от мошенников. Только за прошлый год они набрали более 30 тысяч просмотров.
А вам, дорогие акционеры, напоминаем: будьте осторожны в инвестициях! Злоумышленники не дремлют и в этом поле. Взвешивайте риски и берегите свои доходы 💰.
$ZAYM6 мая
Как заемщики МФО оценивают свою финансовую грамотность❓
Мы узнали у клиентов, как они характеризуют свой уровень финансовой грамотности, а также каких ее принципов придерживаются. Делимся результатами исследования:
🟢 Общий уровень компетенции. Две трети заемщиков (67,2%) указывают на средний уровень финансовой грамотности, каждый седьмой (14,6%) считает ее высокой, а 12,1% – низкой. 6,1% затруднились оценить уровень развития данного навыка.
🟢 Динамика. За год тех, кто считает свою финансовую грамотность средней, стало больше на 2,4 п.п. При этом снизилась доля тех, кто говорит о ее низком уровне – на 1,1 п.п. Чуть меньше стало и наиболее финансово грамотных – на 0,9 п.п.
🟢 Принципы финансовой грамотности. 6 из 10 клиентов Займера своевременно оплачивают счета и кредиты, а каждый второй (50,3%) ведет личный или семейный бюджет. Почти столько же респондентов (48,4%) взвешенно подходят к решению о займе, каждый третий (32,9%) рационально относится к покупкам и еще четверть (27,4%) строит финансовые планы на будущее. О наличии сбережений заявили 15,1%.
🟢 Подход к оформлению займа. Большинство клиентов проявляет ответственность при оформлении займа или кредита: 63,6% заранее оценивают, из каких средств будут возвращать долг, более половины (54,4%) внимательно изучают условия договора, а свыше трети (35,4%) самостоятельно перепроверяют проценты и сумму к возврату.
Какие выводы следуют из этого? 🤔 Мы видим продолжение тренда прошлого года: все больше заемщиков заявляют о среднем уровне финансовой грамотности, тогда как «полюса» постепенно сокращаются. Это говорит о том, население оценивает свои навыки все более объективно.
🏦 Ранее Банк России заявил о росте интереса россиян и, в особенности, клиентов МФО к своей кредитной истории. Так, число запросов гражданами кредитных отчетов в 2025 году выросло на 4%, при этом количество предоставленных кредитных оценок заемщикам МФО увеличилось в 1,6 раза. По мнению регулятора, это может говорить об общем повышении финансовой грамотности населения.
$ZAYM5 мая
Инвесторы виноваты, конечно. О долге и доверии
Задали мне вопрос, с чего бы я начал работу по привлечению долгосрочного инвестора. Друзья, я не то чтобы “начал”, я уже несколько лет это делаю, вы же знаете про институт, участие в конференциях, лекции, индивидуальную работу, наконец. Но если говорить в целом о том, как нам вообще найти долгосрочного инвестора и приблизиться к цели по капитализации, скажу вот что.
В том, что рынок не работает, инвестор не виноват. Забудьте фразы типа “инвесторы не понимают риски, поддаются ажиотажу”. Выбросите на свалку “красивые обертки” и начните с формирования доверия. Тут у нас главная поломка. Недавние истории с частными инвесторами это показали – людям обещали хорошие доходы, а по факту оставили один на один с убытками. Такой рынок быстро превращается в токсичное место.
Я считаю, что миноритарий должен получать не обещания, а данные. Не лозунги, а доступ к реальной картине. И если уж мы говорим про фондовый рынок всерьез, то у миноритариев должны быть живые механизмы влияния и представительства. Иначе весь разговор про капитализацию повисает в воздухе, как рекламный баннер над пустой улицей. А что он имеет сейчас? “Декоративные” права.
У нас уже есть нормальные шаги в сторону долгосрочных сбережений и связки со страховым рынком. Это грамотное движение, но его мало. Нужны и стимулы для госкомпаний выходить на биржу. Не просьбы. Не намеки. А прямое давление сверху и экономическая мотивация для менеджмента. Потому что многие из них сидят слишком удобно и на рынок идти не спешат. А рынок, как известно, любит тех, кто приходит не по принуждению, а по расчету.
Соглашусь с тем, что люди, действительно, часто ведут себя иррационально. Но если система сложная, непрозрачная и постоянно меняется – это не инвестор “неосознанный”, это рынок такой. И в такой системе выигрывают, к сожалению (или нет?) не умные, а адаптивные. Те, кто быстрее всех понимает, как обойти ограничения. А вот это уже худший сценарий для рынка.
#инвестор
https://t.me/ifitpro28 апреля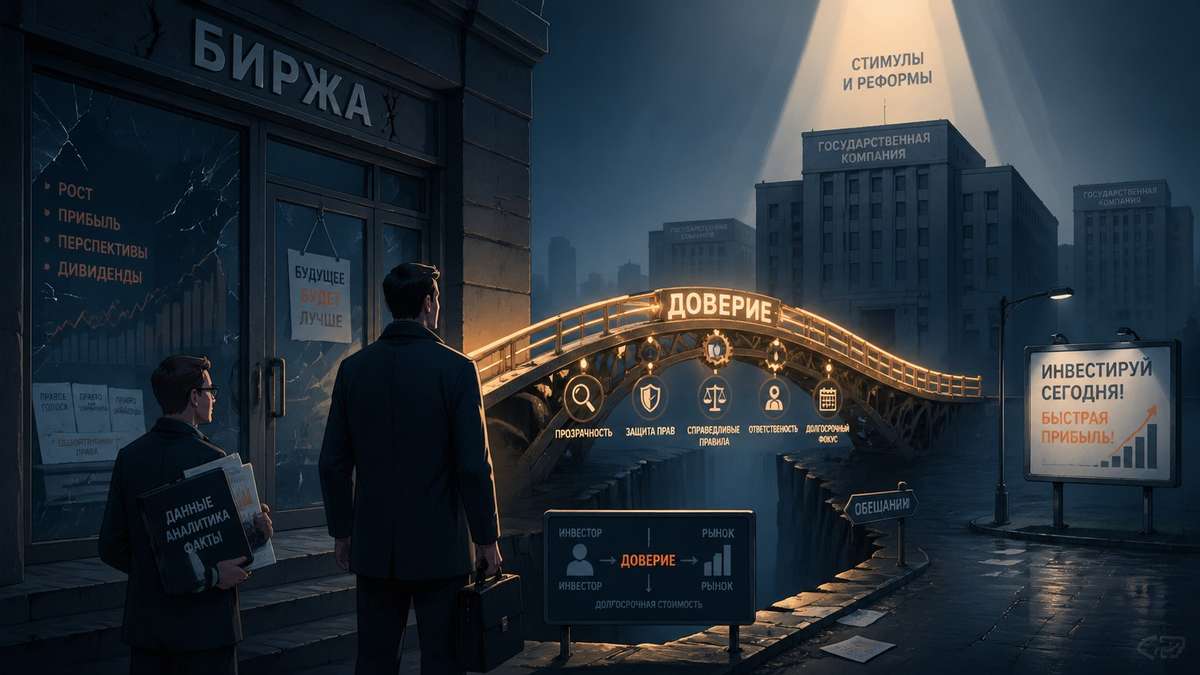
МФО в других странах (часть 2) 🌍
Продолжаем рассказывать о коллегах по сектору в других уголках Земли. Сегодня на очереди — Азия, Африка и Латинская Америка.
⛩ Азия
Рынок займов в Юго-Восточной Азии показывает взрывной рост за счет активного развития цифрового кредитования: регион характеризуется большой долей населения без доступа к традиционным банковским услугам и высоким проникновением использования смартфонов. Наиболее развит сектор МФО в Индонезии, Индии и Вьетнаме. Во всех этих странах он достаточно строго регулируется, при этом во Вьетнаме компании активно прибегают к комиссиям и допуслугам. 💸 Средний чек займа там доходит до $300-400. В Индии он в два раза меньше — $150.
☀️ Африка
Африканский рынок также характеризуется активным ростом и высокой степенью цифровизации. В Кении займы интегрированы с системой мобильных платежей. В качестве кредиторов выступают банковские МФО и финтех-компании, которые выдают займы через мобильные приложения, ставка при этом зависит от кредитного рейтинга заемщика. В Нигерии сектор МФО также сконцентрирован в онлайне: более сотни финтех-компаний выдают займы дистанционно.
В ЮАР микрофинансирование приближено к западным стандартам и глубже интегрировано в финансовую систему. В качестве кредиторов обычно выступают крупные банки и P2P-платформы. 💸 При этом средний чек займа похож на российский — $100-250, тогда как в Кении и Нигерии суммы совсем малы по нашим меркам — $15-25.
🌵 Латинская Америка
В Центральной и Южной Америке микрофинансовый рынок находится в фазе цифровой трансформации. Онлайн-МФО из числа финтех-компаний наиболее распространены в Мексике. Новым клиентам такие кредиторы предлагают займы по ставке 1-1,5% в день. Для лояльных клиентов, успешно погасивших несколько займов, ставка может опускаться до 0,8% в день. При этом цифровые МФО в Мексике обычно начинают с очень малых сумм, чтобы «прощупать» платежеспособность клиента: 💸 лимит новым заемщикам составляет в среднем $50-150, но при хорошей кредитной истории и платежной дисциплине может вырасти до $500 и даже $1000.
$ZAYM16 апреля
МФО в других странах 🌎
Мы много говорим о российском микрофинансовом рынке, его регулировании и тенденциях. Однако компании, предоставляющие альтернативные банковским кредитные продукты, существуют практически во всем мире. Давайте посмотрим, как работает потребительский сегмент МФО в других странах.
🏢 США
В США ситуация с МФО сильно разнится от штата к штату. В некоторых регионах распространены аналогичные российским займам «до зарплаты» payday loans с погашением через 14-30 дней. Ставки по ним могут достигать 0,8-1,1% в день, что выше, чем в России (максимум — 0,8% в день). Большинство payday loans компаний кредитуют население как в офисах, так и онлайн, однако есть и те, кто выдает займы полностью дистанционно. 💸 Средняя сумма займа — $350-400.
🏛 Европа
Условия по займам могут сильно отличаться в зависимости от конкретной страны: например, в Польше ставки по микрозаймам привязаны к ключевой, тогда как в Испании компании, выдающие краткосрочные займы «до зарплаты», не подчиняются регулятору, и процентные ставки у таких кредиторов могут составлять до 1,1% в день и даже более. 💸 При этом средние суммы займа в Испании ниже (€200-500), чем в Польше (€700-800). Как и в России, во многих европейских странах распространена акция «первый заем под 0%».
А о том, как дела обстоят в других регионах — Африке, Азии, Латинской Америке (спойлер — не менее интересно 🤫), расскажем во второй части.
$ZAYM15 апреля
Более 80% желающих взять займы столкнулись с отказом по кредиту за последний год
Делимся свежей аналитикой, которую Займер собрал для ТАСС в ходе опроса.
📝 За последний год 85,3% россиян, желающих взять займы, хотя бы однажды столкнулись с отказом по заявке на кредит. Положительное решение от банка получил лишь каждый десятый (10,4%). Еще 4,3% не запрашивали кредиты в последнее время.
📌 78,3% респондентов считают, что получить кредит в 2026 году станет сложнее. Вместе с тем 13,0% надеются, что банки начнут охотнее одобрять заявки. Оставшиеся 8,7% затруднились дать оценку.
💸 4 из 10 опрошенных (43,5%) отмечают, что им хватило бы от 100 до 500 тыс. рублей по кредиту. Каждый пятый (19,6%) указывает в качестве необходимой сумму от 50 до 100 тыс. рублей и почти такой же доле людей (17,4%) было бы достаточно от 20 до 50 тысяч рублей. В более крупном кредите — от 500 тысяч рублей — нуждаются 13,0%. Наконец, 6,5% респондентов ограничились бы небольшим займом до 20 тыс. рублей.
Мы видим: с постепенным снижением ключевой ставки интерес россиян к кредитам растет, однако далеко не всем банки будут готовы одобрить свои продукты. В таких условиях МФО играют важную социальную функцию, предоставляя доступ к заемному финансированию для более чем 15 млн граждан.
$ZAYM6 апреля