АФК Система. Отчет за 1 пол 2025 по МСФО

Тикер: #AFKS
Текущая цена: 12.8
Капитализация: 123.5 млрд.
Сектор: Финансы
Сайт: https://www.sistema.ru/investors-and-shareholders

Мультипликаторы (LTM):

P\E - убыток за 12 месяцев
P\BV - отрицательная балансовая стоимость
P\S - 0.1
ROE - убыток за 12 месяцев
ND\EBITDA - 4.04
EV\EBITDA - 4.41
Активы\Обязательства - 1

Что нравится:

✔️выручка выросла на 7.3% г/г (574.9 -> 616.8 млрд);
✔️чистый долг снизился на 6.5% (1.5 -> 1.4 трлн), но все равно остается очень высоким. ND\EBITDA уменьшился с 4.69 до 4.04;

Что не нравится:

✔️отрицательный FCF -43.6 млрд, хотя это лучше 1 пол 2024, где был -119.1 млрд;
✔️нетто финансовый расход вырос в 2.1 раза г/г (91.6 -> 188.6 млрд);
✔️убыток -81.9 млрд против прибыли +4.1 млрд в 1 пол 2024. Причины - рост нетто фин. расхода;
✔️обязательства выше активов.

Дивиденды:

Согласно дивидендной политике на 2024-2026 гг. группа планировала выплатить дивиденды в размере не менее 0.52 руб. на 1 акцию в 2024 г., ежегодно увеличивать размер на 25-50%.

Информации о выплате за 2025 год отсутствует.

Мой итог:

Посмотрим на основные составляющие бизнеса.

Телекоммникации (МТС).
Выручка растет (332 -> 371 млрд), прибыль снижается (48 -> 9 млрд). Долговая нагрузка немного снизилась, но все равно финансовые расходы г/г выросли очень сильно и достигли 74.2 млрд. При этом материнская компания стабильно выкачивает средства через дивиденды.
Операционные показатели по направлениям растут (количество абонентов +1.4%, количество пользователей экосистемы +15% и медиаплатформы +15.5%, количество поездок на кикшеринге +42%).

Медицинские услуги (Медси).
Выручка растет (24 -> 30 млрд), прибыль растет (0.8 -> 2.7 млрд). Долговая нагрузка комфортная (ND\OIBDA = 0.2).
Операционные показатели улучшаются (количество посещений +10.3%, количество оказанных услуг +10.5%, средний чек +15.4%).

Фармацевтика (Биннофарм).
Выручка снизилась (15.3 -> 14.3 млрд), убыток стал больше (-1 -> -3.3 млрд). Долговая нагрузка уже в неприятной зоне (по данным на 1 кв 2025 ND\OIBDA был в районе 3). Операционные показатели неоднородные (объемы продаж в аптеках +11%, продажи в упаковках -6%).

Агропром (Агрохолдинг Степь)
Финансовые результаты найти не удалось. Операционные показатели в основном снижаются (производство молока +24.4%, реализации в сегменте «Сахарный и бакалейный трейдинг» -65.5%, реализации фасованной продукции -11.5%).

Девелопмент (Эталон)
Выручка растет (57.4 -> 77.4 млрд), убыток растет (-1.5 -> -8.9 млрд). Долговая нагрузка тяжелая (ND\EBITDA без учета эскроу 6.58). Операционные показатели снижаются (новые продажи -29.2%, заключенные контракты -12.1%).

Лесхоз (Сегежа)
Выручка снижается (49 -> 45 млрд), убыток растет (9 -> 22 млрд). Долговая нагрузка непечатная (ND\EBITDA = 11). Операционные показатели ухудшаются (производство снизилось от -1 до -12% в разных сегментах, продажи только по бумаге +5%, все остальное снизилось от -6 до 15%).

Отельный бизнес (Cosmo Hotel Group)
Выручка растет (7.6 -> 9.5 млрд). Операционные показатели растут (количество гостей +7.2%, выручка на номер +10%, загрузка отелей +3%).

Как видно, в текущих условиях нормально себя чувствует только сектор медицинских услуг (про отельный сектор мало информации). Можно упомянуть, что в контур группы также входят Элемент, Ozon и Sitronics Group. Результаты которых тоже где-то лучше, где-то хуже.

Какая же ситуация в общем? Есть рост выручки (не феноменальный, но по составляющим можно увидеть, что есть и снижение). В остальных компонентах пока ситуация не очень. И главная проблема - высокая долговая нагрузка. Да, есть снижение, но ND\EBITDA = 4 при текущей жесткости ДКП мягко говоря плохо. Нетто финансовый расход "съедает" почти треть выручки. И в итоге даже при более высокой операционной рентабельности (рост с 14.3 до 15.2%) за полугодие получен убыток.

Все выглядит так, что АФК Система один из главных бенефициаров снижения ставки, но в этой истории требуется значительное ее снижение (где-то там будет еще выход на IPO дочек). А пока смотрю со стороны.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции
0 комментариев
    посты по тегу
    #AFKS

    АФК «Система» (AFKS). Проценты или удавка?

    Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

    Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:

    ▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
    ▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.

    🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.

    📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.

    👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.

    🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:

    ▪️ Краткосрочные вознаграждения: 707 млн руб;
    ▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.

    Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.

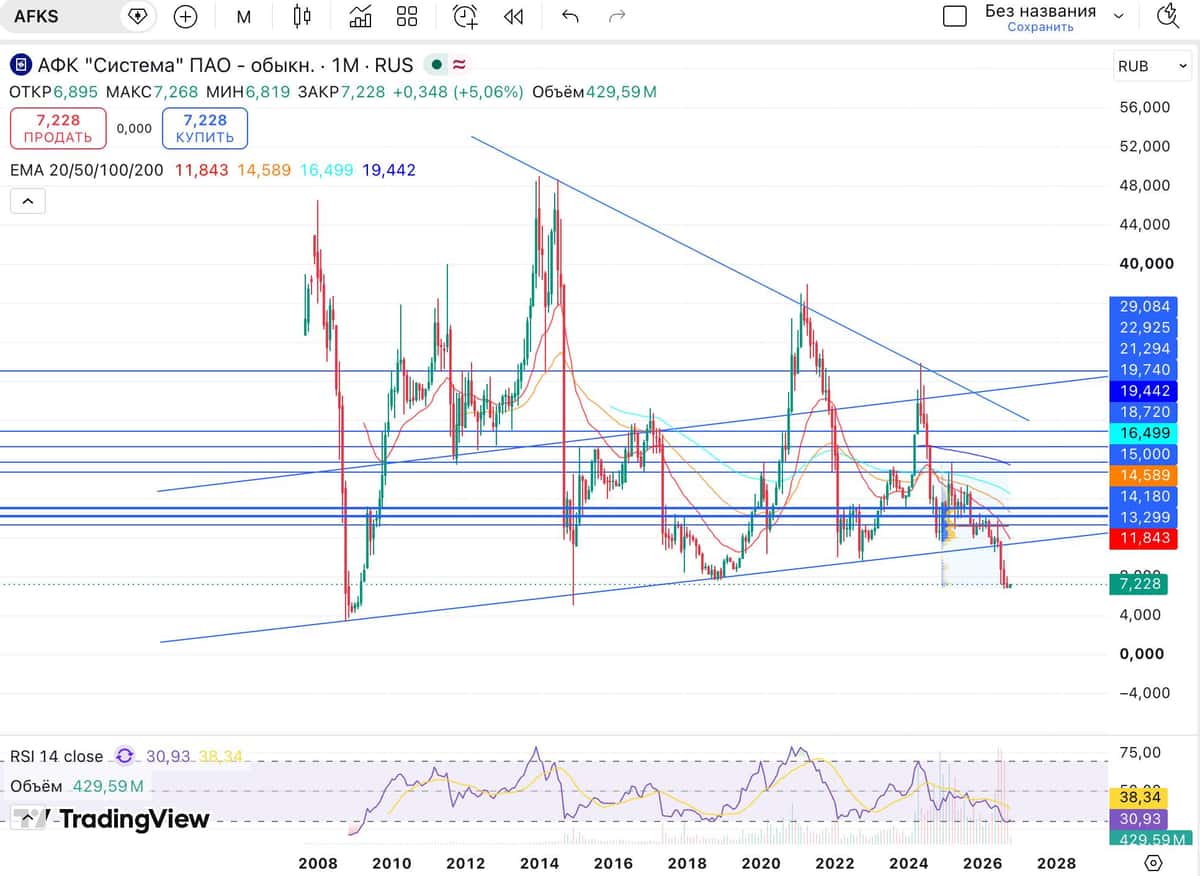
    📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.

    👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.

    АФК «Система» (AFKS). Проценты или удавка?

    Система - игры в Монополию

    Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

    💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

    Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

    Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.

    💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

    В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
    $AFKS

    Система - игры в Монополию

    Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

    1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
    Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
    Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
    Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

    Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

    Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости