Поиск
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
Европа повисла на газовых плечах США: о чем говорит фьючерсная кривая?
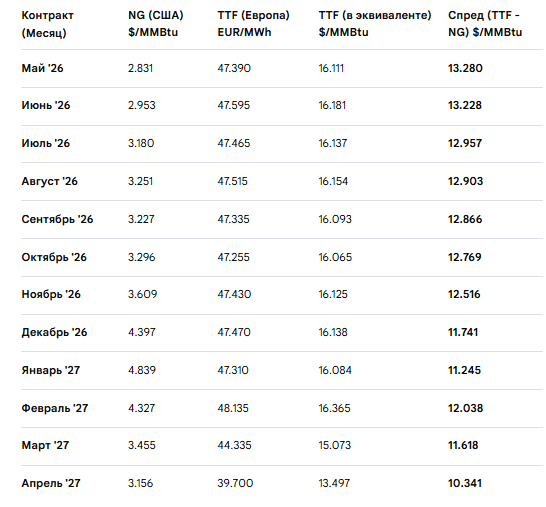
На текущем рынке природного газа сложилась уникальная ситуация. Пока американский хаб (NG) демонстрирует классическую, ярко выраженную структуру супер контанго (см рис), европейский TTF застыл в состоянии «флэта» на весь период предстоящих 12 месяцев с апреля 2026 по апрель 2027 г. Это положение дел прямо подтверждает новый статус Европейского газового рынка: теперь это «рынок-прокси», полностью зависящий от американского экспорта СПГ. Такое сильное контанго в США и плоская фьючерсная кривая в Европе говорит о том, что рынок США готов платить огромную премию за поставку СПГ для Европы именно зимой. Трейдеры активно закладывают расходы на хранение в цену будущих периодов.
Сравнительная таблица фьючерсных цен США — Европа апрель 2026 — 2027 гг.
Приведены котировки Intercontinental Exchange в Амстердаме по ТТФ и NG на Nymex (18:15 мск)
Мир на пороге эскалации: никто не хочет быть слабым. За какими событиями следить?
Рынок акций завершил понедельник ростом, который обеспечил нефтегазовый сектор. Индекс МосБиржи дважды пытался закрепиться выше 2850 пунктов, но так и не смог преодолеть этот уровень.
Драйверами стали сырьевые цены: Brent подорожала на 7%, обновив годовой максимум выше $82 на фоне ближневосточного конфликта. Трейдеры опасаются блокировки Ормузского пролива, через который идет пятая часть мирового экспорта нефти. Газ в Европе (TTF) и вовсе прибавил 40% — сказалась остановка крупнейшего завода в Китае.
Сейчас инвесторы закладывают в цены плохие новости, но не самый страшный вариант. Если боевые действия будут расширяться или затянутся, все побегут в золото и серебро — они подорожают еще сильнее. Резкое падение возможно только в случае быстрой деэскалации и понятных договоренностей, но пока таких сигналов нет.
Вечером котировки получили мощный импульс к росту после резких заявлений из Тегерана. Советник командования КСИР объявил о блокировке Ормузского пролива. По его словам, Иран будет атаковать любое судно, пытающееся пройти через пролив, — исключений не предусмотрено.
📍 Франция объявила о модернизации своей ядерной стратегии: Макрон пообещал увеличить запасы ЯО и оснастить силы сдерживания гиперзвуком, но детали (конкретное число боезарядов) останутся засекреченными.
Ключевое изменение — доктрина становится «продвинутой» за счет интеграции союзников: теперь Германия, Британия, Польша и еще ряд стран ЕС (включая Грецию, Швецию и Данию) будут официально участвовать в учениях с отработкой ядерных сценариев.
📍 Тема урегулирования украинского кризиса отошла на второй план: Очередной раунд переговоров формально не отменен, однако конкретные даты и место пока не определены (ранее обсуждалось окно 5–8 марта).
В Кремле подтверждают заинтересованность в диалоге и декларируют открытость к нему, но детали не раскрывают. При этом известно, что на повестке по-прежнему остаются два ключевых блока: вопросы гарантий безопасности и территориальные аспекты.
Рынок растет преимущественно за счет нефтянки при слабости всех остальных секторов. Это опасный перекос: как только геополитическая премия в нефти исчезнет, последует коррекция, которая оголит общую уязвимость рынка, поэтому по мере роста рынка стоит плавно снижать риски и своевременно фиксировать профит.
📍 Из корпоративных новостей:
Магнит #MGNT приобрел хозяйство Колос Кубани в Краснодарском крае и выходит в сегмент промышленного выращивания голубики и яблок.
МосБиржа #MOEX объём торгов в феврале 2026 года составил 163,9 трлн руб. — это на 24% выше показателя прошлого года.
Новатэк #NVTK СД рекомендовал финальные дивиденды за 2025 год в размере 47,23 руб/акция (ДД 3,8%), ВОСА - 1 апреля, отсечка - 13 апреля.
Самолет #SMLT за январь-февраль 2026 года ввел в эксплуатацию 150 тыс м² жилья, что почти вдвое превышает результат за аналогичный период прошлого года (81 тыс м²).
Ренессанс Страхование #RENI Чистая прибыль по РСБУ за 2025 год выросла на 22,5% до 12,61 млрд руб
Распадская #RASP МСФО 2025 год: Выручка ₽116,9 млрд (-26,4% г/г), Убыток ₽53 млрд против убытка ₽11,8 млрд годом ранее.
СПб Биржа #SPBE объем торгов за февраль 2026 года вырос на 3,08% м/м и в 4 раза г/г до ₽183,83 млрд.
• Лидеры: Башнефть #BANE (+10,9%), Татнефть #TATN (+10,7%), РуссНефть #RNFT (+10%).
• Аутсайдеры: ГТМ #GTRK (-8,63%), Базис #BAZA (-5,9%), Позитив #POSI (-4,7%), ЭсЭфАй #SFIN (-4,67%).
03.03.2026 - вторник
• #DOMRF — Финансовые результаты по МСФО за январь 2026г.
• #FIXR — Операционные и финансовые результаты за IV квартал и 12 мес. 2025г.
• #EUTR — Предварительное судебное заседание в 11:00 мск по иску АТИ к ПАО "ЕвроТранс" на сумму 500,4 млн руб.
• #GCHE — Черкизово дата отсечки под собрание акционеров.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Газовый кризис в Европе позади: цены вернулись к нормальности середины 2010-ых $330 США ЗА 1000 м³
Сейчас на европейском газовом рынке фиксируется переломный момент: по сути, кризис 2022–2023 годов остался позади.
Как видно на графике, в докризисный период 2010-х цена газа по индексу TTF колебалась в относительно узком диапазоне вокруг «нормального» уровня 250 долл. за 1000 м³. В 2020 году был краткий ковидный провал с аномально дешёвым газом, после чего рынок вошёл в фазу энергокризиса: к сентябрю 2022 года цена TTF взлетала до 2 700 долл. за 1000 м³, многократно превышая привычный диапазон.
К концу 2025 года ситуация принципиально иная: котировки европейского TTF опустились до 330–350 долл. за 1000 м³, то есть фактически вернулись в докризисный коридор. Рынок вышел из экстремальной зоны и закрепился на уровнях, которые всё ещё выше средних значений 2010-х, но уже не выглядят кризисными. Примечательно, что обновление многолетнего минимума произошло именно в начале отопительного сезона — в период, когда обычно растёт спрос и цены исторически тяготеют к росту. Отсутствие сезонного ценового всплеска дополнительный сигнал того, что участники рынка не закладывают в цену страх дефицита зимой.
Одновременно произошло структурное смещение в системе поставок. Европа получает газ по ценам, сопоставимым с эпохой до 2021 года, при этом больше не зависит от максимального заполнения хранилищ и российских трубопроводных поставок. США заняли позицию ключевого оперативного поставщика СПГ, способного быстро наращивать объёмы в ответ на спрос. В итоге баланс сил сместился: европейский рынок газа де-факто стал рынком покупателя.
Рынок природного газа в США в октябре 2025: контанго и прогноз доходности стратегии АлгебрА
Ситуация на рынке природного газа в США остаётся стабильной. Рынок сохраняет профицитное состояние: добыча превышает внутренний спрос, а объёмы в хранилищах приближаются к историческим максимумам. По данным EIA, уровень запасов превышает пятилетнюю норму более чем на 6%.
В этом материале мы рассмотрим ключевые идеи по торговле фьючерсами на природный газ для стратегии Алгебра. Оценим состояние фьючерсной кривой и влияние СПГ поставок США на расширение контанго. Спред торговля между базисами поставок Хенри Хаб и TTF становится новой и главной парадигмой в сегменте высоко маржинальной торговли энергетическими активами.
1. Подготовка к 2026 году для стратегии Алгебра и прогноз по контанго
По стратегии Алгебра начинвю подготовку к 2026 году и оцениваю рынок как склонный к сохранению аномального контанго. Вероятно, это уже не временное искажение, а новая нормальность, отражающая структурные изменения в энергетике США.
Главная причина — рост доли экспорта СПГ, который существенно изменил баланс между внутренним предложением и внешним спросом в США
Фьючерсная кривая Henry Hub по состоянию на октябрь 2025 года остаётся глубоко наклонённой вверх: контракты зимнего сезона 2025/26 года торгуются на $0,45–0,55 выше текущих спотовых цен. Это означает, что трейдеры и производители продолжают использовать возможность для финансируемого хранения газа, продавая дальние фьючерсы и удерживая физические запасы в ожидании зимнего спроса.
2. Почему контанго стало устойчивым и прогнозы доходности по стратегии Алгебра
Аномальное контанго на рынке природного газа в США — отражение новой энергетической структуры, где хранение и экспорт играют ключевую роль. На расширение и глубину контанго влияет совокупность следующих факторов:
-Высокая стоимость хранения. Природный газ это энергоёмкий товар, требующий поддержания давления, страховки, учёта потерь и финансирования запасов. Совокупные издержки хранения оцениваются в 8–12% годовых, что естественным образом создаёт премию за срок (time premium) между спотовыми и фьючерсными контрактами.
-Структурный рост экспорта СПГ. США стали крупнейшим мировым экспортёром СПГ, ежедневно поставляя более 12 млрд куб. футов газа. Этот фактор создаёт лаг между избыточным внутренним предложением и будущим внешним спросом, усиливая контанго.
-Разница между Henry Hub и TTF. Американский газ торгуется по $2,5–3/MMBtu, тогда как на европейском хабе TTF — в диапазоне $8–10. Этот ценовой разрыв стимулирует арбитраж и временные переносы поставок. При этом кривая TTF постепенно выравнивается — контанго “сдувается”, что указывает на сокращение региональных спредов и нормализацию глобального рынка.
-Фактор высоких процентных ставок. Финансирование запасов и удержание позиций по фьючерсам становится дороже при ставках выше 5%. Это добавляет наклон фьючерсной кривой и делает хранение газа дорогим, но при этом прибыльным при грамотном хеджировании.
-Стратегия хранения трейдеров физическими обемамии СПГ. Производители активно наращивают закачку в подземные хранилища, а трейдеры используют крутизну фьючерсной кривой для извлечения дохода из временного арбитража. Такое положение характерно для осенних месяцев, когда завершается закачка газа в ПХГ и рынок переходит в режим ожидания зимнего спроса.
По моим оценкам, ближайшие 12–14 мес. позволят стратегии «Алгебра» извлечь 35–40% по операциям с фьючерсами на природный газ, что должно добавить около 10% к совокупной доходности стратегии.
Этот результат достижим при сохранении текущей структуры контанго и умеренной волатильности зимнего сезона.
3. Глобальный эффект: США — поставщик контанго для фьючерсов с поставкой в Хенри Хаб, Европа — индикатор его сглаживания и близости к споту с постакой в Нидерландском Хабе TTF
Рынок природного газа в США сегодня далёк от дефицита. Высокие запасы и активный экспорт СПГ создают новую точку равновесия, при которой прибыльность хранения и фьючерсного арбитража становится ключевым драйвером доходности.
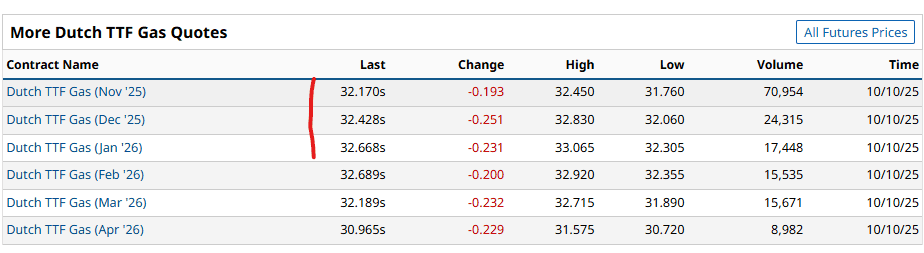
Параллельно с этим контанго на TTF постепенно сглаживается (прирая форму флэта), что говорит о снижении арбитражных возможностей между американским и европейским рынками. Как представлено на скриншотах фьючесры на базисе Хенри Хаб показывают сильное контанго, при флэте во фьючерсах в Нидерландах.
Скорее всего, в 2026 году рынок войдёт в фазу структурного равновесия с умеренным профицитом и стабильно наклонённой фьючерсной кривой. Это открывает возможности для алгоритмических и арбитражных стратегий на фьючерсах Henry Hub, в том числе в рамках модели Алгебра.
4. Вывод.
Американский рынок природного газа вступил в новую фазу — рынок профицита и устойчивого контанго. Данное событие не временное искажение, а следствие новой модели, где внутреннее производство, экспорт СПГ и издержки хранения формируют равновесную “плату за время”.
Для трейдеров и инвесторов это означает:
* стабильную возможность извлечения прибыли из формы фьючерсной кривой,
* пониженную вероятность дефицита,
* и потенциал долгосрочных стратегий, основанных на анализе контанго и спреда между Хенри Хаб и TTF.
🏤 Мегановости 🗞 👉📰
1️⃣ ФАС одобрила покупку "Азбуки вкуса" "Магнитом" $MGNT
Сделку проведёт их структура "Тандер" и получит контрольный пакет
Доля "Магнита" на рынке останется ниже 25%, конкуренции вреда нет
В сделку входят магазины в Москве и Петербурге, фабрики‑кухни и склады
Покупка усилит позиции сети в столицах и откроет премиальный сегмент
Контрольный пакет оценивают в 35‑40 млрд ₽ при выручке "Азбуки вкуса" 101 млрд ₽