Поиск

🏦 Т-Технологии сильный квартал и дорогая экспансия


Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.

▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.

🔷️ За счёт чего растёт прибыль

За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).

В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.

Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.

🔷️ Фондирование и денежные потоки

За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.

🔷️ Циан и другие приобретения

В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.

6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.

Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.

В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.

🔷️ Дивиденды и вывод

Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.

Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏦 Т-Технологии сильный квартал и дорогая экспансия

МТС Банк делает ставку на рост и монетизацию клиентской базы в 2027 году⚡️

На конференции Смартлаба рассказали о результатах трансформации Банка и планах на ближайшее будущее.

ℹ️ Собрали главное из выступления:

⏹️От POS-монолайнера к широкой финтех-платформе. Ответом на охлаждение кредитования стали диверсификация, синергия с телекомом и развитие экосистемных сервисов. Бизнес стал устойчивее к рыночным циклам.

⏹️Клиентская база выросла вдвое — с 4 до 7,8 млн за год (на конец сентября 2026 года). Около 75% новых клиентов приходят через телеком. Потенциальная аудитория с учётом партнерской сети — 84 млн человек, которых планируем системно вовлекать.

⏹️2027 год — рост и монетизация базы. Задача — подтвердить эффективность стратегии, повышать вовлечённость клиентов и становиться банком первого выбора. По многим направлениям уже фиксируем двузначный рост.

⏹️Платежи — составляют почти 30% комиссионного дохода (на конец первого полугодия 2026 года). Входим в топ-5 по трансграничным платежам физлиц, цель — топ-3.

⏹️Диверсифицируем активы. По мере погашения ОФЗ направляем средства в развитие бизнеса, в том числе существенно наращиваем корпоративное кредитование.

⏹️Устойчивый рост ROE. Задел для монетизации базы сформирован. Менеджмент нацелен постепенно увеличивать долю прибыли и ROE.

⏹️Развиваем приобретенные бизнесы. Раскрыли детали M&A и планы по страховой компании и платёжному сервису KD Pay.

🆗ПОДРОБНЕЕ — 19 НОЯБРЯ

День Стратегии МТС Банка
Представим результаты за девять месяцев и раскроем обновлённую стратегию роста Банка.
Информацией о трансляции поделимся на сайте Банка и на площадке Московской биржи.

МТС Банк делает ставку на рост и монетизацию клиентской базы в 2027 году⚡️

ММК пятый год подряд получил высший рейтинг нефинансовой отчетности AK&M

Рейтинговое агентство AK&M подтвердило Магнитогорскому металлургическому комбинату рейтинг RESG 1. Это означает, что уровень раскрытия компанией информации об устойчивом развитии соответствует высшему.

Нефинансовая отчётность ММК за 2025 год получила 102,2 балла из 106,4 возможных. Эксперты зафиксировали полноту данных, качество их структурирования и высокий уровень раскрытия информации.

В отчёте отражены результаты реализации Стратегии развития Группы ММК до 2025 года, включая работу по повышению безопасности труда, развитию персонала и снижению воздействия на окружающую среду. Новая стратегия до 2035 года продолжает этот курс. Среди приоритетных направлений – «Лидер безопасной металлургии», «Бережное отношение к окружающей среде», «Лучший работодатель в отрасли».

Отдельно эксперты отметили вклад ММК в развитие комфортной городской среды в Магнитогорске. Комбинат как крупнейший работодатель региона реализует широкий спектр благотворительных программ, поддерживает социальные объекты и городскую инфраструктуру.

Высшая оценка AK&M пятый год подряд подчёркивает системную работу ММК по интеграции принципов устойчивого развития в стратегию и операционную деятельность.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-pyatyy-god-podryad-poluchil-vysshiy-reyting-nefinansovoy-otchetnosti-ak-m/

$magn
#mmk #ммк


ММК пятый год подряд получил высший рейтинг нефинансовой отчетности AK&M

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Мать и дитя. Отчет за 1 пол 2026 по МСФО

Тикер: #MDMG
Текущая цена: 1280
Капитализация: 96.2 млрд
Сектор: Потребительский
Сайт: https://www.mcclinics.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 8.51
▫️ P/BV - 2.5
▫️ P/S - 1.96
▫️ ROE - 29.4%
▫️ ND/EBITDA - 0.39
▫️ EV/EBITDA - 6.41

Что нравится:

▫️ выручка выросла на 28.8% г/г (19.3 → 24.8 млрд);
▫️ чистая прибыль увеличилась на 5.1% г/г (5.1 → 5.3 млрд);

Что не нравится:

▫️ FCF снизился на 4.5% г/г (4.7 → 4.5 млрд);
▫️ вырос чистый долг (0.4 → 6.3 млрд). ND/EBITDA ухудшился с 0.03 до 0.39;
▫️ нетто фин расход увеличился на 12% г/г (156 → 174 млн);
▫️ деб. задолженность выросла на 44.2% п/п (1.5 → 2.2 млрд).

Дивиденды:

Див. политика предусматривает возможность распределения до 100% чистой прибыли компании, в том числе накопленной, если таковая имеется, на основании отчетности по МСФО.

По данным сайта Доход полугодие 2026 год ожидается выплата в размере 47 руб (ДД 3.67% от текущей цены).

Мой итог:

Операционные показатели за полугодие (г/г):
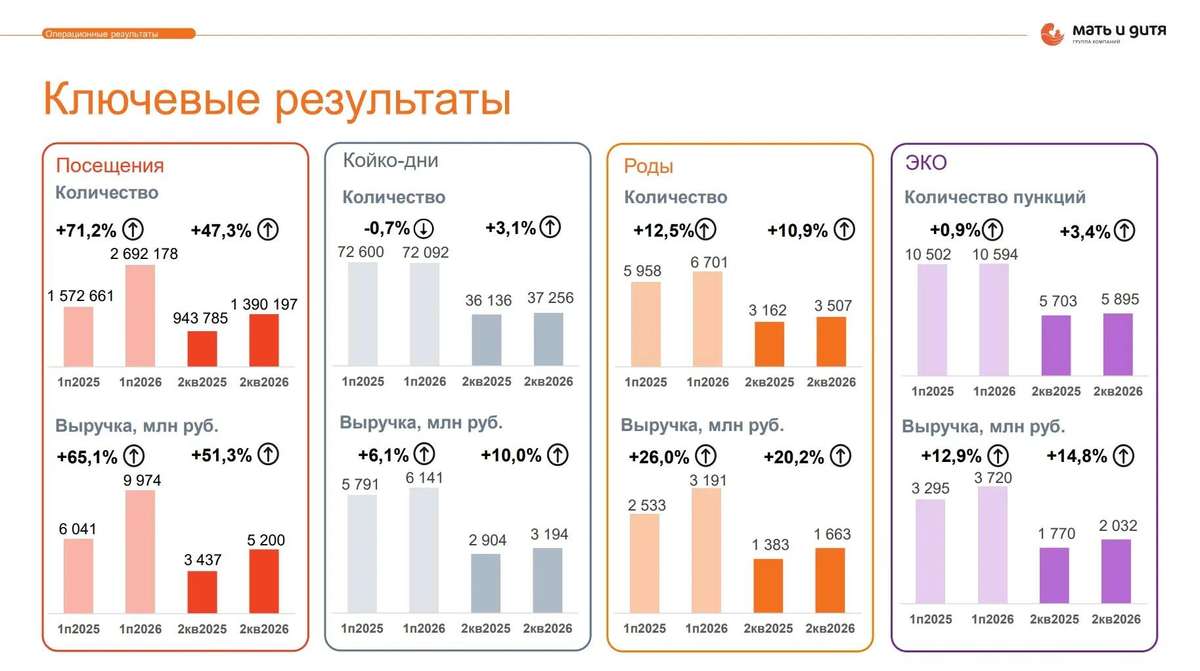
▫️ амбулаторные посещения +71.2% (1.57 → 2.69 млн);
▫️ койко-дни -0.7% (72.6 → 72.1 тыс);
▫️ принятые роды +12.5% (5.96 → 6.7 тыс);
▫️ пункции ЭКО +0.9% (10.5 → 10.59 тыс).

Количество операций за 1 и 2 кварталы 2026 увеличилось на 36.3% и 22.1% г/г, соответственно.

Выручка по сегментам (г/г в млрд):
▫️ госпитали Москва +10.4% (9.1 → 10);
▫️ госпитали регионы +27.2% (5.1 → 6.5);
▫️ клиники Москва и МО +18.3% (1.9 → 2.2);
▫️ клиники регионы +90.7% (3.1 → 5.9).

Большая часть общего прироста выручки "пришла" от приобретения сети "Эксперт" и еще немного добавили свежие покупки (ЦСМ "Здравица" и "Ильинская больница"). LFL-выручка выросла на 11.2% г/г (19.3 → 21.4 млрд). Вообще, тут можно отметить, что 2026 год по динамике LFL пока слабее прошлого года. Если в 2025 прирост LFL-выручки во всех кварталах был не менее 15.1%, то в текущем году рост скромнее (1 кв - 9.2%, 2 кв - 12.9% г/г).

Чистая прибыль увеличилась заметно слабее выручки. Ухудшилась операционная рентабельность с 24.2 до 22.2% и вместо нетто фин дохода появился расход (417 → -174 млн).

FCF немного снизился за счет более сильной динамики кап. затрат (+90.2% г/г, 1.4 → 2.6 млрд) в сравнении с OCF (+16.7% г/г, 6 → 7.1 млрд).
Чистый долг продолжил увеличиваться на фоне M&A, но долговая нагрузка остается вполне комфортной. При этом все же есть негативный момент в появлении нетто фин расхода.

Как уже писалось выше, компания в июне сделала два новых приобретения. Были куплены ЦСМ "Здравица (сеть центров семейной медицины в Новосибирске) и Ильинская больница (многопрофильный госпиталь в Московской области). С периода приобретения активы добавили к выручке 1 полугодия 34.5 и 45.4 млн, соответственно. По оценкам компании, если бы сделки были выполнены в начале 2026 года, то выручка купленных активов составила бы 477.5 млн и 1.87 млрд.

Ильинскую больницу купили за 8.5 млрд при прибыли за 2025 год по РСБУ в 690 млн (P/E = 12.3), Здравицу - за 0.9 млрд при прибыли по РСБУ за 2025 в 29 млн (P/E = 34.6). Как-будто переплатили.

Мать и дитя на 2026 год повысила прогноз по росту выручки с 23% до 24-25%. Если взять за основу верхнюю границу планов и рентабельность в 20% (за 1 полугодие - 21.5%), то получается, что за 2026 компания может рассчитывать на прибыль в районе 10.9 млрд. Это дает P/E 2026 = 8.85. При выплате 60% от чистой прибыль дивиденд может быть около 86.8 руб (ДД 6.78% от текущей цены).

В целом, вывод с обзора в обзора один и тот же. Отличная компания, которая развивается как органически, так и через хорошие M&A сделки. Стабильный денежный поток и выплаты дивидендов. Но все это стоит недешево. При этом динамика роста (без учета M&A) замедляется. На рентабельность негативно влияют приобретения и общая ситуация в экономике. Плюс менеджмент не исключает проведения доп. эмиссий в случае «очень крупных» сделок. В будущем Мать и дитя, наверняка, сможет за счет синергии и оптимизации улучшить общую рентабельность группы, но пока оценка, субъективно, даже выше справедливой цены.

Акций нет в портфеле.

Прогнозная справедливая стоимость - 1229 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Мать и дитя. Отчет за 1 пол 2026 по МСФО

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

По итогам 9 месяцев 2026 года продажи GloraX выросли на 35% в денежном и на 53% в натуральном выражении без учета эффекта M&A. В 3 квартале компания значительно опередила рынок: по данным ДОМ.РФ, продажи новостроек в России сохранились на уровне прошлого года, тогда как GloraX увеличил продажи на 20% в натуральном и на 15% в денежном выражении.

Компания вошла в топ-3 по продажам сразу в 4 регионах – Мурманске, Нижнем Новгороде, Владивостоке и Владимире, ввела в эксплуатацию 137 тыс. кв. м жилья и увеличила объем текущего строительства до 826 тыс. кв. м, заняв 17-е место среди крупнейших застройщиков России.

Ключевые операционные результаты за 9 месяцев 2026 года без учета эффекта M&A:
✅ Объем заключенных договоров вырос на 53% год к году – до 164,9 тыс. кв. м
✅ Продажи в денежном выражении увеличились на 35% – до 34,0 млрд рублей

Ключевые операционные результаты за 3 квартал 2026 года:
✅ Объем заключенных договоров увеличился на 20% год к году – до 55,0 тыс. кв. м
✅ Продажи в денежном выражении выросли на 15% – до 11,1 млрд рублей

🚀 Регионы остаются главным драйвером роста. Их доля в объеме реализованной недвижимости по итогам 9 месяцев увеличилась до 67%, а в 3 квартале достигла рекордных 71% против 65% годом ранее. Последовательное развитие региональных проектов укрепляет позиции GloraX на ключевых рынках присутствия.

🏗 Формируем основу для дальнейшего роста продаж. За 9 месяцев приступили к строительству около 200 тыс. кв. м жилой площади, причем основная часть новых объемов была запущена во 2 и 3 кварталах и еще не внесла полного вклада в продажи. На конец сентября объем текущего строительства достиг 826 тыс. кв. м, а GloraX занял 17-е место среди крупнейших застройщиков России по версии ЕРЗ.

📈 Улучшается структура продаж. Доля рассрочек за 9 месяцев сократилась с 15% до 9%, а на ипотеку и сделки со 100%-ной оплатой пришлось 91% договоров. При этом в 3 квартале доля рыночной ипотеки в структуре ипотечных сделок выросла с 8% до 21%, отражая постепенное восстановление спроса на рыночные ипотечные программы.

✅ Сохраняем положительную ценовую динамику в сопоставимых проектах. Несмотря на увеличение доли региональных проектов комфорт-класса с более низкой стоимостью квадратного метра, цены в сопоставимых проектах в 3 квартале выросли в среднем на 5% год к году, а в отдельных проектах – более чем на 10%.

Даже с учетом эффекта M&A в базе 2025 года продажи GloraX за 9 месяцев выросли на 8% в денежном и на 6% в натуральном выражении. Достигнутые результаты подтверждают устойчивость спроса на проекты компании, а запуск новых объемов строительства создает основу для дальнейшего масштабирования бизнеса.

🔍 С полными операционными результатами можно ознакомиться в пресс-релизе: https://glorax.com/investors/press-center/press-releases/pao-gloraks-prodemonstrirovalo-rost-prodazh-za-9-mesyacev-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Рост продаж и укрепление позиций в регионах по итогам 9 мес. 2026

Итоги банковского сектора за 1-е полугодие 2026 года: идем дорогой трудной

- Доля топ-10 банков в совокупной прибыли сектора снизилась в 1-м полугодии 2026 года с 75 до 72% на фоне высоких некредитных доходов отдельных игроков, занимающих с 11-е по 50-е место по активам.

- Рост концентрации кредитных рисков в крупнейших банках усилил их уязвимость к проблемам отдельных заемщиков, которые исторически считались надежными и по которым формировался низкий уровень резервов.

- Банковский сектор уже в текущем году попытается взять новую высоту по прибыли в 4 трлн рублей, однако растущие расходы на резервы и давление на чистую процентную маржу крупнейших банков будут сдерживать движение к рекорду.

- Крупнейшие игроки все активнее выходят за границы банковского рынка: мы ожидаем сделок M&A в страховании, лизинге и нефинансовых направлениях, цель которых – поиск дополнительных источников прибыли и возможностей для роста.

Полная версия обзора - https://raexpert.ru/researches/banks/bank_road_1h02026/

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

🏠 GloraX продолжает масштабирование. Что показало 1П2026

GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.

Что по цифрам❓️

▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.

🔷️Ставка на регионы дает результат

Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.

Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.

🔷️Что с маржинальностью❓️

Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.

Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.

🔷️Что с долгом и процентами❓️

Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.

Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.

Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.

🔷️А денежный поток❓️

По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.

За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.

То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.

🧐 Итог

Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 GloraX продолжает масштабирование. Что показало 1П2026

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

Продолжаем масштабировать бизнес и конвертировать региональную экспансию в финансовый результат. По итогам 1 полугодия выручка компании увеличилась на 45% при сохранении рекордных для отрасли уровней рентабельности в 32% по показателю EBITDA, а также поддержанию долговой нагрузки ниже 3,0х к EBITDA.

Ключевые финансовые результаты:
💰 Выручка выросла на 45% год к году – до 27,0 млрд рублей
💰 Валовая прибыль увеличилась на 28% – до 9,8 млрд рублей
💰 Сопоставимая EBITDA без учета прочего дохода от выгодной сделки M&A в 1 полугодии 2025 года выросла на 36% – до 8,6 млрд рублей, рентабельность составила 32%
💰 Сопоставимая чистая прибыль увеличилась на 29% – до 1,6 млрд рублей
💰 Отношение чистого долга к EBITDA сохранилось ниже ключевого ориентира в 3,0х и составило 2,9х
💰 Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. – до 11,8%

🚀 Главным драйвером роста стали регионы. Их доля в выручке увеличилась в 2,7 раза – с 22% до 59%. Впервые региональные проекты сформировали более половины консолидированной выручки GloraX: инвестиции последних лет в расширение географии последовательно переходят в финансовый результат.

✅ При этом сохраняем высокую операционную эффективность. На фоне роста выручки на 45% рентабельность по EBITDA осталась на высоком для отрасли уровне – 32%, а доля коммерческих и административных расходов сохранилась на уровне 12% от выручки.

📉 Рост бизнеса сопровождается снижением стоимости финансирования. Средняя ставка по кредитному портфелю за полугодие снизилась с 13,2% до 11,8%, а долговая нагрузка сохранилась ниже 3,0х.

Рост выручки, EBITDA и чистой прибыли одновременно с масштабированием регионального бизнеса подтверждает устойчивость финансовой модели GloraX и способность компании сохранять высокую эффективность на новом масштабе.

🔍 С полной финансовой отчетностью и пресс-релизом можно ознакомиться на сайте для инвесторов:

https://www.e-disclosure.ru/portal/files.aspx?id=38535&type=4

https://glorax.com/investors/press-center/press-releases/finansovye-rezultaty-pao-gloraks-za-1-polugodie-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

МГКЛ там где риск!

📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?

Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.

Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.

🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)

Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).

⚠️ Но есть ТРИ тревожных звоночка:

1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.

2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.

3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.

🤔 Моя оценка:

История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)

👥 Кому возможно подойдет:

Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.

🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.

💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.

Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!

❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.

ВАШИ ДЕНЬГИ - Ваша ответственность!

#мгкл #инвестиции

МГКЛ там где риск!

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

XVIII Российский конгресс Private Equity и XIV Форум венчурных инвесторов

24 сентября в Москве PREQVECA и Cbonds Congress проведут ежегодную профессиональную конференцию «XVIII Российский конгресс Private Equity и XIV Форум венчурных инвесторов» – ведущее мероприятие, посвященное индустрии Private Equity и венчурного финансирования в России и СНГ.

➡️ Зарегистрироваться

🖐 Пять причин, почему Вам нужно быть на нашей конференции:

1️⃣ Причина первая: здесь собираются все ведущие и активные игроки на рынке. На текущий момент на конференцию более 100 человек стали участниками конгресса.

👥 Посмотреть список участников: на сайте Конгресса.

2️⃣ Причина вторая: актуальные и сильные программные сессии. Среди тем для обсуждения:
✔️ PE&VC на переломном этапе: определяющий момент для индустрии
✔️ Редомициляция венчурных инвестиций в РФ
✔️ Рынок M&A 2026-2027
✔️ Куда идет капитал: новые драйверы создания стоимости
✔️ Технологии и инвестиции: от фирмы до актива
✔️ Что происходит с венчуром в России?

📝 Cмотреть программу.

3️⃣ Причина третья: церемония награждения за достижения в индустрии Russia PE&VC Awards.

4️⃣ Причина четвертая: интересная неформальная программа. По окончании деловой части конференции участников ждёт вечерний приём в ресторане RELICT.

5️⃣ Причина пятая: освежить текущие и завести новые профессиональные контакты.

Организаторы конференции ставят перед собой цель сделать это мероприятие не просто конференцией, а немного большим – профессиональным сообществом и клубом.

XVIII Российский конгресс Private Equity и XIV Форум венчурных инвесторов

Займер возвращается к росту прибыли и снова радует дивидендами

Займер $ZAYM опубликовал консолидированные результаты по МСФО за II кв. 2026 г., и оценивать их логичнее прежде всего в динамике кв/кв, поскольку с III кв. 2025 г. компания трансформирует бизнес-модель, усиливает комиссионные продукты, а основную часть выдач теперь формируют займы с кредитным лимитом.

📊 Ключевые цифры

▪️ Процентные доходы 4,537 млрд руб., −0,7% кв/кв.
▪️ Комиссионные доходы 734 млн руб., +14,2% кв/кв и +65,4% г/г.
▪️ Оценочные резервы 1,792 млрд руб., −7,4% кв/кв.
▪️ Общие административные расходы 2,245 млрд руб., −1,7% кв/кв.
▪️ Чистая прибыль 484 млн руб., +10,8% кв/кв.
▪️ Чистая прибыль без учета «Евроальянса» 695 млн руб., +7% кв/кв. Сам банк пока принес Группе убыток 211 млн руб.

II кв. выглядит лучше первого: прибыль вернулась к росту, резервы и расходы снизились.
Процентные доходы удержались почти на прежнем уровне даже при снижении выдач за счет увеличения срока пользования займами и сокращения досрочных погашений.

Отдельно стоит посмотреть на резервы. Они снизились на 7,4% кв/кв, что стало одним из факторов роста прибыли. При этом ставка резервирования выросла с 61,5% до 63,9%. На звонке менеджмент объяснил это продолжающимся ухудшением качества входящего клиентского потока, которое компания компенсирует лимитной политикой и скорингом.

Есть и хороший операционный сигнал: стоимость привлечения нового клиента снизилась по сравнению с I кварталом.

⚙️ Бизнес продолжает перестраиваться

Основной кредитный бизнес остается прибыльным и генерирует существенный денежный поток, хотя объемы выдач снижаются вместе с рынком. Уже 93,5% выдач приходится на продукты с кредитным лимитом.

Параллельно Займер строит второй контур бизнеса вокруг платежей и комиссионных сервисов. Комиссионные доходы выросли до 734 млн руб., причем теперь в них появляются доходы от некредитного бизнеса, платежей и переводов через «Евроальянс».

У электронного кошелька Qplus банка «Евроальянс» за первые полгода открыто 478 тыс. кошельков. По данным компании, объем исходящих переводов в июне был более чем в 6 раз выше январского. На рубеже III–IV кв. планируется начать первые пилоты по выдаче займов клиентам кошелька.

В июне Займер приобрел 50% платежной системы БЭСТ за 587 млн руб. Логика последних M&A понятна. Компания увеличивает долю направлений, меньше зависящих от регулирования кредитного рынка, и создает возможности для кросс-продаж внутри Группы.

Новый транзакционный контур при этом не должен заменить кредитование. Его задача дополнять основной бизнес и постепенно расширять источники дохода.

💰 Дивиденды

Совет директоров рекомендовал выплатить за II кв. 486 млн руб. или 4,86 руб. на акцию, что соответствует примерно 100% чистой прибыли периода.

По дивидендной политике компания предусматривает выплаты не менее 50% чистой прибыли, однако за IV кв. 2025 г. и I кв. 2026 г. Займер также направлял акционерам 100%.
Если решение одобрят 29 сентября, отсечка состоится 10 октября.

На конец июня у Группы было 4,943 млрд руб. денежных средств, а заемный долг практически отсутствовал. Долговая нагрузка остается около нуля, что дает компании пространство одновременно для дивидендов и развития новых направлений.

🧐 Итог

Займер сейчас выглядит неплохо. Бизнес проходит перестройку, а следующий вопрос уже в том, насколько быстро новые направления начнут давать заметный вклад в прибыль. Больше конкретики по стратегии жду на Дне инвестора 24 сентября.

По текущим уровням при благоприятной рыночной конъюнктуре и дальнейшем восстановлении результатов вижу у бумаги потенциал роста порядка 15–20% на горизонте следующих кварталов.

Плюс остаются дивиденды. При минимуме 50% по дивполитике компания снова рекомендует около 100% квартальной прибыли, и такое отношение к выплатам продолжает работать в пользу акционеров.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Займер возвращается к росту прибыли и снова радует дивидендами

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Тикер: #SVCB
Текущая цена: 10.2
Капитализация: 229 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

P/E - 2.83
P/BV - 0.51
NIM - 7.6%
COR - 2.6%
CIR - 46.4%
ROE - 21.1%

Что нравится:

✔️чистый процентный доход вырос на 8% к/к (60 → 64.8 млрд);
✔️чистый комиссионный доход увеличился на 20.5% к/к (11.6 → 13.9 млрд);
✔️прибыль от небанковской деятельности выросла на 21.5% к/к (10.2 → 12.3 млрд);
✔️чистая прибыль выросла на 29.8% к/к (19.7 → 25.6 млрд);
✔️рост кредитного портфеля на 4.9% к/к (3 → 3.2 млрд);
✔️чистая процентная маржа увеличилась к/к (7 → 7.6%);
✔️процент ссуд с просрочкой 90 дней и более снизился с 4.39 до 4.28%;

Что не нравится:

✔️расход от операций с фин инструментами -2.4 млрд против дохода +1.7 млрд в 1 кв 2026;

Дивиденды:

Предусматривается направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.6256 руб (ДД 6.13% от текущей цены).

Мой итог:

Тенденция по росту ЧПД сохраняется (47.6 → 55.7 → 60 → 64.8 млрд). ЧПД с учетом резервов увеличился на 27% к/к (36.8 → 46.8 млрд) на фоне снижения расходов на резервы (23.2 → 18 млрд).

ЧКД после снижения в прошлом квартале вернулся к росту (13.4 → 15.1 → 11.6 → 13.9 млрд). Прибыль от небанковской также выросла за счет хорошей динамике по выручке. Приобретение страховых компаний «Капитал Лайф Страхование Жизни» и "Капитал медицинское страхование" положительно отразилось на результатах непрофильной деятельности банка.

Кредитный портфель увеличился, но пока не достиг пиковых значений, которые были на конец 2025 года. Доля корпоративных кредитов выросла с 54.1 до 56.5%. Чистая процентная маржа продолжает улучшаться (5.7 → 6.7 → 7 → 7.6%). По ожиданиям банка маржа будет дальше держаться выше 7%. ROE за квартал вырос с 20 до 21.1%.

С учетом роста ЧПД, ЧКД и нетто дохода от небанковской деятельности неудивительно, что чистая прибыль показала отличный прирост. За полгода прибыль выросла в 2.6 раза г/г (17.5 → 45.3 млрд).

Хороший результат за 1 полугодие подталкивает к пересмотру в лучшую сторону прогноза по прибыли на 2026 год. Если банк в следующие 2 квартала заработает по 20 млрд, то по итогу года получается прибыль чуть выше 85 млрд. Это дает P/E 2026 = 2.69 и дивиденд в районе 0.95 руб (ДД 9.28% от текущей цены) при выплате 25% от ЧП. Пока, правда, нет уверенности, что Совкомбанк сможет заплатить даже 25% от прибыли с учетом того, что норматив Н1.0 с начала года вырос с 10.3 до 11%, что ниже уровня по которому банк может выплачивать дивиденды (требуется не ниже 11.5%). По грубым подсчетам до конца года получится увеличить норматив до 11.7%, а значит на выплату можно будет направить примерно 12.85 млрд, что даст дивиденд в размере 0.57 руб (ДД 5.61% от текущей цены). Хотя он может быть и еще ниже, если Совкомбанк совершит новые сделки M&A (представители банка озвучивали, что это возможно, если будут интересные варианты).

И все же основная идея здесь в росте котировок на значительном улучшении результатов банка в 2026 году. Правда на отличном отчете цена Совкомбанка "уехала" вниз вместе с рынком. Но ходит активный слух о том, что кто-то продолжает продавать свою часть акций. Когда-то этот пакет должен закончиться. С другой стороны, есть хорошая возможность собрать/добрать позицию по банку по приятной цене.

Акции Совкомбанка держу в портфеле с долей 3.45% (лимит - 3%). Прогнозная справедливая стоимость - 16.1 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Бизнес Ростелекома растет быстрее, чем прибыль акционеров

Ростелеком $RTKMP $RTKM опубликовал консолидированные результаты по МСФО за II квартал и первое полугодие 2026 года.

Во II квартале выручка составила 226,8 млрд руб. и выросла на 8,5% кв/кв. OIBDA увеличилась на 4,3% кв/кв до 87,5 млрд руб., а чистая прибыль снизилась на 11,4% кв/кв до 6,6 млрд руб.

За первое полугодие выручка выросла на 10,7% г/г до 435,7 млрд руб., OIBDA на 11,1% г/г до 171,4 млрд руб., чистая прибыль на 9,2% г/г до 14,0 млрд руб.

🔷️ Драйверы роста

Особенно хорошо выглядят цифровые кластеры. Во II квартале их выручка выросла на 30,7% кв/кв до 49,7 млрд руб., а OIBDA на 56,7% кв/кв до 14,3 млрд руб. Год к году динамика тоже сильная. Выручка прибавила 10,2%, OIBDA 41,2%.

Мобильный бизнес выглядит слабее. Во II квартале выручка выросла на 3,7% кв/кв, а OIBDA снизилась на 5,0%. Год к году выручка прибавила 9,2%, при этом OIBDA снизилась на 2,5%.

🔷️ Маржа

Рентабельность OIBDA во II квартале снизилась до 38,6% против 39,6% год назад и 40,1% в I квартале. Расходы на персонал выросли на 11,5% г/г, амортизация на 12,6%, услуги операторов связи на 15,4%. Выручка растет быстрее OIBDA, поэтому общей марже пока не удается расширяться.

При этом рост OIBDA поддержало увеличение возмещения по проекту устранения цифрового неравенства. То есть прирост показателя связан не только с ростом выручки.

🔷️ Прибыль с нюансом

С чистой прибылью есть важный момент. Общая прибыль группы за полугодие выросла на 9,2% до 14,0 млрд руб., но часть этой суммы приходится на миноритарных акционеров дочерних компаний. Непосредственно акционерам Ростелекома приходится 9,7 млрд руб. против 10,9 млрд годом ранее, то есть на 10,5% меньше. Это видно и по прибыли на акцию. EPS снизилась с 3,20 до 2,83 руб., или на 11,6%. Получается, общая прибыль группы растет, а прибыль в расчете на акционеров самого Ростелекома пока идет вниз.

🔷️ Денежный поток

Операционный денежный поток за полугодие снизился на 1,8% до 40,8 млрд руб. FCF улучшился с минус 23,0 до минус 12,2 млрд руб., но остался отрицательным. Во II квартале FCF ухудшился до минус 6,6 млрд руб. против минус 2,2 млрд год назад.

CAPEX за полугодие снизился на 18,4% до 60,9 млрд руб. При этом компания ожидает CAPEX около 20% выручки по итогам года, поэтому во втором полугодии инвестиционная активность может заметно ускориться.

🔷️ Долг и дивиденды

Чистый долг вырос на 6% с начала года до 731,6 млрд руб., но за счет роста OIBDA долговая нагрузка снизилась с 2,3х до 2,1х. Финансовые расходы уменьшились на 2,1% до 60,2 млрд руб. Снижение ставки уже начинает помогать, хотя эффект пока довольно скромный.

За 2025 год акционеры утвердили дивиденды 2,71 руб. на обычную и привилегированную акцию. Пока отрицательный FCF остается слабым местом дивидендной истории.

🔷️ M&A и акции

За полугодие на приобретение дочерних компаний и бизнесов ушло 4,3 млрд руб. В январе ООО «Рестрим Медиа», через которое работает Wink, приобрело 100% ООО «ЛайфСтрим», которому принадлежит сервис «Смотрешка». Сам Wink является совместным предприятием Ростелекома и НМГ. Выкуп обыкновенных акций в ДДС за полугодие не отражен, при этом продажа акций составила 35 млн руб.

🧐 Вывод

Ростелеком уже выглядит интереснее, чем год назад, но пока это скорее покупка на ожидании будущего улучшения, а не на уже сильном денежном результате. Тем более во втором полугодии CAPEX может заметно вырасти и еще какое-то время давить на FCF.

При этом стратегия до 2030 года довольно амбициозная. Компания планирует довести долю цифрового бизнеса до 40%, увеличить чистую прибыль в 3,5 раза относительно 2025 года и удвоить дивидендный поток за новый пятилетний цикл. Если хотя бы большая часть этих целей будет выполнена, текущие уровни могут оказаться интересными.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Бизнес Ростелекома растет быстрее, чем прибыль акционеров

Базис. Отчет за 2 кв 2026 по МСФО

Тикер: #BAZA
Текущая цена: 112.64
Капитализация: 18.6 млрд
Сектор: IT
Сайт: https://basis.ru/investors

Мультипликаторы (LTM):

P/E - 8.26
P/NIC - 8.6
P/BV - 3.06
P/S - 2.7
ROE - 27.5%
ND/OIBDA - отриц. ND
EV/OIBDA - 4.76
Акт/Обяз - 5.19

Что нравится:

✔️выручка выросла на 25.7% г/г (1.1 → 1.5 млрд);
✔️отрицательный FCF уменьшился на 45.2% г/г (-330 → -181 млн);
✔️чистая прибыль увеличилась на 6.2% г/г (318 → 338 млн);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️чиcтая денежная позиция уменьшилась на 29.7% г/г (0.5 → 0.4 млрд);
✔️нетто фин доход снизился на 56% к/к (39.3 → 17.3 млн);
✔️деб. задолженность выросла на 13.2% к/к (3.8 → 4.3)

Дивиденды:

Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год. При ND/OIBDAC:
- <= 1 - не менее 50% от NIC;
- > 1 и <= 2 - не менее 25% от NIC;
- > 2 и <= 3 - на усмотрение Совета директоров;
- > 3 - выплаты не рекомендованы.

Прогноз на 2026 год от сайта Доход отсутствует.

Мой итог:

По итогам 2 квартала компания не предоставила никаких операционных показателей.

По выручке продолжается хороший рост, но снова зафиксировано замедление темпов. За 2025 прирост был 36.9% г/г, за 1 квартал - 35.8%, за 2 квартал - 25.7%. Разбивка за квартал по сегментам (г/г в млн):
- лицензии и подписки +21.5% (1046 → 1271);
- техническая поддержка +64.2% (106 → 175);
- прочее +275% (1.4 → 5).

За полугодие выручка выросла на 29.8% г/г (1.9 → 2.5 млрд). Структура выручки немного изменилась (лицензии 89.1 → 86.3%, тех. поддержку 10.4 → 13.1%).

Прибыль увеличилась, но прирост слабее прошлого квартала. Операционная рентабельность в сравнении с прошлым годом ухудшилась с 24 до 22.3% (из-за затрат на программу мотивации и расход по ОКУ). Сильно просел нетто фин доход (50.1 → 17.3 млн). NIC увеличился на 10% (323.2 → 355.4 млн). За полугодие прибыль выросла на 7.4% г/г (437.3 → 469.5 млн). Можно отметить, что у компании небольшая доля капитализированных расходов и по этой причине мультипликаторы P/E и P/NIC очень близки друг к другу.

FCF снова отрицательный, хотя и минус меньше, чем был во 2 кв 2025. Причины в более высоком росте OCF в абсолютных значениях (-13.7 → 289.2 млн) в сравнении с кап. затратами (+48.7% г/г, 316 → 469.8 млн). За полгода положительный FCF перешел в отрицательную зону (310.2 → -1151 млн). Хотя здесь причина в том, что в 2025 году значимая часть платежей, которые ранее приходились на первый квартал следующего года, была получена раньше. То есть, средства "переехали" из 1 кв 2026 в 4 кв 2025, что также, скорее всего, скажется на FCF по итогам всего года.
Чистая денежная позиция остается, но понемногу "проедается". В конце 2026 или начале 2027 она должна пополнится на фоне основного объема продаж компании.

Базис снова подтвердил свой прогноз на 2026 по увеличению выручки на 30-40% и сохранению рентабельности по OIBDA на уровне 60%. По примерным расчетам компания за год заработает в районе 2.5 млрд (NIC - 2.3 млрд), что дает P/E 2026 = 7.59, P/NIC = 7.99. При выплате 50% от NIC (а менеджмент подтвердил такие планы при соотношении ND/OIBDAC < 1) дивиденд может быть в районе 7.42 руб (ДД 6.6% от текущей цены).

С момента прошлого обзора акции неплохо выросли и сейчас оценка уже заметно ближе к справедливой. По квартальным отчетам серьезных выводов делать не стоит, так как основные продажи проходят в 4 квартале. И основные тезисы все те же, что и были по прошлом отчету. Пока заметно, что снижаются темпы роста выручки, и по прикидкам в свой прогноз компания попадет ближе к нижней границе. Возможно, помогут анонсированные M&A, но никакой конкретики по ним нет, только намеки и о покупки другой другой компании для расширения продуктовой линейки.

В целом, сектор уже приучил смотреть с опаской на заявленные планы. У Базиса нет дорогой оценки, но и премия за риск тоже отсутствует, поэтому текущий момент выглядит не самым лучшим для добавления/докупки компании в свои портфели.

Акций Базиса нет в портфеле. Прогнозная справедливая стоимость - 129 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Базис. Отчет за 2 кв 2026 по МСФО

Как сделки M&A меняют экономику Мать и Дитя?

Высокий уровень комфорта и отсутствие очередей делают частные клиники всё более востребованными у населения. Сегодня на моем столе лежит операционный отчет одного из самых динамичных игроков сектора - компании Мать и дитя. Давайте вместе посмотрим, как компания отработала первую половину 2026 года.

🩺 Итак, выручка компании $MDMG в отчетном периоде выросла на 28,8% до 24,8 млрд рублей. Главный драйвер роста - M&A. Покупка сети Эксперт весной 2025-го помогла компании укрепить позиции в регионах и диверсифицировать выручку. Но у любой медали есть обратная сторона: сеть Эксперт менее маржинальна, и это тянет вниз рентабельность всей группы.

Сопоставимая выручка в первом полугодии выросла на 11,2%. Средний чек уверенно опережает инфляцию. Причины понятны: отрасль сильно зависит от импортных технологий и расходников, плюс острый дефицит квалифицированных кадров толкает вверх зарплатную составляющую. В итоге клиники вынуждены закладывать эти издержки в стоимость услуг, и пациенты, ценящие комфорт и качество, готовы платить.

Однако не всё гладко с операционной стороной. У Мать и дитя самый крупный койкофонд в стране, но в отчётном периоде его загрузка оставляла желать лучшего. Снижение пациентопотока наблюдалось и в столичных, и в региональных госпиталях. Это тревожный сигнал: даже при росте среднего чека падение трафика может нивелировать эффект от повышения цен.

💼 Ещё один повод для размышлений - покупка Ильинской больницы в Подмосковье. Фокус на хирургии и онкологии звучит перспективно, но результаты актива в 2025 году были скромными: выручка выросла лишь на 6%, а рентабельность по EBITDA оказалась более чем в два раза ниже, чем у самой Мать и дитя.

Стоимость сделки - 8,5 млрд рублей - вызывает вопросы: мультипликатор EV/EBITDA 2025 года выходит 17х, тогда как сама Мать и дитя торгуется с мультипликатором вдвое ниже. То есть компания купила менее маржинальный бизнес с ощутимой премией. Насколько адекватна такая оценка - большой вопрос.

Рынок частной медицины остается фрагментированным: на сотню крупнейших игроков приходится лишь четверть рынка. Консолидация неизбежна, и Мать и дитя открыто заявляет о планах по новым сделкам. Но здесь кроется и риск: удастся ли эмитенту находить активы с хорошей рентабельностью и покупать их по приемлемым ценам? Или стратегия будет строиться на «масштабе любой ценой», что продолжит давить на маржинальность?

❗️Не является инвестиционной рекомендацией

♥️ Ну вот мы и добрались до пятнички. А что мы делаем по пятницам? Правильно, закидываем лайками статью и идем готовиться к выходным.

Как сделки M&amp;A меняют экономику Мать и Дитя?

🏤 Мегановости 🗞 👉📰

1️⃣ Объем сделок слияний и поглощений в России во II квартале вырос почти в 1,7 раза год к году, до 18,8 млрд$ — рекорд для отчетного периода с 2020 года, а по итогам первого полугодия рынок M&A увеличился на 32%, превысив 24 млрд$, подсчитало агентство AK&M.
Крупнейшей сделкой стало приобретение государством агрохолдинга Русагро $RAGR, оцененного для суда в 7,7 млрд$; в конце мая акции компании были переданы в управление "РСХБ-Финанс", дочерней структуре Россельхозбанка.
В сегменте ритейла крупнейшей стала консолидация доли маркетплейса Озон $OZON структурами Александра Чачавы, который довыкупил 7,25% акций примерно за 983 млн$ и увеличил пакет почти до 35%.
Среди других крупных сделок полугодия — продажа золотодобытчика Южуралзолото $UGLD холдингу "БТС-Мост" Руслана Байсарова за 1,2 млрд$.

Без учета сделки с Русагро рынок M&A вырос бы куда скромнее, что говорит о сохраняющемся дефиците обычных коммерческих сделок из-за высокой ключевой ставки.

🏤 Мегановости 🗞 👉📰