Поиск

Три столпа новой дивидендной политики МТС


Не так давно мы с вами разобрали свежий отчет компании МТС, который показал улучшение финансовых метрик и существенную недооцененность акций. Однако инвесторов в этом кейсе больше прочего интересовали именно дивиденды. Сегодня СД компании утвердил новую дивидендную политику на 2027-2028 годы. Давайте разберем ее параметры более детально и сосредоточимся на трех основных моментах.

📊 Привязка к OIBDA
По новой дивидендной политике МТС привязала дивиденды к операционной прибыли (OIBDA идеально отображает рост бизнеса) и установила норму возврата капитала в 20%, но не меньше 70 млрд рублей. Минимальная планка - это всегда хорошо, она позволяет сделать выплаты более предсказуемыми, а с учетом растущей OIBDA инвесторы смогут получить более ощутимую долю в результатах роста компании.

Возврат капитала акционерам теперь стал более детерминированным и включает несколько инструментов. Во-первых, сами дивиденды - на них придется около 70% от общей суммы, о которой говорили выше. Во-вторых, через обратный выкуп акций. О нем мы поговорим подробнее.

💰 Байбек
Помните, в начале статьи я упомянул о недооцененности акций? Так вот, эту недооценку вижу не только я, но и руководство самой компании. В ближайшие годы МТС ожидает сохранения двузначных темпов роста OIBDA и выручки, которая достигнет 1 трлн рублей к 2028 году, так что текущие мультипликаторы сигнализируют о перепроданности акций. Этим и воспользуется руководство, чтобы осуществить их обратный выкуп.

Напомню, что buyback зачастую поддерживает котировки акций, так как их выкуп создает дополнительный спрос и одновременно сокращает количество в обращении, увеличивая прибыль на одну акцию. При этом компания заявила, что будет сохранять текущие эффективные доли акционеров, что вкупе с байбеком дает хороший сигнал рынку.

📆 Периодичность выплат
Ранее МТС выплачивала дивиденды один раз в год, а по новой дивидендной политике теперь будет три выплаты. Это снизит давление на котировки в момент выплаты, а также позволит вам чаще получать дивиденды и реинвестировать их. Первые выплаты начнутся уже в январе 2027 года.

В итоге получаем понятную дивидендную политику, которая учитывает не только интересы дивидендных инвесторов, но и будет способствовать росту котировок. С 2004 года компания стабильно платит дивиденды, а TSR (total shareholder return), совокупная доходность с учетом дивидендов, заметно превышает индекс полной доходности Мосбиржи (MCFTR). Надеюсь, так и продолжится в будущем.

❗️Не является инвестиционной рекомендацией

♥️ Если покупаете дивидендные компании, жмите лайк. Ну а как еще вернуть вложенный капитал на нашем рынке...
$MTSS

Три столпа новой дивидендной политики МТС

Долг США $40 трлн!!! Все пропало?

Госдолг США уже давно, как пересек красивую психологическую отметку в $40 трлн и, как это обычно бывает с круглыми цифрами, заголовки такие, будто где-то в Вашингтоне включился обратный отсчет до финансового Армагеддона.

Добавил эмоций и Минфин США - объявил, что с сентября как минимум вдвое увеличит максимальный размер операций обратного выкупа длинных казначейских бумаг, с $2 до $4 млрд за одну операцию. Вот оно подтверждение, "денег нет, но вы держитесь" - долг то огромный, Минфин начал выкупать собственные облигации и теперь осталось только понять, кто последним выключит свет.

Если убрать из этой истории слово "триллион" и посмотреть на цифры относительно размера американского долгового рынка, всё менее драматично. Сам Минфин объясняет расширение программы поддержкой ликвидности длинных выпусков, причем buyback существует уже не первый год, а $4 млрд на фоне рынка американских Treasuries вообще не выглядят как операция спасения.

У больших цифр есть удивительная способность пугать инвесторов

$40 трлн звучит страшно, но для оценки долга меня больше интересует не его абсолютный размер, а способность заемщика этот долг обслуживать и рефинансировать. Если у человека ипотека 30 млн рублей, это может быть катастрофой при доходе 100 тысяч в месяц и совершенно нормальной нагрузкой при доходе 1 млн, хотя долг в обоих случаях одинаковый.

С государством логика примерно такая же, хотя механизм, конечно, сложнее. Около $32 трлн из американского долга - у розницы, остальная часть приходится на внутригосударственные обязательства. При этом процентные расходы, действительно, сильно выросли, но федеральные доходы пока более чем в четыре раза превышают расходы на обслуживание долга. Это уже не та комфортная ситуация, которая была во времена почти бесплатных денег, но и на банкротство пока совершенно не похоже.

Дело вообще не в том, сколько новых нулей появилось, а готовы ли инвесторы продолжать давать Америке деньги? Пока готовы.

#госдолгСША
https://t.me/ifitpro

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

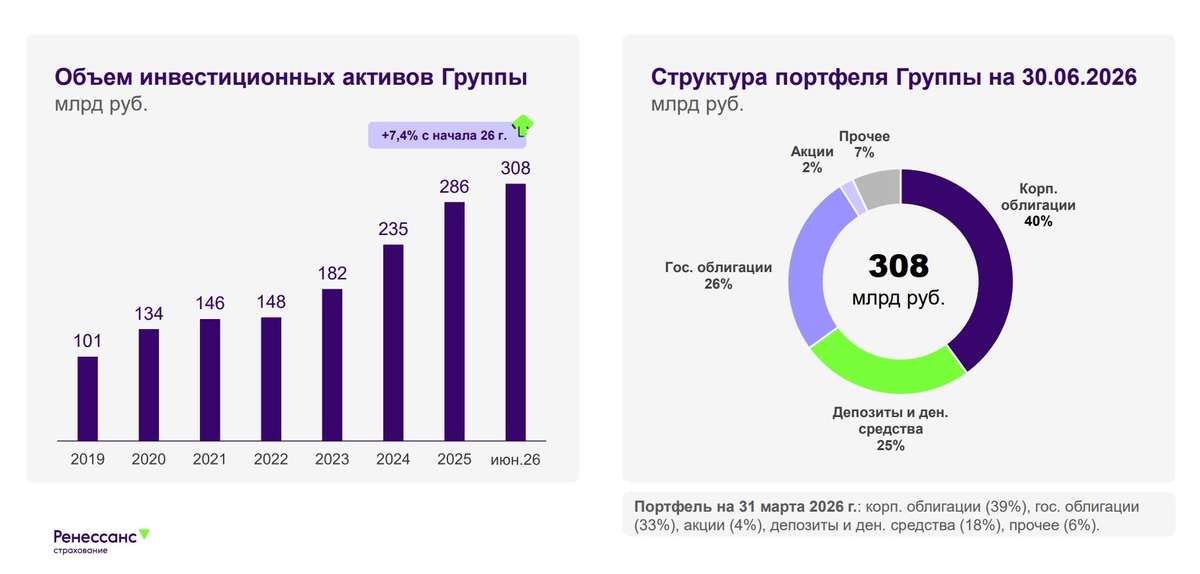
Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

🏤 Мегановости 🗞 👉📰

1️⃣ Объем сделок слияний и поглощений в России во II квартале вырос почти в 1,7 раза год к году, до 18,8 млрд$ — рекорд для отчетного периода с 2020 года, а по итогам первого полугодия рынок M&A увеличился на 32%, превысив 24 млрд$, подсчитало агентство AK&M.
Крупнейшей сделкой стало приобретение государством агрохолдинга Русагро $RAGR, оцененного для суда в 7,7 млрд$; в конце мая акции компании были переданы в управление "РСХБ-Финанс", дочерней структуре Россельхозбанка.
В сегменте ритейла крупнейшей стала консолидация доли маркетплейса Озон $OZON структурами Александра Чачавы, который довыкупил 7,25% акций примерно за 983 млн$ и увеличил пакет почти до 35%.
Среди других крупных сделок полугодия — продажа золотодобытчика Южуралзолото $UGLD холдингу "БТС-Мост" Руслана Байсарова за 1,2 млрд$.

Без учета сделки с Русагро рынок M&A вырос бы куда скромнее, что говорит о сохраняющемся дефиците обычных коммерческих сделок из-за высокой ключевой ставки.

🏤 Мегановости 🗞 👉📰

Ozon: операционный рост на фоне новых рисков

Ozon $OZON отчитался за II квартал и первое полугодие 2026 года. Выручка выросла на 46,81% г/г, до 334,2 млрд руб. GMV прибавил 36,77% и достиг 1,31 трлн руб. Скорректированная EBITDA увеличилась на 47,65%, до 57,9 млрд руб., а её рентабельность от GMV выросла с 4,09% до 4,42%.

🔷️Прибыль

Чистая прибыль составила 10,1 млрд руб. против 359 млн годом ранее. За полугодие Ozon заработал 14,6 млрд руб. против убытка 7,5 млрд руб. Чистую прибыль дополнительно поддержали положительные курсовые разницы, однако основное улучшение произошло на операционном уровне. Операционная прибыль выросла на 53,76%, до 31,3 млрд руб.

🔷️E-commerce

Выручка сегмента выросла на 44,87%, до 273,8 млрд руб. Скорректированная EBITDA увеличилась на 53,52%, до 38,2 млрд руб. На e-commerce приходится около 66% скорректированной EBITDA группы, а рентабельность сегмента от GMV выросла с 2,6% до 2,9%. Поэтому результат Ozon уже нельзя объяснять преимущественно ростом Финтеха: основное направление бизнеса само уверенно наращивает скорректированную EBITDA и маржу.

🔷️Заказы и логистика

Количество заказов увеличилось на 73,21%, тогда как число активных покупателей выросло только на 14,38%. Покупатели стали заказывать намного чаще, но расчётный GMV на один заказ снизился примерно на 21%. Для логистики это серьёзная нагрузка: доставок становится больше, а объём GMV на один заказ сокращается.

Себестоимость услуг маркетплейса на один заказ снизилась на 12%, до 156 руб. Операционные расходы растут медленнее выручки, а общие и административные расходы сократились. Правда, общая себестоимость услуг маркетплейса выросла быстрее GMV, поэтому запас эффективности не бесконечен.

🔷️Финтех

В Финтехе динамика стала более неоднозначной. Выручка увеличилась на 49,56%, до 69,7 млрд руб. Прибыль до налогообложения выросла на 47,93%, до 18,8 млрд руб. При этом чистая процентная маржа снизилась с 12% до 9,6%, а маржа после резервов сократилась с 9,1% до 6,9%. Снижение чистой процентной маржи компания объясняет ростом доли менее маржинальных, но одновременно менее рискованных вложений в ценные бумаги и инструменты денежного рынка. Стоимость риска при этом выросла до 12,8%, а расходы на ожидаемые кредитные убытки почти удвоились и достигли 5,9 млрд руб.

🔷️Денежный поток и долг

Операционный денежный поток во II квартале снизился на 8,40%, до 164,8 млрд руб. Формально у группы 718,7 млрд руб. денежных средств, но 611,8 млрд находятся внутри регулируемых организаций Финтеха. Поэтому не весь этот объём можно рассматривать как свободный кэш, доступный основному бизнесу.

Совокупные заёмные средства составляют 85,9 млрд руб., ещё 372 млрд приходится на обязательства по аренде. CAPEX за полугодие вырос на 14,63%, до 29,8 млрд руб. Компания продолжает активно расширять инфраструктуру, причём значительная часть инвестиций проходит через аренду и не отражается в обычном CAPEX. За полугодие Ozon направил 10,9 млрд руб. на buyback и 18 млрд руб. на дивиденды.

🧐Вывод

Сейчас рынок учитывает риск повторения сценария Wildberries. Ozon сам признаёт возможность повреждения инфраструктуры, однако склады компании в основном арендованы, а сеть объектов более распределена. Это снижает концентрацию потенциального ущерба. Как мне кажется, главный прямой риск связан с собственными товарами и оборудованием, находящимися на складах.

Я покупала акции Ozon на панике после падения, однако наращивать позицию пока не планирую. Коммуникация с инвесторами стала более закрытой. Сегодня обратила внимание, что компания даже не ведёт собственные каналы на инвестиционных площадках, а звонок по итогам отчётности и вовсе отменили. На фоне внешних рисков это лишь добавляет вопросов.

При этом акция по-прежнему остаётся интересной для долгосрочного портфеля. Но с учётом текущей неопределённости позицию стоит ограничивать по размеру и держать со стопом.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Ozon: операционный рост на фоне новых рисков

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

RENI выкупила с рынка примерно 7,3 млн своих акций в июне 2026 года

Группа Ренессанс страхование опубликовала данные о выкупе акций с рынка за июнь 2026 года. Доступно на сайте в разделе Инвесторам – Акции – Обратный выкуп акций (buyback) – Узнать статус выкупа. В июне Группа выкупила с рынка примерно 7,3 млн своих акций. Общий уставной капитал Группы составляет 556 952 780 акций.

Ранее, 3 июня 2026 года, Совет директоров ПАО «Группа Ренессанс Страхование», для увеличения стоимости компании для акционеров, рекомендовал: (1) Провести обратный выкуп акций (buyback) в объёме до 5 млрд рублей в ближайшие 12 мес. (2) Погасить акции компании в объеме до 10% уставного капитала.

Реализация программы buyback должна увеличить размер выплаты будущих дивидендов на каждую акцию. Группа не собирается уходить с фондовой биржи, а наоборот, стремится нарастить капитализацию. Группа намерена сохранить приверженность дивидендной политике в будущем.

Не является инвестиционной рекомендацией.

RENI выкупила с рынка примерно 7,3 млн своих акций в июне 2026 года

🏪 ИнвестВзгляд: Fix Price, когда бизнес-модель должна работать как вечный двигатель.

💡 Есть такая инвестиционная логика: «люди всегда будут покупать дешёвые товары, значит, Fix Price — это вечный кейс». Звучит разумно. Пока не посмотришь на цифры.


➕ Плюсы, которых немного...
7912 точек по состоянию на I квартал 2026 года. Это не хухры-мухры. Когда у тебя почти 8 тысяч магазинов, ты — игрок, с которым считаются.
Компания торгуется с дисконтом к сектору. Дёшево. Но, как говорится, дёшево — не всегда значит выгодно.
В мае 2026 года анонсировали второй этап buyback — до 1 млрд акций. Первый этап, напомню, составил 300 млн. Выкуп — это всегда поддержка котировок.

➖ Минусы
Чистая прибыль за 2025 год упала на 47,8% — до 11,2 млрд рублей. А в первом квартале 2026 года чистая прибыль рухнула на 89% — до 176 млн рублей. Это не опечатка. Восемьдесят девять процентов.
LFL-трафик в I квартале 2026 года упал на 5,8%. Люди просто не заходят. При этом средний чек вырос на те же 5,8% — то есть оставшиеся покупатели тратят больше, но их становится меньше. Клиентская база съёживается.
Расходы на персонал, ремонты, коммуналку, рекламу растут быстрее выручки. Бизнес становится менее эффективным, и это структурный тренд, а не разовая история.
Fix Price в основном торгует непродовольственными товарами. А это прямая зона атаки маркетплейсов. Зачем идти в магазин за дешёвой посудой или носками, если можно заказать на Ozon с доставкой? Проникновение маркетплейсов за последние годы удвоилось. И это не считая жёстких дискаунтеров вроде «Светофора», которые тоже не дремлют.


🎯 ИнвестВзгляд: Если вы долгосрочный инвестор, который ищет историю роста — мимо. Пока компания не покажет, что может остановить падение трафика и маржи, её бизнес-модель напоминает не вечный двигатель, а вечный тормоз.


$FIXR

🏪 ИнвестВзгляд: Fix Price, когда бизнес-модель должна работать как вечный двигатель.

✅ Софтлайн продолжит обратный выкуп акций

Софтлайн сообщает о намерении продолжить ранее объявленный обратный выкуп акций Компании с рынка.

Наше намерение связано с уверенностью менеджмента в рыночной недооцененности Компании и ожиданиями дальнейшего роста капитализации Холдинга в обозримой перспективе.

✍️Программа обратного выкупа была утверждена Советом директоров 22 октября 2024 года и предусматривает приобретение до 5% от общего числа акций, составляющего уставный капитал Компании. Осенью 2025 года срок действия программы был продлен еще на 12 месяцев при сохранении общего лимита акций, доступных к выкупу.

С начала программы Холдинг уже выкупил около 18,7 млн акций Софтлайн. Таким образом, к выкупу остаются доступны еще около 1,3 млн акций. При этом мы отмечаем, что данный объем, доступный к выкупу, может быть увеличен при необходимости.

Акции, приобретаемые в рамках buyback, планируется использовать для финансирования M&A-сделок Компании, а также для обеспечения опционных программ мотивации сотрудников.

#SOFL #Софтлайн #Softline

🪙 Смартлаб 2026.

По моему мнению это было одно из лучших мероприятий, хотя на рынке и очень тяжёлые и грустные настроения.
"У кого облигации, депозиты или фонды ликвидности, тот чувствует себя хорошо" - примерно с таких слов началась конференция.

15 недель падения. Машина времени, которая отправила нас всех в 2022 год. Так и есть, но... Хочется верить, что рассвет будет, ну а пока работаем с тем что есть.
Как минимум есть инструменты, которые помогают сохранить капитал в это не простое время. $TMOS

По организации вопросов нет, все отработали на высоте.
Эмитенты старались объяснить почему они самые лучшие и во всем виноват рынок и ставка, брокеры продолжают искать своего клиента, блогеры гуляют и ищут вдохновения. Все при деле.
Мероприятие носит еще и терапевтический эффект. Когда ты выговорился и поплакался, то вроде и на душе становится легче.

Напишу то с кем удалось поговорить, но не все так как информации слишком много и её предстоит ещё переварить.

🪙Селектел.
Нравится компания, но похоже ipo ждать быстро не стоит. Но зато есть облигации.
Оборудование разрабатывают сами, в том числе и материнские платы. Но производство в Китае. $RU000A10CU89

🪙 Ренессанс страхование.
Работают с ПДС. А значит больше денег у компании и появляется дополнительная возможность заработать. $RENI
Ожидают рост рынка на 10-15 % в год, Компания растет быстрее рынка.
Buyback. По налогам это эффективнее, чем платить дивиденды.
Прибыль на акцию за 2025 год - 22 р. Если так пойдет и дальше, то можно будет в дальнейшем платить высокие дивиденды.
Див гэпы сейчас тяжело закрываются, поэтому байбек может быть эффективнее.
Есть программа лояльности. От 10 акций можно получить скидку в 15 % на услуги компании.

Максим Орловский.
Smart money идут не в акции сейчас, а в рынок долга. 👍
Из финансовых компаний Сбер лучше всех. $SBER
Тренд на нефть и бензин - мы не знаем как все будет развиваться.
Чем ниже падаешь, тем лучше перспектива. Каждый день все лучше и лучше.
Газпром может быть и по 85. И дивидендов ждать не стоит.
IPO: Совкомбанк, Аренадата, ВТБ допка. Это то в чем он поучаствовал.
Портфель : Акции 15-20%, остальное - облигации. Валюта 30 % от доли облигаций.

АПРИ. $APRI
Компании очень помогли ограничения по льготной ипотеке в 1 кв. Продажи выросли. Об этом вроде уже писал. 👍
Во 2 кв продажи пока не сильно растут. Возможно после новых ограничений по семейной ипотеке... Но те кто хотел зайти, уже зашли, так что эффект будет ограниченным.
Есть программы ипотеки 7 на 7, 7 лет под 7 процентов. И ипотека от Сбера под 11,9 %, что в целом выглядит неплохо. Все же это не 20 % на 20 лет.
Будут открывать парки Союз мультфильм по всей стране, но в основном в регионах. Название проекта - Чебурляндия). Это прекрасно, наш ответ Диснейленду.
Структура долга. Проектное финансирование + облигации ( до 19 % от всего долга). Облигации не самая большая часть долга.
15 сентября - открытие Фанпарка в Челябинске. Для проектов АПРИ это возмость подрасти в цене, а компания может больше заработать. Создается новая точка притяжения в регионе.

Продолжение следует.

CEO «Группы Астра» — о коррекции акций, отчетности и байбэке

Наш генеральный директор Илья Сивцев был в студии РБК у Максима Орловского. Делимся ключевыми тезисами.

🔵 Как отчетность повлияла на динамику акций?

На наш взгляд, несущественно. Первый квартал традиционно формирует лишь около 10% годовой выручки из-за высокой сезонности. За первые пять месяцев этого года отгрузки выросли на 8% год к году.

🔵 Были ли продажи среди основных акционеров?

Мажоритарные акционеры и топ-менеджмент во время коррекции своих пакетов не продавали. Наиболее вероятной причиной снижения котировки было уведомление от Сбера о якобы сокращении его доли, что в итоге оказалось технической ошибкой.

🔵 Зачем buyback?

При текущих ценах это возможность выгодно пополнить пул квазиказначейских акций для мотивации сотрудников и M&A. Выкуп, вероятно, будет растянут во времени. Доли действующих акционеров не размываются.

Посмотреть полный эфир: https://vkvideo.ru/video-210986399_456245374

❤️ Ваша
#ASTR