Поиск

Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.

Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.

Параметры выпуска Софтлайн 002Р-03:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Софтлайн 002Р-04:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов

• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026

Рейтинг надежности:

• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)

• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты за 6 месяцев 2026 года:

• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.

• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).

Из того, что смущает:

• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.

• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.

• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.

• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.

В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:

• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев

По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.

Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда

ООО «Брусника. Строительство и девелопмент» основана в 2004 году со штаб‑квартирой в Екатеринбурге. Специализируется на строительстве жилья высокого качества и комплексном развитии городских территорий, реализуя проекты в 14 регионах России.

В большинстве регионов, в которых Компания осуществляет свою деятельность, она входит в топ-5 девелоперов по объёму строительства.

Параметры выпуска Брусника 002Р-09:

• Рейтинг: А- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 21,75% годовых (YTM не выше 24,05% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 17 августа 2026
• Дата размещения: 19 августа 2026

В конце 2025 года был допущен технический дефолт (просрочка составила один день), который объяснили технической заминкой.

Финансовые результаты МСФО за 2025 год:

• Выручка: 116 млрд рублей, рост на 53% по сравнению с предыдущим годом. Драйверами стали кратный рост выручки в столичном регионе (в 2,7 раза) и выход на целевые объёмы продаж в Санкт-Петербурге и Ленинградской области.

• EBITDA: 44 млрд рублей, рост на 94%.
• Чистая прибыль: 7,6 млрд рублей, рост на 69%.
• Валовая маржинальность: 42%, несмотря на давление со стороны ставок и роста себестоимости.
• Земельный банк: 10,6 млн м², рост на 10% по сравнению с предыдущим годом. Основной источник пополнения — проекты КРТ.

• Долгосрочные обязательства: 229,7 млрд руб. (+35,6% г/г)
• Краткосрочные обязательства: 116,3 млрд руб. (+35,9% г/г)

• Долговая нагрузка: соотношение чистого долга к EBITDA снизилось до 3,9х (с 5,8х годом ранее).
• Покрытие процентов ICR: 0,9

Ключевым испытанием станет ноябрь 2026 года, когда компании предстоит пиковая нагрузка: погасить облигации на 3,4 млрд рублей и исполнить оферту еще на 3 млрд рублей (сентябрь 2026).

В обращении находятся 7 выпусков биржевых облигаций на 30,3 млрд рублей:

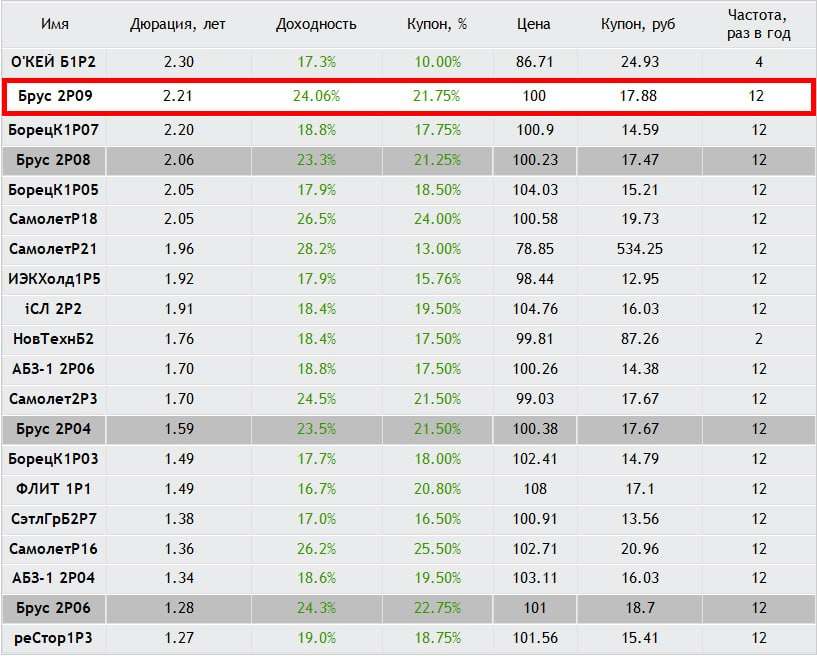
• Брусника 002Р-08
#RU000A10F6Y5 Доходность: 23,30%. Купон: 21,25%. Текущая купонная доходность: 20,87% на 2 года 8 месяцев.

• Брусника 002Р-04
#RU000A10C8F3 Доходность: 23,20%. Купон: 21,50%. Текущая купонная доходность: 21,17% на 1 год 11 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ГК Самолет БО-П18
#RU000A10BW96 (26,22%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07
#RU000A10FC96 (18,87%) А- на 2 года 9 месяцев
• АБЗ-1 002P-06
#RU000A10EW51 (18,92%) А- на 2 года 7 месяцев с амортизацией
• Софтлайн 002Р-02
#RU000A10EA08 (18,42%) А- на 2 года 4 месяца
• ИЭК Холдинг 001Р-05
#RU000A10FGE6 (17,91%) А- на 2 года 3 месяца
• Сэтл Групп БО 002P-07
#RU000A10EK06 (17%) А- на 1 год 6 месяцев
• реСтор 001Р-03
#RU000A10E7K3 (18,96%) А- на 1 год 5 месяцев

По итогу: Даже в непростых макроэкономических условиях отчет эмитента за 2025 год выглядит уверенно. Компания демонстрирует рост, несмотря на высокую ставку, хотя долговая нагрузка при этом ожидаемо увеличивается. Риски сохранены, поэтому бумага скорее для тех, кто готов держать руку на пульсе и следить за квартальными цифрами.

Что тревожит: рынок недвижимости остывает, льготная ипотека уходит, а это прямой риск для выручки и обслуживания долга. Отчет компании за 1 полугодие 2026 года ожидается в конце августа.

Доходность нового выпуска выглядит привлекательно на фоне других эмитентов. Ориентир — примерно на уровне старых бумаг, фактически рядом с Брус 2Р08 (дюрация похожая, купон 21,25%). Логично ждать, что ставку попытаются зафиксировать около этих значений. Если предложат выше — появится неплохой спекулятивный потенциал. В облигационном портфеле у меня 2Р-04, и перекладываться в свежий выпуск не планирую.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда

Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.

В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.

Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.

GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.

Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.

Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.

Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.

Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.

Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.

Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.

Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев

«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.

Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.

• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.

• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.

При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.

АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев

АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).

Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.

В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.

Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией
Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+