Разбор выпуска АБЗ-1 2P-07 до 19,56% на 3 года. Определяем условия апсайда
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в Северо-Западном регионе с долей рынка более 24%.
Компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ 2Р-07:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 16.5% на 21 24 27, 30, 33 купонах, 17,5% на 36 купоне
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 28 августа 2026
• Дата размещения: 02 сентября 2026
Рейтинг надёжности:
• «Эксперт РА» присвоило ruA- (со стабильным прогнозом) 18 сентября 2025 года. До этого, рейтинг был ниже — ruBBB+.
• НКР установило аналогичный рейтинг A-.ru (тоже со стабильным прогнозом) — 21 ноября 2025 года.
Рейтинги были присвоены почти год назад, поэтому в ближайшее время стоит ожидать их пересмотра на основе свежей отчётности.
Финансовые результаты МСФО по итогам 2025 года:
• Выручка: 9,3 млрд руб. (+14,0% г/г)
• Чистая прибыль: 826,2 млн руб. +14,6% г/г)
• Долгосрочные обязательства: 9,0 млрд руб. (+168,5% г/г)
• Краткосрочные обязательства: 4,17 млрд руб. (-24,5% г/г)
• Чистый Долг/EBITDA: 3,6
• Покрытие процентов ICR: 1,64
В обращении находятся 7 выпусков облигаций на 14,2 млрд рублей. Из них выделил бы:
• АБЗ-1 2P-06 $RU000A10EW51 Доходность: 19,40%, Купон: 17,50%. Текущая доходность: 17,50% на 2 года 7 месяцев с амортизацией
• АБЗ-1 2P-04 $RU000A10DCK7 Доходность: 19,56%, Купон: 19,50%. Текущая доходность: 19,12% на 2 года 1 месяц с амортизацией
• АБЗ-1 2Р-03 $RU000A10BNM4 Доходность: 19,56%, Купон: 25,50%. Текущая доходность: 23,60% на 1 год 8 месяцев с амортизацией
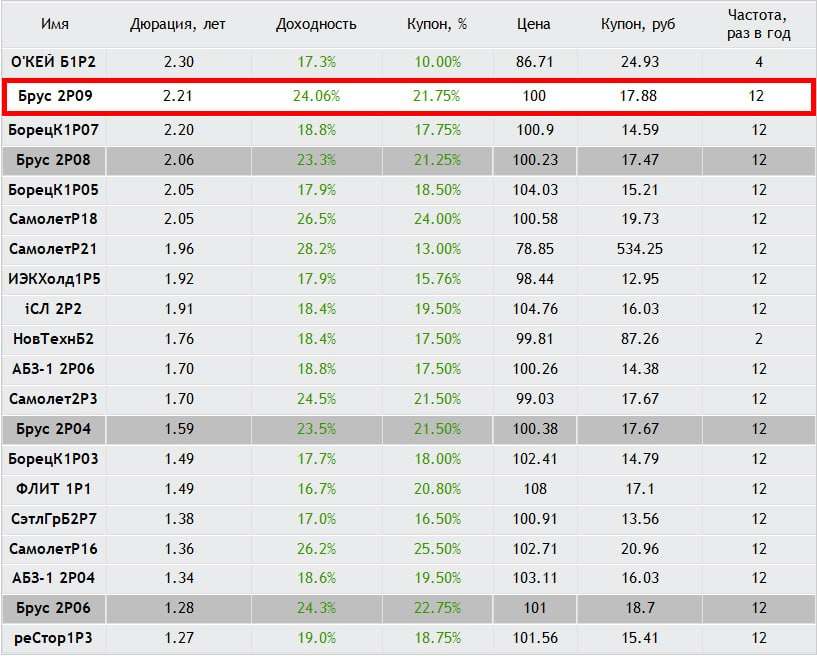
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Борец Капитал 1Р-05 $RU000A10EK71 (18,04%) А- на 2 года 6 месяцев
• Софтлайн 2Р-02 $RU000A10EA08 (18,69%) А- на 2 года 3 месяца
• ИЭК Холдинг 1Р-05 $RU000A10FGE6 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,88%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (27,18%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,61%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,36%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев
По итогу: В рамках рейтинговой группы новый выпуск выглядит привлекательно по доходности — он входит в число лидеров, уступая только бумагам девелоперов. Однако одного высокого купона недостаточно для взвешенного решения.
Финансовая устойчивость эмитента вызывает смешанные чувства. С одной стороны, операционные показатели растут — это позитивный сигнал. С другой — абсолютный объём долга и темпы его наращивания тревожат. Компания наращивает бизнес ценой значительного увеличения заимствований, что в условиях высокой ключевой ставки создаёт дополнительное давление на финансовую модель. Частично этот негатив компенсируется сезонным характером деятельности и наличием контрактной базы, но долговой фактор остаётся ключевым.
На долгосрочном горизонте бумага уступает рынку — в том числе из-за амортизации, которая снижает эффективную доходность к погашению. Ближайший по сроку и дюрации выпуск на вторичном рынке — «АБЗ-1 2Р06» с доходностью около 19,4% и сроком до погашения 2,7 года. Это практически не оставляет премии за участие в новом размещении. Поэтому новый выпуск может представлять интерес только при максимально заявленном купоне — не ниже 18% годовых.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией