Поиск
Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.12870
Капитализация: 12.3 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.72
▫️ P/BV - 0.44
▫️ P/S - 0.14
▫️ ROE - 25.9%
▫️ ND/EBITDA - 0.03
▫️ EV/EBITDA - 0.73
▫️ Акт/Обяз - 1.45
Что нравится:
▫️ рост выручки на 12.7% г/г (17.4 → 19.6 млрд);
▫️ чистый долг снизился на 44.1% к/к (1 → 0.6 млрд). ND/EBITDA улучшился с 0.07 до 0.03;
▫️ нетто фин расход снизился на 21% к/к (188 → 148 млрд);
▫️ чистая прибыль 0.6 млрд против убытка -0.3 млрд во 2 кв 2025.
Что не нравится:
▫️ отрицательный FCF уменьшился еще в 3 раза г/г (-0.9 → -2.7 млрд);
▫️ слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум между РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Прогноз на сайте Доход отсутствует.
Мой итог:
Полезный отпуск снизился на 1.9% г/г (7.57 → 7.42 млрд кВт*ч). Уровень потерь в 5.26% является одним из самых низких значений во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +17.4% г/г (2179 → 2559 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15% (16.1 → 18.5);
▫️ технологическое присоединение +52.8% (0.27 → 0.41).
За полгода выручка увеличилась на 17.3% г/г (38.2 → 44.8 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В квартале была заработана прибыль (против убытка в прошлом году) за счет улучшения операционной рентабельности с -1.2 до 5%, снижения нетто фин расхода (311 → 148 млн) и уменьшения эф. ставки налога на прибыль (29.9% vs 47.7% во 2 кв 2025).
FCF еще больше ушел в отрицательную зону на фоне такого же OCF (0.7 → -0.4 млрд) и роста кап. затрат (+50.4% г/г, 1.6 → 2.3 млрд).
Долговая нагрузка снижается и ND/EBITDA все ближе к 0. В контексте долга есть одна новость, но о ней чуть ниже.
В соответствии с последней версией ИПР за 2026 год планируется заработать 4.9 млрд. По МСФО за полугодие план выполнен на 77%. То ли компания подошла к прогнозу очень осторожно, то ли в конце года ожидаются различные списания, обесценивания и т.п. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.52. Дивиденд по ИПР получается 0.0179 руб (ДД 13.9% от текущей цены).
И вот, с одной стороны, компания не в первый раз закладывает в ИПР сумму на дивиденды, а потом их не выплачивает. А с другой стороны, недавно была новость, что Россети Северо-Запад объявила аукцион на привлечение возобновляемой кредитной линии на 2 млрд на срок 5 лет под ставку "КС + 5%". Среди целей получения линии финансирование расходов, рефинансирование задолженности и, что особенно интересно, выплата дивидендов. Итоги аукциона будут подведены 28.09.2026.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на 2026 год, то Россети Северо-Запад нормальная, но не топовая история (где-то на уровне Центр и Приволжья и Волги, но только у этих двух положительный FCF). При этом есть серьезный риск очередной невыплаты дивидендов.
Но здесь есть "ковбойская" идея состоящая из двух факторов: компания должна начать выплачивать дивиденды и планы на прибыль в 2027 хотя бы близки к реальности (30.5 млрд vs 4.9 млрд в 2026). Если все действительно так сложится, то от текущей цены "рисуется" фантастическая дивидендная доходность в 89%. Такой расклад точно приведет к значительной переоценке акций Северо-Запада. И первым звоночком может быть получение кредитной линии.
Акций компании нет в портфеле, но слежу за развитием ситуации.
Прогнозная справедливая стоимость - 0.179 руб (с расчетом на выплату дивидендов).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Россети Северо-Запад. Отчет за 1 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.1323
Капитализация: 12.7 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
P/E - 2
P/BV - 0.47
P/S - 0.15
ROE - 23.3%
ND/EBITDA - 0.07
EV/EBITDA - 0.87
Акт/Обяз - 1.45
Что нравится:
✔️рост выручки на 21.1% г/г (20.9 → 25.2 млрд);
✔️FCF увеличился в 9.3 раза г/г (0.3 → 2.7 млрд);
✔️чистый долг снизился на 42.1% к/к (4.1 → 1 млрд). ND\EBITDA улучшился с 0.29 до 0.07;
✔️нетто фин расхода снизился на 32.9% к/к (0.3 → 0.2 млрд);
✔️чистая прибыль увеличилась на 57.9% г/г (2 → 3.2 млрд);
Что не нравится:
✔️слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
СД рекомендовал не выплачивать дивиденды за 2025 год.
Мой итог:
Полезный отпуск увеличился на 3.6% г/г (8.8 → 9.1 млрд кВт*ч). Уровень потерь 5.99% один из самых низких за последние 5 лет в этом периоде. Рост тарифа в среднем составил +17.4% г/г (2227 → 2614 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
- передача электроэнергии +21.7% (19.6 → 23.8);
- технологическое присоединение -68.9% (0.6 → 0.2).
Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. Индексация 2026 года перенесена с июля на октябрь и в среднем по стране составит 11.3%.
Помимо выручки в увеличение чистой прибыли свой вклад внесли улучшение операционной рентабельности с 14.4 до 17.7%, и снижение нетто фин расхода (0.3 → 0.2 млрд).
FCF хорошо подрос за счет более высокой динамики OCF (+154% г/г, 2 → 5 млрд) в сравнении с кап. затратами (+39.6% г/г, 1.7 → 2.4 млрд).
Долговая нагрузка все больше тает и компания все ближе к чистой денежной позиции.
Россети Северо-Запад как и многие другие компании холдинга пересмотрела свой прогноз по прибыли на 2026 год (снижен с 6.4 до 4.9 млрд). Прогноз как-будто сверхосторожный с учетом прибыли за 1 кв 2026. Если все же ориентироваться на новую цель, то это дает P/E 2026 = 2.59, а также дивиденд в районе 0.0179 руб (ДД 13.53% от текущей цены). Интересно, что в 2027, исходя из ИПР, вообще получается космическая див. доходность в 90%.
Во всем этом благолепии есть огромная ложка дегтя. Компания последние 2 года в ИПР указывала на год вперед некоторый размер суммы на дивиденды, но по итогу инвесторы не получали ничего. В последний раз это выглядело особенно странно с учетом почти утроенной прибыли. Могли хотя бы пойти по пути Россети Центр и заплатить меньше 50% от чистой прибыли. При этом в отличии от того же Центра, представители Северо-Запада никак не прокомментировали решение о не выплате дивидендов. На этом котировки рухнули, но после снова отросли на обещании "золотых гор" в 2027 в свежей ИПР,
Ну и, конечно, остаются те же риски, что и для других компаний холдинга: атаки на инфраструктуру и вмешательство государства в дивидендную политику (хотя тут пока и без государства справляются).
Россети Северо-Запад фундаментально выглядит достаточно дешево и прибыль за 2026 получает, скорее всего, больше озвученного в ИПР, но вот ситуация с дивидендами пока отталкивает. Тем не менее, наверное, можно рассмотреть ее для добавления в какие-то спекулятивные и неконсервативные портфели. Если это "ружье" все же выстрелит дивидендами, то переоценка не заставит себя ждать. В этом у компании есть схожие черты с Россети Центр. И обе являются "ковбойскими" идеями.
Акций компании недавно были в портфеле, но продал их на выходе нового ИПР. Прогнозная справедливая стоимость - 0.2363 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Сигналов для покупки нет. На что инвестору обратить внимание на неделе?
Ни роста, ни падения: минувшая неделя на российском рынке прошла в боковике. Индекс МосБиржи почти не сдвинулся с места (~2633 пункта), оставаясь ниже психологической отметки 2650 пунктов.
Инвесторы проигнорировали недавние попытки закрепиться выше 2700 — без новостей по переговорам покупать никто не спешит. Единственное оживление — в валюте: доллар опустился ниже 73 рублей, рубль уверенно крепнет. Нефть завершила торги около 109,5 доллара за баррель Brent.
📍 Минэкономразвития заметно охладило ожидания по экономике: рост ВВП России в 2026 году ожидается на уровне 0,4% (предыдущая оценка — 1,3%). В 2027 и 2029 годах прогнозируется ускорение до 1,4% и 2,4% соответственно. Инфляция замедлится до 5,2% к концу текущего года, а в последующие годы выйдет на целевой уровень 4%. Реальные располагаемые доходы населения вырастут на 0,8%.
Росстат, сместив публикацию на пятницу из-за праздничных дней, представил данные о замедлении инфляции. За неделю 5–12 мая она составила 0,07%, в апреле — 0,14% месяц к месяцу. Годовая инфляция, по расчётам Минэкономразвития, на 12 мая снизилась до 5,47% с 5,51% неделей ранее.
📍 Наступающая неделя будет богата на корпоративные события: 18 мая ВТБ проведет День инвестора, где, как надеются рынки, наконец объявят дивиденды за 2025 год — они могут оказаться одними из самых щедрых. Понедельник — последний день для покупки акций «Фикс Прайс» с дивидендной доходностью 16,8%.
На 19–20 мая запланирован официальный визит президента РФ Владимира Путина в Китай. Любые сигналы о развитии газового сотрудничества способны активизировать покупки в бумагах «Газпрома».
Во вторник совет директоров компании проведёт заседание по вопросу дивидендов, однако ожидания рынка относительно возврата к выплатам остаются сдержанными. Также «ВУШ Холдинг», «Т-Технологий» и НМТП в течение недели рассмотрят вопрос о выплатах за прошлый год.
Из отчетностей: свои результаты за первый квартал 2026 года по МСФО представят «Т-Технологии», «Циан», ВК, МТС-Банк и МТС. А банк «Санкт-Петербург» отчитается за апрель по РСБУ.
Ближайшая динамика индекса Мосбиржи будет ограничиваться двумя факторами: геополитической неопределённостью и укреплением рубля.
При отсутствии позитивных новостей, в первую очередь касающихся украинского урегулирования, рынок с большой вероятностью вернётся в боковой коридор 2600–2660 пунктов. Однако появление благоприятных геополитических сигналов способно спровоцировать стремительный выход за отметку 2700 пунктов.
📍 Из корпоративных новостей:
• Лидеры: ЮГК #UGLD (+4%), ДВМП #FESH (+2,1%), Хэдхантер #HEAD (+2%), Система #AFKS (+0,9%).
• Аутсайдеры: ЭсЭфАй #SFIN (-18,2%), Россети Северо-Запад #MRKZ (-5,9%), ТГК-14 #TGKN (-4,8%).
18.05.2026 - понедельник
• #UGLD Итоги аукциона по продаже госпакета акций
• #PLZL закрытие реестра по дивидендам 56.8 руб
• #FIXR последний день с дивидендом 0.11 руб
• #HNFG СД по дивидендам за 2025 год
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Россети Северо-Запад. Отчет за 2025 по МСФО
Тикер: #MRKZ
Текущая цена: 0.1198
Капитализация: 11.3 млрд
Сектор: Электрогенерация
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
P\E - 2.19
P\BV - 0.47
P\S - 0.14
ROE - 21.6%
ND\EBITDA - 0.29
EV\EBITDA - 1.1
Активы\Обязательства - 1.4
Что нравится:
✔️рост выручки на 30.3% г/г (62.7 → 81.7 млрд);
✔️чистый долг увеличился на 9% к/к (3.8 → 4.1 млрд), но ND\EBITDA улучшился с 0.5 до 0.29;
✔️нетто фин расхода снизился на 32.9% г/г (2.1 → 1.4 млрд);
✔️чистая прибыль увеличилась в 2.9 раза г/г (1.8 → 5.2 млрд);
Что не нравится:
✔️отрицательный FCF -2.2 млрд против +7.4 млрд в 2024;
✔️слабое соотношение активов к обязательствам;
✔️увеличение дебиторской задолженности на 27.5% к/к (5.5 → 7 млрд);
Дивиденды:
Дивидендная политика предусматривает выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
В соответствии с ИПР на выплату дивидендов будет направлено почти 1.2 млрд. Это дает дивиденд в размере чуть более 0.013 руб на акцию (ДД 10.44% от текущей цены).
Мой итог:
Полезный отпуск увеличился на 0.6% г/г (31.7 → 31.5 млрд кВт*ч). Уровень потерь 5.72% за 4 квартал самый низкий за последние 4 года в этом периоде. Рост тарифа в среднем составил +36.9% г/г (1720 → 2355 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
- передача электроэнергии +37.7% (54.2 → 74.7);
- технологическое присоединение +8.3% (2.4 → 2.6).
Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. В июле 2026 планируется индексировать примерно на 9.8%.
Помимо выручки в увеличение чистой прибыли свой вклад внесло улучшение операционной рентабельности с 4.98 до 9.94%, снижение нетто фин расхода и меньшая эффективная ставка налога на прибыль (23.5% vs 56.3% в 2024 на фоне отложенного налога).
FCF отрицательный на разнонаправленности OCF (-42.5% г/г, 14.9 → 8.6 млрд) и кап. затрат (+43.9% г/г, 7.5 → 10.8 млрд).
Долговая нагрузка, которая была достаточно комфортной, снизилась и стала еще "приятнее". При такой динамике есть все шансы к концу 2026 года выйти на чистую денежную позицию.
Риски одинаковые для всех "дочек" Россетей. В первую очередь, это риск государственного регулирования в каком-либо негативном варианте. Ранее Минэнерго РФ уже пытался продвинуть инициативу об ограничении дивидендов энергокомпаний. Благо ее "завернули", но не исключено, что будут еще какие-то попытки. Второй риск - возможные повреждения объектов после ударов БПЛА.
Очень нравятся возможные перспективы по компании, и я решил заменить в портфеле Россети Волгу на Северо-Запад.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале
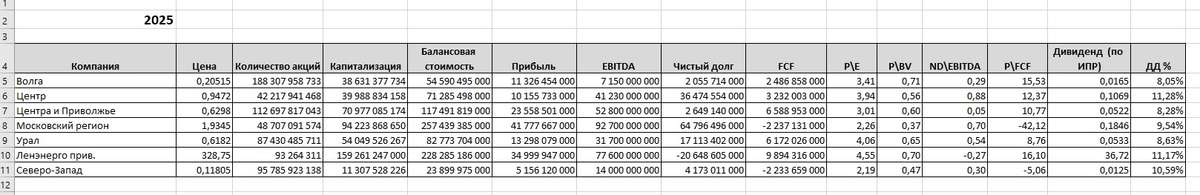
Сравнение "дочек" Россети
Постепенно разбирая отчеты "дочек" Россети задумался, что хорошо бы собрать сводную таблицу по самым интересным из них, чтобы была общая картина.
Сделал свод по 2025 году. Добавил различные мультипликаторы и прогнозные дивиденды, исходя из информации заявленной в ИПР компаний.
Из того, что увидел вынес несколько моментов.
1) Наглядно видно почему Ленэнерго многие инвесторы до сих пор держат в портфелях. Текущая доходность выше почти всех, кроме Центра, но по нему есть вопросы.
2) У Центра сейчас самая высокая ДД, но это, скорее всего, по той причине, что как раз они не смогли выполнить план по прибыли на 2025 год. Другие компании (Волга, МР, ЦиП) хорошо выросли после отчетов. Хотя из плюсов Центра можно отметить, что в 2025 они в отличии от других компаний холдинга все еще регистрировали убыток по обесценению. В 2026 можно ожидать разворот и это даст буст по прибыли.
3) Северо-Запад начинает платить дивиденды (как минимум это заложено в ИПР). Это любопытно.
#MRKV #MRKC #MRKP #MSRS #MRKU #LSNGP #MRKZ
Больше информации в моем Телеграм канале
Борьба с инфляцией не теряет актуальности: триггеры, определяющие ход торгов
Вторые сутки российские индексы остаются в состоянии консолидации: индекс МосБиржи удерживается в диапазоне 2800–2850 пунктов, не предпринимая попыток выйти из него. Рыночная активность остается невысокой — примерно 80% всего оборота приходится на ограниченный круг из 8–9 наиболее ликвидных эмитентов.
По итогам основной торговой сессии индекс МосБиржи незначительно повысился на 0,08%, до 2840,11 пункта, а долларовый индекс РТС подрос на 0,38%, завершив день на уровне 1108,41 пункта.
📍 Рынок по-прежнему движется под воздействием двух основных факторов. Первый — геополитический: участники ждут конкретных шагов по снижению напряженности в конфликтах на Украине и Ближнем Востоке. Второй — сырьевой: нефтяная конъюнктура складывается в пользу российских экспортеров.
Как заявил Сергей Цивилёв, спрос на российскую нефть в Юго-Восточной Азии усиливается. Стоимость Urals в портах юга и запада России поднялась почти до $90 за баррель, а легкие сорта сырья дорожают в Китае и Индии. Это позволит увеличить нефтегазовые доходы бюджета.
📍 Давление на рынок сохраняется на фоне инфляционного ускорения: За неделю 17–23 марта цены выросли на 0,19% (против 0,08% неделей ранее), с начала года — на 2,78%. Годовая инфляция, по оценкам Минэка, повысилась до 5,83% с 5,79%, а по данным Росстата — до 5,99% с 5,91%.
В первом квартале ключевая ставка остается относительно высокой, что будет ограничивать рост акций компаний с высокой долговой нагрузкой.
📍 Иран получил от США проект урегулирования, включающий 15 положений. В Тегеране считают, что инициатива о переговорах может быть тактическим ходом, особенно учитывая передислокацию американских военных контингентов.
Переговорный процесс, который, по данным МАГАТЭ, запланирован на 28–29 марта в Исламабаде, потенциально может охватывать более широкий круг вопросов, включая ракетные программы и систему безопасности Исламской республики.
В качестве инструмента давления Тегеран использует угрозу развертывания военных действий в районе Баб-эль-Мандебского пролива в случае начала боевого конфликта. Значимость этой морской артерии для мировой энергетики трудно переоценить: ее доля в мировых морских перевозках нефти составляет порядка 12%, кроме того, через пролив осуществляются крупные поставки сжиженного природного газа.
На текущий момент разумнее всего занять выжидательную позицию: внимательно отслеживать рыночные сигналы и не форсировать события до тех пор, пока направление движения не станет очевидным.
📍 Из корпоративных новостей:
Займер МСФО за 2025 год: Чистая прибыль ₽4,3 млрд (+10,6% г/г), Чистая прибыль за IV кв ₽1,1 млрд (–8,9% г/г). СД в мае озвучит рекомендации по дивидендам за IV кв 2025 года.
Эл5-Энерго РСБУ 2025 год: Выручка ₽72,75 млрд (+18,5% г/г), Чистая прибыль ₽4,21 млрд против убытка ₽71,8 млн годом ранее.
Группа ЛСР МСФО 2025 г: Выручка ₽252,1 млрд (+5,4% г/г), Чистая прибыль ₽10,8 млрд (снижение в 2,7 раза г/г).
ЭсЭфАй РСБУ 2025 год: Выручка ₽65,26 млрд (рост в 2 раза г/г), Чистая прибыль ₽60,74 млрд (рост в 2,7 раза г/г).
• Лидеры: Селигдар #SELG (+3,2%), Позитив #POSI (+2,1%), ЮГК #UGLD (+2%), Газпром #GAZP (+1,76%).
• Аутсайдеры: Самолет #SMLT (-3,83%), РуссНефть #RNFT (-2%), Магнит #MGNT (-1,9%), Ростелеком #RTKM (-1,9%).
26.03.2026 - четверг
• #DATA Аренадата опубликует финрезультаты по МСФО за 2025 год, день инвестора
• #CNRU Циан конференц-звонок по финансовым результатам за 2025 год
• #UGLD ЮГК СД: Обсуждение действий в связи с арестом средств.
• #HYDR РусГидро будут утверждены бизнес-планы и ключевые показатели эффективности на 2026-2030 годы
• #MRKZ Россети Северо-Запад будет утвержден бизнес-план на 2026 год и прогнозные показатели на 2027-2030 годы
• #LNZL Лензолото последний торговый день в стакане T+1.
• #ELFV ЭЛ5-Энерго отчитается по МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Два месяца в «боковике»: готов ли индекс штурмовать 2800? Основные триггеры
Рынок завершил неделю символическим ростом на 0,15%, фактически оставаясь в состоянии консолидации. Инвесторы заняли выжидательную позицию на фоне неопределенности по геополитическому треку.
Показательно, что даже без явных драйверов рынок не падает — это говорит о том, что спрос есть, и он устойчивый. Наша стратегия прежняя: сидим в позициях, но новых рисков не добавляем.
📍 Согласовать санкции не вышло: Евросоюзу не удалось согласовать 20-й пакет антироссийских санкций к символической дате 24 февраля. Основным препятствием стала Венгрия, которая наложила вето на документ, а заодно заблокировала и выделение Украине военного кредита в размере 90 млрд евро.
Предполагалось, что новый пакет введет тотальный запрет на обслуживание танкеров с российской нефтью и ограничит операции в криптосфере. Однако спорным моментом стали санкции против портов Грузии и Индонезии. Венгрия же мотивировала свое veto рисками для транзита нефти по трубопроводу «Дружба».
📍 Геополитический фронт: Спецпосланник Трампа Стив Уиткофф анонсировал возможную трехстороннюю встречу Путина, Трампа и Зеленского в ближайшие три недели. По его словам, сторонам уже направлены конкретные предложения, которые должны сблизить позиции Москвы и Киева. Уиткофф выразил надежду на скорые позитивные новости.
Параллельно в СМИ появилась информация о непубличных консультациях между Вашингтоном и Москвой: обсуждается идея перезапуска «Северных потоков» под управлением США, что фактически отстраняет Евросоюз от участия в проекте.
Глава офиса президента Украины Кирилл Буданов сообщил о том, что новый раунд трехсторонних переговоров может пройти 26-27 февраля, что дополнительно приободрило участников торгов. При этом Москва и Вашингтон пока не называли дату новой встречи.
📍 Пошлины возвращаются: Верховный суд США признал недействительными большую часть пошлин, введенных Трампом во второй срок, постановив, что президент превысил свои полномочия, неправильно применив закон о чрезвычайных ситуациях.
Реакция Трампа на поражение в Верховном суде оказалась мгновенной и дерзкой. Назвав решение судей "позорным", он объявил, что вводит глобальную пошлину в 15% на всё, что ввозится в США. По сути, он расширяет фронт торговой войны, обещая, что у него есть "альтернативы" еще мощнее, чем отмененные меры.
📍 Что дальше? С технической точки зрения индекс по-прежнему находится в восходящем тренде, несмотря на консолидацию. Линия поддержки уверенно держит позиции на 2750, что создает хорошую базу для движения вверх. После двух месяцев «боковика» рынок вполне может пойти на пробой 2800 пунктов — техническая картина и фундаментальные факторы сейчас играют на стороне покупателей.
Разумеется, полностью игнорировать риски нельзя. Эскалация на Ближнем Востоке, сохраняющаяся угроза новых санкций против России и неопределенность с торговыми пошлинами — все это заставляет многих участников рынка действовать осторожно. Тем не менее, общий восходящий вектор сохраняется.
📍 Из корпоративных новостей:
Мосэнерго #MSNG акционеры не приняли решение о выплате дивидендов за 2024 год. Ранее СД рекомендовал дивиденды за 2024 год в размере 0,22606373615 руб/акция.
ЕвроТранс #EUTR ФНС заблокировала счета компании из-за задолженности в 223 млн рублей.
Хэдхантер #HEAD РСБУ 2025 г: Чистый убыток -123 млн (прибыль снизилась в 725 раз г/г)
• Лидеры: Базис #BAZA (+5,5%), ВТБ #VTBR (+3%), Новатэк #NVTK (+2,2%), ТМК #TRMK (+1,9%).
• Аутсайдеры: Мосэнерго #MSNG (-7,3%), Whoosh #WUSH (-2,4%), Аренадата #DATA (-2%), Лента #LENT (-1,8%).
24.02.2026 — вторник
• #GAZP Газпром СД обсудит развитие минерально‑сырьевой базы и перспективы добычи газа в РФ.
• #MRKZ Россети Северо‑Запад отчёт об исполнении инвестпрограммы за 9 мес. 2025 года.
• #OGKB ОГК‑2 СД обсудит закупочную политику и управление долей в уставном капитале.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Россети Северо-Запад. Отчет за 9 мес 2025 по МСФО
Тикер: #MRKZ
Текущая цена: 0.103
Капитализация: 9.9 млрд
Сектор: Электрогенерация
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
P\E - 9.93
P\BV - 0.47
P\S - 0.13
ROE - 4.8%
ND\EBITDA - 0.5
EV\EBITDA - 1.36
Активы\Обязательства - 1.4
Что нравится:
✔️рост выручки на 30.9% г/г (43.7 -> 57.2 млрд);
✔️чистый долг снизился на 29% к/к (5.3 -> 3.8 млрд). ND\EBITDA улучшился с 0.53 до 0.5;
✔️чистая прибыль увеличилась на 30% г/г (1.6 -> 2.1 млрд);
Что не нравится:
✔️отрицательный FCF снизился в 2.2 раза (-1.1 -> -2.4 млрд);
✔️рост чистого финансового расхода на 46.7% к/к (311 -> 456 млн);
✔️слабое соотношение активов к обязательствам;
✔️увеличение дебиторской задолженности на 17.1% к/к (4.6 -> 5.5 млрд);
Дивиденды:
Дивидендная политика предусматривает выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Компания не выплачивает дивиденды с 2020 года из-за неудовлетворительных финансовых результатов.
Мой итог:
В отличии от полугодия компании удалось выправить ситуация с полезным отпуском и за 9 месяцев получен прирост +0.3% г/г (23.3 -> 23.4 млрд кВт/ч). Также есть и улучшение по уровню потерь (снижение с 5.18 до 5.12). Рост среднего чека сопоставим с полугодичным (+36.8% г/г, 1661 -> 2273 руб/МВт-ч)
На увеличение тарифов выросла и выручка (г/г):
- передача электроэнергии +37.3% (38.7 -> 53.1 млрд);
- услуги по технологическому присоединению -0.8% (1.27 -> 1.26 млрд).
Обращает на себя внимание, что у Россети СЗ нет роста по услугам тех. присоединения, в отличии от других компаний холдинг, которые рассматривались ранее.
Чистая прибыль увеличилась в процентном плане увеличилась примерно также как и выручка. Но на самом деле результат за отчетный результат намного лучше. Просто в прошлом периоде в прибыль вошли 1.3 млрд от прекращенной деятельности и и выбытии дочерних предприятий. Если сравнивать прибыль от продолжающейся деятельность, то тут уже рост более чем в 8 раз (0.3 -> 2.1 млрд). Причины (помимо увеличения выручки) - рост операционной рентабельности с 4.93 до 6.56%, снижение нетто фин расхода (1.5 -> 1.1 млрд).
FCF еще больше ушел в отрицательную зону, несмотря на рост OCF (3.2 -> 3.8 млрд). Капитальные затраты просто растут быстрее (4.3 -> 6.2 млрд). В принципе, увеличение Capex'а заметно у всех компаний холдинга, но у остальных (Центр, МР, Волга, ЦиП) FCF все же положительный. Чистый долг снизился по причине уменьшения самого долга (денежные средства также снизились, но нет значительно). Долговая нагрузка вполне комфортная, хотя нетто фин расход подрос за квартал.
Россети СЗ в 3 квартале вышли на положительную прибыль LTM (по МСФО). На текущий момент оценка P\E достаточно высокая, но она будет постепенно снижаться по мере ухода из учета периодов с убытком. В планах компании было заработать за год 2.5 млрд. По РСБУ вряд ли получится это сделать, а по МСФО можно рассчитывать на итоговую прибыль в районе 3 млрд (за 9 месяцев есть уже 2.1 млрд, но тут вопрос будет ли обесценение активов по итогам года). И это дает P\E 2025 = 3.3.
Также в теории это позволяет компании выплатить дивиденды, и если взять за ориентир прибыль в 3 млрд, то по приблизительным расчетам размер выплаты может составить 0.0109 руб на акцию (ДД 10.58% от текущей цены). Но, возможно, СД решит придержать прибыль на погашение долгов и покрытие растущих капитальных затрат.
В итоге сейчас Россети СЗ выглядит не так интересно, как другие популярные "сестры" холдинга, но спекулятивно тут можно попробовать сыграть на возможном объявлении дивидендов. Хотя есть риск того, что акционеров пока "прокатят" и придется ждать до 2027 года.
Акций компании нет в моем портфеле (держу другие компании холдинга). Расчетная справедливая цена - 0.1206 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Россети Северо-Запад. Отчет за 1 пол 2025 по МСФО
Тикер: #MRKZ
Текущая цена: 0.09025
Капитализация: 3.8 млрд.
Сектор: Электрогенерация
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (на основе данных за последние 12 месяцев):
P\E - убыток за последние 12 месяцев
P\BV - 0.42
P\S - 0.12
ROE - убыток за последние 12 месяцев
ND\EBITDA - 0.53
EV\EBITDA - 1.38
Активы\Обязательства - 1.39
Что нравится:
✔️ рост выручки за полугодие на 29.2% г/г (29.6 -> 38.2 млрд);
✔️ снижение дебиторской задолженности на 25.3% к/к (6.1 -> 4.6 млрд);
✔️ чистый финансовый расход за полугодие снизился на 36.9% г/г (946 -> 597 млн);
Что не нравится:
✔️ снижение выручки на 16.6% к/к (20.9 -> 17.4 млрд);
✔️ отрицательный свободный денежный поток -0.9 млрд против положительного +0.3 млрд в 1 кв 2025. Если сравнивать полугодия, то здесь также прошлый период лучше (-615 млн в 1 пол 2025 против +397 млн в 1 пол 2024);
✔️ чистый долг увеличился на 13% к/к (4.7 -> 5.3 млрд);
✔️ рост чистого финансового расхода на 8.6% к/к (286 -> 311 млн);
✔️ убыток -270 млн против прибыли 2 млрд в 1 кв 2025. За полугодие прибыль снизилась на 28.7% г/г (2.5 -> 1.8 млрд). Основная причина - наличие в 2024 году разовой прибыли от выбытия дочернего предприятия.
✔️ слабое соотношение активов к обязательствам, которое еще и снизилось за квартал с 1.41 до 1.39.
Дивиденды:
Дивидендная политика предусматривает выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Компания не выплачивает дивиденды с 2020 года из-за неудовлетворительных финансовых результатов.
Мой итог:
За полугодие полезный отпуск уменьшился на 1.4% г/г (16.6 -> 16.4 млрд кВт-ч), но при этом уменьшился и уровень потерь с 5.36 до 5.11%. Средний чек ощутимо вырос на 36.9% г/г (1592 -> 2179 руб/МВт-ч).
Есть "сезонное" снижение результатов к/к (2 и 3 квартал хуже 1 и 4). Падение прибыли за полугодие в первую очередь связано с разовых статей: прибыль от выбытия дочернего предприятия в размере 1.2 млрд и прибыль от прекращенной деятельности в размере 141 млн. Если скорректировать прибыль на эти статьи, то г/г будет рост прибыли на 54.3% (1.1 -> 1.8 млрд). Правда, стоит еще отметить снижение операционной рентабельности с 8.1 до 7.3%, но это было нивелировано хорошим ростом выручки.
Не очень пока дела со свободным денежным поток. Хотя здесь и стоит смотреть уже на результаты всего года (в 2024 1 полугодие было тоже невыдающимся 0.4 млрд, а закончили с +7.4 млрд). Еще один интересный вопрос будет или нет убыток от обесценения основных средств и иных активов в конце года? В 2023 он был, а в 2024 уже отсутствовал. Если и в 2025 его не будет, то можно рассчитывать на хорошую динамику по прибыли год к году, так как за 1 полугодие этого года компания заработала столько же, сколько за весь прошлый год. Также держим в голове индексацию тарифов на услуги по передачи электроэнергии по сетям ЕНЭС на 11.5% с 01.07.2025. Возможно, при хороших результатах будет положительное решение по дивидендам за 2025 год. Здесь же стоит добавить, что впервые за несколько лет у компании на балансе появилась нераспределенная прибыль.
В итоге получается интересный вариант, который сейчас еще выглядит рискованным, но в случае положительных результатов котировки могут вырасти на несколько десятков процентов. Это может быть интересной как спекулятивной, так и инвестиционной историей. У меня акций компании нет и вряд ли буду добавлять в основной портфель (там и так есть 3 представителя Россетей), а вот в спекулятивном плане можно подумать. Расчетная справедливая цена - 0.13 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
Главные опасения от предстоящей торговой недели. К чему готовиться инвестору
Российский рынок акций завершил неделю фактически с нулевым результатом. Индекс Мосбиржи смог дорасти до 2800 пунктов, но закрепиться на данном уровне не смог.
Обороты торгов на российском рынке акций на прошлой неделе были примерно вдвое меньше среднего уровня I квартала 2025 г. Это свидетельство того, что сделки совершают преимущественно спекулянты, а средне- и долгосрочные инвесторы включили «режим ожидания».
Надежды на прошедший ПМЭФ не оправдались, строители и металлурги готовятся к трудным временам: Минфин не поддержал расширение льготной ипотеки на семьи с детьми до 14 лет из-за «напряженного» бюджета, также как и для участников СВО тоже не удалось ее согласовать. Власти могут вернуться к этому вопросу после снижения ключевой ставки.
Сложилось ощущение, что представители бизнеса и чиновники в первую очередь хотели рассказать ЦБ как сильно им мешает ставка. Многие призывают регулятора смягчить денежные условия и критикуют сильный курс отечественной валюты.
Динамика российского фондового рынка в ближайшую неделю продолжит определяться монетарными и геополитическими ожиданиями, а при отсутствии значимых драйверов движения возможно продолжение торговли в узком диапазоне 2720-2800п.
Надежды на скорое разрешение конфликта на Украине на данный момент ослабли, но все же на предстоящей неделе может стать известна следующая дата прямых переговоров, что может провоцировать оптимистичные ожидания.
Потенциальным бычьим драйвером также могут стать высокие цены на нефть. Поддержку они получили после воскресных ударов США по ядерным объектам в Иране.
Будем наблюдать за происходящим, но пока для нашего рынка все является лишь небольшим позитивом в моменте, что-то большее - под вопросом. Нужна конкретика - без нее покупки акций выглядят преждевременными.
Основной фокус по-прежнему на длинные облигации с фиксированным купоном. Ждем размещения: Медскан 001Р-01 Купон до 22,00% (YTM 24,36%) на 2,2 года и Самолет БО-П18. Купон до 24,50% (YTM 27,45%) на 4 года. Всем удачных торгов и взвешенных решений.
Из корпоративных новостей:
МТС РСБУ 1кв 2025г: Выручка ₽108,56 млрд (снижение на 0,6% г/г), Чистая прибыль ₽0,49 млрд (снижение в 40 раз г/г)
Новатэк $NVTK отправил первый в новом сезоне груз в Китай через восточный сектор Севморпути.
Самолет договаривается о продаже 3,8 га оценочной стоимостью 5–5,5 млрд руб на Васильевском острове в СПб.
Газпром $GAZP CNPC и Pipe china подписали соглашение о строительстве и вводе трансграничного участка дальневосточного маршрута.
Газпром нефть $SIBN и Рольф запустили франшизу сервисных центров авто.
Сбер и Абрау-Дюрсо заключили соглашение по организации выпуска биржевых облигаций.
ЮГК подписала соглашение с правительством Хакасии об увеличении к 2030 году.
X5 в 2025 году планирует открыть не менее 1 500 «Пятёрочек» и 800–900 «Чижиков».
• Лидеры: Россети Северо-Запад $MRKZ (+4,85%), ВТБ $VTBR (+3,2%), Башнефть $BANE (+3,08%).
• Аутсайдеры: ПИК $PIKK (-4,15%), Самолет $SMLT (-4,1%), ДВМП $FESH (-4%), Озон Фармацевтика $OZPH (-3,95%).
23.06.2025 - понедельник
• $MOEX - Мосбиржа собрание акционеров и утверждение дивидендов за 2024 год (рекомендация - 26,11 руб.)
• $HNFG - Хендерсон собрание акционеров и утверждение дивидендов за 2024 г. (рекомендация - не выплачивать)
• $OGKB - ОГК-2 собрание акционеров и утверждение дивидендов за 2024 год (рекомендация - 0,0598167018 руб.)
• $MRKU - МРСК Урала собрание акционеров и утверждение дивидендов за 2024 год (рекомендация - 0,03741 руб.)
Наш телеграм канал
Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.
#акции #новости #дивиденды #мегановости #рынок #новичкам #аналитика #компании #обзор #инвестор #инвестиции
'Не является инвестиционной рекомендацией