Россети Северо-Запад. Отчет за 2025 по МСФО
Тикер: #MRKZ
Текущая цена: 0.1198
Капитализация: 11.3 млрд
Сектор: Электрогенерация
Сайт: https://www.rosseti-sz.ru/investors/

Мультипликаторы (LTM):

P\E - 2.19
P\BV - 0.47
P\S - 0.14
ROE - 21.6%
ND\EBITDA - 0.29
EV\EBITDA - 1.1
Активы\Обязательства - 1.4

Что нравится:

✔️рост выручки на 30.3% г/г (62.7 → 81.7 млрд);
✔️чистый долг увеличился на 9% к/к (3.8 → 4.1 млрд), но ND\EBITDA улучшился с 0.5 до 0.29;
✔️нетто фин расхода снизился на 32.9% г/г (2.1 → 1.4 млрд);
✔️чистая прибыль увеличилась в 2.9 раза г/г (1.8 → 5.2 млрд);

Что не нравится:

✔️отрицательный FCF -2.2 млрд против +7.4 млрд в 2024;
✔️слабое соотношение активов к обязательствам;
✔️увеличение дебиторской задолженности на 27.5% к/к (5.5 → 7 млрд);

Дивиденды:

Дивидендная политика предусматривает выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

В соответствии с ИПР на выплату дивидендов будет направлено почти 1.2 млрд. Это дает дивиденд в размере чуть более 0.013 руб на акцию (ДД 10.44% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 0.6% г/г (31.7 → 31.5 млрд кВт*ч). Уровень потерь 5.72% за 4 квартал самый низкий за последние 4 года в этом периоде. Рост тарифа в среднем составил +36.9% г/г (1720 → 2355 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
- передача электроэнергии +37.7% (54.2 → 74.7);
- технологическое присоединение +8.3% (2.4 → 2.6).

Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. В июле 2026 планируется индексировать примерно на 9.8%.

Помимо выручки в увеличение чистой прибыли свой вклад внесло улучшение операционной рентабельности с 4.98 до 9.94%, снижение нетто фин расхода и меньшая эффективная ставка налога на прибыль (23.5% vs 56.3% в 2024 на фоне отложенного налога).

FCF отрицательный на разнонаправленности OCF (-42.5% г/г, 14.9 → 8.6 млрд) и кап. затрат (+43.9% г/г, 7.5 → 10.8 млрд).
Долговая нагрузка, которая была достаточно комфортной, снизилась и стала еще "приятнее". При такой динамике есть все шансы к концу 2026 года выйти на чистую денежную позицию.

Риски одинаковые для всех "дочек" Россетей. В первую очередь, это риск государственного регулирования в каком-либо негативном варианте. Ранее Минэнерго РФ уже пытался продвинуть инициативу об ограничении дивидендов энергокомпаний. Благо ее "завернули", но не исключено, что будут еще какие-то попытки. Второй риск - возможные повреждения объектов после ударов БПЛА.

Очень нравятся возможные перспективы по компании, и я решил заменить в портфеле Россети Волгу на Северо-Запад.

*Не является инвестиционной рекомендацией

Информацию по более полному разбору можно найти на моем Телеграм канале
инвестиции
акции
аналитика
россетисз
0 комментариев

    Посты по ключевым словам

    инвестиции
    акции
    аналитика
    россетисз
    посты по тегу
    #MRKZ

    Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО

    Тикер: #MRKZ
    Текущая цена: 0.12870
    Капитализация: 12.3 млрд
    Сектор: Электросети
    Сайт: https://www.rosseti-sz.ru/investors/

    Мультипликаторы (LTM):

    ▫️ P/E - 1.72
    ▫️ P/BV - 0.44
    ▫️ P/S - 0.14
    ▫️ ROE - 25.9%
    ▫️ ND/EBITDA - 0.03
    ▫️ EV/EBITDA - 0.73
    ▫️ Акт/Обяз - 1.45

    Что нравится:

    ▫️ рост выручки на 12.7% г/г (17.4 → 19.6 млрд);
    ▫️ чистый долг снизился на 44.1% к/к (1 → 0.6 млрд). ND/EBITDA улучшился с 0.07 до 0.03;
    ▫️ нетто фин расход снизился на 21% к/к (188 → 148 млрд);
    ▫️ чистая прибыль 0.6 млрд против убытка -0.3 млрд во 2 кв 2025.

    Что не нравится:

    ▫️ отрицательный FCF уменьшился еще в 3 раза г/г (-0.9 → -2.7 млрд);
    ▫️ слабое соотношение активов к обязательствам.

    Дивиденды:

    Выплаты в 50% чистой прибыли, определенной как максимум между РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

    Прогноз на сайте Доход отсутствует.

    Мой итог:

    Полезный отпуск снизился на 1.9% г/г (7.57 → 7.42 млрд кВт*ч). Уровень потерь в 5.26% является одним из самых низких значений во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +17.4% г/г (2179 → 2559 руб/МВт*ч).

    Выручка по сегментам (г/г в млрд):
    ▫️ передача электроэнергии +15% (16.1 → 18.5);
    ▫️ технологическое присоединение +52.8% (0.27 → 0.41).

    За полгода выручка увеличилась на 17.3% г/г (38.2 → 44.8 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

    В квартале была заработана прибыль (против убытка в прошлом году) за счет улучшения операционной рентабельности с -1.2 до 5%, снижения нетто фин расхода (311 → 148 млн) и уменьшения эф. ставки налога на прибыль (29.9% vs 47.7% во 2 кв 2025).

    FCF еще больше ушел в отрицательную зону на фоне такого же OCF (0.7 → -0.4 млрд) и роста кап. затрат (+50.4% г/г, 1.6 → 2.3 млрд).
    Долговая нагрузка снижается и ND/EBITDA все ближе к 0. В контексте долга есть одна новость, но о ней чуть ниже.

    В соответствии с последней версией ИПР за 2026 год планируется заработать 4.9 млрд. По МСФО за полугодие план выполнен на 77%. То ли компания подошла к прогнозу очень осторожно, то ли в конце года ожидаются различные списания, обесценивания и т.п. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.52. Дивиденд по ИПР получается 0.0179 руб (ДД 13.9% от текущей цены).

    И вот, с одной стороны, компания не в первый раз закладывает в ИПР сумму на дивиденды, а потом их не выплачивает. А с другой стороны, недавно была новость, что Россети Северо-Запад объявила аукцион на привлечение возобновляемой кредитной линии на 2 млрд на срок 5 лет под ставку "КС + 5%". Среди целей получения линии финансирование расходов, рефинансирование задолженности и, что особенно интересно, выплата дивидендов. Итоги аукциона будут подведены 28.09.2026.

    Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

    Если смотреть только на 2026 год, то Россети Северо-Запад нормальная, но не топовая история (где-то на уровне Центр и Приволжья и Волги, но только у этих двух положительный FCF). При этом есть серьезный риск очередной невыплаты дивидендов.

    Но здесь есть "ковбойская" идея состоящая из двух факторов: компания должна начать выплачивать дивиденды и планы на прибыль в 2027 хотя бы близки к реальности (30.5 млрд vs 4.9 млрд в 2026). Если все действительно так сложится, то от текущей цены "рисуется" фантастическая дивидендная доходность в 89%. Такой расклад точно приведет к значительной переоценке акций Северо-Запада. И первым звоночком может быть получение кредитной линии.

    Акций компании нет в портфеле, но слежу за развитием ситуации.

    Прогнозная справедливая стоимость - 0.179 руб (с расчетом на выплату дивидендов).

    *Не является инвестиционной рекомендацией

    ▫️ мой канал в Telegram

    Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО

    Россети Северо-Запад. Отчет за 1 кв 2026 по МСФО

    Тикер: #MRKZ
    Текущая цена: 0.1323
    Капитализация: 12.7 млрд
    Сектор: Электросети
    Сайт: https://www.rosseti-sz.ru/investors/

    Мультипликаторы (LTM):

    P/E - 2
    P/BV - 0.47
    P/S - 0.15
    ROE - 23.3%
    ND/EBITDA - 0.07
    EV/EBITDA - 0.87
    Акт/Обяз - 1.45

    Что нравится:

    ✔️рост выручки на 21.1% г/г (20.9 → 25.2 млрд);
    ✔️FCF увеличился в 9.3 раза г/г (0.3 → 2.7 млрд);
    ✔️чистый долг снизился на 42.1% к/к (4.1 → 1 млрд). ND\EBITDA улучшился с 0.29 до 0.07;
    ✔️нетто фин расхода снизился на 32.9% к/к (0.3 → 0.2 млрд);
    ✔️чистая прибыль увеличилась на 57.9% г/г (2 → 3.2 млрд);

    Что не нравится:

    ✔️слабое соотношение активов к обязательствам.

    Дивиденды:

    Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

    СД рекомендовал не выплачивать дивиденды за 2025 год.

    Мой итог:

    Полезный отпуск увеличился на 3.6% г/г (8.8 → 9.1 млрд кВт*ч). Уровень потерь 5.99% один из самых низких за последние 5 лет в этом периоде. Рост тарифа в среднем составил +17.4% г/г (2227 → 2614 руб/МВт*ч).

    Выручка по сегментам (г/г в млрд):
    - передача электроэнергии +21.7% (19.6 → 23.8);
    - технологическое присоединение -68.9% (0.6 → 0.2).

    Рост выручки обусловлен индексацией тарифов на услугу по передаче электроэнергии на 11.5% с 01.07.2025. Индексация 2026 года перенесена с июля на октябрь и в среднем по стране составит 11.3%.

    Помимо выручки в увеличение чистой прибыли свой вклад внесли улучшение операционной рентабельности с 14.4 до 17.7%, и снижение нетто фин расхода (0.3 → 0.2 млрд).

    FCF хорошо подрос за счет более высокой динамики OCF (+154% г/г, 2 → 5 млрд) в сравнении с кап. затратами (+39.6% г/г, 1.7 → 2.4 млрд).
    Долговая нагрузка все больше тает и компания все ближе к чистой денежной позиции.

    Россети Северо-Запад как и многие другие компании холдинга пересмотрела свой прогноз по прибыли на 2026 год (снижен с 6.4 до 4.9 млрд). Прогноз как-будто сверхосторожный с учетом прибыли за 1 кв 2026. Если все же ориентироваться на новую цель, то это дает P/E 2026 = 2.59, а также дивиденд в районе 0.0179 руб (ДД 13.53% от текущей цены). Интересно, что в 2027, исходя из ИПР, вообще получается космическая див. доходность в 90%.

    Во всем этом благолепии есть огромная ложка дегтя. Компания последние 2 года в ИПР указывала на год вперед некоторый размер суммы на дивиденды, но по итогу инвесторы не получали ничего. В последний раз это выглядело особенно странно с учетом почти утроенной прибыли. Могли хотя бы пойти по пути Россети Центр и заплатить меньше 50% от чистой прибыли. При этом в отличии от того же Центра, представители Северо-Запада никак не прокомментировали решение о не выплате дивидендов. На этом котировки рухнули, но после снова отросли на обещании "золотых гор" в 2027 в свежей ИПР,

    Ну и, конечно, остаются те же риски, что и для других компаний холдинга: атаки на инфраструктуру и вмешательство государства в дивидендную политику (хотя тут пока и без государства справляются).

    Россети Северо-Запад фундаментально выглядит достаточно дешево и прибыль за 2026 получает, скорее всего, больше озвученного в ИПР, но вот ситуация с дивидендами пока отталкивает. Тем не менее, наверное, можно рассмотреть ее для добавления в какие-то спекулятивные и неконсервативные портфели. Если это "ружье" все же выстрелит дивидендами, то переоценка не заставит себя ждать. В этом у компании есть схожие черты с Россети Центр. И обе являются "ковбойскими" идеями.

    Акций компании недавно были в портфеле, но продал их на выходе нового ИПР. Прогнозная справедливая стоимость - 0.2363 руб.

    *Не является инвестиционной рекомендацией

    Присоединяйтесь также к моему Телеграм каналу

    Россети Северо-Запад. Отчет за 1 кв 2026 по МСФО

    Сигналов для покупки нет. На что инвестору обратить внимание на неделе?

    Ни роста, ни падения: минувшая неделя на российском рынке прошла в боковике. Индекс МосБиржи почти не сдвинулся с места (~2633 пункта), оставаясь ниже психологической отметки 2650 пунктов.

    Инвесторы проигнорировали недавние попытки закрепиться выше 2700 — без новостей по переговорам покупать никто не спешит. Единственное оживление — в валюте: доллар опустился ниже 73 рублей, рубль уверенно крепнет. Нефть завершила торги около 109,5 доллара за баррель Brent.

    📍 Минэкономразвития заметно охладило ожидания по экономике: рост ВВП России в 2026 году ожидается на уровне 0,4% (предыдущая оценка — 1,3%). В 2027 и 2029 годах прогнозируется ускорение до 1,4% и 2,4% соответственно. Инфляция замедлится до 5,2% к концу текущего года, а в последующие годы выйдет на целевой уровень 4%. Реальные располагаемые доходы населения вырастут на 0,8%.

    Росстат, сместив публикацию на пятницу из-за праздничных дней, представил данные о замедлении инфляции. За неделю 5–12 мая она составила 0,07%, в апреле — 0,14% месяц к месяцу. Годовая инфляция, по расчётам Минэкономразвития, на 12 мая снизилась до 5,47% с 5,51% неделей ранее.

    📍 Наступающая неделя будет богата на корпоративные события: 18 мая ВТБ проведет День инвестора, где, как надеются рынки, наконец объявят дивиденды за 2025 год — они могут оказаться одними из самых щедрых. Понедельник — последний день для покупки акций «Фикс Прайс» с дивидендной доходностью 16,8%.

    На 19–20 мая запланирован официальный визит президента РФ Владимира Путина в Китай. Любые сигналы о развитии газового сотрудничества способны активизировать покупки в бумагах «Газпрома».

    Во вторник совет директоров компании проведёт заседание по вопросу дивидендов, однако ожидания рынка относительно возврата к выплатам остаются сдержанными. Также «ВУШ Холдинг», «Т-Технологий» и НМТП в течение недели рассмотрят вопрос о выплатах за прошлый год.

    Из отчетностей: свои результаты за первый квартал 2026 года по МСФО представят «Т-Технологии», «Циан», ВК, МТС-Банк и МТС. А банк «Санкт-Петербург» отчитается за апрель по РСБУ.

    Ближайшая динамика индекса Мосбиржи будет ограничиваться двумя факторами: геополитической неопределённостью и укреплением рубля.

    При отсутствии позитивных новостей, в первую очередь касающихся украинского урегулирования, рынок с большой вероятностью вернётся в боковой коридор 2600–2660 пунктов. Однако появление благоприятных геополитических сигналов способно спровоцировать стремительный выход за отметку 2700 пунктов.

    📍 Из корпоративных новостей:

    • Лидеры: ЮГК
    #UGLD (+4%), ДВМП #FESH (+2,1%), Хэдхантер #HEAD (+2%), Система #AFKS (+0,9%).

    • Аутсайдеры: ЭсЭфАй
    #SFIN (-18,2%), Россети Северо-Запад #MRKZ (-5,9%), ТГК-14 #TGKN (-4,8%).

    18.05.2026 - понедельник

    #UGLD Итоги аукциона по продаже госпакета акций
    #PLZL закрытие реестра по дивидендам 56.8 руб
    #FIXR последний день с дивидендом 0.11 руб
    #HNFG СД по дивидендам за 2025 год

    Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

    ✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

    'Не является инвестиционной рекомендацией

    Сигналов для покупки нет. На что инвестору обратить внимание на неделе?

    Сравнение "дочек" Россети

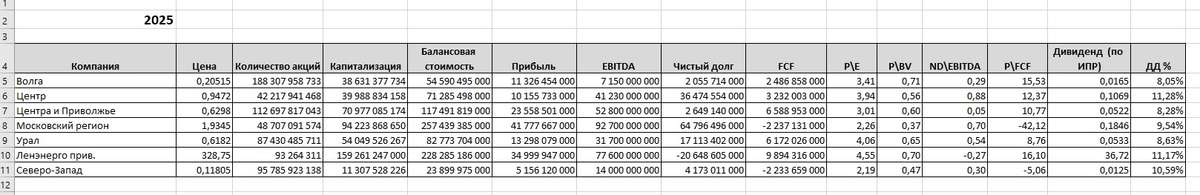
    Постепенно разбирая отчеты "дочек" Россети задумался, что хорошо бы собрать сводную таблицу по самым интересным из них, чтобы была общая картина.

    Сделал свод по 2025 году. Добавил различные мультипликаторы и прогнозные дивиденды, исходя из информации заявленной в ИПР компаний.

    Из того, что увидел вынес несколько моментов.

    1) Наглядно видно почему Ленэнерго многие инвесторы до сих пор держат в портфелях. Текущая доходность выше почти всех, кроме Центра, но по нему есть вопросы.

    2) У Центра сейчас самая высокая ДД, но это, скорее всего, по той причине, что как раз они не смогли выполнить план по прибыли на 2025 год. Другие компании (Волга, МР, ЦиП) хорошо выросли после отчетов. Хотя из плюсов Центра можно отметить, что в 2025 они в отличии от других компаний холдинга все еще регистрировали убыток по обесценению. В 2026 можно ожидать разворот и это даст буст по прибыли.

    3) Северо-Запад начинает платить дивиденды (как минимум это заложено в ИПР). Это любопытно.

    #MRKV #MRKC #MRKP #MSRS #MRKU #LSNGP #MRKZ

    Больше информации в моем Телеграм канале

    Сравнение "дочек" Россети