Поиск

Бетон. Начало.

Стартовала моя стратегия "Бетон"
https://www.tbank.ru/invest/strategies/c091a478-4f96-4c7f-a413-bb0faac4a069/
длинную историю создания своего фонда "All in Beton", и почему он переродился в автоследование "Бетон" я описал в своём телеграм канале.
если коротко... суть - создать одну кнопку для частного инвестора, нажимая на которую он получал прокси на стройку (банк, девелопер, инфраструктура недвижимости в РФ).
$SMLT $PIKK $ETLN $GLRX $LSRG $APRI $DOMRF $CNRU

я сам точно так же как и вы на стратегию подписан и прошёл первые шаги пользователя, поэтому вот 4 шага упрощающих процесс:
1. лучше чтобы браузер был Яндекс (тогда не придётся устанавливать сертификаты)
2. нужен пустой, возможно новый счёт
3. решили закупаться на свой? внимательно! если на вашем брок.счёте стоят лимитные заявки их нужно убрать, и ваши бумаги брокер предложит продать, поэтому лучше пусть будет новый счёт
4. перенос средств между брок. счетами работает в Терминале
если что-то не понятно https://www.tbank.ru/invest/help/brokerage/account/strategy/turn-on/?card=q1 пишите в поддержку, там оперативно подскажут что и как делать.

Первый стрим уже на всех платформах 😈
Стратегия "Бетон"
RUTUBE: https://rutube.ru/video/1f795e5e655c2642fb5d1ca4ca89ead8/?playlist=1819516
VK: https://vkvideo.ru/video-226175879_456239021
ДЗЕН: https://dzen.ru/video/watch/6ab75a276744c434351ca1fc
YouTube: https://youtu.be/6fRpn534OjM

Бетон. Начало.

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

🪙 Отчеты за 1 полугодие.

Посмотрел часть отчетов, уже можно выделить ряд особеностей.

Нефтяники. В основном отчитываются неплохо. Особенно Лукойл и Газпромнефть. Нефть пока дорогая, да и рубль ослабляется. Но не стоит забывать про будущие и текущие траты на ремонт из атак и т.д. $LKOH $GAZPF

Финансовый сектор.
В основном все хорошо у банков.
Сбер - все отлично. Сбер ожидает, что в 2026 году прибыль будет существенно выше, чем в 2025 году. Темп роста составит чуть ниже 20%. 👍
Т анонсировали дивиденды, да и в целом компания прибавляет. Хотя чистая прибыль за полугодие и 2 кв снижается.
$T
ВТБ как ВТБ. Прибыль и ROE снижается. Не очень интересно. $VTBR

Электроэнергетики. Все цветёт и пахнет. Особенно дочки Россией.
Центр, ЦиП, Московский регион хорошо добавили. Северо-запад, Юг, Урал выросли по чистой прибыли в разы.
Волга прибавила 60 % по чистой прибыли.
Материнская ФСК тоже добавила по прибыли и выручке, но вряд ли они начнут платить дивиденды. $FEES
Даже РусГидро отчитался неплохо. Рост прибыли в 2 раза, хотя дивидендов нет и скорее всего не будет. 👍 $HYDR

Недвижимость.
- Убыток «Самолета» по МСФО за 6 месяцев 2026 года составил ₽22,3 млрд, против прибыли ₽1,8 млрд в предыдущем году. Выручка сократилась на 31,3% до ₽117,5 млрд против ₽171 млрд годом ранее. $SMLT
Пока о стабильности речи не идет. Компания все еще в зоне риска, как и весь сектор.
- Убыток ЛСР по МСФО за 6 месяцев 2026 года составил ₽57,6 млрд, увеличившись в 23 раза по сравнению с ₽2,5 млрд в предыдущем году. $LSRG
- У АПРИ чистая прибыль сократилась, зато выручка выросла.
- У Glorax ситуация похожая, но немного лучше. Прибыль снизилась, при росте выручки.
Идей в секторе нет, держу только отдельные облигации.

👍 и будет продолжение.

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.

Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.

В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.


⚠️ Но есть нюансы. И они жирные

Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.

Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.

Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?


⚖️ Сравниваем с соседями

ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.

Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.

ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.


🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.


$GLRX $PIKK $SMLT $LSRG

🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт

Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.

За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.

Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.

Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.

Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.

Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.

Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.

Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.

На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.

Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.

Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.

На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.

• Лидеры: ЮГК
#UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).

• Аутсайдеры: Полюс
#PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).

13.07.2026 - понедельник

•
#AFLT операционные результаты за июнь 2026 года
•
#SVCB закрытие реестра по дивидендам 0.35 руб
•
#NMTP закрытие реестра по дивидендам 1.1448 руб
•
#BANE закрытие реестра по дивидендам 69.29 руб
•
#LSRG закрытие реестра по дивидендам 78 руб
•
#MDMG последний день с дивидендом 47 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки

Вчерашний день окончательно развеял надежды на восстановление рынка. Нефть, которая еще накануне удерживала индекс на плаву, развернулась вниз — и нефтегазовый сектор снова потянул за собой. Индекс МосБиржи вновь опустился ниже 2200.

К нефтяникам присоединились металлурги и частично банки, тогда как дивидендные истории держатся относительно неплохо. В целом же рынок испытывает острую нехватку драйверов — единственная надежда на новости о контактах Трампа и Путина, но в успех переговоров верится с трудом.

Итоги саммита НАТО ожидаемо разочаровали: союзники обязались выделить Украине €70 млрд в этом году и столько же в следующем. А на встрече Трампа с Зеленским американский президент допустил возможность "закрытия неба" над Украиной, выразив надежду, что мирное соглашение сделает это ненужным. Параллельно Франция анонсировала 21-й пакет санкций, который ударит по финансовому сектору России и сократит доходы от энергетики.

На этом фоне заявления Лаврова звучат крайне тревожно: Россия больше не верит Западу в его готовности к мирным переговорам, а ультиматумы только укрепляют эту позицию. Возникает ощущение, что если бы не предстоящие выборы в Госдуму, градус эскалации мог бы быть гораздо выше.

Тем временем удары по российской нефтегазовой инфраструктуре продолжаются — вчера атакам подверглись НПЗ в Твери и Ставрополье. Спрос на топливо вырос почти на треть, и власти вводят меры для борьбы с дефицитом: помимо импорта, во многих регионах начинают действовать ограничения по заправке по четным и нечетным дням.

Рост цен на бензин уже ускоренными темпами разгоняет инфляцию, и это серьезно ограничивает возможности ЦБ. Вероятнее всего, на июльском заседании регулятор возьмет паузу, но повышение ставки выглядит контрпродуктивным — оно не устранит дефицит предложения топлива.

Ухудшается и ситуация на рынке корпоративного долга. За последние 12 месяцев число дефолтов достигло максимума — только в июне сразу 4 новых эмитента, при этом в 2024–2025 годах их было в среднем по 2 в месяц. Причины очевидны: дорогие заимствования и проблемы с рефинансированием. В ЦБ, впрочем, проблем с охлаждением экономики пока не видят.

Экономические перспективы рынок тоже не радуют. Инфляция ускоряется, пространства для снижения ставки становится меньше, а дефицит федерального бюджета за первое полугодие достиг 5,7 трлн рублей — 2,5% ВВП. Расходы выросли на 16% в годовом выражении, и это добавляет тревоги.

Из корпоративных новостей:

Сбербанк РСБУ за I полугодие: Чистая прибыль ₽995,3 млрд (+20,4% г/г), Чистая прибыль за июнь ₽168,1 млрд (+17% г/г)

Селигдар выручка от реализации золота выросла в 1 полугодии 2026 года на 13% г/г и составила 32,2 млрд рублей.

ВТБ подтвердил, что цена допэмиссии акций останется на уровне 87 руб., а состав якорных инвесторов не изменится.

МГКЛ вырос после сообщения о планах создать банк с фокусом на операциях с драгоценными металлами.

• Лидеры: ЮГК
#UGLD (+4,11%), Транснефть-ап #TRNFP (+3,67), Икс 5 #X5 (+1,71%).

• Аутсайдеры: ДВМП
#FESH (-4,99%), Татнефть #TATN (-4,55%), Роснефть #ROSN (-3,96%).

10.07.2026 - пятница

•
#NMTP последний день с дивидендом 1.1448 руб
•
#DZRDP последний день с дивидендом 61.64 руб
•
#BANE последний день с дивидендом 69.29 руб
•
#SVCB последний день с дивидендом 0.35 руб
•
#LSRG последний день с дивидендом 78 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс МосБиржи снова провалился в негатив утратив последний фактор поддержки

ЛСР. Отчет за 2 пол 2025 по МСФО

Тикер: #LSRG
Текущая цена: 614.2
Капитализация: 63.3 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam

Мультипликаторы (LTM):

P/E - 5.87
P/BV - 0.47
P/S - 0.25
ROE - 8.1%
ND/EBITDA - 4.92 (без учета эксроу)
EV/EBITDA - 5.84 (без учета эскроу)
Акт/Обяз - 1.25

Что нравится:

✔️выручка выросла на 61.5% п/п (96.4 → 155.7 млрд);
✔️чистая прибыль +13.3 млрд против убытка -2.5 млрд в 1 пол 2025;
✔️остаток на эскроу счетах увеличился на 28.4% п/п (137.9 → 169.4 млрд);

Что не нравится:

✔️чистый долг без учета эскроу увеличился на 27.5% п/п (263.9 → 336.4 млрд). ND\EBITDA вырос с 3.57 до 4.92;
✔️вырос нетто фин расход на 17.4% п/п (20.3 → 23.9 млрд);

Дивиденды:

Размер выплаты определяет Совет директоров и, как правило, составляет не менее 20% чистой прибыль на основе годового отчета по МСФО.

СД рекомендовал дивиденд за 2025 год в размере 78 руб. (ДД 12.7% от текущей цены). Дата закрытия реестра - 13.07.2026.

Мой итог:

Второе полугодие отработали сильно лучше первого (п/п):
- новые продажи +70.3% (254.9 → 434.2 тыс. кв. м);
- введено в эксплуатацию +31% (290.8 → 381 тыс. кв. м).

Хотя тут можно отметить, что за последние 4 года второе полугодие всегда было выше по вводу в эксплуатацию.

Продажа материалов (п/п):
- песок +94.5%;
- гранитный щебень +2.8%;
- кирпич +5.8%;
- газобетон +19.6%

Результаты за полгода чуть скрасили итог за 2025 год (г/г):
- новые продажи +3.8% (664 → 689.1 тыс. кв. м);
- введено в эксплуатацию -8.2% (732 → 671.8 тыс. кв. м).

Но продажа материалов за 2025 все равно в минусе (г/г):
- песок -0.8%;
- гранитный щебень -21.1%;
- кирпич -4.7%;
- газобетон -17.1%

Долговая нагрузка увеличилась на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.28 до 1.74. Долг растет быстрее, чем пополняется эскроу.

ЛСР один из двух основных девелоперов на рынке, который заработал прибыль за 2025 год (второй ПИК). И в отличии от Самолета компания не распродает свои активы, а, наоборот, вкладывается в развитие новых. В мае ЛСР:
- приобрела 100% долей ООО «Пулково Скай», владеющего пятизвездочным отелем «Domina Пулково»;
- вложила в реконструкцию санатория «Волна» в Сочи 14.5 млрд и планирует открыть его осенью 2026 года;
- через компанию Qube Development, входящую в периметр, планируется до конца 2026 года начать строительство 6 объектов в ОАЭ.

При этом все проблемы рынка распространяются и на ЛСР. Снижение в операционных показателях за 1 квартал 2026 (г/г):
- новые продажи -19.2% (146 → 118 тыс. кв. м) и еще меньше в деньгах (-24.3%, 41 → 31 млрд).

Доля заключенных контрактов с участием ипотечных средств в 1 кв 2026 составила 68%. И это выше показателей, которые известны за предыдущие периоды (за 9 мес 2025 было 49%). Тренд на снижение продаж материалов, в общем, сохранился (песок +94.8%, гранитный щебень -17.7%, кирпич -20.6%, газобетон -19%). Очень любопытный рост продаж в песке на фоне снижения по остальным материалам. Хотя это и не играет особой роли, так как доля продажи стройматериалов в выручке 7.5%.

Также, скорее всего, результаты 2 квартала будут слабыми с учетом выходящей статистики. По данным различных источников:
- в апреле и мае объем продаж новостроек сократился на 14% и 12% г/г, соответственно;
- объём выдачи ипотеки в мае 2026 сократился на 9%, количество кредитов - на 10%.

Да и статистика погрузки РЖД по черметам и цементу пока говорит о проблемах в секторе. Возможно, продажи в 3 квартале поддержит решение Минфина о сохранении без изменений условий программы "Семейная ипотека" на фоне желающих "заскочить в последний вагон".

Также из минусов ЛСР можно вспомнить не самые лучшие практики в отношении миноритариев (про это говорилось в прошлом разборе. Ну и с начала года компания выпала из топ 10 (12-е место) по объему строительства.

Акций компании нет в портфеле и пока не рассматриваю их к покупке. Прогнозная справедливая стоимость - 736 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ЛСР. Отчет за 2 пол 2025 по МСФО

Что делать с недвижкой?

Аттракцион невиданной щедрости или....?

Увидел в Москве у одного застроя льготную программу 7% на 7 лет.
Далее ставка становится рыночной.

Не буду говорить у кого, дабы не было рекламы. Но все же хочу спросить у коллег и подписчиков!

Как думаете, стоит вписываться?
С одной стороны у нас много застроек на бирже.

Самолёт, Пик, Апри, ЛСР, Эталон, Глоракс также есть много застройщиков, кто представлен бондами: Брусника, Дарс девелопмент, Тальвен, Сэтл .

У кого то дела по-лучше, у кого то похуже, в целом, в среднем, в основном не очень. По крайней мере на акциях застроев в данный момент не заработать. Разве что на бондах. Там к слову много неплохих ставок, вполне себе.

Пугает снижением сильным в основном пока только самолёт. Я все же верю, что его кто то выкупит.

Ладно, сейчас о другом. В стране инфляция , ситуация с бензином - напрягает все больше. Так вот, как думаете, стоит ли сейчас попробовать воспользоваться программами льгот и акций от застройщиков.

Семейная и Айти Ипотека к моему большому сожалению мне пока не доступны.

$SMLT $PIKK $ETLN $LSRG $APRI $RU000A10BP46 $RU000A10F6Y5 $RU000A10EK06 $RU000A10DSX6 $GLRX

Выпуск ЛСР 002P-01: до 17,81% на 3 года. Много это или мало? Давайте разбираться

ПАО «Группа ЛСР» #LSRG - диверсифицированная крупная строительная компания, работающая на рынке с 1993 года и реализующая проекты в Санкт-Петербурге, Ленинградской области, Москве, Екатеринбурге и Сочи. Также компания владеет собственными мощностями по производству строительных материалов.

По итогам 2025 года объём введённой в эксплуатацию жилой недвижимости достиг 571 тыс. кв. м., что соответствует 5 месту в России.

По состоянию на 1 апреля 2026 года объём текущего строительства составляет 1 243 тыс. кв. м., что обеспечивает компании 12 позицию в рейтинге.

📍 Параметры выпуска ЛСР 002P-01:

• Рейтинг: А (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 30% в даты 24, 30-го купонов, 40% - в дату 36-го купона
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026

Рейтинг надёжности:

В марте 2026 года АКРА подтвердило кредитный рейтинг ПАО «Группа ЛСР» на уровне A(RU) со стабильным прогнозом.

В декабре 2025 года Эксперт РА подтвердил рейтинг эмитента на уровне ruA с стабильным прогнозом.

📍 Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 252,1 млрд руб. (+5,4% г/г);
• Чистая прибыль: 10,8 млрд руб. (-62,3% г/г);

• Долгосрочные обязательства: 391,9 млрд руб. (+49,7% г/г);
• Краткосрочные обязательства: 134,1 млрд руб. (-8,4% г/г);

• Чистый долг/EBITDA: увеличился с 1x до 1,7x.
• ICR: 2,05.

Отчёт показывает слабую динамику: выручка почти не выросла, а чистая прибыль резко упала за счёт процентных расходов. Долговая нагрузка заметно увеличилась, и хотя формальные метрики пока в допустимых границах, тенденция негативная. При этом текущий остаток денег на счетах закрывает график погашений.

13 мая 2026 года эмитенту предстоит погасить один из займов на 7 млрд рублей, что делает новый выпуск логичным шагом для поддержания ликвидности.

В обращении находятся 5 выпусков биржевых бондов компании общим объемом 23 млрд рублей.

• Группа ЛСР 001Р-11
#RU000A10CKY3 Доходность к погашению: 16,42%. Купон: 16,00%. Текущая купонная доходность: 15,64% на 2 года 3 месяца с амортизацией.

• Группа ЛСР 001P-10
#RU000A10B0B0 Доходность к колл-опциону: 16,31% на 4 месяца. Купон: 24,00%. Текущая купонная доходность: 22,96% на 3 года 9 месяцев.

📍 Что готов предложить нам рынок долга:

• Интерлизинг 001Р-11
#RU000A10B4A4 (19,65%) А на 2 года 10 месяцев с амортизацией
• ЭкоНива 001Р-01
#RU000A10EJZ8 (16,62%) А на 2 года 10 месяцев
• Аэрофьюэлз 003Р-01
#RU000A10E4Y1 (18,48%) А на 2 года 3 месяца
• Камаз ПАО БО-П22
#RU000A10EN29 (17,09%) А на 1 год 10 месяцев
• Сэтл Групп 002Р-07
#RU000A10EK06 (17,02%) А на 1 год 10 месяцев
• Полипласт АО П02-БО-13
#RU000A10DZK8 (18,42%) А на 1 год 7 месяцев
• Село Зелёное оббП02
#RU000A10DQ68 (16,96%) А на 1 год 7 месяцев

Что по итогу: Заявленный купон адекватен эмитенту с рейтингом А, и при попадании в верхний диапазон бумагу можно рассматривать как консервативный инструмент с ежемесячными выплатами. Однако значительной премии к рынку нет. Поэтому продавать другие бумаги и входить в новый выпуск точно не стоит.

Недавно приобретенные облигации Глоракс 001Р-05 (YTM 20,22%) и Брусника 002Р-04 (YTM 23,65%) уже покрывают нужную долю в секторе с более справедливой, на мой взгляд, компенсацией за риски. Учитывая сжатие ипотеки и стагнацию на рынке жилья, дополнительно наращивать долю девелоперов не планирую. Участие возможно только при осознанном желании добавить именно этого заемщика, но сейчас такого запроса нет. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Выпуск ЛСР 002P-01: до 17,81% на 3 года. Много это или мало? Давайте разбираться

Текущая ситуация на бирже

Индекс МосБиржи замер у отметки 2840 пунктов ввиду отсутствия драйверов со стороны нефтяного рынка, где трейдеры буквально затаили дыхание, следя за переговорами Вашингтона и Тегерана. Пока нет ясности - нет и волатильности.

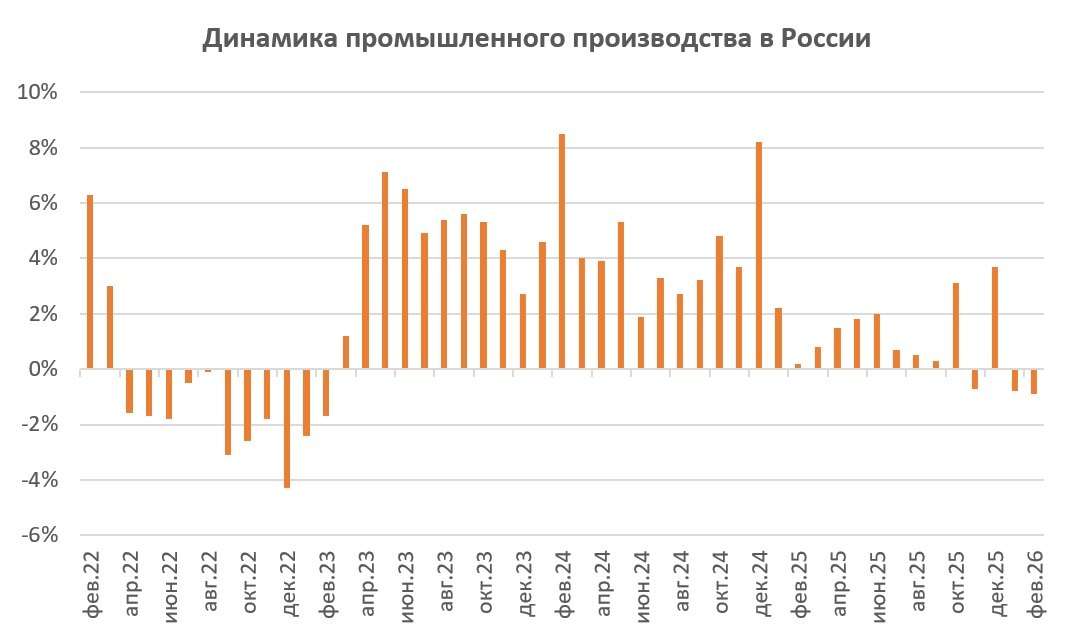
📊 Макростатистика от Росстата добавила поводов для размышлений. Так, недельная инфляция ускорилась до 0,19%, а в годовом выражении выросла с 5,9% до 6%. Центробанк считает, что 1 п.п. роста вызван налоговыми изменениями, и в целом динамика укладывается в базовый прогноз. Ещё тревожнее выглядит ситуация с промышленным производством: в феврале оно сократилось на 0,9%. Это уже второе подряд падение - последний раз такое было в начале 2023‑го, в разгар рецессии. Похоже, старые проблемы возвращаются, грозя новыми потрясениями для бизнеса и инвестиций.

🏠 Девелопер ЛСР $LSRG представил финансовую отчётность по МСФО за 2025 год, сообщив о росте выручки на 5,4% до 252,1 млрд рублей. При этом чистая прибыль рухнула почти в три раза до 10,8 млрд рублей. Причина проста: стремительно растет себестоимость строительства и расходы на обслуживание долгов. Получается замкнутый круг: строить дорого, продавать сложно, кредиты душат... Центробанк на последней пресс‑конференции дал ещё один повод для осторожности: по его оценкам, высокий спрос на ипотеку вернётся только через два года после достижения целевого уровня инфляции в 4%. А до этого, похоже, ещё далеко.

⛽️ Свежие новости из нефтегазовой отрасли добавляют рисков: терминалы в Усть‑Луге и Приморске приостановили отгрузку нефти и нефтепродуктов из‑за атак дронов. Эти объекты обеспечивают перевалку порядка 50 млн тонн углеводородов ежегодно, и любая длительная приостановка их работы грозит серьезными финансовыми потерями для Транснефти $TRNFP и всей отрасли. Представьте себе масштабы возможных убытков и последствия для бюджета страны!

💵 Займер $ZAYM представил финансовые результаты за 2025 год, сообщив о росте прибыли на 11% до 4,3 млрд рублей. В целом довольно сильный отчет получился. Компания более чем в 4 раза увеличила комиссионные доходы - до 2,4 млрд рублей. Транзакционный бизнес обеспечивает предсказуемый денежный поток независимо от конъюнктуры рынка МФО. Остается дождаться финальных дивидендов за 2025 год, но их размер мы узнаем в мае.

❗️Не является инвестиционной рекомендацией
♥️ Если мой брифинг оказался полезен для вас, обязательно прожмите лайк статье. Спасибо!

Текущая ситуация на бирже

📕 ЛСР vs рынок: почему компания растёт, но не зарабатывает ⁉️

💭 Сопоставим операционные успехи с финансовыми реалиями, чтобы оценить реальные перспективы компании и понять, стоит ли держать её акции в портфеле...


💰 Финансовая часть (1 п 2025)

📊 Выручка компании составила 96,4 млрд рублей, что на 13,2% выше показателя аналогичного периода 2024 года. Однако убыток составил 2,5 млрд рублей против прибыли 4,4 млрд рублей в 2024 году. Чистый денежный поток от операционной деятельности составил -45,7 млрд рублей. При этом на счетах компании находится 24,9 млрд рублей денежных средств.

🤷‍♂️ Несмотря на рост выручки, компания столкнулась с серьёзными финансовыми трудностями. Основная причина — значительное превышение расходов над доходами. Важно, что компания сохраняет сильные рыночные позиции и потенциал для восстановления.


✔️ Операционная часть (за 2025 год)

📄 Общая стоимость заключённых договоров достигла отметки в 191 млрд рублей, а количество проданной жилой недвижимости составило 689 тыс. квадратных метров. Это на 17,2% и 3,7% больше показателей 2024 года соответственно.

🔲 Количество введённой в эксплуатацию жилплощади снизилось на 8,2% относительно 2024 года и составляет 672 тыс. кв. м. Объём выставленных на продажу жилых помещений равен 501 тыс. кв. м.


💸 Дивиденды

🤑 Группа ЛСР занимает особое место среди публичных застройщиков России, являясь единственным девелопером, регулярно выплачивающим дивиденды своим акционерам. Это делает компанию особенно привлекательной для инвесторов, ищущих стабильный доход от вложений в строительный сектор.


📌 Итог

✅ Несмотря на текущие вызовы, компания демонстрирует высокую финансовую устойчивость и способность адаптироваться к изменениям рынка, что создает основу для долгосрочного развития бизнеса. Но сам рынок пока далек от полноценного восстановления. Однако стоит отметить, что рынок обладает значительным потенциалом после преодоления текущих трудностей.

💪 Компания специализируется преимущественно на строительстве высококлассного и дорогостоящего жилья класса бизнес. ЛСР активно расширяется в регионы, развивая там свою деятельность. Благодаря снижению КС, компания сможет снизить расходы на обслуживание долгов, что позволит ей достичь прибыли и поддерживать выплату дивидендов акционерам в будущем.

📈 Рост объёмов продаж, аналогичный ситуации у большинства игроков отрасли, можно объяснить в первую очередь эффектом низкой базы предыдущего 2024 года. Важно отметить, что компания обладает сильной производственной базой и диверсифицированным бизнесом.

🎯 ИнвестВзгляд: Идеи нет.

📊 Фундаментальный анализ: 🟰 Держать - рынок недвижимости переживает трудные времена - продажи увеличиваются лишь формально из-за низкой базы предыдущего года, а долги растут. Но компания устойчива.

💣 Риски: ☁️ Умеренные - комплекс мер по управлению активами, эффективное использование производственных мощностей и гибкая реакция на изменение внешней среды позволили компании преодолевать текущие сложности.

💯 Ответ на поставленный вопрос: Рост выручки объясняется увеличением объемов продаж и числа заключенных сделок, однако убыток вызван значительными расходами. Тем не менее, сильные рыночные позиции позволяют компании сохранять привлекательность для инвесторов даже в условиях финансового давления.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$LSRG
#LSRG #ЛСР #дивиденды #финансы #недвижимость #инвестиции #строительство #экономика #акции #бизнес

📕 ЛСР vs рынок: почему компания растёт, но не зарабатывает ⁉️

Мяч на стороне Украины, что готов предложить Зеленский? Очередной день Х

Российские индексы выросли в среду после новости о запланированной на четверг встрече. Спецпосланник президента США Стив Уиткофф и Джаред Кушнер проведут переговоры с Владимиром Путиным.

Уиткофф заявил, что 20-пунктный мирный план, вынесенный на обсуждение, готов более чем на 90%. После встречи в Москве американская делегация отправится на консультации с украинской стороной.

Рынок проигнорировал замороженный территориальный вопрос, сфокусировавшись на главном — Россия сама предложила встречу. Это было расценено как признак того, что у Москвы появились серьёзные аргументы, чтобы сдвинуть переговоры с мёртвой точки.

📍 Мяч на стороне Украины: Новым шагом навстречу, на котором ранее настаивала Америка, стало заявление Путина о том, что Москва и Вашингтон обсуждают возможность использовать замороженные российские активы для восстановления территорий в зоне боевых действий.

Будет интересно посмотреть, что на это готов ответить Зеленский. У него и без того незавидное положение после слов Трампа о том, что только из-за президента Украины не удаётся поставить точку в этом вопросе.

📍 Рынок вновь закрыл глаза на инфляцию: По данным Росстата, недельный рост цен с 13 по 19 января составил 0,45% (против 1,26% в начале месяца). С начала года показатель достиг 1,72%, что выше ожиданий. В пересчете на сутки цены растут в 2,3 раза быстрее, чем годом ранее.

Однако инвесторы оставили это без внимания — все взгляды прикованы к набирающему обороту переговорному процессу.

📍 Золото под давлением: Дональд Трамп объявил, что не станет вводить тарифы против стран НАТО, которые планировались с 1 февраля. Решение связано с прогрессом в переговорах о будущем соглашении по Гренландии и Арктическому региону в рамках проекта «Золотой купол».

Рекордные морозы в США вызвали взлёт цен на газ. За 20-21 января котировки на NYMEX подскочили почти на 60%, достигнув $4,95 за MMBtu. По итогам недели газ демонстрирует исторический рост, которого не было с 1991 года.

📍 В фокусе внимания: Для продолжения роста индексу необходимо преодолеть сопротивление в районе 2775-2780 пунктов. Ключевое условие — отсутствие негативных геополитических сюрпризов. В случае успешного прорыва следующей целью станет область четырёхмесячного пика у отметки 2820 пунктов, сформированного в конце прошлого года.

Исторический день? Возможно. Пока идут параллельные встречи — Трамп со Зеленским, Путин с американцами в Москве — кажется, что реальных поводов для прорыва нет. Но нарастает давление времени: если не сейчас, то когда вообще договариваться?

Впрочем, обстановка на фронте не даёт оснований полагать, что стороны готовы к реальному диалогу. Остаётся ждать. Риск в том, что если переговоры снова зайдут в тупик, рынок мгновенно отреагирует на негатив, который пока все игнорируют.

📍 Из корпоративных новостей:

ЛСР
#LSRG продажи за 2025 год составили 689 тыс кв м (+3,7% г/г) на сумму 191 млрд руб (+17,2% г/г)

ЮГК
#UGLD Банк России не поддержал идею освободить Росимущество от обязанности выставлять оферту миноритариям при национализации публичных компаний.

МТС-Банк
#MBNK приобрел 100% "РНКБ Страхования".

• Лидеры: ДОМ РФ
#DOMRF (+3,06%), СПБ Биржа #SPBE (+2,64%), Аэрофлот #AFLT (+2,47%), Газпром #GAZP (+2,2%).

• Аутсайдеры: ЭсЭфАй
#SFIN (-5,74%), МТС-Банк #MBNK (-1,2%), IVA Technologies #IVAT (-0,6%), ФСК Россети #FEES (-0,53%).

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Мяч на стороне Украины, что готов предложить Зеленский? Очередной день Х

Что важнее: финал за 90 дней или тишина на 60? Стороны репетируют «правильный» ответ для Трампа

Торговая активность на рынке в преддверии Нового Года остается пониженной. Биржи США, Великобритании и многие другие мировые рынки закрыты на время празднования католического Рождества. Индекс МосБиржи стабилизировался около отметки 2700 пунктов и, вероятно, сохранит эту позицию до конца года, если не произойдет никаких значимых событий.

Переговорный процесс по украинскому урегулированию, судя по всему, замедлился и не приносит существенных результатов. Даже обновлённый мирный план Дональда Трампа, представленный как компромиссный с учётом мнения Украины и ЕС, не выглядит прорывом.

Эти половинчатые предложения, вероятно, не могут устроить ни одну из сторон. Несмотря на регулярные встречи, стороны не приближаются к решению фундаментальных вопросов конфликта, в частности из-за неготовности Киева идти на более серьёзные уступки.

📍 Получен очередной дедлайн: Как заявил постпред США при НАТО Мэттью Уитакер, урегулирование украинского конфликта возможно в ближайшие 90 дней. По его словам, переговоры после встреч в Майами вышли на финальную и деликатную стадию. Одновременно дипломат предупредил, что зима будет крайне тяжелой для Украины из-за атак на ее объекты энергосистемы.

В украинском парламенте сегодня начнут готовить законы о выборах и референдумах на время войны. Как заявил первый вице-спикер Александр Корниенко, состоится первое заседание специальной рабочей группы из 60 человек. Представители ЦИК представят на нем анализ проблем, связанных с проведением голосования в условиях военного положения.

По сути, это имитация бурной деятельности. Киеву необходимо демонстрировать Дональду Трампу и его команде, что Украина — ответственная и готовая к диалогу сторона, делающая всё для мира. Проблема лишь в том, что выдвигаемое предварительное условие о двухмесячном прекращении огня для организации выборов выглядит крайне нереалистичным.

📍 Мы обречены на догадки, так как видим лишь верхушку айсберга. Теоретически, в любой момент может грянуть «шальная» новость, способная всё изменить, но уповать на чудо не стоит. Ключевой момент в том, что ни одна из сторон конфликта не признаёт публично тупиковую ситуацию, чтобы не дать Трампу повода вновь заговорить о санкциях или иных жёстких мерах. Именно это взаимное сокрытие и держит рынки в подвешенном состоянии.

Несмотря на снижение корпоративной активности в предновогодние дни, я по-прежнему ежедневно анализирую рынок, чтобы находить для вас идеи под разные сценарии и инвестиционные стратегии. Отличной всем пятницы и прекрасных выходных!

Отдельная благодарность всем, кто оставляет комментарии и проставляет реакции под постами — это очень ценно!

📍 Из корпоративных новостей:

М.Видео запустила продажи авто с гибридными, бензиновыми и дизельными двигателями на собственном маркетплейсе.

Озон Фарма акционеры одобрили дивиденды за 3кв 2025г в размере 0,27 руб/акция (ДД 0,5%), отсечка - 12 января.

Газпромнефть увеличила на 8% поставки топлива на север России в 2025 году, показатель составил более 389 тыс. тонн.

Мечел в результате договоренностей с банками-кредиторами смог снизить нагрузку на денежный поток в 2025-2026 годах на сумму порядка 132 млрд руб.

Холдинг ЭсЭфАй закрыл сделку по продаже ЛК Европлан Альфа-Банку.

• Лидеры: Европлан
#LEAS (+3,7%), Абрау-Дюрсо #ABRD (+3,6%), ФосАгро #PHOR (+3,1%), Озон #OZON (+2,6%).

• Аутсайдеры: ЭсЭфАй
#SFIN (-48,3%), ЛСР #LSRG (-2,7%), Селигдар #SELG (-2%), МКБ #CBOM (-2%), СПБ Биржа #SPBE (-1,9%).

26.12.2025 - пятница

• Монополия расскажет про свой дефолт в эфире (14:00 мск)

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией
Что важнее: финал за 90 дней или тишина на 60? Стороны репетируют «правильный» ответ для Трампа

ЛСР: устойчивость на бумаге или реальный шанс на ренессанс ⁉️

paywall
Пост станет доступен после оплаты

ЛСР. Отчет за 1 пол 2025 по МСФО

Тикер: #LSRG.
Текущая цена: 714.4
Капитализация: 73.6 млрд.
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam

Мультипликаторы (по данным за последние 12 месяцев):

P\E - 3.4
P\BV - 0.61
P\S - 0.29
ROE - 17.9%
ND\EBITDA - 3.57 (без учета эксроу)
EV\EBITDA - 4.57 (без учета эскроу)
Активы\Обязательства - 1.27

Что нравится:

✔️ выручка выросла на 13.2% г/г (85.1 -> 96.4 млрд);
✔️ остаток на эскроу счетах увеличился на 22.9% п/п (137.9 -> 169.4 млрд);

Что не нравится:

✔️ вырос чистый финансовый расход на 77.4% г/г (11.5 -> 20.3 млрд);
✔️ чистый долг без учета эскроу увеличился на 25.3% п/п (210.7 -> 263.9 млрд). ND\EBITDA вырос с 2.92 до 3.57;
✔️ убыток -2.5 млрд против прибыли +4.4 млрд в 1 пол 2024. Причины - снижение операционной рентабельности с 20.7 до 19%, значительный рост нетто финансового расхода.

Дивиденды:

В соответствии с дивидендной политикой размер выплаты определяет Совет директоров и, как правило, составляет не менее 20% чистой прибыль на основе годового отчета по МСФО.

По данным сайта Доход следующий дивиденд за отчетный 2025 год прогнозируется в размере 78 руб. (ДД 10.91% от текущей цены). Хотя с учетом полугодовых результатов такой прогноз выглядит излишне оптимистичным. Возможно, дивидендов за 2025 не будет совсем.

Мой итог:

Полугодие по причине плохой конъюктуры получилось невнятным по операционным показателям (г/г):
- новые продажи -30.9% (368.7 -> 254.9 тыс. кв. м);
- введено в эксплуатацию +12.6% (236.4 -> 290.8 тыс. кв. м).
Доля приобретений в ипотеку составила 48%, что ниже показателя 1 пол 2024 (83%), что является логичным следствием жесткой ДКП и усложнения условия получения льготной ипотеки.
Продажа материалов количественно снизилась по всем позициям (песок -21.8%, гранитный щебень -17.3%, кирпич -4.1%, газобетон -23.7%).
Интересно, что при снижении объема новых продаж сумма остатка на эскроу выше суммы на 1 полугодие 2024 (146.2 млрд). В немалой степени это результат увеличения средней цены недвижимости с 230 до 267 тыс. руб. за кв. м. (по расчетам Арсагеры).

Совсем недавно компания также предоставила операционные данные за 9 месяцев. Результаты как-будто бы улучшились, но это эффект низкой базы за 3 кв 2024 (г/г):
- новые продажи -17.9% (487 -> 400 тыс. кв. м).
Квартал по продажам сопоставим с 1 кварталом 2025, где была аналогичная цифра в 146 тыс. кв. м новых продаж. Доля приобретений в ипотеку за 9 месяцев 2025 составила 49%.
Продажа материалов количественно также хуже прошлого года (песок -9.6%, гранитный щебень -21.6%, кирпич -7.4%, газобетон -19.2%).

Неприятно, что прилично выросла долговая нагрузка. Даже с учетом остатков на эскроу чистый долг положительный (ND\EBITDA - 1.28). На фоне роста суммы долга и повышенной ключевой ставки ощутимо вырос и чистый финансовый расход, который значительно повлиял на то, что в 1 полугодии 2025 был получен убыток.

ЛСР по P\E оценивается дешевле остальных девелоперов, но здесь стоит учитывать два момента. Первое - есть немалые риски, что по итогам 2025 года компания не заплатит (хотя этим она не будет отличаться от других застройщиков). Второе - многие инвесторы до сих пор помнят историю с выкупом акций с рынка и продажи их мажоритарию Андрею Молчанову ниже балансовый цене. Причем для приобретения акций Молчанов взял кредит у самой компании. Так еще ЛСР выкупила акции у Арсагеры по цене почти 2 раза выше рыночной, чтобы избежать судебных разбирательств.

Акций компании нет в портфеле и пока не рассматриваю их к покупке. Субъективно для меня более интересными выглядят Самолет и Эталон, но у них тоже свои нюансы. Расчетная справедливая цена - 908 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

#Инвестиции #Акции

ЛСР. Отчет за 1 пол 2025 по МСФО