Поиск
Текущая ситуация на бирже
Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?
🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.
🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.
🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!
💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.
🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.
❗️Не является инвестиционной рекомендацией
♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.
👉 Акрон (AKRN ). Удобрениям пора расти?
Это 5 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе Акрон - один из ведущих производителей минеральных удобрений. Финансовое положение у компании достаточно стабильное, но не без нюансов в оценке.
💰 Сразу перейдем к оценке, потому что тут это самое главное, P/E около 17,4, EV/EBITDA 8,58, P/B 2,58. Компания оценена немного дешевле своих исторических значений. Но главное далее.
❌ Почему оценка выглядит такой высокой? Ответ - низкий free float, который составляет 5%. Ввиду этого, компания может торговаться в отрыве от своей фундаментальной стоимости. Да, дешевле исторических значений, но в текущих реалиях оценка должна быть ниже раза в 4, чтобы обосновать стоимость фундаментальными факторами. Давайте разбираться, есть ли хоть что-нибудь, что могло бы обосновать такую оценку.
📉 Выручка за 1 полугодие 2026 г. составила 112,86 млрд руб, что на 9% ниже, чем за аналогичный период 2025 г. Снижение выручки наблюдается практически по всем ключевым регионам, кроме Азии без учета КНР и Африки. Особенно заметно просели продажи в США и РФ.
🤔 Операционная прибыль, напротив, выросла на 16% и достигла 38,72 млрд руб, против 33,38 млрд руб годом ранее. EBITDA при этом снизилась на 9% до 47,7 млрд руб, против 52,47 млрд руб в 1 полугодии 2025. Разница между ростом операционной прибыли и падением EBITDA объясняется тем, что в прошлом году был зафиксирован крупный разовый убыток по курсовым разницам от операционных сделок, а именно 12 млрд руб, который и повлиял на снижение операционной прибыли, но EBITDA влияния не было, так как EBITDA это показатель до учета финансовых статей. В этом году этот фактор отсутствует. В результате чистая прибыль за 6 месяцев 2026 года составила 26,1 млрд руб, снизившись на 13% г/г.
😐 Долг Группы продолжает расти. Общий долг на конец 2 квартала 2026 г. составил 155 млрд руб, на конец 2025 г. было 142,9 млрд руб. При этом денежные средства на счетах выросли до 28,2 млрд руб. Чистый долг составляет около 126,7 млрд руб. Соотношение Чистый долг/EBITDA за последние 12 месяцев находится на уровне 1,46. Для производственной компании пока еще приемлемый показатель.
📉 Мы не раз говорили во многих предыдущих разборах, что в первую очередь необходимо смотреть на отчет о движении денежных средств. Тут мы видем, что операционный денежный поток составил 32,2 млрд руб, снижение с 36,8 млрд руб годом ранее. А вот капитальные затраты выросли до 28,3 млрд руб, против 23,4 млрд в 2025 году. Как итог, Свободный денежный поток отрицательный. В условиях, когда компания не проедает деньги, как это делает АФК «Система», а инвестирует в свое развитие – это не так критично, если выход из цикла маячит на горизонте. Из отчета за 2025 г. мы видим, что Акрон активно инвестирует в освоение новых месторождений.
👍 Ожидается, что к 2027 г. отечественные производители могут суммарно увеличить выработку до 30% относительно уровней прошлых лет за счет завершения крупных инвестпрограмм. Риск сегмента - возможный профицит предложения карбамида в мире, если одновременно введут мощности заводы в США, Индии и на Ближнем Востоке. Акрон выигрывает перед производителями из других стран за счет доступа к относительно дешевому российскому природному газу по фиксированным тарифам, а стоимость карбамида напрямую влияет от природного газа. Также у Акрона наблюдалось временное снижение объемов продаж азотной группы в физическом выражении из-за ремонтов и логистических цепочек, что, однако, частично компенсировалось высокими мировыми ценами. После окончания работ продажи должны подрасти.
👉 Итог: Вообще никакого фундаментального обоснования такой оценке, мы не видим тут долгосрочной идеи по такой стоимости, несмотря на то, что мультипликаторы выглядят лучше значений за последние несколько лет. Еще раз повторим - низкий Free Float влияет на оценку, которая абсолютно точно в отрыве от своего фундаментала.
Не является индивидуальной инвестиционной рекомендацией.
Фосагро и Акрон удобрят американскую землю: что получат акционеры?
Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.
На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?
Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.
Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.
Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.
Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.
В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.
Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.
Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.
Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.
К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.
Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.
В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.
Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.
💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.
Текущая ситуация на бирже
Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.
🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.
🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.
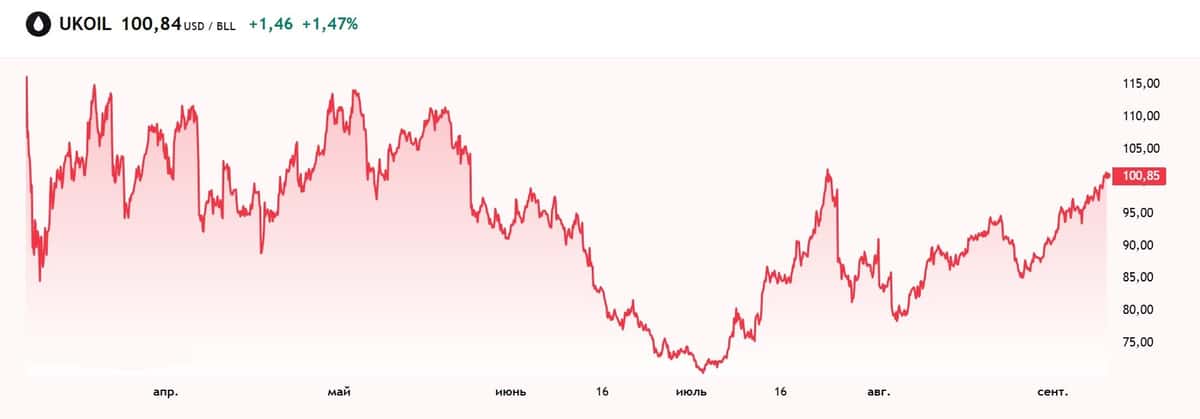
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.
🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.
🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN
🌱 ИнвестВзгляд: Акрон.
📊 Цифры
Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.
А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.
Но есть и хорошие новости: второй квартал уже показывает восстановление.
Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.
🏭 А что там у соседей по сектору?
Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.
Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.
Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.
Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.
🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.
$AKRN $PHOR
Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?
После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.
Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.
Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.
Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.
Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.
И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.
А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.
Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.
Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.
А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.
Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.
Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.
В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.
Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.
Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.
• Лидеры: Циан #CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).
• Аутсайдеры: ЕвроТранс #EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).
10.08.2026 - понедельник
• #AKRN Закрытие реестра по дивидендам 235 руб.
• #T Закрытие реестра по дивидендам 4.6 руб.
• #RUAL СД по дивидендам за 1 п 2026 года.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Акрон - как экспортер удобрений умудрился провалиться на растущем рынке?
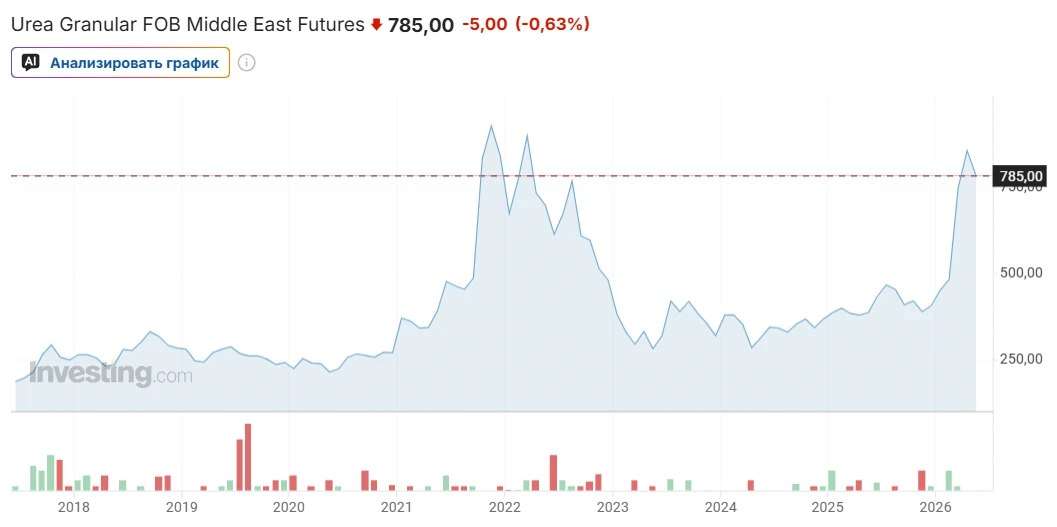
На фоне новой эскалации в Ормузском проливе решил обновить обзор по Акрону. Дело в том, что блокада напрямую влияет на котировки газа, из которого производятся азотные удобрения. Вдобавок через пролив проходит 35–50% мирового объема карбамида, что тоже сильно влияет на рынок при блокировке. Акрон - один из прямых бенефициаров сложившейся конъюнктуры, поэтому интересно заглянуть в его отчетность за первый квартал 2026 года.
🌾 Итак, выручка компании $AKRN за отчетный период снизилась на 22,6% до 51,8 млрд рублей, и это на рекордном сентименте. Прибыль вовсе упала в 5,5 раза с 14,5 до 2,7 млрд рублей. Сильное влияние оказали финансовые расходы и валютные переоценки.
Основным виновником выступает крепкий рубль. Классическая картина, когда экспортер страдает от сильной национальной валюты. Однако едва ли дело только в этом. На финансовые расходы повлиял рост выплат процентов по кредитам. Высокая ставка с нами уже долго, и бизнесу приходится рефинансировать долг под высокий процент. Даже с учетом того, что соотношение чистого долга к EBITDA у Акрона всего 1,57x, при ставках около 17% платежи ощутимы.
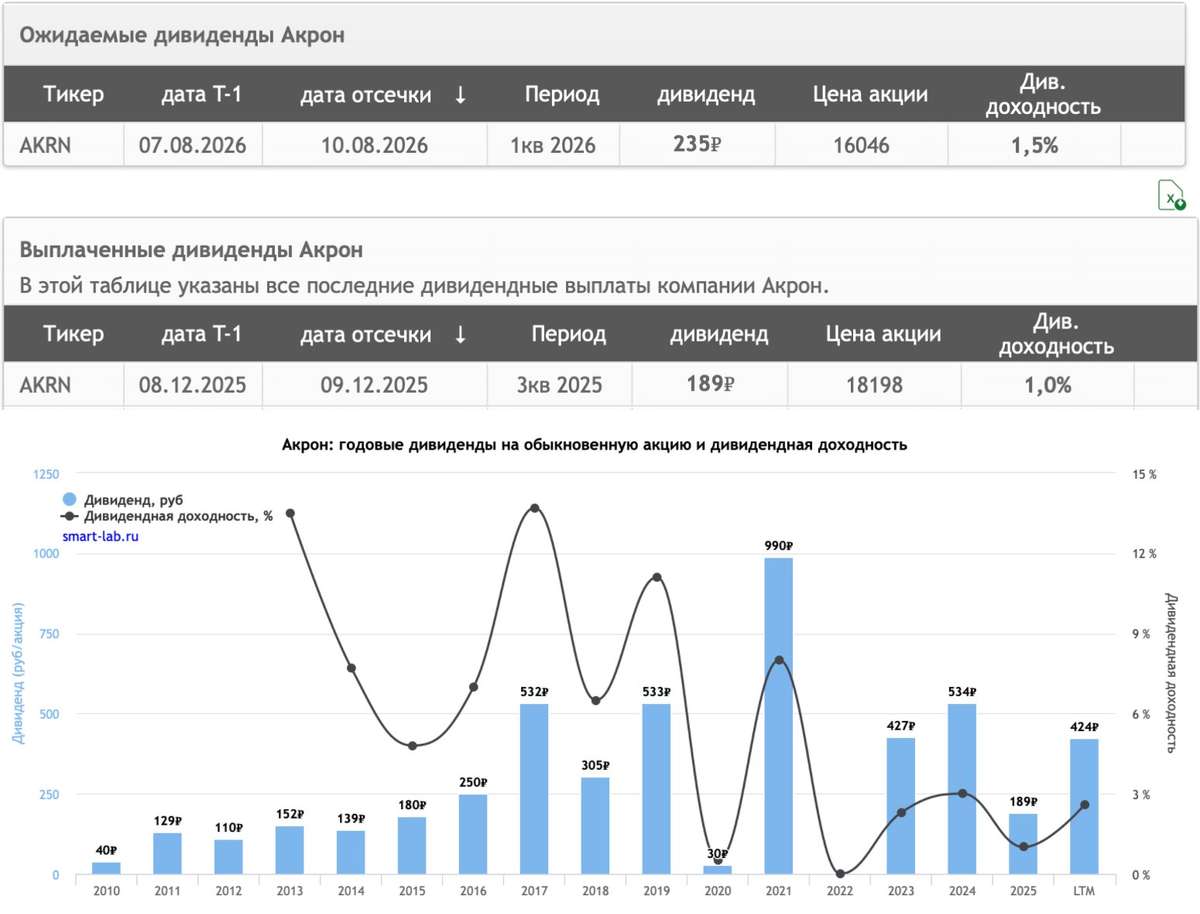
Также за последние 12 месяцев у Акрона зафиксирован отрицательный чистый денежный поток. Он вкладывает в инвестиции и модернизацию больше, чем зарабатывает, и соответственно платит дивиденды в долг, ухудшая свое финансовое здоровье. Кстати, по дивидендам: сейчас утверждена выплата в августе в размере 235 рублей. Ожидается еще выплата 203 рубля в декабре этого года (но она пока не утверждена). В любом случае, относительно цены в ~15 000 рублей, дивидендная доходность смешная.
📊 Пока по отчетам за первый квартал не видно, чтобы Акрон смог воспользоваться сильной конъюнктурой в марте. Справедливости ради отмечу, что позитивный эффект мы сможем увидеть лишь во втором квартале. Если же отчет за первое полугодие окажется слабым, инвесторы будут сильно расстроены. С другой стороны, у Акрона крайне нерыночное формирование цен на акции, поэтому с большой вероятностью увидим скорее продолжение боковика, чем падения.
При этом сам Акрон остается весьма специфичной историей. Низкий free float, особенности корпоративного управления и дорогая оценка делают бумаги менее привлекательными, чем у других конкурентов. Поэтому даже несмотря на потенциальный выигрыш от ситуации в Ормузском проливе, бумаги компании останутся под давлением.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!
Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует
Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.
Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.
Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.
Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.
Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.
В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.
Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.
Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.
Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.
• Лидеры: В2В-РТС #BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).
• Аутсайдеры: IVA Technologies #IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).
09.06.2026 - вторник
• #MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
• #PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
• #KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
• #IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
• #RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
• #DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
• #SPBE СПб Биржа совет директоров по дивидендам
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Акрон - сверхдоходы на фоне кризиса
Рынок удобрений переживает волатильные времена - блокировка Ормузского пролива взвинтила цены до исторических максимумов. На этом фоне будет интересно разобрать отчет за 2025 год по МСФО, который уже у меня на столе.
🌾 Итак, выручка компании $AKRN за отчетный период выросла на 20% до 237,6 млрд руб. EBITDA и вовсе взлетела на 51% г/г до 91,7 млрд - рентабельность по ней добралась до 39%. Чистая прибыль составила 39,8 млрд руб. (+30% г/г). Чистый долг подрос до 115 млрд, но благодаря опережающему росту EBITDA нагрузка снизилась до комфортных 1,25х. Объем продаж рекордный - 9,15 млн тонн.
Главный сюрприз 2026 года - геополитика. В конце февраля обострение конфликта на Ближнем Востоке парализовало Ормузский пролив. Через него проходило около 35% мирового экспорта карбамида, и цены на Балтике мгновенно рванули с $400 до $850 за тонну. Не зависящий от пролива Акрон, стал прямым бенефициаром. Однако пока рынок надеялся на перемирие, цены откатились к $650–700. В совокупности с крепким рублем акции ушли в небольшую коррекцию.
Что с оценкой?
При цене акции около 19 900 рублей, капитализация компании составляет 733 млрд. Мультипликатор P/E (2025) - 18,4х. Для сравнения, лидер отрасли Фосагро $PHOR торгуется с форвардным P/E всего 6,5х и дает дивидендную доходность 5–7%. У Акрона дивдоходность за 2025 год всего 1%. Возникает закономерный вопрос - чем это лучше Фосагро?
Если добавить сюда укрепление рубля и гигантский CAPEX в 54,5 млрд руб., который пожирает свободный денежный поток, да еще и риск дальнейшего снижения цен на удобрения, становится понятно, почему акции все еще не переписали исторический максимум.
В итоге вырисовывается классическая картина - цифры в отчете отличные, но весь этот позитив давно в цене. Также стоит обратить внимание, что бумага имеет низкую ликвидность и может долгое время болтаться в боковике. С другой стороны, акции Акрона на фоне позитивной конъюнктуры выглядят гораздо лучше большинства активов на бирже, даже с учетом высокой цены.
❗️Не является инвестиционной рекомендацией
♥️ Несмотря на выходной в стране, биржа продолжает работать, равно как и наше инвестиционное сообщество. Ну а раз так, то и лайк не зазорно прожать.
Ожидания от предстоящей недели по рынку. Продолжится ли падение?
За минувшую неделю индекс МосБиржи продемонстрировал отрицательную динамику, упав на 2,63%. Основными факторами, оказавшими давление на рынок, стали укрепление курса рубля и сохраняющаяся геополитическая напряжённость.
Примечательно, что негативная тенденция сохраняется даже на фоне высоких цен на нефть и стабильности курса доллара. У инвесторов растут опасения, что атаки на объекты нефтегазовой инфраструктуры могут лишить компании возможности получить прибыль, соответствующую текущей ценовой конъюнктуре на нефтяном рынке.
📍 Укрепление рубля: После умеренно «ястребиных» сигналов со стороны ЦБ российская валюта смогла частично восстановить позиции, утраченные в марте. Дополнительным позитивным фактором для рубля стало заявление министра финансов РФ Антона Силуанова о приостановке действия бюджетного правила до лета.
Кроме того, в СМИ появилась информация о потенциальной отсрочке введения цены отсечения на нефть до 2027 года — это связано с неожиданным ростом цен на энергоресурсы. Поэтому чем дольше продлится военный конфликт на Ближнем Востоке, тем меньше шансов, что государство пойдет на более решительную девальвацию валюты.
📍 Рынок интересен отдельными акциями: Динамика индекса МосБиржи за последний месяц отражает заметный разрыв между секторами. Лидерами роста выступают нефтегазовые компании и предприятия, задействованные в транспортировке энергоресурсов.
На этом фоне акции металлургического сектора демонстрируют слабую динамику — их сдерживают падение цен на металлы и неопределённость в вопросе будущих дивидендных выплат. Также
рост инфляционных данных в сочетании с повышенным уровнем долговой нагрузки существенно снижает привлекательность внутренних историй.
📍 Фокус внимания: На предстоящей неделе российский фондовый рынок рискует остаться под давлением: надежды на смягчение политики ЦБ и быстрое урегулирование конфликта пока не оправдываются. Однако есть и точки опоры — рост цен на нефть и стабилизация рубля могут поддержать индексы.
На корпоративном фронте — финансовые отчёты компаний за 2025 год: от них зависит понимание будущих дивидендов. На неделе запланирована публикация отчётности по МСФО за 2025 год от «ФосАгро», «Медикал Груп», «Мать и дитя», ТГК‑14, ВИ и «Группы Астра». Акционеры «Новатэка» тем временем обсудят дивиденды за тот же период.
А ещё выйдут важные макроданные за февраль — ВВП, розничные продажи и безработица. Эти показатели покажут, как чувствует себя экономика страны, и каковы риски надвигающейся рецессии.
Бенчмарк может стабилизироваться у 2790–2800 пунктов — оттуда возможен отскок, если цены на нефть не снизятся, а рубль слегка ослабнет после налогового периода. Но весомых причин для устойчивого роста индекса пока нет. Поэтому вместо открытия новых позиций в акциях продолжаем искать возможности на облигационном рынке.
По традиции рассмотрим самые интересные варианты на первичном рынке долга. Соберём портфель из ВДО и оценим перспективы добора ОФЗ под различные стратегии, так что не пропустите.
📍 Из корпоративных новостей:
РуссНефть #RNFT МСФО 2025 год: Выручка ₽218,2 млрд (-27,3% г/г), Чистая прибыль ₽23,91 млрд (-56% г/г)
Акрон #AKRN РСБУ 2025 год: Выручка ₽172 млрд (+16,35% г/г), Чистая прибыль ₽52,41 млрд (рост в 3,3 раза г/г)
Черкизово #GCHE акционеры утвердили дивиденды за 2025 год в размере 229,37 руб/акция (ДД 5,7%), отсечка - 7 апреля.
ДВМП #FESH Росатом и DP World договорились о создании нового совместного бизнеса.
• Лидеры: ДВМП #FESH (+12,1%), ЮГК #UGLD (+1,4%), Татнефть-ап #TATNP (+0,53%).
• Аутсайдеры: ММК #MAGN (-4,2%), Озон Фарм #OZPH (-3,83%), IVA #IVAT (-3,3%).
30.03.2026 - понедельник
• #MDMG Мать и дитя представит отчёт по МСФО за 2025 год
• #NMTP НМТП представит отчёт по МСФО за 2025
• #DATA Аренадата представит отчёт об исполнении бюджета за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🚜 ИнвестВзгляд: Фосагро
💭 Лидер агрохимии — растём стабильно и уверенно.
💰 Финансовая часть (по состоянию на крайние данные, годовые)
💭 Масштаб бизнеса подтвержден выручкой в 578,39 млрд ₽, что подчеркивает лидерские позиции компании на рынке. Операционная прибыль EBIT составляет 172,29 млрд ₽, демонстрируя хорошую операционную эффективность и способность стабильно получать доходы от основной деятельности. Чистая прибыль в размере 115,34 млрд ₽ подчеркивает общую прибыльность бизнеса и открывает перспективы дивидендных выплат.
💳 Свободный денежный поток в объеме 46,09 млрд ₽ остается стабильным, позволяя инвестировать в рост, снижать долг и выплачивать дивиденды. Однако стоит учитывать потенциальную цикличность данного показателя. Умеренный коэффициент соотношения чистого долга к EBIT (1,48х) обеспечивает финансовую гибкость, но и здесь есть куда стремиться.
😎 Прогнозируется, что в период 2026-2027 годов спрос на удобрения останется устойчивым, обеспечивая стабильность финансовых результатов компании. Основное внимание будет уделено повышению операционных показателей и расширению производства.
🫰 Оценка
🧐 P/E (прогноз на 2026 год) — 6,5x. ФосАгро оценивается рынком с дисконтом. Это свидетельствует о наличии потенциала для роста стоимости акций в случае снижения текущих рисков. Для сравнения: акции Акрона оцениваются немного выше.
✅ Триггеры
💪 Контроль над всей производственной цепочкой — от добычи сырья до реализации готовой продукции — позволяет компании оптимизировать расходы, гарантировать стабильность поставок и увеличивать рентабельность бизнеса.
👥 Рост мирового населения и ограниченность сельскохозяйственных угодий формируют устойчивый долгосрочный спрос на удобрения, что способствует поддержанию объёмов продаж ФосАгро на высоком уровне.
📛 Риски
💲 Значительная доля выручки поступает в иностранной валюте, в результате колебания курса рубля могут заметно влиять на итоговые финансовые показатели.
👁🗨 Стоимость фосфорсодержащих удобрений подвержена сильным колебаниям из-за изменений спроса, предложения и цен на сырье — сюда можно добавить геополитические события, регуляторные требования и изменения экологических норм, которые напрямую влияют на цену.
🔀 ИнвестСтратегия
🧐 Если коэффициент Чистый долг / EBIT опустится ниже 1,0x, это станет подтверждением укрепления финансовой устойчивости компании. В такой ситуации можно рассмотреть открытие позиции с целью до 8000₽ (1). Но результат будет крайне скромным, так как текущая цена уже на уровне 7600₽.
▶ Краткосрочно (2) имеет смысл входить на уровнях (продолжение и полная версия обзора в платном полном обзоре).
📌 Итог
👍 ФосАгро обладает высокой рентабельностью, эффективной операционной эффективностью и умеренной долговой нагрузкой, что создаёт прочную основу для роста. Несмотря на дисконт в оценке из-за рисков, фундаментальные показатели компании остаются стабильными. Сильные стороны и гибкость компании позволяют сглаживать негативные факторы, однако геополитические риски и волатильность цен на сырьё остаются главными угрозами.
🎯ИнвестВзгляд: Идеи нет.
📛 Не держу ни в одном из портфелей, необходимо выполнение условий из «ИнвестСтратегии».
$PHOR $AKRN #ФосАгро #PHOR #Акрон #AKRN #ИнвестИдея #ИнвестВзгляд #Агрохимия #Акции #Анализ
Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается
Понедельник на российском рынке завершился разнонаправленно, но без оптимизма. Индекс МосБиржи снизился на 1,1%, до 2833,38 пункта, тогда как индекс РТС сумел прибавить 1,46%, закрывшись на отметке 1090,15 пункта.
В ходе вечерней сессии рублевый индикатор продолжил падение, потеряв 1,8% и опустившись к 2820 пунктам. Неудачные попытки рынка перейти к росту сменились нисходящим движением, которое усилилось на фоне обвала цен на нефть.
📍 Словесные интервенции: Поводом послужило заявление Дональда Трампа о якобы конструктивных переговорах с Ираном, хотя Тегеран эту информацию опровергает. Ситуация двоякая: если диалог действительно идет, США выгодно афишировать это для давления на цены, а Ирану — хранить молчание до результата.
Впрочем, не исключено, что это всего лишь стратегический ход Трампа, направленный на обрушение котировок и на выигрыш времени для реализации его военных планов.
📍 Золото под давлением: Также на старте торгов обвалились котировки золота ниже $4200, обновив минимум с начала декабря. Ключевых драйверов снижения два. Первый связан с монетарной политикой: эскалация на Ближнем Востоке усилила инфляционные опасения, и участники рынка больше не рассчитывают на снижение ставки ФРС в этом году.
Второй фактор — технический: последние три недели металл находился под давлением из-за фиксации прибыли, поскольку инвесторы пересматривали структуру портфелей в условиях высокой волатильности. Вернуть интерес к защитному активу может страх надвигающейся рецессии — разговоры об этом звучат всё громче.
📍 Девальвация отменяется? Вечный фьючерс на доллар снизился после появления информации о возможной отсрочке изменения бюджетного правила. Reuters со ссылкой на источники сообщает, что российские власти из-за роста цен на нефть, скорее всего, сохранят текущую цену отсечения в этом году и перенесут корректировку на 2027-й.
На Мосбирже фьючерс в моменте упал на 2,16% относительно закрытия пятницы, опустившись до ₽81,36. Официальных подтверждений пока нет. Само по себе решение выглядит логичным, однако интрига сохраняется: будет ли Минфин покупать валюту в апреле и в каком объеме? Согласно действующему бюджетному правилу, покупки должны быть.
📍 Что по технике: После вчерашней коррекции индекс МосБиржи вернулся в привычный диапазон 2800–2900 пунктов. Давление на рынок по-прежнему будут оказывать цены на энергоносители: их дальнейшее снижение станет для индекса негативным фактором.
Чтобы закрепиться выше середины канала — отметки 2850 пунктов — рублевому индикатору нужен сильный драйвер, например, позитивный сигнал с переговоров по Украине или дальнейшая эскалация на Ближнем Востоке.
📍 Из корпоративных новостей:
Таттелеком СД рекомендовал дивиденды за 2025 год в размере 0,05725 руб/акция (ДД 8,9%), ГОСА - 24 апреля, отсечка - 5 мая.
НКХП #NKHP МСФО 2025 год: Выручка ₽7,65 млрд (-32,4% г/г), Чистая прибыль ₽3,25 млрд (снижение в 1,96 раза г/г).
Сегежа Групп #SGZH заключила соглашение на поставку LNG-фанеры в Восточную Азию.
ММЦБ #GEMA РСБУ 2025 год: Выручка ₽376,7 млн (+8% г/г), Чистая прибыль ₽158,3 млн (+4,7% г/г).
Акрон #AKRN МСФО 2025 год: Выручка ₽237,6 млрд (+20% г/г), Чистая прибыль ₽39,77 млрд (+30,3% г/г).
Новатэк #NVTK подписал предварительный контракт с покупателем во Вьетнаме.
Эн+ РСБУ 2025 г: Выручка ₽26,62 млрд (+65,6% г/г), Чистая прибыль ₽16,57 млрд (рост в 3,0 раза г/г).
• Лидеры: Таттелеком #TTLK (+6,3%), ПИК #PIKK (+3,35%), Аренадата #DATA (+1,77%).
• Аутсайдеры: Диасофт #DIAS (-9,18%), Европлан #LEAS (-6,12%), Эн+ #ENPG (-4,5%), РуссНефть #RNFT (-4,34%).
24.03.2026 - вторник
• #DOMRF ДОМ РФ отчитается по по МСФО за 2 месяца 2026 года
• #VSEH ВИ.ру последний день с дивидендом 2 руб./акцию
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ "НОВАТЭК" $NVTK заключил соглашение на поставку СПГ во Вьетнам после более чем пяти лет переговоров.
Компания готова начать поставки в ближайшее время.
Сделка отражает стратегию переориентации экспорта газа с Европы на азиатские рынки.
Сотрудничество между Россией и Вьетнамом в энергетике усиливается с 2025 года.
Фактически компания находит новые рынки сбыта для высвобождающихся объемов СПГ.
Расширение присутствия в Азии снижает зависимость от Европы и поддерживает долгосрочную устойчивость экспортных потоков компании.
🏤 Мегановости 🗞 👉📰
1️⃣ СД "Лукойл" $LKOH 19 марта рассмотрит дивиденды за 2025 год.
Также обсудят годовой отчет и подготовку собрания акционеров.
Ранее компания уже выплатила 397 ₽ на акцию за 9 месяцев 2025 года.
Решение по дивидендам станет ключевым драйвером для акций в ближайшие дни.
🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX обновила параметры базы расчета Индекса московской недвижимости Домклик.
Новые параметры начнут действовать с 23 марта 2026 года.
Индекс рассчитывается на основе реальных сделок и отражает средневзвешенную цену квадратного метра жилья по округам Москвы.
В расчет включаются квартиры в многоэтажных домах без учета элитного жилья дороже 30 млн ₽.
Расчет проводится еженедельно, а база индекса пересматривается раз в квартал.
Индекс остается важным ориентиром для оценки динамики рынка жилья в Москве.
🌱 В чём секрет финансовой гимнастики Акрона ⁉️
💭 Рассмотрим компанию через призму показателей в финансовой и операционной частях...
💰 Финансовая часть (9 мес 2025)
📊 Выручка увеличилась на четверть (24%), достигнув отметки в 177,9 млрд рублей за первые девять месяцев текущего периода, тогда как аналогичный показатель прошлого года составлял 143 млрд рублей.
↗️ Показатель EBITDA также продемонстрировал значительный рост — на 60%. За указанный период значение показателя выросло с 44,9 млрд рублей до 71,8 млрд рублей.
👍 При этом уровень рентабельности по EBITDA улучшился с 31% до 40%.
😎 Что касается чистой прибыли, то её размер увеличилcя на 82%, составив 36,7 млрд рублей.
💳 Однако наряду с положительными изменениями наблюдался небольшой рост чистого долга в рублях: за рассматриваемый период сумма задолженности достигла 119 млрд рублей, тогда как на конец предыдущего года долг составлял 103,3 млрд рублей.
⤵️ Несмотря на рост чистого долга, соотношение чистый долг/LTM EBITDA снизилось с 1,70 до 1,36, что свидетельствует о снижении уровня финансовой нагрузки компании.
✔️ Операционная часть (2025 год)
↗️ За полный 2025 год удалось увеличить выпуск товарной продукции на 7%, доведя общий объем до 9 млн тонн. Среди ключевых показателей выделяется рост производства минеральных удобрений, которое выросло на 5% и составило 7 млн тонн.
🔀 Особое внимание привлекает динамика выпуска азотных удобрений: за прошедший год их было произведено около 4,6 млн тонн, что на 7% больше, чем в 2024 году. Однако объемы производства сложных удобрений остались неизменными, сохранившись на отметке 2,4 млн тонн.
🧐 Основной причиной увеличения объемов стала успешная реконструкция установки аммиака N3 в Великом Новгороде, благодаря чему ежегодная производственная мощность увеличилась на 200 тысяч тонн.
💸 Дивиденды
👌 Советом акционеров компании было принято решение выплатить дивиденды по результатам первых девяти месяцев 2025 года, установив размер выплаты в сумме 189 рублей на каждую акцию.
🧐 До этого, в июне 2025 года, компания осуществляла выплату дивидендов за прошедший 2024 год, направив акционерам сумму в размере 427 рублей на акцию плюс дополнительно 107 рублей из резервов прежних финансовых годов.
🔀 Сам же 2024-й год характеризовался лишь одной дивидендной выплатой: по итогам финансового года, завершившегося в 2023-м, владельцам акций было перечислено по 427 рублей на бумагу. А вот в предшествующем, 2023 году, Акрон от дивидендов отказался.
📌 Итог
💪 Компания успешно справляется с развитием бизнеса даже в условиях сложной экономической обстановки: несмотря ни на что, ей удается увеличивать выпуск сырьевых материалов и модернизировать производственные мощности, сохраняя умеренный уровень задолженности и выплачивая дивиденды своим инвесторам.
🚫 Однако бумаги по всем мультипликаторам чрезвычайно дорогие и к тому же крайне неликвидны.
🎯 ИнвестВзгляд: Идеи здесь нет.
📊 Фундаментальный анализ: 🟰 Держать - компания показывает хорошие финансовые и операционные результаты, однако высокая оценка бумаг и низкая ликвидность ограничивают инвестиционную привлекательность.
💣 Риски: ☁️ Умеренные - сильная позиция компании в условиях непростого времени дает повод для оптимизма, но постепенный рост долга не дает повода поставить более высокую оценку.
💯 Ответ на поставленный вопрос: Ключевыми факторами являются модернизация мощностей и стабильный спрос на продукцию. Это позволяет стабильно повышать выручку и прибыль, снижая долговую нагрузку. Акрон выкрутился в гимнастическом этюде. Теперь важно удержать планку.
Если нравятся подобные обзоры, то комментарии и реакции приветствуются ❗
$AKRN #AKRN #Акрон #производство #эффективность #бизнес #промышленность #удобрения #дивиденды #инвестиции #анализ
Золото бьёт рекорды, а мир — трещит по швам. К чему готовиться инвестору
Российский рынок ушёл в минус, не выдержав нового витка геополитического давления. Настроения испортили пессимизм Лаврова, заявившего о бесперспективности диалога с Европой по Украине, и жёсткая риторика американского министра финансов Бессента, который допустил чудовищные пошлины до 500% на импорт российской нефти.
Также давление на котировки оказало заявления президента Украины: об отказе от участия в Давосском форуме и призыве к США усилить давление на Россию. Кроме того, была отменена ключевая сделка — подписание в Давосе «плана процветания» Украины на $800 млрд. Всё это усилило опасения, что переговорный процесс по мирному урегулированию снова зайдёт в тупик.
📍 Американский рынок также в коррекции: Дональд Трамп побил рекорд Джо Байдена по росту госдолга за первый год у власти: 2,25 трлн против 2,1 трлн долларов. Таким образом, последние два президента последовательно обновляют этот показатель. Сейчас госдолг приближается к отметке в 40 триллионов.
В случае, если Верховный суд США признает введение президентских пошлин незаконным, государству, по словам Дональда Трампа, возможно, придется вернуть гигантскую сумму — сотни миллиардов долларов.
Однако сам президент публично выразил сомнение в практической возможности такого шага, заявив, что не понимает, как это осуществить без негативных последствий для многих граждан.
📍 Перед Евросоюзом стоит сложный выбор: как ответить на тарифы Трампа против европейских стран из-за Гренландии. В арсенале ЕС есть несколько вариантов, включая зеркальные пошлины, перенаправление торговых потоков или продажу американских облигаций, однако любой из этих шагов рискует спровоцировать полномасштабную торговую войну.
На этом фоне драгметаллы взяли новый исторический рубеж: золото впервые пробило отметку в $4750, а серебро взлетело до $98 за унцию.
📍 Мирный трек: Переговоры США и России в Давосе получили позитивную оценку сторон. Американский посланник Уиткофф и российский представитель Дмитриев при участии Кушнера обсудили экономическое сотрудничество. Дмитриев отметил конструктивность и растущее понимание позиции России.
Подводя итоги, Дональд Трамп констатировал, что пока не удается добиться согласия Украины и России на одновременные шаги к урегулированию конфликта.
В фокусе внимания: Индекс МосБиржи откатился к прежней зоне поддержки 2735–2740, не сумев развить вчерашний рост. Вероятно, до получения сигналов из Давоса по теме урегулирования, движение индекса будет ограничено боковым диапазоном 2720–2760. Ключевым событием сегодняшнего дня должно стать выступление Дональда Трампа в Давосе.
📍 Из корпоративных новостей:
Акрон #AKRN может быть включена в перечень экономически значимых организаций (ЭЗО).
Новатэк #NVTK предварительные производственные показатели за 2025 год: Год к году добыча углеводородов выросла на 0,9%. Объём реализации природного газа снизился на 1,5%.
Джетленд #JETL вышел на прибыль в декабре 2025 года. На текущий год компания ставит цель достичь рентабельности по чистой прибыли 25%.
Henderson #HNFG выручка по итогам 2025 года выросла на 14,8% до 23,9 млрд руб, выручка в декабре выросла на 2,6% г/г до 2,9 млрд руб.
М.Видео #MVID оборот маркетплейса в декабре 2025 года увеличился на 37% м/м и на 83% г/г до 2,9 млрд руб, годовой оборот платформы составил 14,1 млрд руб
Сбер #SBER отчет по РПБУ за 12М 2025 года: Чистая прибыль ₽1,694 трлн (+8,4% г/г), Чистая прибыль за декабрь ₽125,9 млрд (+7,1% г/г)
• Лидеры: ЭсЭфАй #SFIN (+4,3%), Магнит #MGNT (+3,83%), Камаз #KMAZ (+2,3%), Селигдар #SELG (+2,03%).
• Аутсайдеры: Элемент #ELMT (-6,27%), Яковлев #IRKT (-2,6%), Аренадата #DATA (-2,34%), Хэдхантер #HEAD (-2,1%).
21.01.2026 — среда
• #FIXR Фикс Прайс — ВОСА по вопросу обратного сплита акций 1000:1
• Инфляция (ИПЦ) РФ (недельная) - 19:00 мск
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России зарегистрировал допэмиссию обыкновенных акций девелопера "Эталон" $ETLN
Это формальный шаг для проведения SPO на Московской бирже.
Максимальный объем допвыпуска — до 400 млн акций.
Фактический объем и цена будут определены после завершения преимущественного права акционеров.
Акционеры одобрили допэмиссию в сентябре 2025 года.
Для компании это деньги на развитие, для акционеров — риск давления на цену акций.