Поиск

АФК «Система» (AFKS). Проценты или удавка?

Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:

▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.

🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.

📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.

👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.

🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:

▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.

Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.

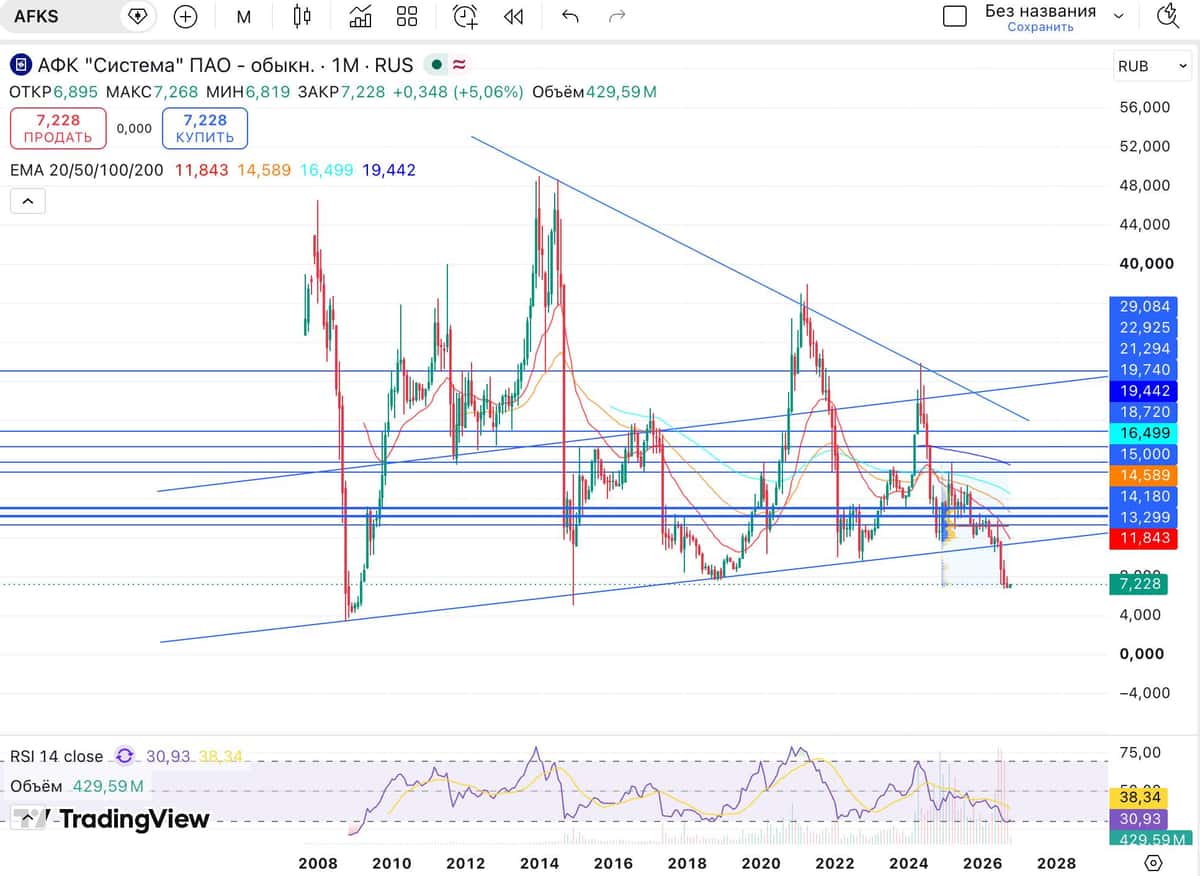
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.

👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.
АФК «Система» (AFKS). Проценты или удавка?

Система - игры в Монополию

Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.

💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS

Система - игры в Монополию

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Ставка постояла — рынок подёргался.

Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.

Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.

А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.


🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.


$ROSN $TATN $MAGN $AFKS $OZON $RTKM

Ставка постояла — рынок подёргался.

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

Из корпоративных новостей:

• Аэрофлот
#AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

• Аренадата
#DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

• Промомед
#PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

• Глоракс
#GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

• ДВМП
#FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

• Лидеры: ММК
#MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

• Аутсайдеры: ЦИАН
#CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

01.09.2026 - вторник

•
#UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

Рынок акций резко обвалился до 2136. Что произошло и куда идём?

Неделя выдалась крайне неудачной для рынка: Индекс МосБиржи завершил неделю серьезным падением — минус 6,35%. Трехнедельный рост сменился активной фиксацией прибыли, а ожидания скорого прогресса в переговорах не оправдались, и рынок начал пересматривать заложенные в цены позитивные ожидания.

В пятницу под закрытие случилось сильнейшее внутридневное падение с сентября 2022 года — индекс рухнул на 4,29%, до 2136 пунктов. Всего за три дня рынок растерял половину трехнедельного восстановления. Для сравнения: в июне и июле этого года падения были сопоставимыми (4,23% и 4,24%), но пятничный обвал стал рекордным за последние годы.

Ключевая причина — обострение геополитики и отсутствие позитивных сигналов. Инвесторы проигнорировали даже рост нефтяных цен на фоне ударов по инфраструктуре и общего негативного фона. Надежд на дипломатические подвижки тоже немного: спецпосланник Трампа Кушнер направляется не в Москву, а в Израиль и Египет для переговоров по Газе.

Умеренной поддержкой для рынка остается нефть — она завершила неделю выше 87 долларов на фоне эскалации вокруг Ормузского пролива. Иран опубликовал новые условия транзита, фактически закрывая пролив для судов США и Израиля, а с остальных взимать сбор в размере от 5% до 7% стоимости груза.

Кроме того, Иран выдвинул требования об уходе американских войск из региона, о снятии санкций и возвращении замороженных активов. На этом фоне Вашингтон заявил, что в ближайшее время объявит о новых экономических санкциях против Тегерана, которые станут беспрецедентными.

Рубль продолжает слабеть. За неделю он обновил минимумы с марта, опустившись до 12,53 рубля за юань на Мосбирже, а на Форекс доллар достиг 84,40 рубля, евро — 97,52. Одной из главных причин стало увеличение покупок валюты Минфином — с 5,4 до 6,5 млрд рублей в день. Рынок также закладывает риски нового пакета санкций США, который может затронуть покупателей российской нефти и экспортные потоки.

При этом общая картина на рынке не изменилась. Реальная ключевая ставка всё ещё высокая, геополитика остаётся главным фактором неопределённости, а рост ВВП балансирует около нуля. В таких условиях валютные облигации и длинные ОФЗ выглядят гораздо привлекательнее большинства акций, поэтому спешить с покупками акций всё ещё не стоит.

Что по ожиданиям? Технически индекс Мосбиржи может найти поддержку в зоне 2050–2000 пунктов. Оттуда возможен отскок, но в любом случае, важно дождаться окончания импульсивного движения вниз. Нефтяной сектор, чей вес в индексе огромен, может поддержать рынок. Ближайшие отчёты нефтяников способны стать этим катализатором.

На этой неделе инвесторы будут следить за тремя вещами: геополитическими новостями, динамикой валют и нефти, а также статистикой. В среду ЦБ опубликует данные по инфляционным ожиданиям населения, Росстат — недельный отчёт по инфляции и цены производителей за июль.

Из корпоративных событий — отчёты ВИ.ру, ЦИАНа, «Европлана» и Банка «Санкт-Петербург». А во вторник совет директоров «Татнефти» обсудит дивиденды за первое полугодие.

• Лидеры: Диасофт
#DIAS (+4,8%), IVA #IVAT (+3,7%), Аренадата #DATA (+3,3%).

• Аутсайдеры: Самолет
#SMLT (-8,4%), РУСАЛ #RUAL (-6,9%), ВК #VKCO (-6,8%), АФК Система #AFKS (-6,7%).

17.08.2026 - понедельник

•
#VSEH Отчет МСФО за 1 полугодие 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций резко обвалился до 2136. Что произошло и куда идём?

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Рынок продолжает штормить, и главный якорь, тянущий индекс ко дну, — это акции «Газпрома» с их весом почти в 10%. Несмотря на то что котировки упали до уровней 16-летней давности (кризис 2008 года), покупатели не спешат заходить. Складывается ощущение, что на рынке до сих присутствует крупный навес из продавцов, пытающихся в спешке избавляется от бумаг, перекрывая любой спрос.

Ухудшение ситуации можно связать с двумя новостями по «дочке» — «Газпром нефти»: утром сообщалось о возможной атаке на Омский НПЗ (это флагман переработки, 22 млн тонн в год), а вдобавок акции самой «Газпром нефти» торгуются без учета дивидендов, что традиционно создает давление на бумаги.

Волна обновления исторических минимумов захлестнула более 20 эмитентов: от банковского сектора (ВТБ) и ритейла (FixPrice) до алмазодобытчиков (Алроса), IT (ВК) и транспортных компаний. Серьезно пострадали даже новые листинги вроде Whoosh и МТС-Банка.

Настроения на бирже — мрачные. Риторика Трампа о скором мире перестала вдохновлять инвесторов: рынку нужны не обещания, а конкретные шаги и сроки. Кроме того, экспортеров давит укрепление рубля: хотя сегодня юань скорректировался вниз на 2,7%, за последний месяц он вырос более чем на 10%, и это пока воспринимается как коррекция после перегрева, а не как разворот тренда.

Долговой рынок не отстает: индекс гособлигаций (ОФЗ) пробил вниз отметку 112 пунктов, а доходность длинных бумаг подскочила до 16,5%. Вся надежда на то, что Минфин на аукционе предложит рынку флоатер (бумагу с плавающим купоном) вместо классической фиксированной облигации. Иначе падение может усилиться.

Сегодня в Анкаре стартует саммит НАТО — и главная интрига не в повестке, а в личных встречах. Трамп снова увидится с Зеленским, а европейские лидеры, как обычно, попытаются его «обработать» и склонить к своей линии. Итогом может стать очередной виток давления на Россию, хотя риторически Трамп продолжит делать вид, что ведет диалог.

Мы входим в финальную, самую опасную фазу эскалации. Стороны могут начать наращивать ставки, чтобы усилить свои позиции за столом переговоров, — и это будет куда жестче, чем всё, что мы видели раньше.

Российская сторона продолжает фиксировать прямые доказательства поддержки Украины со стороны Европы и США. В этом контексте Дмитрий Песков неоднократно напоминал о поручении президента Путина: Министерство обороны и специальные службы проведут анализ степени вовлеченности каждого из участников в продолжение боевых действий. По словам пресс-секретаря, именно эти структуры располагают исчерпывающей информацией для подобной оценки. И каким будет ответ или решение после получения всей необходимой информации — вопрос остается открытым.

Европа уже загнала себя в угол: экономика многих стран переориентирована на войну, и останавливаться сейчас, когда никто не готов уступать, просто нереалистично. Настоящий разговор без дипломатического флера начнется только тогда, когда всем станет по-настоящему страшно и мир окажется у самой красной черты.

А то, что делает Трамп, — это театр одного актера. Эффектные фразы, ноль реальных действий. Мир от этого не становится ближе — только иллюзия движения.

• Лидеры: Циан
#CNRU (+4,38%), Henderson #HNFG (+3,4%), Софтлайн #SOFL (+3,11%).

• Аутсайдеры: ВТБ
#VTBR (-10,29%), АФК Система #AFKS (-8,20%).

07.07.2026 - вторник

•
#JNOSP закрытие реестра по дивидендам 0.01 руб
•
#ABRD закрытие реестра по дивидендам 5.24 руб
•
#LMBZ закрытие реестра по дивидендам 2.5 руб
•
#NAUK закрытие реестра по дивидендам 16.01 руб
•
#AQUA закрытие реестра по дивидендам 10 руб
•
#KRKNP последний день с дивидендом 309.63 руб
•
#EELT закрытие реестра по дивидендам 0.6 руб
•
#X5 закрытие реестра по дивидендам 245 руб
•
#OZPH последний день с дивидендом 0.27 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.


Есть такой тип людей — вроде бы всего у них полно, а счастья нет. Дом — полная чаша, машина — люкс, гардероб — как бутик, а на душе кошки скребут. Примерно так же выглядит АФК Система. В портфеле — МТС, Озон, Медси, Эталон, куча всяких перспективных ништяков, а акции всё никак не взлетят. И дисконт к стоимости активов есть, и потенциал вроде бы огромный, но каждый раз, когда начинаешь верить — холдинг находит способ тебя разочаровать.


✅ Плюсы
Сделка на 320 млрд — попытка выдохнуть. В конце июня 2026-го Система заключила структурную сделку с группой инвесторов и ВТБ. Деньги пойдут на оптимизацию долга. Рынок на это сначала отреагировал ростом.
Дисконт — он реально есть. Акции торгуются дешевле стоимости активов, и это факт. Вопрос только в том, оправдан ли этот дисконт. Но для тех, кто любит копаться в недооценённых бумагах, здесь есть поле для размышлений.
Эталон — неожиданный боец. Рынок недвижимости в России — это та ещё полоса препятствий: ипотека дорогая, спрос шатается, застройщики воют. Но в 2025-м девелоперский актив холдинга устроил настоящий заплыв: рекордные продажи, рост средней цены квадратного метра — и по итогам года Эталон заскочил на третье место среди всех активов Системы по темпам роста выручки, а по динамике OIBDA так вообще стал вторым. Для сектора, где многие только и делают, что пересчитывают убытки, это выглядит как маленькое чудо.
МТС — главная кормилица. Это не просто актив, это системообразующий донор холдинга. Почти 60% всей выручки группы и около 80% OIBDA приносит именно телеком-гигант. Доля владения — 42%, причём часть через дочку, так что контроль железный. МТС стабильно платит дивиденды, а в 2025-м вообще вошёл в тройку лидеров по темпам роста среди всех активов холдинга. Пока МТС жив и здоров, у Системы есть хотя бы один надёжный якорь. Хотя у МТС тоже есть свои проблемы.


❌ Минусы
Долг — это не просто минус, это катастрофа. По итогам 2025 года компания получила чистый убыток 232 миллиарда рублей. Вы не ослышались. 232 миллиарда. Причина — процентные расходы, которые пожирают всю прибыль и ещё сверху.
Корпоративный долг — около 383 млрд рублей на конец первого квартала 2026-го. И самое страшное: примерно 60% всей задолженности нужно погасить или рефинансировать уже в этом году. На фоне высокой ключевой ставки это звучит как приговор. Ранее менеджмент называл комфортным уровнем долга ниже 100 млрд. Где мы сейчас? Правильно, в четыре раза выше.
Операционный денежный поток полностью уходит на CAPEX. То есть бизнес генерирует деньги, но они тут же улетают на поддержание и развитие активов.
Дивидендов не будет. И не ждите. Акционеры на годовом собрании отказались от выплат за 2025 год. Основатель Евтушенков ещё в декабре намекал, что денег нет. Для справки: компания, которая позиционирует себя как инвестиционный холдинг, не платит дивиденды. Это как ресторан, в котором не кормят.
Когда стало известно, что Система передала ВТБ бумаги Озона в залог по независимой гарантии, акции упали на 6% за день. Да, сделка дала 320 млрд на рефинансирование. Но рынок ждал продажи актива и полного погашения долга, а получил какую-то мутную конструкцию с залогом.


🎯 ИнвестВзгляд: АФК Система — это идеальный актив для тех, кто любит сложные головоломки, недосып и чувство лёгкой тревоги. Компания пытается рефинансировать долг, закрывает текущие обязательства новыми займами, закладывает активы — и всё это в условиях, когда ключевая ставка высокая. Потенциал есть. Но реализация этого потенциала упирается в одну фундаментальную проблему: долг должен быть погашен, а денег на это нет.


$AFKS $ETLN $MTSS $OZON

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?

В ходе вчерашней торговой сессии индекс ММВБ предпринял попытку закрепиться выше отметки 2400, однако натиск оказался безуспешным. Тем не менее, ранее рынок продемонстрировал уверенный отскок от уровней 2200.

На дневном таймфрейме висит тяжелый уровень 2390–2400, и без внешнего импульса мы там застрянем. Рынок уперся в потолок, и единственное, что может вытянуть его наверх — это надежда на прогресс в переговорах по Украине. Пока слухов нет — покупатели бессильны.

Главным фактором поддержки сейчас выступает ослабление национальной валюты. Стоит отметить, что текущее месячное снижение рубля на 10% стало максимальным с декабря 2022 года, причем основная динамика была заложена рынком на ожиданиях отмены сделок зеркалирования еще до официального анонса.

Рынок долга: Давление продаж ослабло, но инфляционные и геополитические риски, а также топливный кризис никуда не ушли. Доходности длинных ОФЗ вновь поднялись выше 16,1% по ряду выпусков (26248, 26247, 26253, 26254, 26250).

Согласно опубликованному графику, в III квартале 2026 года Минфин проведет 14 аукционов ОФЗ с плановым объемом привлечения 1,5 трлн рублей. Квартальный ориентир остался без изменений относительно предыдущего периода. Сегодня планируется аукцион по размещению облигаций серии 26251 с погашением 28 августа 2030 г.

На годовом собрании акционеров Сбербанка $SBER Герман Греф дал четкий сигнал регулятору: ставку нужно снижать. Он отметил, что реальная стоимость денег (более 10%) превратилась из инструмента охлаждения в фактор угнетения деловой активности, и что текущая инфляция во многом обусловлена структурными, а не монетарными причинами.

По его мнению, ужесточение ДКП в такой ситуации наносит больше вреда, чем пользы. Собрание, кстати, запомнится еще и рекордными дивидендами: акционеры утвердили выплату более 850 млрд рублей с доходностью свыше 12% — на фоне заявлений о переохлаждении это выглядит довольно контрастно.

Миноритарии ВТБ $VTBR снова попали под раздачу: дивиденды утверждены (9,71 руб./акц.), но тут же одобрили допэмиссию на 314 млрд, размывшую их на 20%. То есть стратегию банка снова оплатили за счет мелких держателей.

Костин пообещал, что к 2027–2029 гг. выплаты достигнут 50% от чистой прибыли, а союз с WB принесет дополнительную стоимость. Правда, оценить эту синергию получится только в 2027 году. И да, новых допэмиссий он тоже не исключил.

Золото теряет статус защитного актива: квартальное падение на 11% — худшее с 2013 года. После длительного роста в 2024-м рынок развернулся — инвесторы бегут из металла из-за ожиданий высокой ставки ФРС, которую провоцируют инфляция, нефтяной шок и геополитика.

Аналитики предупреждают, что давление сохранится: крепкий доллар, падение нефти и рост длительных ставок не оставляют металлу шансов на восстановление в ближайшее время.

• Лидеры: Промомед
#PRMD (+5,5%), Аренадата #DATA (+5,2%), Озон Фармацевтика #OZPH (+4,8%)

• Аутсайдеры: Фармсинтез
#LIFE (-6,8%), Система #AFKS (-5,9%), Henderson #HNFG (-4,55%)

01.07.2026 - среда

•
#MRKU закрытие реестра по дивидендам 0.0612 руб
•
#MRKC последний день с дивидендом 0.0385 руб
•
#MRKV последний день с дивидендом 0.0212 руб.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Индекс уперся в потолок, а доходности ОФЗ снова выше 16%. Что дальше?