Поиск

3 года флэта в ММВБ и рост технологического сектора в сегменте электрогенерации для дата центров.

По горячим следам Инвестбазара зафиксировал несколько мыслей, вокруг которых складывается моя инвестиционная картина мира.

В России я исхожу из длительного периода дорогих денег и высокой требуемой доходности на капитал, а значит как результат затяжного флэта в ценовом Индексе ММВБ. В США сохраняю ставку на технологический рост, круг бенефициаров которого будет расширяться: от разработчиков чипов и программного обеспечения до электрогенерации, сетей, охлаждения и инженерии дата-центров. Российскому бизнесу нужны предсказуемые условия для долгосрочных вложений. Технологическому сектору в США нужны мощности, которые позволят превратить вычисления в работающие продукты.


Россия — дорогие деньги становятся частью инвестиционной модели

Не ожидаю скорого возвращения к дешёвому капиталу. Возможное снижение ключевой ставки само по себе не устранит высокую стоимость финансирования и премию за неопределённость.

10% процентных пунктов — мой ориентир разницы доходностей

В базовом сценарии ожидаю сохранения разницы номинальных доходностей пятилетних российских гособлигаций в рублях и американских трежерис в долларах на уровне не менее 10 пп.

В октябре пятилетняя точка российской бескупонной кривой составляла 16,31%, а пятилетняя доходность американских казначейских бумаг по ряду constant maturity — 4,91%. Простая разность — 11,40 п. п. Думаю что, российским активам ещё долго придётся предлагать высокую ожидаемую доходность, чтобы компенсировать принимаемый инвестором риск. Именно это я считаю новой нормальностью.

IMOEX — широкий боковик и строгие требования к дивидендам

Рабочий сценарий для ценового на ближайшие 3 года — длительное движение в коридоре 1 800–2 800 пунктов с волнами оптимизма и пессимизма вокруг геополитики и корпоративных результатов. Этот диапазон привязываю к сохранению нынешнего режима рисков. Рост отдельных компаний также возможен внутри слабого рынка.

В таком сценарии основной вклад в результат широкого портфеля ожидаю от дивидендов и их реинвестирования. Поэтому для оценки российского рынка использую индекс Мосбиржи полной доходности брутто MCFTR. Ценовой IMOEX этой части результата не показывает.

Дивиденды должны выдерживать сравнение с денежным рынком

При дорогих деньгах у акций есть сильный конкурент — инструменты денежного рынка и качественные облигации. Акционер принимает колебания котировок и неопределённость будущих выплат. За это он вправе требовать дополнительную ожидаемую доходность.

Поэтому в России мой подход — жёсткий отбор компаний под устойчивый денежный поток и готовность держать защитную часть капитала, когда ожидаемая доходность акций недостаточна. Размер этой части должен следовать правилам управления риском.
Для структурного роста рынка нужны предсказуемые права собственности, понятные правила, возможность планировать на годы вперёд и инвестиции, доходность которых превышает стоимость капитала.

Скрытый двигатель технологического роста мировой экономики — доступная электрическая мощность

ИИ требует физической инфраструктуры. Серверы нужно разместить, запитать, соединить и охладить. Масштабировать эти системы приходится с учётом сроков строительства, производства оборудования и подключения к сетям. По прогнозу IEA, электропотребление дата-центров увеличится с 485 ТВт·ч в 2025 году до 950 ТВт·ч в 2030 году — примерно до 3% мирового спроса на электроэнергию. Это почти удвоение за пять лет, при существенной неопределённости будущей траектории.

Поэтому ожидаю расширения инвестиционного интереса к генерации, сетям, силовому оборудованию, теплоотведению и инженерии ЦОД. Спрос на чипы при этом тоже может расти: ограничения и возможности возникают сразу на нескольких участках цепочки.

Интересны компании, которые способны обеспечить новую нагрузку и сохранить привлекательную маржу. Преимущество может дать существующая доступная мощность рядом со спросом, возможность увеличить выработку или заключить выгодный долгосрочный контракт.

Где могут появиться иксы

Потенциал многократного роста ищу только на бирже США и там, где компания контролирует востребованный ресурс, способна увеличить денежный поток на акцию, а рынок ещё не полностью учёл этот результат. Мои фавориты — акции майнинговых компаний переходящие в лигу поставщиков электроэнергии для дата центров BTDR, CLSK, RIOT. Эту инвестиционную логику развиваю в проекте и индексе ЦОД полного цикла


Возврат к истокам — земля и люди

Чем проще становится создавать цифровой контент, тем больше меня интересует ценность того, что трудно воспроизвести: хорошей локации, природы, здоровья, инженерной компетенции и человеческого доверия.

В этой цифровой гонке наступает эпоха ренессанса реального мира. Самым ценным становится то, что натурально — от земли до людей. Компьютер научился генерировать тонны кода и картинок за секунды, обесценив виртуальный мусор. А вот физическое сырье, мегаватты энергии и мозги инженеров на принтере не распечатаешь. Материальные активы возвращают себе былую власть.

Самое ценное будет то, что натурально. От земли до людей.

Когда же уже лопнет пузырь в ИИ? Nvidia предлагает еще подождать...

Nvidia испортила праздник пессимистам и отменила конец AI-бума! Сотни миллиардов долларов уходят в дата-центры, Big Tech соревнуется, кто потратит больше, а слово "пузырь" на Wall Street звучит все чаще.

Отчет Nvidia должен был дать хотя бы намек, что сельская дискотека подходит к концу и надо танцевать поближе к выходу, но цифры опять все испортили! Квартальная выручка Nvidia выросла на 106% до $96,2 млрд, дата-центры принесли рекордные $89 млрд, прибавив 117%, а на текущий квартал компания прогнозирует уже около $108 млрд выручки. Дженсен Хуанг ожидает роста продаж еще примерно на 70% в следующем финансовом году.

Покупатели не закончились! Спрос растет даже быстрее возможностей его удовлетворить, дефицит памяти и других компонентов уже ограничивает поставки. Параллельно AWS и Nvidia договорились развернуть еще 2 млн GPU, а совокупные инвестиции Big Tech в AI-инфраструктуру в этом году могут превысить $730 млрд.

Но, конечно, расслабляться рано: Nvidia все глубже финансирует собственную AI-экосистему, инвестируя в компании и гарантируя финансирование дата-центров, которые потом покупают ее же оборудование. Смотрите, как круто придумано - я помог тебе найти деньги, а теперь ты на эти деньги купишь мои чипы! Скептики не зря задаются вопросом, где здесь заканчивается реальный спрос и начинается “экономика по кругу”...

Добавим Китай, дорогие компоненты и собственные AI-чипы крупнейших технологических компаний, и рисков хватает, но пузырь обычно начинает сдуваться, когда заканчиваются покупатели, а у Nvidia пока обратная проблема - покупателей слишком много.

Это не значит, что AI-акции дешевые и теперь можно покупать все, где написано AI, но крах AI-пузыря опять откладывается. ... По крайней мере, до следующего отчета Nvidia.

#отчетNvidia
https://t.me/ifitpro

«Элемент» разочаровывает фондовый рынок

Группа «Элемент» не будет выплачивать дивиденды за 2025 год - такое решение приняло собрание ее акционеров, и оно вполне закономерно: выручка группы «Элемент» в прошлом году сократилась на 12% до 38,6 млрд рублей, был получен чистый убыток в размере почти 2,3 млрд рублей против чистой прибыли в 8,3 млрд рублей по итогам 2024 года. Скорректированный чистый долг вырос на 33% до 13,5 млрд рублей.

Фондовый рынок отреагировал на него снижением курса ее акций, обвалившегося примерно до 8 копеек за штуку. Впрочем, он ударными темпами падает с мая, свидетельствуя о пессимистических настроениях инвесторов, ранее повыше оценивавших привлекательность группы «Элемент», - после его IPO в мае 2024 года они стоили 20 копеек за штуку и ожидался их подъем.

Группа «Элемент», конечно, старается удержаться на плаву за счет разработки и выпуска востребованных видов электронной продукции. К примеру, по данным прессы, она собралась построить завод по производству чипов с топологией 40-55 нм с возможностью перехода на 28 нм. Фактически она сможет закрыть значительную долю потребностей в них в России.

Технологически же группа «Элемент», похоже, сильно отстала от иностранных конкурентов. Американский Intel уже выпускает чипы на 10 нм, перейдя на них с топологии 14 нм, тайваньская TSMC и китайская SMIC вовсю «клепают» чипы на 5 нм.

Создается впечатление, что группа «Элемент» организует производство, которое устареет в горизонте 10 лет и потенциал его рентабельности выглядит крайне неопределенным - потребителям могут скоро понадобиться более совершенные чипы, нежели сейчас.

В случает правильности подобного прогноза и отсутствия коренного перелома в деятельности группы «Элемент», его акции могут попасть в разряд мусорных и лишиться доверия со стороны участников фондового рынка с последующими трудностями с получением заемного финансирования.

📙 ИнвестВзгляд: Элемент.

paywall
Пост станет доступен после оплаты

Почему рынку нужны мегаватты, а не биткойн

Майнеры значительно опережают биткойн по доходности

Главный вопрос к майнерам долгое время звучал так: сколько биткойнов они добудут и с какой себестоимостью. В 2026 году рынок сменил фокус. Теперь его интересует другое: сколько у компании мегаватт, где они законтрактованы, насколько быстро их можно подключить и можно ли на этой базе развернуть дата-центр.

Судя по котировкам, ответ на этот новый вопрос рынок сейчас ценит выше, чем саму экспозицию на биткойн. Цифры выглядят почти парадоксально. С начала года биткойн через крупнейший биржевой прокси — фонд IBIT — потерял 27,5%, тогда как корзина из девяти публичных майнеров за тот же период выросла в среднем на 94,1%, а медианная доходность составила 75,1%. Разрыв — 121,6 процентного пункта в пользу компаний, которые добывают именно тот актив, который падает.

В разрезе отдельных бумаг картина еще нагляднее: лидер роста Hut 8 прибавил 178,1%, TeraWulf — 127,9%, Riot — 116,8%. Даже MARA, замыкающая корзину, выросла на 54,6% и также значительно обогнала биткойн.

Почему рынку нужны мегаватты, а не биткойн

Как Nasdaq наказал шортистов за дерзость

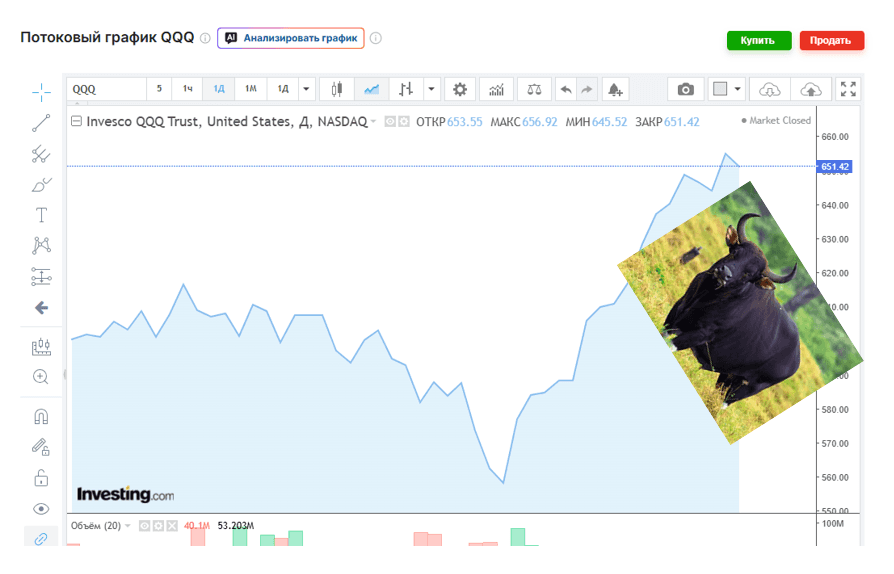
Пока диванные аналитики пророчили крах империи, попивая сок у себя в квартале, Nasdaq показал, кто здесь настоящий батя. Несмотря на геополитический ад, санкции, торговые войны и вечные разговоры про «пузырь», индекс просто развернулся на пятке и всадил шортистам бычий рог прямо под ребра, обновив исторический максимум.


Геополитика? Не смешите мои фьючерсы.
Мир может трещать по швам, но Apple и Microsoft давно играют не в границы, а в денежные потоки.


ИИ — это новый нефтяной стандарт. NVIDIA плевать на ракеты, потому что у неё есть чипы.

Америка остаётся тихой гаванью: когда везде пахнет жареным, капиталы бегут в доллар и технологический сектор.
Алгоритмы не боятся. Роботы выкупают каждый пролив быстрее, чем толпа успевает нажать копку Sell.

Шортить технологический сектор — это стоять против ветра. Шортисты Nasdaq — это люди, которые пытаются остановить локомотив, выставив вперёд ладошку. Результат обычно один: кровавое месиво на торговом счёте.


Поэтому стоит напомнить подзабытые уроки:
Каждое обновление максимума — это топливо из стоп-лоссов тех, кто верил в «справедливую цену».

Против ФРС не воюют. Это база. История снова и снова показывает, что Nasdaq умеет возвращаться. Но хейтеры предпочитают наступать на одни и те же грабли. Мораль истории, не грози Южному Централу, читай — Уолл-стрит, если не готов остаться без штанов. Шортить американский техсектор в 2026-м — это не смелость, а попытка спорить с поездом на полном ходу. Nasdaq пережевал геополитику и выплюнул её в виде новых рекордов.

По стратегии Алгебра продолжаю удерживать лонги в Nasdaq через фьючерсы. Несмотря на незначительное сокращение позиций в начале месяца — косметическую фиксацию прибыли — 35% портфеля осталось во фьючерсах на Насдак. Спасибо импортозамещению.

Как Nasdaq наказал шортистов за дерзость

Анализ актива компании Advanced Micro Devices (AMD)

paywall
Пост станет доступен после оплаты