Поиск
Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору
Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.
Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.
По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.
Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.
Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.
Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.
Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.
Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.
Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.
Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.
Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.
• Лидеры: Селигдар #SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).
• Аутсайдеры: Озон #OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).
14.09.2026 - понедельник
• Мосбиржа #MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Расти становится всё труднее. Какой сценарий возможен после объявления ставки?
Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.
В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.
Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.
Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.
Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.
Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.
Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?
Из корпоративных новостей:
GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.
ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.
ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.
Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.
• Лидеры: РуссНефть #RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).
• Аутсайдеры: ЕвроТранс #EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).
24.07.2026 - пятница
• #GMKN Итоги производственной деятельности за 1П 2026 года
• #POSI Отчет МСФО за 6 месяцев 2026 года
• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)
Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.
'Не является инвестиционной рекомендацией
Рынок рискует столкнуться с распродажей, если рост на ожиданиях не оправдается
Ключевым катализатором вчерашнего ралли послужил геополитический фактор. Сначала рынки воодушевили новости о контактах Зеленского с посланниками президента Трампа Уиткоффом и Кушнером по поводу возможного возобновления поиска вариантов завершения военного конфликта, а затем последовало заявление Лаврова о переговорах с Рубио, которые должны пройти сегодня.
Рынок, который уже привык жить в режиме вечного ожидания, вдохнул и рванул вверх. Плюс нефть подогревает настроения — Brent торгуется в районе 94–95 долларов, и нефтегазовые компании уверенно оказались в лидерах роста.
Но если смотреть правде в глаза, это пока лишь локальный отскок. Мы выросли с минимальных отметок года примерно на 13%, но говорить о развороте тренда рано. Фундаментально ничего не изменилось, и постепенно фокус смещается к пятнице, когда состоится заседание ЦБ. Технически ближайший рубеж для индекса — 2200 пунктов. Дойдем до него или нет — решит регулятор своей риторикой.
Индекс РТС, который рассчитывается в долларах и учитывает не только цены акций, но и курс рубля, тоже демонстрирует признаки жизни. После длительного снижения он достиг нижней границы нисходящего канала, где появились первые признаки спроса. От этой зоны начался технический отскок, а индикатор RSI вышел из зоны глубокой перепроданности, что говорит об ослаблении давления продавцов.
Но до полноценного разворота пока далеко. Чтобы рост продолжился, индексу РТС необходимо закрепиться выше уровня 992 пунктов. Это откроет путь к верхней границе канала. Если же закрепиться не удастся, сохраняется вероятность возврата к недавним минимумам.
Тем временем внутри страны разворачивается своя драма. Путин на совещании по экономике дал понять, что ждет от ЦБ снижения ставки. А в Госдуме уже звучат жесткие заявления в адрес Набиуллиной — вплоть до требований отставки. Все это мы когда-то могли наблюдать и ранее и Набиуллина не раз поступала по-своему. Как получится в этот раз - совсем скоро узнаем.
Вечером Росстат опубликовал свежие данные по инфляции, за неделю по 20 июля она составила 0,17%, как и неделей ранее, годовая — 5,84% против 5,62%. Промпроизводство в июне выросло на 0,6% после снижения в мае, а цены производителей неожиданно снизились на 0,1% после роста на 2,5%.
На внешнем фронте ситуация накаляется. США и Иран продолжают обмениваться ударами — американские военные атакуют объекты в Иране уже одиннадцатую ночь подряд. Под ударами портовые города Чабахар и Конарек, а также Тебриз. Йеменские хуситы объявили блокаду портов Саудовской Аравии и угрожают атаковать танкеры в Баб-эль-Мандебском проливе. Иран, в свою очередь, пригрозил симметричными ударами по американской инфраструктуре в случае атак на мосты или электростанции.
Евросоюз, тем временем, зашел в тупик с 21-м пакетом санкций. Власти ЕС исчерпали запас идей, а значительная часть предлагаемых мер ущемляет интересы самих европейских государств.
Лично я не жду от встречи Лаврова и Рубио ничего прорывного. Позиции сторон слишком разные, а предыдущий опыт — санкции Трампа на Роснефть и Лукойл с невозможность продать европейские активы без согласования с OFAC — говорит о том, что верить никому нельзя, как бы красиво не звучали их обещания.
Рынок просто соскучился по позитивным новостям и отыгрывает хайп на слове «переговоры», который обычно сходит на нет так же быстро, как и появляется.
Из корпоративных новостей:
Сбербанк #SBER увеличил долю в IVA Technologies с 18,75% до 23,35%.
• Лидеры: Артген #ABIO (+22,9%), Аптеки 36,6 #APTK (+11,4%), Полюс #PLZL (+9,27%), Селигдар #SELG (+7,56%).
• Аутсайдеры: Соллерс #SVAV (-11,4%), Самолет #SMLT (-6,92%), ЭсЭфАй #SFIN (-6,76%), Озон #OZON (-4,35%).
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
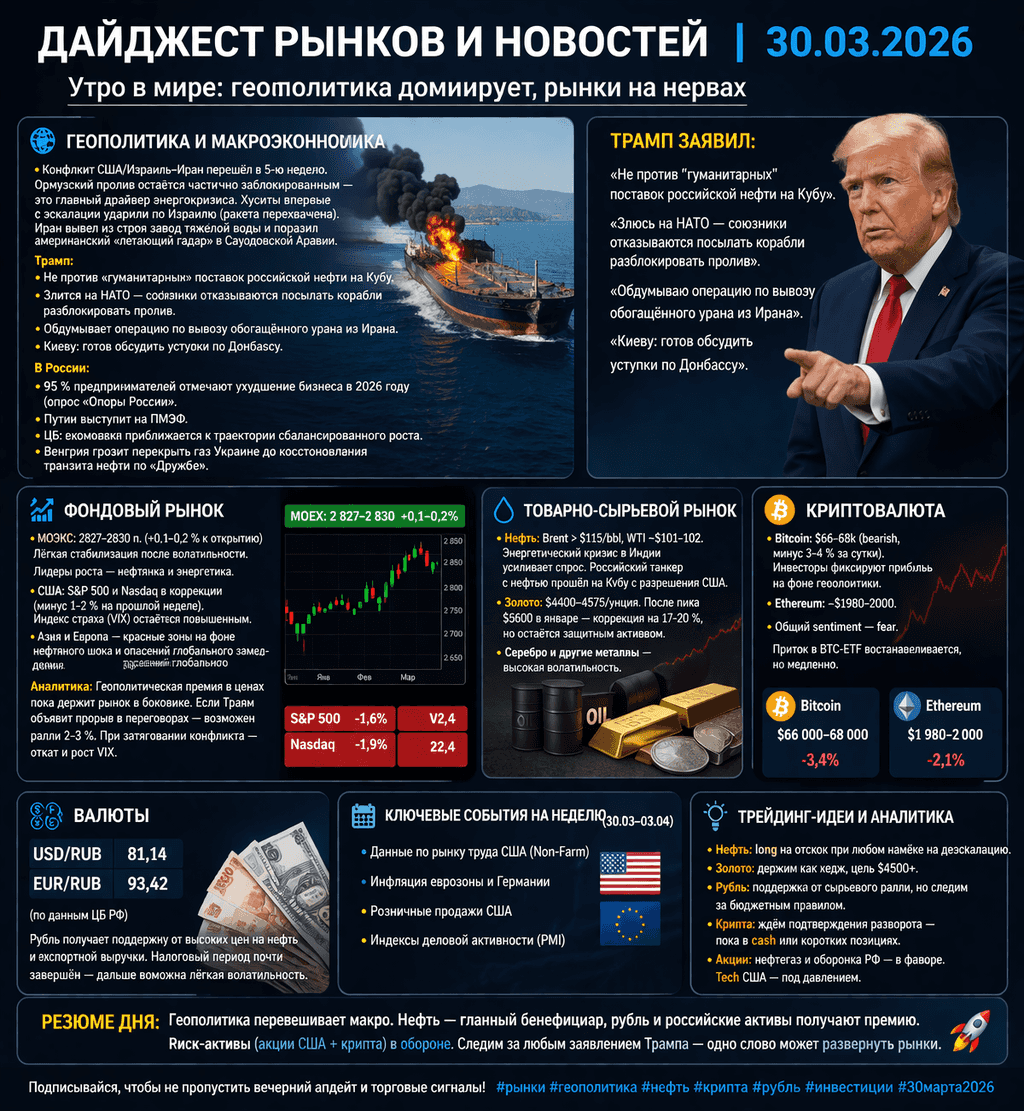
Дайджест рынков и новостей | 30.03.2026
Утро в мире: геополитика доминирует, рынки на нервах
Геополитика и макроэкономика
Конфликт США/Израиль–Иран перешёл в 5-ю неделю. Ормузский пролив остаётся частично заблокированным — это главный драйвер энергокризиса. Хуситы впервые с эскалации ударили по Израилю (ракета перехвачена). Иран вывел из строя завод тяжёлой воды и поразил американский «летающий радар» в Саудовской Аравии.
Трамп:
Не против «гуманитарных» поставок российской нефти на Кубу.
Злится на НАТО — союзники отказываются посылать корабли разблокировать пролив.
Обдумывает операцию по вывозу обогащённого урана из Ирана.
Киеву: готов обсудить уступки по Донбассу.
В России:
95 % предпринимателей отмечают ухудшение бизнеса в 2026 году (опрос «Опоры России»).
Путин выступит на ПМЭФ.
ЦБ: экономика приближается к траектории сбалансированного роста.
Венгрия грозит перекрыть газ Украине до восстановления транзита нефти по «Дружбе».
Фондовый рынок
• МОЭКС: 2827–2830 п. (+0,1–0,2 % к открытию). Лёгкая стабилизация после волатильности. Лидеры роста — нефтянка и энергетика.
• США: S&P 500 и Nasdaq в коррекции (минус 1–2 % на прошлой неделе). Индекс страха (VIX) остаётся повышенным.
• Азия и Европа — красные зоны на фоне нефтяного шока и опасений глобального замедления.
Аналитика: Геополитическая премия в ценах пока держит рынок в боковике. Если Трамп объявит прорыв в переговорах — возможен ралли 2–3 %. При затягивании конфликта — откат и рост VIX.
Товарно-сырьевой рынок
• Нефть: Brent > $115/bbl, WTI ~$101–102. Энергетический кризис в Индии усиливает спрос. Российский танкер с нефтью прошёл на Кубу с разрешения США.
• Золото: $4400–4575/унция. После пика $5600 в январе — коррекция на 17–20 %, но остаётся защитным активом.
• Серебро и другие металлы — высокая волатильность.
Криптовалюта
• Bitcoin: $66–68k (bearish, минус 3–4 % за сутки). Инвесторы фиксируют прибыль на фоне геополитики.
• Ethereum: ~$1980–2000.
• Общий sentiment — fear. Приток в BTC-ETF восстанавливается, но медленно.
Валюты
• USD/RUB: 81,14 (ЦБ РФ).
• EUR/RUB: 93,42.
• Рубль получает поддержку от высоких цен на нефть и экспортной выручки. Налоговый период почти завершён — дальше возможна лёгкая волатильность.
Ключевые события на неделю (30.03–03.04)
Данные по рынку труда США (Non-Farm).
Инфляция еврозоны и Германии.
Розничные продажи США.
Индексы деловой активности (PMI).
Трейдинг-идеи и аналитика
Нефть: long на отскок при любом намёке на деэскалацию.
Золото: держим как хедж, цель $4500+.
Рубль: поддержка от сырьевого ралли, но следим за бюджетным правилом.
Крипта: ждём подтверждения разворота — пока в cash или коротких позициях.
Акции: нефтегаз и оборонка РФ — в фаворе. Tech США — под давлением.
Резюме дня:
Геополитика перевешивает макро. Нефть — главный бенефициар, рубль и российские активы получают премию. Риск-активы (акции США + крипта) в обороне. Следим за любым заявлением Трампа — одно слово может развернуть рынки.
Подписывайся, чтобы не пропустить вечерний апдейт и торговые сигналы!
Верблюды спасут мир. Потому что стратеги заняты туристическими проектами
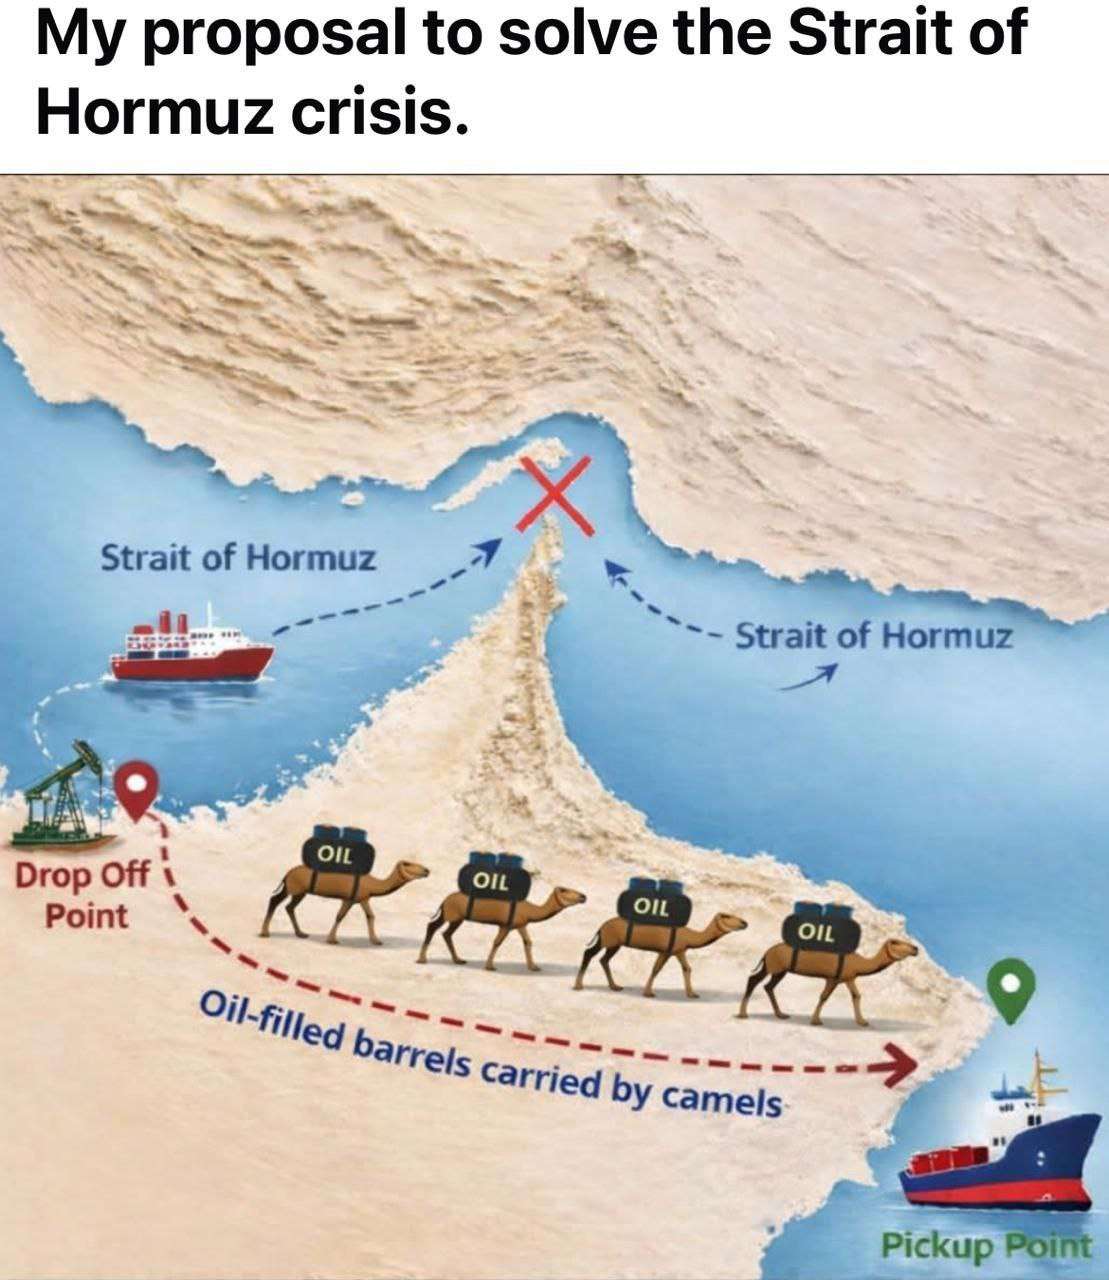
На картинке – идеальное решение кризиса Ормузского пролива: нефть на верблюдах по пустыне. Смешно?
А теперь по цифрам. Через Ормуз проходит около 20% мировой нефти. Триллионы долларов ежегодно. Вся энергетическая артерия планеты – в узком горлышке шириной в несколько десятков километров.
И за десятилетия никто не построил полноценный обход, ни канал, ни системный сухопутный коридор, ни глобальную альтернативу. Зато построили:
✅ Небоскрёбы в песке;
✅ Острова в форме пальм;
✅ Туристические мегаполисы будущего.
Действительно, пока пролив открыт, дешевле надеяться, чем строить! Пока кризис не случился – он “в модели не проходит”.
Капитализм отлично считает прибыль. Но плохо считает уязвимость. Красное море уже показало, как это работает. Хуситы слегка потрогали логистику – и получили +0,6-0,7 п.п. к инфляции в Европе.
Ормуз – это не +0,7, это нефть 200+. Инфляция по-взрослому. Центробанки, которые забудут слово “смягчение”. И вот тогда мем с верблюдами перестанет быть шуткой!
Глобальная экономика держится не на технологиях. Она держится на надежде, что узкие места никто не перекроет.
Очень современная архитектура, но очень хрупкая. Больше прохуситов, Китай, ставки и реальный бизнес – в тг @ifitpro
#ормуз
t.me/ifitpro
Хуситы уже считают вашу инфляцию!
Пока все обсуждают Ормуз, реальная инфляция последних месяцев придет из Красного моря, после блокировки Баб-эль-Мандебского пролива. Хуситы будут атаковать суда, и придётся менять маршрут на “вокруг Африки”. Это удорожание фрахта, страховки и увеличение времени доставки!
По оценкам, вклад “красноморского кризиса” в инфляцию еврозоны – около +0,7 п.п, а это заметная доля. Не катастрофа конечно, но ощутимый фактор. Фондовый рынок реагирует не на ракеты, а на ожидания. Если страх оказывается сильнее фактов – рынок падает. Если факты мягче ожиданий – рынок растёт.
Хуситы показали главное: системный сбой в ключевом торговом коридоре ломает глобальную экономику и делает её дороже. Каждый дополнительный день обхода Африки = это надбавка к себестоимости. Каждая атака = премия за риск.
Теперь коротко про Ормуз. Если Красное море – это логистический стресс, то Ормуз – это энергетический. Там проходит около 20% мировой нефти. Его закрытие – уже не 0,7% к инфляции, а потенциальный нефтяной шок. Другой масштаб риска и другой сценарий.
Пока же реальность проще. Инфляция сегодня не только монетарная политика. Это, тупо, стоимость маршрута доставки товара! И если вам кажется, что хуситы «где-то там, далеко», посмотрите на сроки доставки и цены в следующем отчёте вашей любимой компании.
Геополитика давно научилась считать в процентах.
t.me/ifitpro
#хуситы