Поиск
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.
Позиция держателей облигаций
Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.
После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.
Позиция акционеров
Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.
Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:
• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.
• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.
• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.
Что сейчас делать с облигациями, выделил бы три пути:
• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.
• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.
• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.
У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.
Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.
Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.
При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.
Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.
Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.
🪙Есть ли у «Самолёта» возможность выйти из кризиса?
Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».
Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.
Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.
Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Тяжёлый год - тяжёлые промежуточные итоги.
Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.
Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈
Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.
В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.
Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅
Ну и конечно, "очистка" от валютной позиции — ошибка. 😣
Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄
Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃
Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest
Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁
Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️
А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.
#инвестиции #облигации #итогипромежуток
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
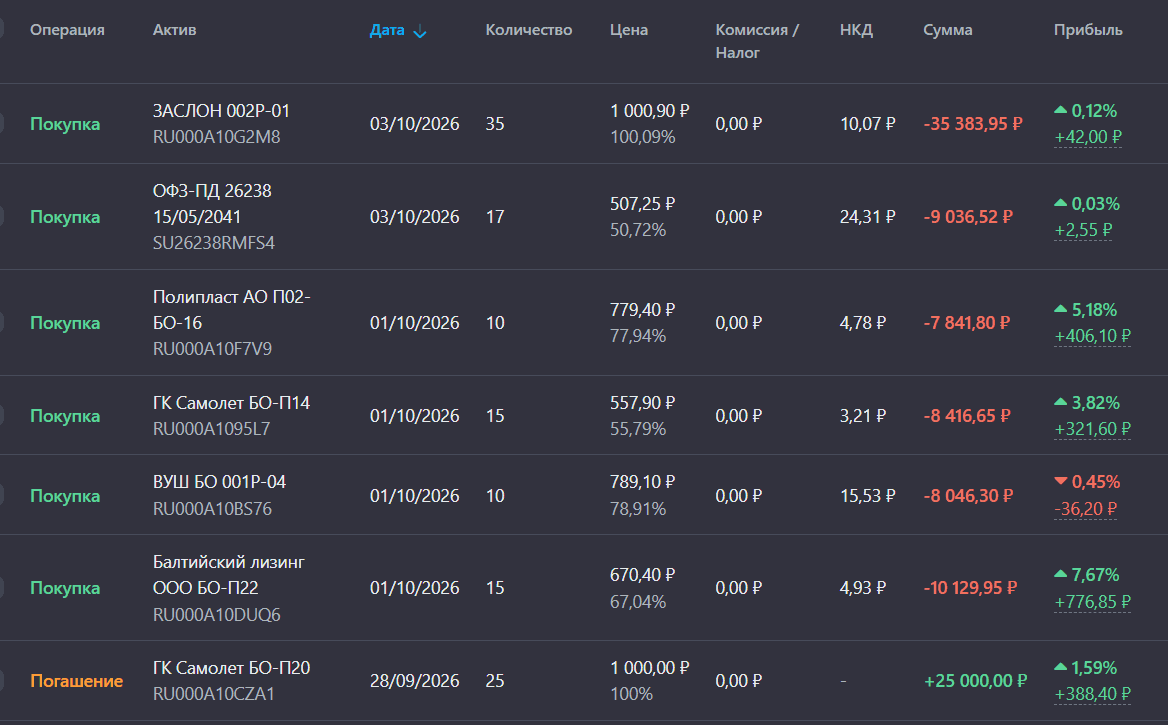
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
🪙 Риски в высокодоходных облигациях растут.
Рынок ВДО переживает тектонический сдвиг. То, что ещё год назад казалось премией за риск, сегодня превращается в сигнал надвигающихся проблем. Число корпоративных дефолтов за первое полугодие 2026 года выросло до 13 против 8 годом ранее, а 20 эмитентов нарушили обязательства по 43 выпускам. Доходность от 30% стала новой нормой — и это не подарок, а цена за реальные риски.
«Евротранс»: как выглядит «идеальный дефолт»
Все десять выпусков облигаций компании лежат в полном дефолте. Номинал — 27,1 млрд рублей, с учётом цифровых прав долг перевалил за 36 млрд. На счетах к концу 2025 года оставалось 162 миллиона, а к июню 2026-го подушка сжалась до 53 миллионов. Четверо ключевых руководителей — в следственном изоляторе по делу о растрате в особо крупном размере.
За семь месяцев до арестов компания выпустила пресс-релиз о «подтверждённом статусе первоклассного заёмщика». Более 90% дефолтных бумаг принадлежат физическим лицам. Урок простой: за красивой обёрткой может скрываться долговая пирамида, а за эмитентом — никого, кто бы его спас.
«Самолёт»: крупнейший застройщик на грани.
Рынок закладывает в доходность не просто высокую ставку, а риск ликвидности и рефинансирования. В коротких выпусках с офертой на горизонте около полугода доходность превышает 46% годовых.
Выручка за первое полугодие 2026 года упала на 31,3% — до 117,5 млрд рублей. Прогноз продаж снижен с 1,3 до 0,7–0,8 млн кв. м. Более 30% объектов строятся с переносом сроков, средняя задержка — около четырёх месяцев. Структура долга вызывает тревогу: 85,9 млрд рублей компания должна ВТБ. Риск реструктуризации с потерей части тела долга оценивается как крайне высокий.
А возможный заход Сбера в активы Самолёта пока так же не внушает оптимизма.
В феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств. Но это было давно.
«Балтийский лизинг»: рейтинг AA- против рынка.
Компания формально платит и не имеет признаков неплатежей, но доходность по некоторым выпуска взлетела до 50% годовых — уровня, который рынок обычно закладывает в преддверии дефолта. Чистая прибыль за первое полугодие 2026 года рухнула, чистый процентный доход снизился на треть, денежные средства сократились с почти 7 млрд рублей до менее 1 млрд.
Официальный рейтинг AA- от АКРА не спасает: рынок «проголосовал против». Вероятность проблем оценивается как высокая — вместо погашения инвестор может получить дефолт и продажу бумаг по 20–30% от номинала. Фактор поддержки через залог у ПСБ существует, но он не гарантирует своевременное обслуживание долга.
Что это значит для инвестора?
Эпоха бездумного поиска высокой доходности в ВДО закончилась. Наиболее уязвимы эмитенты третьего эшелона, но и отдельные компании в диапазоне A–BBB- могут преподнести негативный сюрприз из-за сложностей с рефинансированием. Под давлением — недвижимость и лизинговые компании. Ужесточение позиции ФНС дополнительно повышает риск дефолта: налоговые претензии всё чаще блокируют доступ к рынку.
Если вы держите ВДО — пересмотрите портфель. Смотрите не на купон, а на график погашений и реальные источники ликвидности. Консервативным инвесторам в этом сегменте сегодня делать нечего.
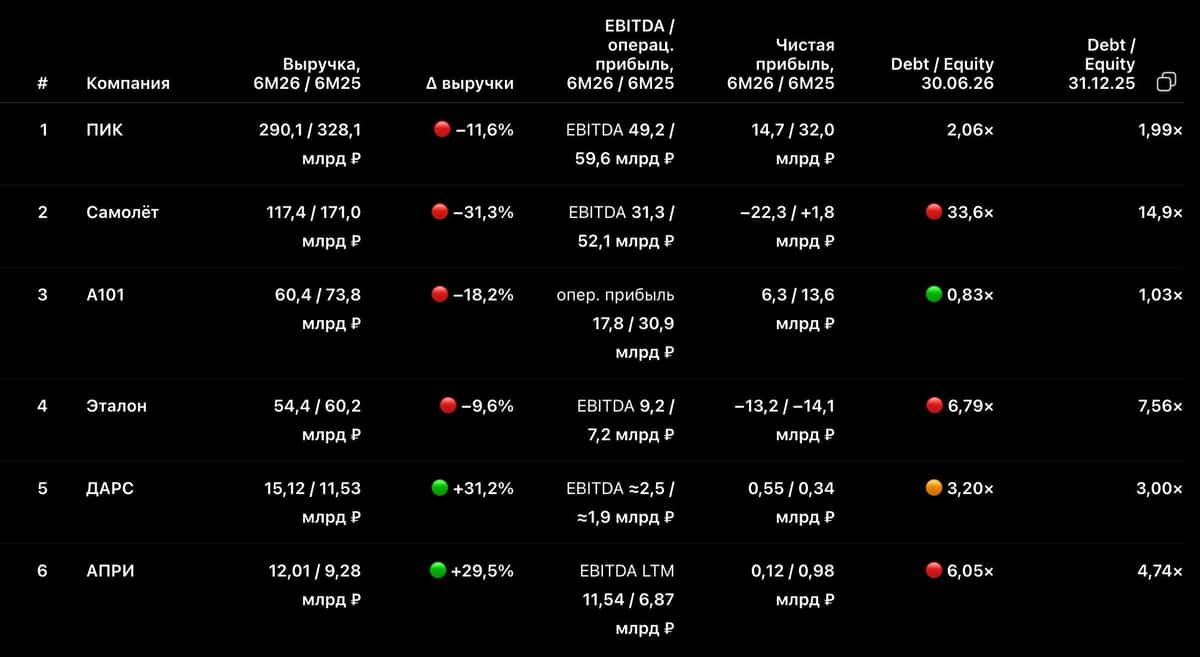
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)
В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.
Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.
Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.
Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.
ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.
Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.
А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.
Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.
ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.
АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.
Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.
Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет
Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.
P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия
Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)
Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨
А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊
Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌
Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑
Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️
Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷♂️
В любом случае кто конечный бенефициар — узнать невозможно. 🕵️
По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉
А хорошее что-нибудь есть? 😅
Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝
У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸
Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦
Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅
Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.
$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3
#самолет #инвестициии
Рынок падает, держим удар!)
Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢
В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы
В Инвестициях есть толк!
Инвестиции и инвесторы – ЗЛО? 🤔
А снижение потребления вредно для экономики?
Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.
Начнём с самого простого – вклады.
По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰
Инвестиции в акции, облигации и фонды
Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈
Личный пример
На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.
Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉
Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.
Случайная подборка бумаг моего текущего портфеля:
Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)
АБЗ $RU000A10B263 - облигации бетонного гиганта!
АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.
Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.
Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!
Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96
Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!
И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!
#инвестиции #долгосрок #новичкам #чтокупить
P.S. Ты это, подпишись если чё!
🏗️ ИнвестВзгляд: Глоракс — когда все тонут, а этот плывёт
Сектор российских девелоперов сейчас — это поле боя, где потери исчисляются десятками процентов. Не избежал этой участи и «Глоракс»: просадка за полгода составила 37%. Но теперь поговорим о хорошем.
Пока конкуренты подсчитывают убытки, этот парень отчитался за 2025-й так, что у многих аналитиков глаза на лоб полезли. Выручка выросла на 27% — до 41,3 млрд рублей. EBITDA прибавила 36%, достигнув 14 млрд, а рентабельность составила 34%. Чистая прибыль — внимание — взлетела в 2,5 раза, до 3,1 млрд. И это не «бумажный» рост за счёт курсовых разниц, как у ПИКа, а реальная операционная история.
В первом квартале 2026-го компания вообще «выстрелила»: продажи в деньгах выросли на 94% против жалких 16% по рынку. Договоров заключили в 2,5 раза больше. Это не просто рост — это вызов конкурентам.
⚠️ Но есть нюансы. И они жирные
Дивидендов не будет. Акционеры утвердили решение не распределять прибыль за 2025-й. Компания планирует начать выплаты только с 2027 года, направляя не менее 30% чистой прибыли.
Долговая нагрузка растёт. Компания агрессивно расширяется в регионы, и это требует денег. Доля региональных проектов в выручке выросла с 4% до 27% за год. Экспансия — это амбициозно, но она требует жертв.
Рынок первички стагнирует. Льготные программы ужесточили, продажи новостроек буксуют. Около 45% квартир в домах, которые должны быть сданы к концу 2026 года, до сих пор не проданы. Да, Глоракс растёт вопреки рынку, но как долго он сможет игнорировать гравитацию?
⚖️ Сравниваем с соседями
ПИК. Крупнейший и могучий, с выручкой под 770 млрд. Однако рост прибыли во многом обеспечен курсовыми разницами и трёхкратным увеличением процентных доходов. Операционная маржа падает.
Самолёт. Компания была вынуждена обратиться к правительству за господдержкой, предлагая государству блокирующий пакет. Почти треть проектов сдаётся с задержкой.
ЛСР. Единственный, кто платит дивиденды, — и за это ему респект, хотя и они под вопросом. Надёжный, консервативный, скучный. Как шерстяной носок — тепло, но неинтересно.
🎯 ИнвестВзгляд: Глоракс — это ставка на то, что региональная экспансия и операционная эффективность перевесят отраслевой кризис. Компания демонстрирует лучшую динамику продаж в секторе, высокую маржинальность и адекватную долговую нагрузку. Это история агрессивного роста — регионального и рискованного. Если ключевая ставка начнёт снижаться, Глоракс полетит. Если нет — будет больно всем, и ему в том числе.
$GLRX $PIKK $SMLT $LSRG
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?
Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.
Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.
Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.
Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.
Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.
Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.
Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.
Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.
Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.
С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.
Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.
И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.
• Лидеры: Селигдар #SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).
• Аутсайдеры: МКБ #CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).
24.08.2026 - понедельник
• #ZAYM СД по дивидендам за 1 полугодие 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Прайвет банкинг все как надо)
Интересный такой Прайвет Банкинг.
Был я тут в офисе Т-Банка. Прайвет-обслуживание, Москва-Сити, все дела 😎
Вот это я понимаю — уровень! Я, можно сказать, человек сельский, приехал в Сити — и чуть не заблудился 😅 Хотя нет, пару десятков раз я тут уже бывал. Можно считать себя крутым? 😏
Ладно, по делу. Менеджер встретил, и что интересно — в отличие от премиума, не пытался ничего впарить. Спокойно, адекватно высказался по продуктам: и плюсы, и минусы. Подсказал, что глянуть, что почитать. Приятно, кстати 👍
Я выдвинул гипотезу, что экосистема Т-Банка в целом заточена под трейдинг. Постоянные сделки, а к чему это приводит — мы все знаем... Менеджер (Дмитрий, кстати, его зовут) аккуратно поправил и тактично обошёл этот момент. Сказал, что отвечает только за Прайвет. И вот Прайвет, по его словам, — один из важнейших сегментов бизнеса Т. Люди доверяют, и мне очень зашла его фраза: это направление — исключительно для приумножения денег клиентов. Банку выгодно, чтобы счета росли, а не стояли на месте 🤝
Дмитрий, конечно, слегка улыбнулся над моим портфелем лютых ВДО (я сам такой темп задал 😅). Рассказал, что на рынке около 10 лет. Я, может, дольше, но знаний у него явно побольше. От премиума — реально уровень другой. Там я ещё менеджерам объяснял, что за инструмент они мне предлагают, потому что они сами не шарили 😄
Обсудили кое-какие инструменты, поделились мнениями — сугубо субъективно. Вот к чему пришли:
📌 Сбер по 300 — дороговато. Следить надо, но дно, похоже, ниже, даже ниже района 280р.
📌 Самолёт — должны спасти, кейс напоминает Русагро, ЮГК, Борец. В нужный момент появится покупатель.
📌 ТГК-14 — дефолт вроде не ждут, а вот риск невыгодной реструктуризации вполне реален. Надо мониторить.
📌 Текущий топливный кризис разгоняет инфляцию — и уже сейчас чувствуется, что х1,5 или х2 вполне может быть.
📌 М.Видео — смотреть внимательнее, положение ухудшается. Вопросов к магазинам с сотнями квадратов и пустыми залами — всё больше.
📌 Сегежа — их план сломался, восстановление будет тяжёлым.
📌 Евротранс — гипотеза, что в последний момент кто-то выкупит, но пока непонятно кто. Всё больше склоняюсь, что банкротство не за горами.
В общем, мысли такие. А что думаете вы? Делитесь 👇
И да — важные новости выходят не только тут! Подпишитесь, чтобы не пропустить 🔔
Кстати, время для акций сейчас так себе. Кажется, разумнее всего — денежный рынок или короткие бонды до 2 лет.
⚠️ Не ИИР
В посте — сугубо субъективное мнение.
Не призыв к действию.
Все совпадения случайны.
Ваши деньги — ваша ответственность!
$SBER $SMLT $SGZH $TGKN $MVID $EUTR $RAGR $UGLD $SBERP $T
#менеджер
#инвестиции
#что_купить
#акции
#новичкам
#неиир