Поиск
👉 Астра (ASTR). Пора на взлет?
Это 9 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе представитель IT-сектора - компания Астра. Компания-роста, IT-импортозамещение, лидер рынка, но что стоит за всеми этими лозунгами? Давайте разбираться. Астра показывает хорошую динамику, подтверждая статус быстрорастущей компании:
▪️ Отгрузки, важнейший индикатор будущего признания выручки, выросли на 27% г/г, достигнув 7,3 млрд руб;
▪️ Выручка за 6 месяцев 2026 г. увеличилась на 17% и составила 7,8 млрд руб, против 6,6 млрд годом ранее. Особенно впечатляет 2 квартал, где рост выручки составил 47%!
▪️ Компания замедляет темпы роста расходов. Если в 1 квартале операционные расходы выросли на 22%, то во 2 квартале на 10%;
▪️ В том числе благодаря контролю над костами, cкорректированная EBITDA выросла на 40% до 1,78 млрд руб;
▪️ Скорректированная чистая прибыль выросла почти вдвое, достигнув 1,18 млрд руб.
📈 Выглядит все вполне неплохо. Менеджмент сохраняет ориентир по росту чистой прибыли на 40% по итогам всего 2026 г., важно помнить, что исторически 70% продаж Астры приходится на второе полугодие.
👍 Астра - это уже давно не только операционная система, компания активно развивает экосистему, в которую входит система управления базами данных, виртуализация, резервное копирование. Выручка от продуктов экосистемы выросла на 20%, а от сопровождения на 25%. Также Астра делает ставку на ИИ и международную экспансию, выходя на рынки Лаоса и Мьянмы.
🤔 Казалось бы, отличные результаты, но что с долгом? Чистый долг подрос до 2,84 млрд руб. Чистый долг/EBITDA составляет 0,38 это комфортный уровень, компания может спокойно занимать дальше. Недавно выпустили ЦФА на 500 млн руб.
💰 А теперь перейдем к оценке. P/E эмитента составляет около 6,5, а EV/EBITDA 5,38. Если мы посмотрим на исторические мультипликаторы Астры, то P/E был на уровне 15-23, а EV/EBITDA на уровне 14-24, за исключением 2025 г., когда значение составило 6,67. Текущие мультипликаторы выглядят недорого для IT-компании, растущей на 30-40% в год с рентабельностью по EBITDA более 40% и ROE более 60%.
🤔 Почему котировки снижались? Инвесторы могут опасаться, что эффект импортозамещения исчерпан, госсектор преимущественно уже перешел на отечественное ПО, а в коммерческом секторе рост будет тяжелым. Давит и общая рыночная конъюнктура. В условиях высоких ставок ЦБ весь рынок акций переоценился вниз, в том числе и растущие IT-компании.
👉 Итог: Нам не нравится 2 основные вещи - ощутимое ухудшение свободного денежного потока и конец льгот по налогам в 2030 г. Учитывая тенденцию на рост налоговой нагрузки в России, вероятнее всего налоговая ставка вырастет. Сейчас ставка для Астры составляет 5% вместо 25%. Представляете эффект для компании, если ставка будет 25%?
Из плюсов работает программа обратного выкупа акций, что поддерживает котировки. Ну и не забываем, что главное событие для Астры - это 4 квартал. Именно там формируется основной денежный поток.
Со своей стороны мы не добавляем бумагу в долгосрочный портфель, будем следить за изменением FCF и оценивать динамику дефицита бюджета в стране, чтобы своевременно определить рост или снижение рисков для эмитента по изменению налоговой нагрузки.
Не является Индивидуальной инвестиционной рекомендацией!
ИТ-рынок - где искать следующий тренд?
Российский ИТ-рынок не перестает меня удивлять. С одной стороны, цифровизация экономики и переход на отечественные решения стали безусловным драйвером роста для большинства компаний отрасли. С другой - замедление той же экономики сдерживает его дальнейший рост. Бизнес становится более требовательным. Теперь недостаточно просто предложить замену иностранному продукту - бизнес хочет понимать, сколько денег сэкономит внедрение и когда оно окупится.
📊 Сегодня оценим перспективы ИТ-рынка с помощью нового исследования от Б1. По оценке аналитиков, в 2025 году коммерческий ИТ-рынок России вырос на 10%. Облачная инфраструктура и услуги ЦОД прибавили 27%, тиражное ПО - 23%, информационная безопасность - 16%, тогда как ИТ-услуги выросли примерно на 5%. В нейтральном сценарии среднегодовой рост рынка до 2032 года составит около 11%, поэтому покупать любую компанию только потому, что она из ИТ, не самая лучшая затея.
Инвесторам нужно точечно искать идеи, и желательно те, которые агрегируют в своей деятельности сразу несколько направлений. Импортозамещение остается фактором спроса, но к нему добавляются зрелость отечественных решений и потребность в повышении производительности. Больше возможностей получают компании, которые способны показать измеримый эффект для бизнеса и встроить свой продукт в уже работающую инфраструктуру.
🤖 Отдельно стоит остановиться на искусственном интеллекте. По данным Б1, сегмент ПО для ИИ растет более чем на 35% в год. Он одновременно создает новые рынки и меняет экономику старых. Спрос смещается в сторону сложных комплексных проектов, и широкий набор компетенций становится преимуществом.
Вы можете найти отдельные кейсы среди публичных компаний. Тот же Позитив $POSI со своим кибербезом или производитель системного ПО Астра $ASTR. Есть и эмитенты с комплексными решениями, среди них - Софтлайн $SOFL. В преддверии презентации его отчетности за 9 месяцев 2026 года (подключусь к ней 20 ноября), еще раз посмотрим на компанию сквозь призму выводов Б1.
🛡️ Одним из самых перспективных по праву является кластер Софтлайна в сфере разработки ПО и ИИ - fabricaONE. AI. Еще два кластера - это производство лазерных решений и прочего высокотехнологичного оборудования (СФ Тех), а также информационная безопасность и облака (Цифровые решения). Как говорится, диверсификация - наше всё!
Развитие собственных продуктов, пожалуй, играют тут ключевую роль. Это дает свободу при распределении инвестиций: ресурсы можно направлять туда, где спрос растет быстрее. Сочетание собственной разработки и широкой сервисной линейки делает эту модель интересной.
Софтлайн в этом смысле - один из способов сделать ставку на российский ИТ-рынок в целом. Наличие нескольких направлений расширяет возможности для роста, а оценивать результат лучше по валовой прибыли, рентабельности и доле собственных решений в обороте. К этому еще вернемся.
❗️Не является инвестиционной рекомендацией
Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя
Недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов (1, 2, 3).
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось: согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованные - развивающиеся фондовые рынки Мексики, Казахстана, России.
В принципе, это объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, и так живут давно в условиях очень высоких ставок.
Но есть более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
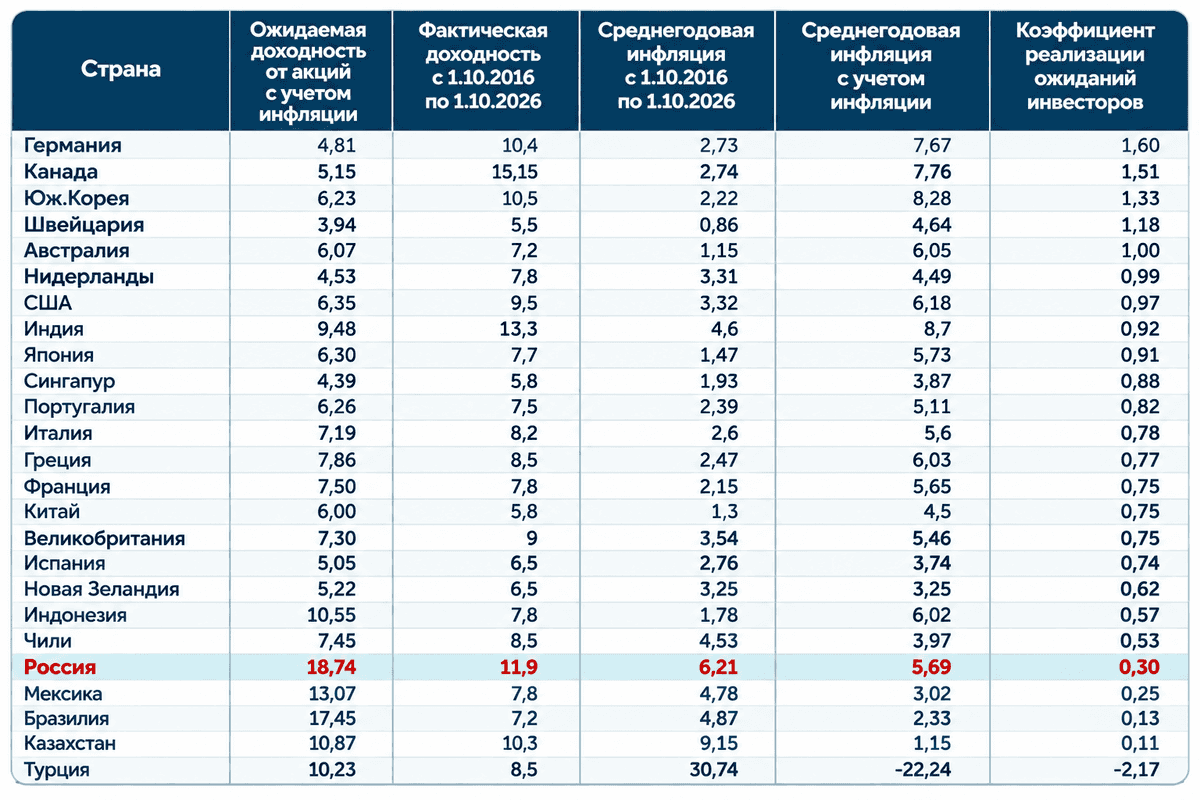
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать их на уровень инфляции за аналогичный период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Для расчета исторической доходности рынков выбран период 10 последних лет: с 1 октября 2016г. по 1 октября 2026г. В таблице рассчитан еще один показатель (крайний правый столбец в таблице): коэффициент реализации ожиданий инвесторов (с учетом инфляции). Он равен отношению фактической доходности инвестора за последние десять лет (второй столбец справа) к ожидаемой им от рынка в данный момент доходности (второй столбец слева). Чем выше коэффициент, тем лучше рынок страны оправдывает на истории текущие ожидания инвестора по доходности.
И тут все резко встает на свои места: развивающиеся рынки из лидеров прошлого рейтинга уходят в аутсайдеры рейтинга текущего.
Лучшим рынком является Германия: по факту, ожидания инвесторов ее фондовый рынок за последние 10 лет отрабатывает с лихвой: коэффициент реализации ожиданий 1,6. Очень довольны должны быть инвесторы также рынками Канады, Южной Кореи и той же пресловутой Швейцарии, которая в прошлом рейтинге по текущей рискованности была «чемпионом» по риску.
Текущие ожидания инвесторов по самому большому рынку мира – рынку США, «один в один» обоснованы исторической его доходностью за последние 10 лет- коэффициент реализации ожиданий равен 0,97. Из развивающихся рынков в полной мере ожидания инвесторов оправдываются историей, пожалуй, только у Индии: коэффициент реализации ожиданий 0,92.
Развивающиеся рынки «сгрудились» в нижней части таблицы, а самый главный аутсайдер – Турция с отрицательным коэффициентом реализации ожиданий (из-за отрицательной с учетом инфляции исторической доходности за 10 лет). Россия же находится на 4-м от конца месте с коэффициентом 0,30.
Какой вывод из этих цифр и коэффициентов?
А тот, что текущая картина с рисками хоть и не в пользу развитых европейских рынков (прежде всего из-за нежелания центробанков этих стран резко поднимать ставки вслед за инфляцией), но далеко еще не все решает. История, к сожалению, не в пользу «emerging markets», по крайней мере последнее десятилетие. По факту развитые рынки выглядят лучше, поскольку оправдывают то, что от них ожидают инвесторы.
История все возвращает на круги своя: на то они и есть развитые рынки, чтобы быть более предсказуемыми и оправдывать надежды инвесторов, пусть и не высокие.
Но не все потеряно для рынков развивающихся! Показатель фактической доходности, конечно, важен, но он не единственный, по которым ранжируются фондовые рынки.
P.S. В пятом столбце таблицы в шапке ошибка - должно быть Среднегодовая доходность с учетом инфляции. Спасибо комментатору, что заметил.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
Фосагро - что пошло не так?
Одной из самых очевидных идей на рынке в последние годы являлись бумаги Фосагро. Против компании почти не вводились санкции, экспортные рынки остались открыты, а цены на удобрения неплохо подрастали. Но что-то пошло не так. Сегодня предлагаю разобрать данный кейс и прикинуть его перспективы. Отчет за 9 месяцев 2026 года нам в этом поможет.
🌾 Итак, выручка компании $PHOR за отчетный период выросла всего на 1% до 446 млрд рублей. Ранее компания публиковала отличные пресс-релизы, в которых делилась не только результатами, но и общей конъюнктурой рынка. Сейчас же мы получаем лишь голый МСФО, поэтому объективно оценить перспективы бизнеса становится непростой задачей.
Учитывая скромную динамику выручки, мы можем предположить, что объемы экспорта если не снизились, то, по крайней мере, остались на уровне прошлого года. Цены на фосфатные удобрения в первой половине года раллировали на фоне перекрытия Ормузского пролива и достигали отметки в $808/т. Сейчас мы видим их откат.
📊 Себестоимость реализованной продукции за 9 месяцев выросла на 25,2% до 302,5 млрд рублей. Это привело к снижению валовой прибыли. Операционные и прочие расходы также ударно подросли и нивелировали позитив от курсовых переоценок, что привело к падению операционной прибыли на 33%. Вкупе с курсовой переоценкой долга (он вырос до 359,1 млрд руб.) это послужило поводом к снижению чистой прибыли сразу в 3 раза до 31,3 млрд рублей.
Да, поставки российских удобрений в Индию и Китай продолжают расти. За первое полугодие выросли на 20% и в три раза до 3 млн тонн соответственно. Однако это лишь часть выручки. Крупный объем улетает на внутренний рынок по куда более низким ценам. Именно поэтому мы видим скромную динамику доходов, в то время как расходная часть растет опережающими темпами.
🤑 Только за 9 месяцев 2026 года расходы компании на покупку серы и серной кислоты выросли в 2,5 раза за счет все той же блокировки Ормузского пролива. Свободный денежный поток (FCF) Фосагро в отчетном периоде оказался отрицательным, на уровне -18,7 млрд рублей против +59 млрд рублей годом ранее. Поэтому неудивительно, что компания уже год не выплачивала дивиденды.
Тут важно отметить, что СД Фосагро вынес на ВОСА четыре опции по дивидендам: 156, 231, 309 руб. на акцию или отказ от выплат. Решение узнаем 4 декабря.
В сухом остатке получаем довольно слабый отчет за 9 месяцев 2026 года и скромные прогнозы по росту финансовых показателей за весь год. Аналитики Т-Инвестиций сохраняют рекомендацию «держать» по акциям Фосагро, и тут я с ними соглашусь. Как только мы выйдем на положительный FCF, идея заиграет новыми красками, но это перспектива скорее 2027 год, а пока нам нужно набраться терпения.
❗️Не является инвестиционной рекомендацией
♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний
СПБ Биржа 3 ноября 2026 года добавит на торги 10 неоактивов* на акции глобальных компаний. В линейку войдут неоактивы на акции NVIDIA, Micron, Lam Research, Alphabet, Oracle, Dell, Marvell, Western Digital, Caterpillar и McDonald’s. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 75.
Базисными активами новых неоактивов станут акции компаний из сфер полупроводниковых технологий, цифровых сервисов и программного обеспечения, вычислительной инфраструктуры, машиностроения и общественного питания.
Полупроводниковый сегмент пополнят неоактивы на акции NVIDIA, Micron, Marvell и Lam Research. NVIDIA разрабатывает графические процессоры и решения для искусственного интеллекта, Micron производит микросхемы памяти, Marvell специализируется на полупроводниковых решениях для центров обработки данных и сетевой инфраструктуры, а Lam Research выпускает оборудование для производства микросхем.
В сегменте цифровых сервисов и программного обеспечения появятся неоактивы на акции Alphabet и Oracle. В состав Alphabet входит Google, развивающая поисковые, рекламные и облачные сервисы. Oracle специализируется на корпоративном программном обеспечении и облачных технологиях.
Линейку неоактивов на акции компаний, работающих в сфере вычислительной инфраструктуры, дополнят Dell и Western Digital. Dell производит компьютеры, серверы и системы хранения данных, а Western Digital специализируется на жёстких дисках и решениях для хранения данных.
В промышленном и потребительском секторах появятся неоактивы на акции Caterpillar и McDonald’s. Caterpillar производит строительную и горнодобывающую технику, а McDonald’s входит в число крупнейших мировых сетей ресторанов быстрого обслуживания.
В брокере «Т-Банк Инвестиции», который первым предоставил массовому инвестору доступ к неоактивам, отмечают рост спроса.
«С мая текущего года совокупный оборот торгов этими инструментами в Т-Банк Инвестициях превысил 2 трлн рублей, — отметил директор по развитию брокерских продуктов Т-Банк Инвестиций Александр Гусев. — А 23 октября на СПБ Бирже зафиксирован рекордный дневной оборот — почти 60 млрд рублей. Трейдеров привлекает возможность торговать ликвидными инструментами без комиссии внутри дня, а инвесторов — возможность участия в динамике глобальных компаний без рисков блокировок в зарубежной инфраструктуре. Продолжая расширять перечень базисных активов, мы открываем доступ к неоактивам на акции зарубежных компаний, которые являются лидерами в своих секторах, при этом линейка новых бумаг диверсифицирована по отраслям. Технологическое решение СПБ Биржи позволяет торговать всеми акциями из индекса S&P 500 и мы продолжим работу над расширением линейки доступных инструментов».
Главный экономист Т-Банка Инвестиции Софья Донец обратила внимание на мировые финансовые события, которые будут влиять на динамику цен базисных активов до конца года.
«В ближайшие месяцы мировая новостная повестка плотно насыщена поводами, которые будут двигать глобальные финансовые рынки — это и выборы в США, и события на Ближнем Востоке, и сектор ИИ с сезоном отчетностей и готовящимися IPO, и ожидания вокруг решений крупнейших центробанков, — заметила Софья Донец. — При этом четвертый квартал с предновогодним периодом традиционно сильный по торговой активности и динамике индексов. Новые инструменты позволят сделать ставку и на рост, и на волатильность. На горизонте года одним из аргументов в пользу неоактивов является рост прибылей крупных американских компаний из индекса S&P 500, который фиксируется третий квартал подряд на уровне около 30%».
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.
Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.
Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед • Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.
Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.
Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Северсталь - одним кварталом сыт не будешь
В последние пару месяцев бумаги Северстали неплохо подросли, что могло вызвать чувство эйфории у неподготовленных инвесторов. Подкинул дровишек и свежий отчет за 3 квартал с умеренным восстановлением ряда метрик. Неужели металлургический кризис закончился и теперь нас ждут новые вершины? Я предлагаю набраться терпения и досконально изучить ситуацию.
💿 Итак, выручка компании за 9 месяцев 2026 года снизилась на 10% до 488,4 млрд рублей. Сталевары косвенно должны были получить новых клиентов, жадно старающихся защитить свои объекты от БПЛА, но едва ли это займет существенную долю выручки. А вот общее снижение спроса на сталелитейную продукцию вполне способно оказать давление.
Производство стали и чугуна в отчетном периоде выросло всего на 2%, до 16,8 млн тонн, продажи остались на уровне прошлого года. Если взглянем на третий квартал, то получим минус 9% в натуральном выражении. Падение выручки удалось сдержать на уровне 3%, но лишь за счет цены. Так, цена на горячекатаный рулон выросла с 47 до 50 тыс. руб. за тонну.
Строительный сектор продолжает оттормаживаться, что влечет за собой падение спроса на продукцию компании. С этим нужно смириться и искать новые рынки, причем внутри страны, так как на экспорт в больших объемах металл «не пускают». Северстали пока это удается (опустим куда более сильный операционный отчет ММК), но о пройденном дне кризиса говорить рано.
По прочим финансовым метрикам картина двойственная. В третьем квартале мы видим рост EBITDA, чистой прибыли, свободного денежного потока (FCF) с 7 сразу до 43 млрд рублей. Это точно намекает на попытки разворота, но цифры за 9 месяцев все еще ужасные. Чистая прибыль компании схлопнулась на 61% до 19,3 млрд, FCF остался отрицательным на уровне 28 ярдов, чистый долг подскочил до 0,5x по его соотношению к EBITDA.
📊 Остается надеяться, что начатый тренд в 3 квартале продолжится, равно как и снижение CAPEX. Где-где, а по инвестпрограмме пик точно был пройден. За 9 месяцев 2026 года инвестиции снизились еще на 39% до 77,2 млрд рублей, что позволит в 2027 году выйти на устойчивый положительный денежный поток. А там, глядишь, и дивиденды «заплотють».
Крайняя выплата акционерам была сделана лишь в конце 2024 года. Сколько там обещанного ждут? К концу 2027 года авось и доберемся до очередных дивидендов. А пока слабая конъюнктура будет давить на всю отрасль, оставляя шанс лишь на точечные отскоки вместе с рынком и попытки разворота бумаг сталеваров.
❗️Не является инвестиционной рекомендацией
Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.
Совсем недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов:https://marketpower.pro/post/finansovaia-kartinka-nedeli-samye-riskovannye-fondovye-rynki-v-2026g.
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось неожиданное. Оказалось, что согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованными (согласно ожиданиям тех же инвесторов) оказались развивающиеся фондовые рынки Мексики, Казахстана, России. В принципе, это довольно легко объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения инвестора в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают сейчас на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, итак, живут давно условиях очень высоких ставок. Но есть и еще более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать эти доходности на уровень инфляции за аналогичный исторический период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас инвесторами доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Таблица 1
Астра. Отчет за 2 кв 2026 по МСФО
Тикер: #ASTR
Текущая цена: 218.9
Капитализация: 46 млрд
Сектор: IT
Сайт: https://astra.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.08
▫️ P/NIC - 10.75
▫️ P/BV - 3.89
▫️ P/S - 2.14
▫️ ROE - 54.9%
▫️ ND/EBITDA - 0.38
▫️ EV/EBITDA - 5.6
Что нравится:
▫️ рост выручки на 47% г/г (3.5 → 5.1 млрд);
▫️ чистая прибыль выросла в 3.9 раза г/г (0.5 → 1.9 млрд);
Что не нравится:
▫️ отрицательный FCF увеличился на 26.9% г/г (-1.4 → -1.8 млрд);
▫️ чистый долг увеличился (0.4 → 3.3 млрд). ND/EBITDA ухудшился с 0.05 до 0.38;
▫️ нетто фин доход снизился на 59.9% к/к (169 → 68 млн);
▫️ деб. задолженность выросла на 53.6% к/к (4.1 → 6.3 млрд).
Дивиденды:
СД ориентируется на показатель скор. чистой прибыли по МСФО в зависимости от показателя ND/скор. EBITDA.
По данным сайта Доход за 2026 год ожидается выплата в размере 7.51 руб (ДД 3.43% от текущей цены).
Мой итог:
Отгрузки за 2 квартал выросли на 42.2% г/г (3.8 → 5.4 млрд) и за полугодие на 26.6% г/г (5.8 → 7.3 млрд). В отчетном квартале показали хорошую динамику за счет чего удалось перекрыть снижение отгрузок в первом квартале.
Аналогичная картина по выручке. Сильный 2 квартал, который вывел полугодие в плюс (+17.4% г/г, 6.6 → 7.8 млрд). Выручка по сегментам за отчетный квартал (г/г в млрд):
▫️ программные продукты +46.1% (2.5 → 3.7);
▫️ сопровождение +55.2% (0.8 → 1.3);
▫️ услуги хостинга -3.4% (0.074 → 0.071);
▫️ прочее +7.8% (0.025 → 0.027).
Основной "локомотив" - продажа программных продуктов, которая составляет примерно 2/3 всей выручки. Флагманским продуктом остается Astra Linux с 44.3% от общей выручки.
Прибыль кратно увеличилась, в первую очередь, за счет улучшения операционной рентабельности с 13.3 до 34.6%. Также можно отметить получение прибыли от компаний с долевым участием (+76 млн vs -151 тыс во 2 кв 2025) и снижение прочих расходов (68 → 40 млн).
FCF еще больше ушел в минус по причине более высокой динамики кап. затрат (+177.6% г/г, 0.6 → 1.6 млрд) в сравнении с OCF (-76% г/г, -0.9 → -0.2 млрд).
Долговая нагрузка увеличилась на фоне сильного роста чистого долга, который перекрыл прирост EBITDA. При этом ND/EBITDA остается вполне комфортным, а все займы - это либо кредиты с плавающей ставкой (КС+), либо кредиты от связанных сторон под 0%.
Менеджмент Астры ожидает, что по итогам 2026 год прибыль вырастет примерно на 40% г/г. За 1 полугодие рост +66.7% г/г. Понятно, что у компания типа Астры показательны итоги всего года (в 4 квартале основные продажи). Но все же озвученный прогноз выглядит вполне реально. Если взять его за ориентир, то получается прибыль по году будет около 8.5 млрд, что дает P/E 2026 = 5.43 и P/NIC 2026 = 7.22. Если ориентироваться на выплаты дивиденда примерно в 15% от чистой прибыли (за 2025 было 16%), то получается он может быть в районе 6 руб (ДД 2.8% от текущей цены).
В долгосрочных целях до 2030 года у группы рост отгрузок до 100 млрд, СГТР выше 30% и получение свыше 10 млрд выручки от продаж собственных ИИ-решений.
Поддержать эти планы могут регуляторные ограничения. Перевод критической инфраструктуры на отечественные решения должен быть выполнен до 01.01.2028. Для стимулирования процесса с этого года запускается новый механизм поддержки предприятий через компенсацию до 50% затрат на закупку и внедрение российского индустриального ПО. Также Астра старается выйти на новые рынки (проект национальной IT-платформы в Мьянме и поставки Astra Linux Mobile для госведомств Лаоса).
С другой стороны, не будет сюрпризом, если сроки перехода будут перенесены. Тем более по словам представителей Астры, "основная причина стагнации закупок — высокая ключевая ставка". А динамика снижения "ключа" сильно замедлилась.
Если смотреть на Астру на горизонте в несколько лет как на компанию роста, то выглядит интересно. Вопрос в том, сможет ли группа поддерживать необходимую динамику для достижения своих планов? Инвесторы уже ранее обожглись на завышенных прогнозах и высоких мультипликаторах IT-компаний.
Акций Астры нет в портфеле.
Прогнозная справедливая стоимость - 264 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение
Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного.
Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия.
А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.
Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?
На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалиев инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций с учетом инфляции низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив.
В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков.
Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.
А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.
#финансоваяКартинаДня
https://t.me/ifitpro
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение
Итог моего нового рейтинга по рискованности фондовых рынков представлен в таблице 1.
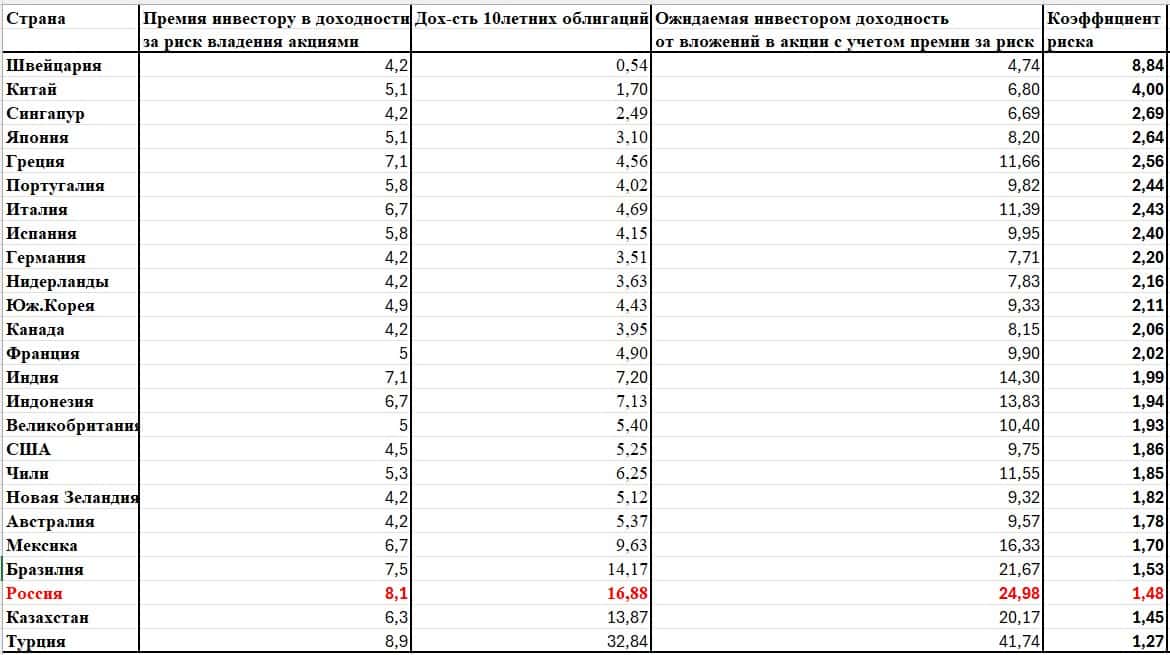
В таблице 1 приведена премия в доходности инвестору за риск владения акциями из исходного рейтинга Дамодарана, доходность 10-летних облигаций для каждой страны, а также сумма этих показателей – ожидаемая инвестором доходность с учетом премии за риск (второй столбец справа).
В итоге Россия в представленном обновленном рейтинге «аппетитов» инвесторов выступает с ожидаемой доходностью около 25% годовых. С этим показателем ожидаемой доходности Россия уступает только фондовый рынок Турции, который инвесторы оценивают, как самую рискованный: они ожидают доходность от него почти 42% годовых.
Но в нашей таблице эти, казалось бы, самые рискованные фондовые рынки занимают нижние строчки в таблице, и вот почему. Я ввел дополнительный показатель- коэффициент риска (крайний правый столбец в таблице 1). Он представляет собой отношение ожидаемой инвестором от рынка акций страны доходности к безрисковой доходности в этой стране (доходности 10-летних государственных облигаций).
Смысл его в том, что этот коэффициент показывает, во сколько раз ожидаемая инвестором рисковая доходность рынка акций превышает безрисковую доходность в этой же стране. На мой взгляд такой относительный показатель рисковой доходности более правильно отражает суть рейтинга: отранжировать страны по рискованности их фондовых рынков. Ведь абсолютная надбавка, о которой речь идет в изначальном рейтинге Дамодарана, мало показательна, поскольку она никак не соотнесена к базовой безрисковой доходности, к которой собственно и плюсуется.
Например, прибавка в доходности в размере 4.2% (минимальная прибавка в исходном рейтинге, кстати), для Швейцарии дает рост изначальной, безрисковой доходности в 8,8 раза (коэффициент риска для Швейцарии 8.8).
В то же время надбавка 8,9% для Турции (максимальная в таблице) дает рост безрисковой доходности всего в 1,27 раза (коэффициент риска 1,27). И если построить рейтинг рискованности на основе коэффициента риска, то самыми рискованным рынком станет (внимание!) …Швейцария с ее коэффициентом риска 8,8. Это означает, что, глядя на швейцарский фондовый рынок, инвесторы считают, что адекватной для них доходностью будет доходность, превышающая доходность швейцарских государственных бондов почти в 9 раз.
Насколько этот обновленный рейтинг верен? Математически он верен, но не учитывает одного серьезного фактора, а именно различной инфляции в рассматриваемых странах. Дело в том, что, учитывая инфляцию в конкретной стране, инвесторы могут по-разному оценивать как сложившуюся безрисковую доходность гособлигаций, так и перспективы и риски вложения в местный рынок акций.
Для того, чтобы учесть фактор инфляции, я ввел поправку на величину текущей инфляции как в показатель безрисковой доходности гособлигаций, так и в показатель ожидаемой от акций доходности и точно также пересчитал коэффициент риска. Результат приведен в таблице 2, которую мы рассмотрим завтра.
#финансоваяКартинаДня
https://t.me/ifitpro
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме
ПАО «Европейская Электротехника» на Московском инвестиционно-промышленном форуме и IV Международном форуме ОЭЗ
22 октября 2026 года специалисты ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) приняли активное участие в деловой программе сразу двух масштабных отраслевых событий, проходящих на площадке ОЭЗ «Технополис Москва»: Московском инвестиционно-промышленном форуме (МИПФ) и IV Международном форуме особых экономических зон.
С 2020 года компания «Европейская Электротехника» является резидентом ОЭЗ «Технополис Москва». На собственной площадке в «Технополисе» инженеры компании производят низковольтные комплектные устройства для обеспечения эффективной и безопасной работы объектов стратегической и критически важной инфраструктуры.
Ключевые тренды, озвученные на форумах:
— цифровизация производства: цифровые двойники и ИИ для предиктивного обслуживания электрооборудования;
— новая логистика: локализация компонентной базы и транспортные коридоры с дружественными странами;
— обновлённые меры поддержки: льготное кредитование и субсидирование НИОКР для производителей высокотехнологичного оборудования.
На сессии «Долгосрочная модель развития ОЭЗ» особый интерес вызвали кейсы создания совместных сервисных центров для резидентов и механизмы промышленной кооперации в рамках БРИКС.
Центральным событием дня стало выступление Анатолия Гарбузова, Министра Правительства Москвы, руководителя Департамента инвестиционной и промышленной политики: «4,7 тысячи высокотехнологичных предприятий работают сегодня в столице. Одна из задач форума — создать условия для их развития, в том числе эффективного поиска партнёров, выхода на новые рынки, освоения передовых технологий и привлечения в отрасль молодых специалистов».
По итогам участия представители ПАО «Европейская Электротехника» отметили, что тезисы Министра Правительства Москвы соответствуют стратегии компании. Полученные на форумах контакты с управляющими компаниями ОЭЗ и представителями профильных департаментов лягут в основу дорожной карты по расширению присутствия предприятия на столичном рынке и выходу на экспортные направления, обозначенные в повестке МИПФ-2026.
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.
Финансовая картинка недели: самые рискованные фондовые рынки мира
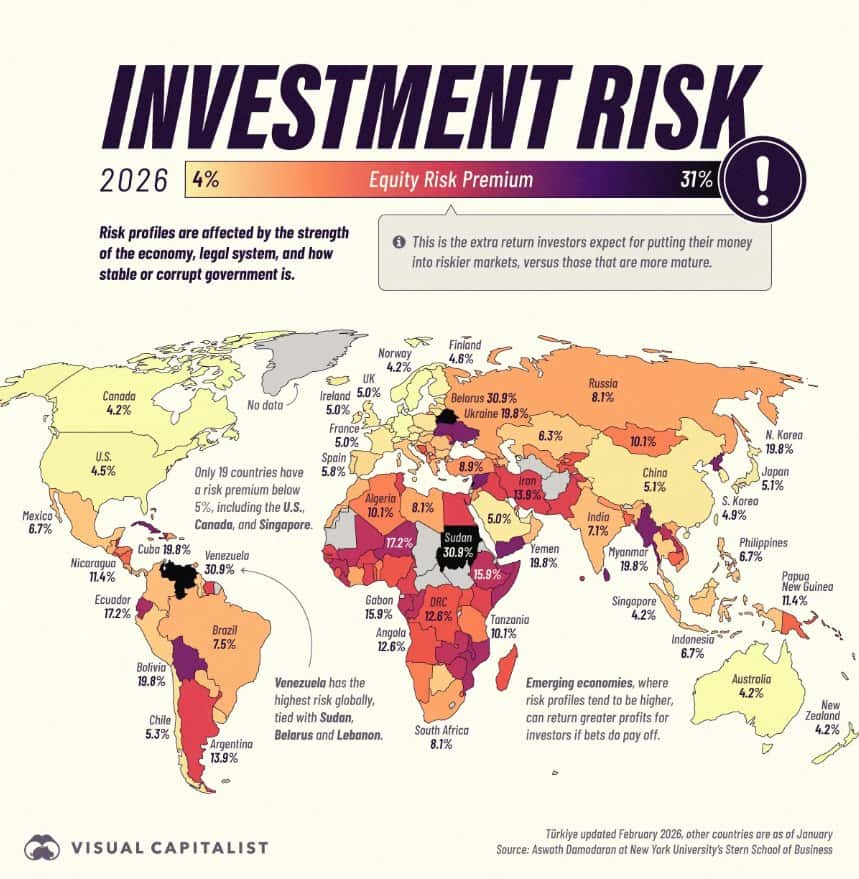
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.
То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.
Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.
Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.
Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.
Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.
Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.
Продолжение завтра...
#финансоваяКартинаДня
https://t.me/ifitpro
Финансовая картинка недели: самые рискованные фондовые рынки в 2026г.
И снова удалось найти довольно интересную картинку на тему инвестиций. На сей раз visual capitalist дает раскладку по рискованности фондовых рынков различных стран мира (рис.1). Рейтинг интересный, хотя и вызывает вопросы, которые постараюсь здесь разобрать.
Рис.1
ММК обеспечивает более 60% потребности российского автопрома в металле
Об этом на IV Международной конференции «Рынки металлопроката: продажи, производство, стратегия» в Москве сообщил начальник управления маркетинга и технической поддержки ММК Денис Черненко. После слабого начала года потребление металла в России постепенно восстанавливается за счёт отложенного спроса и низких запасов, а автопром в 2026 году вернулся на траекторию роста.
ММК – лидер по поставкам металлопродукции для автомобильной отрасли. Компания предлагает широкую линейку: от горячекатаного проката до проката с покрытием и с высоким классом прочности.
Для технических специалистов разработан новый сервис – «Интерактивный каталог металлопродукции для предприятий автомобильной промышленности», который позволяет в реальном времени подбирать материалы для деталей грузовых и легковых автомобилей и колёсных дисков.
Среди новых решений – прокат с коррозионностойким покрытием MAGProtect на основе сплава цинка, алюминия и магния, а также оцинкованный прокат с декоративным рисунком SteelArt Design, выпускаемый на площадке ММК-ЛМЗ и не имеющий аналогов в России.
Подробнее:
https://mmk.ru/ru/press-center/news/mmk-obespechivaet-bolee-60-potrebnosti-rossiyskogo-avtoproma-v-metalle-/
$magn #mmk #ммк