Поиск

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

🪙 Отчеты за 1 полугодие.

Посмотрел часть отчетов, уже можно выделить ряд особеностей.

Нефтяники. В основном отчитываются неплохо. Особенно Лукойл и Газпромнефть. Нефть пока дорогая, да и рубль ослабляется. Но не стоит забывать про будущие и текущие траты на ремонт из атак и т.д. $LKOH $GAZPF

Финансовый сектор.
В основном все хорошо у банков.
Сбер - все отлично. Сбер ожидает, что в 2026 году прибыль будет существенно выше, чем в 2025 году. Темп роста составит чуть ниже 20%. 👍
Т анонсировали дивиденды, да и в целом компания прибавляет. Хотя чистая прибыль за полугодие и 2 кв снижается.
$T
ВТБ как ВТБ. Прибыль и ROE снижается. Не очень интересно. $VTBR

Электроэнергетики. Все цветёт и пахнет. Особенно дочки Россией.
Центр, ЦиП, Московский регион хорошо добавили. Северо-запад, Юг, Урал выросли по чистой прибыли в разы.
Волга прибавила 60 % по чистой прибыли.
Материнская ФСК тоже добавила по прибыли и выручке, но вряд ли они начнут платить дивиденды. $FEES
Даже РусГидро отчитался неплохо. Рост прибыли в 2 раза, хотя дивидендов нет и скорее всего не будет. 👍 $HYDR

Недвижимость.
- Убыток «Самолета» по МСФО за 6 месяцев 2026 года составил ₽22,3 млрд, против прибыли ₽1,8 млрд в предыдущем году. Выручка сократилась на 31,3% до ₽117,5 млрд против ₽171 млрд годом ранее. $SMLT
Пока о стабильности речи не идет. Компания все еще в зоне риска, как и весь сектор.
- Убыток ЛСР по МСФО за 6 месяцев 2026 года составил ₽57,6 млрд, увеличившись в 23 раза по сравнению с ₽2,5 млрд в предыдущем году. $LSRG
- У АПРИ чистая прибыль сократилась, зато выручка выросла.
- У Glorax ситуация похожая, но немного лучше. Прибыль снизилась, при росте выручки.
Идей в секторе нет, держу только отдельные облигации.

👍 и будет продолжение.

🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

paywall
Пост станет доступен после оплаты

Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?

Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.

Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.

Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.

Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.

Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.

Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.

Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.

Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.

Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.

С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.

Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.

И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.

• Лидеры: Селигдар
#SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).

• Аутсайдеры: МКБ
#CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).

24.08.2026 - понедельник

•
#ZAYM СД по дивидендам за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?

РусГидро - дешевле некуда

Пока российский рынок пребывает в состоянии шторма, решил обратить внимание на относительно стабильный сектор - электрогенерацию (не путайте с нашими сбытовыми дивидендными коровами). Сегодня у меня на разборе Русгидро и ее отчет за первый квартал 2026 года.

🔋 Итак, выручка компании $HYDR за отчетный период выросла на 19,1% до 231,1 млрд рублей, EBITDA взлетела до 79,1 млрд (+50% г/г), чистая прибыль и вовсе удвоилась до 37,2 млрд. Рост выручки связан с увеличением объемов и стоимости реализации электроэнергии и мощности, в том числе за счет ввода новых объектов по ДПМ ВИЭ. При этом идет оптимизация расходов, что помогает увеличить маржинальность.

Несмотря на снижение процентных расходов в моменте, рост долга все еще вызывает у меня опасения. У бизнеса масштабные инвестиционные проекты, которые требуют финансовых вливаний. CAPEX компании на 26–30 годы утвержден в объёме 950 млрд рублей, из которых 530 направляется на строительство новых энергообъектов. В 2026 году капзатраты составят в районе 350 млрд рублей. К 2030 году установленная мощность должна превысить 44,8 ГВт (с текущих 38,7 ГВт).

На конец марта чистый долг составил 737 млрд, а его соотношение к EBITDA поднялось до 3x. Также стоит учитывать, что EBITDA у Русгидро исторически высокая и ее снижение в 2 раза может нарушить кредитные ковенанты компании. Про дивиденды, соответственно, пока можно забыть. Тем более что на них наложен мораторий до 2029-2030 года.

За последние 12 месяцев чистая прибыль TTM составила 132 млрд, а капитализация компании 134 млрд рублей на момент написания статьи. То есть бизнес сейчас стоит всего одну годовую прибыль!!! Для справки, прибыль 2025 на уровне 114 млрд, то есть текущий показатель - это не единичный всплеск.

Если отстраненно смотреть на отчетность и на показатели эффективности, то компания выглядит вполне сносно. Однако в текущей кризисной ситуации дивиденды для инвесторов имеют первостепенное значение, поэтому Русгидро со своим мораторием на выплаты укатали на новые исторические минимумы.

Из рисков стоит отметить сильную чувствительность к процентным ставкам, высокий долг, вышеупомянутый мораторий на дивиденды и дальневосточные датируемые компанией объекты. Но не могу не обратить ваше внимание на катастрофически дешевый бизнес, который на выходе из кризиса может кинуться догонять рынок. Правда когда это случится, я даже предполагать не буду.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо за поддержку!

РусГидро - дешевле некуда

Русгидро. Отчет за 2025 и 1 кв 2026 по МСФО

Тикер: #HYDR
Текущая цена: 0.273
Капитализация: 121.4 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/

Мультипликаторы (LTM):

P/E - 0.89
P/BV - 0.16
P/S - 0.17
ROE - 18.4%
ND/EBITDA - 3
EV/EBITDA - 3.49
Акт/Обяз - 1.69

Результаты 2025 года

Что нравится:

✔️рост выручки на 14.5% г/г (579.8 → 663.8 млрд);
✔️нетто фин расход уменьшился на 14.8% к/к (12.5 → 10.6 млрд);
✔️чистая прибыль +117.8 млрд против убытка -61.2 млрд в 2024;

Что не нравится:

✔️чистый долг вырос на 16.4% к/к (657.3 → 765.1 млрд). ND/EBITDA улучшился с 3.64 до 3.48;
✔️отрицательный FCF еще уменьшился на 38.3% г/г (-82.2 → -113.6 млрд).

Результаты 1 кв 2026 года

Что нравится:

✔️рост выручки на 19% г/г (177.3 → 210.9 млрд);
✔️FCF увеличился на 52.1% г/г (3.6 → 5.5 млрд);
✔️чистая прибыль выросла на 96.6% г/г (18.9 → 37.2 млрд);

Что не нравится:

✔️чистый долг снизился на 3.6% к/к (765.1 → 737.4 млрд), но все равно остается высоким. ND/EBITDA улучшился с 3.48 до 3;
✔️нетто фин расход увеличился на 9.6% г/г (10.6 → 11.6 млрд);
✔️слабое соотношение активов и обязательств

Дивиденды:

Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.

Русгидро одобрил мораторий на выплату дивидендов до 2029 года для погашения долгов и финансирования инвестпрограммы.

Мой итог:

Результаты за 2025.

Операционные показатели (г/г):
- общая выработка электроэнергии -1.6% (144.8 → 142.5 млрд кВт* ч);
- выработка электроэнергии ТЭС Дальнего Востока -3% (30.2 → 29.3 млрд кВт* ч);
- отпуск тепла +0.7% (29.1 → 29.3 млн Гкал);
- общий полезный отпуск +1.4% (50.6 → 51.3 млрд кВт* ч).

Можно отметить, что 4 квартал немного выправил ситуацию и по всем показателям результаты лучше тех, что были по итогам 9 месяцев. Падение общей выработки связано со снижением выработки Богучанской ГЭС на 15.4% вследствие уменьшения приточности.

За счет роста стоимости реализации электроэнергии и мощности увеличилась выручка. По итогам года получена прибыль за счет восстановления убытка от обесценения ОС (+43.6 млрд vs -93.2 млрд в 2024). При этом еще в 2024 был начислен налог на прибыль в 34.6 млрд. Как итог скор. прибыль до налога выросла на 97.9% г/г (66.8 → 132.2 млрд), что тоже достаточно сильно.

FCF снизился на фоне более высокого роста кап. затрат (+35.9% г/г, 199.3 → 270.9 млрд) против OCF (+34.2% г/г, 117.2 → 157.3 млрд). Долговая нагрузка снизилась, несмотря на рост чистого долга.

Тенденция на улучшение результатов, в целом, сохранилась и в 1 квартале 2026 года.

Операционные показатели (г/г):
- общая выработка электроэнергии +6.5% (33.8 → 36 млрд кВтч);
- отпуск тепла -1.6% (12.4 → 12.2 млн Гкал);
- общий полезный отпуск +4% (15.1 → 15.7 млрд кВтч).

Динамика выручки улучшилась в сравнении с годовой. В разрезе сегментов (г/г в млрд):
- электроэнергия и мощность розница +22.5% (79.4 → 97.3 млрд);
- электроэнергия опт +31.9% (34.5 → 45.5 млрд);
- мощность опт +15.5% (27.3 → 31.5 млрд);
- теплоэнергия и горячая вода +11.6% (24.3 → 27.1 млрд);
- услуги по передачи электроэнергии -26.9% (8.8 → 6.4 млрд);
- услуги по технолог. присоединению -50.6% (0.6 → 0.3 млрд);
- прочее +17.5% (2.4 → 2.8 млрд).

Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 22.3 до 29.6%, снижения нетто фин расхода (14 → 11.6 млрд) и сниженной эф. ставки налога на прибыль (28% vs 33.4% в 1 кв 2025).

FCF немного увеличился за счет более высокого абсолютного роста OCF (+50.7% г/г, 48.6 → 73.2 млрд) в сравнении с кап. затратами (+50.6% г/г, 39.5 → 67.7 млрд). Долговая нагрузка продолжила снижаться, но все равно остается достаточно высокой.

Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex и отрицательный FCF на фоне масштабной стройки на Дальнем Востоке. Следствием этого стал мораторий на выплату дивидендов до 2029 года.

В ближайшее время отдачи от вложений в Русгидро не будет, поэтому и рассматривать актив для инвестирования пока не стоит.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

Русгидро. Отчет за 2025 и 1 кв 2026 по МСФО

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?

ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.

В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.

Параметры выпуска Облачные технологии 001Р-01:

• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026

Рейтинг надёжности:

• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.

• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.

Финансовые результаты МСФО за 2025 год:

• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).

• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.

• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)

• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.

Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.

Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.

Помимо сильной отчетности хотел бы выделить зоны риска:

• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.

• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).

• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.

«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.

И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.

Эмитенты со схожим рейтингом надёжности:

• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца

По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.

С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?

💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания

🌊 Есть компании, которые зарабатывают деньги из воздуха. РусГидро зарабатывает их из воды — буквально. Больше 75% электроэнергии у них — с ГЭС, бесплатные осадки и речной поток превращаются в миллиарды рублей выручки. Казалось бы, бери и радуйся. Но не тут-то было.


✅ Плюсы есть, и они реальные
Первый квартал 2026 года вышел шикарным. Чистая прибыль подскочила на 97% — до 37,2 млрд рублей. Выручка выросла на 19% — почти 211 млрд.
Компания — реальный гигант. 38,7 ГВт установленной мощности, 600 с лишним объектов, 15% всей энергомощности страны. Она входит в тройку крупнейших генераторов России. Государство, кстати, владеет 62,2%.
Дальний Восток — это боль, но и возможность. Туда сейчас льются основные инвестиции — 1,05 трлн рублей до 2030 года. Да, это дорого. Да, это больно. Но если всё получится, регион перестанет сидеть в энергетической яме, а EBITDA компании, по обещаниям, вырастет в два раза к 2030–2035 годам.


⚠️ Минусы. А теперь спускаемся с небес на землю.
Последний раз акционеры видели деньги в июле 2023-го. Совет директоров уже рекомендовал не платить за 2023–2025 годы. Правительство решило, что вся прибыль с 2023 по 2029 год пойдёт на инвестиции.
Инвестиционная программа — это чёрная дыра. В 2026 году капзатраты вырастут на 16%, до 390 млрд рублей. И это при том, что свободный денежный поток — в плюсе, но едва-едва. То есть компания живёт на заёмные деньги.
Дешевизну по мультипликаторам тоже записываем в отрицательную колонку. Когда дивидендов нет, а долги растут, эта дешевизна — как скидка на билет в Титаник.


🎯 ИнвестВзгляд: РусГидро — это кейс «хорошая компания, плохая акция». Операционка летит вверх, выручка растёт, прибыль удваивается. Но акционеры — последние люди, о ком думает менеджмент. Вся прибыль уходит в бетон и турбины на Дальнем Востоке. Долговая нагрузка зашкаливает, а дивидендов не будет до 2030 года. Но в то же время, если учесть, что государство не даст компании обанкротиться, а дешевизна вас привлекает и вы готовы ждать от 5 лет, то можно добавить в свой портфель.

🤔 Хотя не, даже такому долгосрочному инвестору, как я, этот кейс абсолютно непривлекателен. Из сектора в портфеле Интер РАО, там всё гораздо понятнее и прозрачнее, причём сегодня пришли дивиденды по ним, но просадка более 30%. Хотя зеленого цвета в портфеле сейчас практически и нет. Хорошо, что имею большую часть в облигациях, они удерживают общий портфель от такой нестабильности.


$HYDR $IRAO

💧 ИнвестВзгляд: РусГидро. Вода, деньги и обещания

«Группа Астра» на ЦИПР: новые партнерства и горизонты

С небольшим опозданием рассказываем, как мы в очередной раз ярко съездили на одно из ключевых событий российского IT, которое задает направление цифровизации в стране. За время конференции мы подписали 35 соглашений о сотрудничестве. Ниже — о главных событиях конференции.

✏️ Технологический альянс с «Ростелекомом» (
#RTKM). C компанией будем создавать IT-проекты: в фокусе — импортозамещение в судостроении и авиации. А с организацией из группы «Ростелекома» договорились разрабатывать решения для здравоохранения.

✏️ Расширение сотрудничества с «РусГидро» (
#HYDR). Планируем ускорить обработку критически важных данных в компании и повысить безопасность ее высоконагруженных IT-систем. Энергетика — отрасль, требующая максимальной защиты от киберугроз.

✏️ Партнерства в сфере образования. Подготовим сотрудников РЖД и IT-интегратора «Росатома» к работе с российским ПО на КИИ, а также переведем все школы Мурманской области на нашу ОС. Предложили систему образования для IT-специалистов Мьянмы.

✏️ Проекты с ведущими игроками рынка. На площадке, кроме перечисленных выше, заключили партнерства со СберСтрахованием, Минцифры Оренбуржья, «дочкой» Ростелекома из сферы кибербеза «Соларом» и другими игроками.

Ниже — немного фото наших менеджеров и их самые яркие цитаты. Больше новостей по итогам форума — на нашем сайте.

❤️ Ваша
#ASTR

«Группа Астра» на ЦИПР: новые партнерства и горизонты

Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?

МКПАО "Яндекс" #YDEX — флагманом российского ИТ-рынка. Представьте себе экосистему, которая объединяет более 90 сервисов. Для обычных людей это привычные Поиск, Карты и такси, а для бизнеса — рекламные инструменты вроде Директа и облачные решения.

Плюс доставка, маркетплейс, образование и даже свои технологии беспилотников. Ключевая суть: Яндекс уже давно не просто поисковик, а целая цифровая вселенная для жизни и работы.

Параметры выпуска Яндекс 001Р-05:

• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 30 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 140 б.п. (YTM не выше 14,70% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска Яндекс 001Р-04:

• Рейтинг: ААА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+150 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 16 июня 2026
• Дата размещения: 19 июня 2026

Рейтинг надёжности:

• "АКРА" и "Эксперт РА" в декабре 2025 года подтвердили рейтинги компании на уровне ААА со "стабильным" прогнозом.

В числе факторов, обусловивших такую оценку, агентства называют: очень сильный бизнес-профиль, невысокий уровень долга и процентных расходов, высокую ликвидность, рентабельность на умеренно высоком уровне, а также низкие корпоративные риски.

Финансовые результаты МСФО за 2025 год:

• Выручка: 1,44 трлн руб. (+31,7% г/г)
• Чистая прибыль: 141,4 млрд руб. (+40,0% г/г).

• Скорректированная EBITDA: Достигла 280,8 млрд рублей, что на 49% больше, чем в 2024 году. • Рентабельность EBITDA: составила 19,5%, что на 2,3 процентного пункта (п. п.) выше показателя 2024 года.
• Свободный денежный поток (FCF): увеличился на 83,8% год к году и составил 89,9 млрд рублей.

• Долгосрочные обязательства: 294,6 млрд руб. (+52,4% г/г)
• Краткосрочные обязательства: 722,6 млрд руб. (+18,1% г/г)

• Чистый долг. снизился на 60% и составил 19,5 млрд рублей.
• Коэффициент чистого долга к EBITDA: снизился до 0,07x (годом ранее — 0,26x).

В обращении находится 3 выпуска биржевых бондов компании на 105 млрд рублей:

• Яндекс 001Р-02 $RU000A10CMT9 Доходность к погашению: 14,00%. Купон: 13,50%. Текущая доходность: 13,38% на 1 год 8 месяцев

• Яндекс 001Р-01 $RU000A10BF48 Купон: КС+1,70% на 9 месяцев. Доходность к погашению: 14,82%

• Яндекс 001Р-03 $RU000A10DDR0 Купон: КС+1,45% на 2 года 4 месяца. Доходность к погашению: 14,30%

Что готовы предложить эмитенты со схожим рейтингом надежности:

• РЖД БО 001P-44R $RU000A10C8C0 (14,71%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,4%) ААА на 2 года 1 месяц
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,16%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,45%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 7 месяцев

По итогу: Новый двойной выпуск Яндекса становится интересным инструментом для долгосрочной фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал — как относительно собственных облигаций эмитента, так и в сравнении с другими выпусками, широко представленными на вторичном рынке.

Также консервативным инвесторам с горизонтом от 5 лет, которым не критичен ежемесячный купонный доход, стоит рассмотреть длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку. Причём выгода не ограничится купонами: в долгосрочной перспективе инвестор также получит доход от роста цены самих облигаций. Это позволяет заработать больше при меньших рисках по сравнению с другими инструментами.

Из актуального: Подборка ОФЗ под различные стратегии. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией
Надежные облигации: Яндекс 1Р-04 и 1Р-05. Можно купить, но зачем?

Итоги недели: Русгидро рухнуло, Мечел в убытке, а Сбер снова в прибыли

Короткая неделя перед праздниками. Казалось бы — рынок спит. Но нет. Дивидендные «отказники» не дремлют, а одна компания обвалилась почти на 9%.

1. «Дивидендный сезон» заканчивается: кто сказал «нет»

Список отказников на этой неделе короткий, но болезненный.
Мечел: дивидендов за 2025 год не будет.
Причина: убыток 78,6 млрд рублей по МСФО.
Комментарий: ожидаемо. Мечел — вечная история «вот-вот расплатится с долгами и начнет платить». Пока не начал.

Русгидро (ЭТО ВАЖНО): дивидендов не будет до 2029 года.
Что случилось: Кабмин направил всю прибыль компании на инвестпрограмму (свыше 1 трлн рублей до 2030 года).
Реакция рынка: акции Русгидро рухнули почти на 9% за неделю.
Комментарий: это серьезный негатив. Да, инвестпрограмма поддержит долгосрочный рост. Но сидеть без дивидендов до 2029 года — это больно. Инвесторы голосуют рублем.

2. СБЕР: продолжает штамповать прибыль
Пока другие страдают, Сбер просто делает отчет.
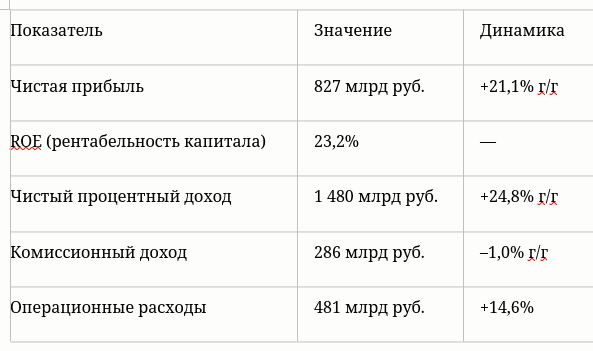
Результаты за 5 месяцев 2026 (РПБУ) в таблице.
Май отдельно:
Чистая прибыль: 169 млрд руб. (+20,5% г/г)
ROE: 22,1%
Чистый процентный доход: +34,1% (отличный рост)
Комментарий: Сбер продолжает радовать. Ключевой драйвер — снижение стоимости фондирования. Коэффициент «затраты/доход» ниже 30% — это уровень топ-менеджмента. Один из немногих островков стабильности.

3. Инфляция снова падает. Росстат порадовал: годовая инфляция в мае: 5,31%
В апреле было: 5,58%
В марте: 5,86%
В феврале: 5,91%
В январе: 6,00%
Комментарий: как сказал Путин, меры правительства и ЦБ начинают давать результат. Цель 4% по инфляции уже не выглядит фантастикой.

4. ЮГК: четвертая попытка продать активы
Росимущество объявило четвертый аукцион по продаже активов ЮГК (Южуралзолото).
Условия:
Формат: голландский аукцион (цена может снизиться на 50%)
Стартовая цена: 162 млрд руб.
Минимальная цена: 81 млрд руб.
Шаг понижения: 2% (3,2 млрд руб.)
Прием заявок: 11–18 июня
Результаты: 19 июня
Почему четвертый? Предыдущие три не состоялись — не было участников.
Комментарий: скидка до 50% — это серьезно. Возможно, теперь найдется покупатель. Золото дорогое, активы интересные.

Итоги недели одной строкой

Мечел — нет дивидендов (убыток 78,6 млрд руб.)
Русгидро — нет дивидендов до 2029 года, акции упали на 9%
Сбер — прибыль +21%, ROE 23%, уверенный рост
Инфляция — замедлилась до 5,31%, тренд вниз
ЮГК — четвертый аукцион, скидка до 50%, ждем покупателя

Дзарасов Алан, преподаватель 1ИФИТ, портфельный управляющий

@ifitpro
#итоги недели

Итоги недели: Русгидро рухнуло, Мечел в убытке, а Сбер снова в прибыли

Подводим итоги участия VK в ПМЭФ’26 🤝

🔵 VK и Т2 подписали соглашение о развитии совместных проектов в сфере больших данных и рекламных технологий.
🔵 VK и Аэрофлот подписали меморандум о стратегическом сотрудничестве.
🔵 VK и РусГидро заключили соглашение о партнерстве в сфере цифровой трансформации.
🔵 VK и ГК Просвещение подписали меморандум о развитии цифровых решений для школ.
🔵 VK и Абрау-Дюрсо подписали соглашение о стратегическом партнерстве в сфере маркетинговых технологий и работы с данными.
🔵 VK и Роскосмос подписали меморандум о сотрудничестве с целью совместной разработки, внедрения и продвижения цифровых продуктов.
🔵 МАХ и НСПК подписали меморандум о создании сервиса бесконтактной оплаты в национальном мессенджере.
🔵 VK Tech и Петербургская биржа подписали меморандум о сотрудничестве в сфере торговли облачными ресурсами и ЦФА.
🔵 VK Tech и Совкомбанк подписали меморандум о сотрудничестве в сфере облачных технологий и поддержки некоммерческого сектора.
🔵 VK Видео запустил Блогерскую студию на ПМЭФ.

Подробнее читайте в пресс-релизах VK 👉 https://vk.company/ru/press/releases/

🎤 Спикеры VK и VK Tech выступили на пленарных сессиях, посвященных ИТ-повестке и технологиям.

Владимир Кириенко, Генеральный директор VK:
⚪ Человек – государство – бизнес: эволюция цифрового взаимодействия и развитие российских онлайн-платформ
⚪ Платформы: больше, чем бизнес

Степан Ковальчук, Старший вице-президент по медиастратегии и развитию сервисов VK:
⚪ AI First, но не AI Only: новая операционная система мира
⚪ Реальное и виртуальное пространство: симбиоз площадок для воспитания новых поколений

Рустам Хайбуллов, Вице-президент по стратегическим проектам VK:
⚪ Развитие регионов и малых территорий: цифровые возможности и качество жизни
⚪ Цифровые дети, кто за вас в ответе?

Андрей Гостев, Операционный директор социальных сетей VK:
⚪ В борьбе за экономику и умы в эпоху ИИ

Анна Степанова, Заместитель вице-президента по образовательным проектам VK:
⚪ Формирование финансовой культуры как стратегический вклад в развитие государства
⚪ Роль образовательных программ в формировании ценностей гуманизма и социальной ответственности у детей и подростков
⚪ Цифровой. Суверенный. Наш

Павел Гонтарев, Генеральный директор VK Tech:
⚪ Цифровой суверенитет под ключ: взаимовыгодные перспективы
⚪ Цифровое казначейство

Записи трансляций доступны на официальном сайте ПМЭФ 👉 https://forum-spb.ru/programme/business-programme/

Подводим итоги участия VK в ПМЭФ’26 🤝