Поиск

Предпринимателям и авторам контента стало доступно продвижение в МАХ

Разместить таргетированную рекламу в каналах в МАХ можно через кабинет VK Рекламы. Позже к тестированию функциональности смогут присоединиться другие российские рекламные платформы.

Продвижение доступно в каналах MAX с аудиторией от тысячи подписчиков. Рекламные объявления размещаются после основного контента и могут вести как на рекламируемые каналы в MAX и посты в них, так и на внешние сайты. Рекламодателям доступны два формата объявлений — текстовый и визуально-текстовый.

В основе рекламной технологии — Discovery-платформа, единое решение VK для рекомендательных систем, поиска и рекламы. Технология помогает точнее подбирать аудиторию и показывать пользователям релевантные рекламные предложения.

Ранее МАХ расширил способы заработка блогеров — владельцы публичных каналов получили возможность подключить донаты за контент с помощью чат-бота VK Донат в нацмессенджере.

Генеральный директор МАХ Фарит Хуснояров:
«Запуск рекламного инвентаря дает возможность предпринимателям и авторам находить свою аудиторию, растить узнаваемость своих каналов и привлекать клиентов. А пользователям — получать релевантные их интересам рекомендации и актуальные предложения в удобной и привычной среде. На этапе тестирования рекламодателям доступно продвижение в более 1,5 тысячах каналов мессенджера. Их количество будет увеличиваться».

Подробнее читайте в пресс-релизе 👉 https://vk.company/ru/press/releases/12430/

#VKCO #VK

Предпринимателям и авторам контента стало доступно продвижение в МАХ

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.

Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:

• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.

• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.

Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.

Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.

Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.

Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.

Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.

Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.

При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.

• Лидеры: Глоракс
#GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).

• Аутсайдеры: Самолет
#SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).

31.08.2026 - понедельник

•
#PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
•
#DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
•
#BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
•
#GLRX Отчет МСФО за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Какие обновления получил сервис «Интеллект»?

Продолжаем с вами тестировать сервис «Интеллект» от ВТБ Мои Инвестиции. В прошлой статье я напомнил вам об основных параметрах моего эксперимента и сделал обзор ИИ-стратегии. Сегодня хочу пробежаться по новым фичам и последним обновлениям сервиса. Поехали.

🏦 Интеллект - это сервис, который использует ИИ для анализа данных и принятия решений по активам. Все сделки осуществляются на вашем счете автоматически и не требуют дополнительного вмешательства от инвестора. Это прямо мастхэв для пассивных инвесторов, которым некогда самостоятельно торговать.

Сервис получил в последнее время ряд важных обновлений. Во-первых, теперь появился расчет ожидаемой доходности стратегий «Интеллекта» на горизонте одного года. Инвесторам важно понимать, на какую доходность можно рассчитывать и логику принятия решений.

Во-вторых, была расширена наглядная аналитика портфеля. В разделе Интеллект пользователям сервиса стал доступен выбор периода построения графика накопленной прибыли.

В-третьих, в обновленном приложении ВТБ Мои Инвестиции появились развернутые пояснения к каждой рекомендации.

💰 Также инвесторы могут увидеть ожидаемые купоны и дивиденды, которые разбиты по периодам. Для тех, кто формирует портфели для создания постоянного денежного потока, такая возможность улучшит взаимодействие с сервисом.

Алгоритмы и модель прошли аккредитацию Банка России и НАУФОР, что вызывает определенное доверие. Мой эксперимент как раз и призван проверить все вышеупомянутые тезисы. Рекомендую следить за его обновлениями. Скоро вернусь с итоговыми результатами.

❗️Не является инвестиционной рекомендацией

♥️ Тестируем стратегию дальше. Ставьте лайк!

Какие обновления получил сервис «Интеллект»?

Делимся с вами новостями компании и рынка за неделю

Привет, друзья!

✏️ Филиал одного из ведущих российских офтальмологических центров перешел на наш почтовый сервер RuPost (Группа Астра)
Речь о калужском филиале центра «Микрохирургия глаза» им. акад. С. Н. Федорова, который ежегодно выполняет более 40 000 операций. Сервер развернули для 400 сотрудников, а внедрение заняло около двух месяцев.


✏️ Дополнили ИИ-мониторингом и диагностикой свою платформу для работы с базами данных Tantor (Группа Астра)
Функции интеллектуального анализа и автоматизации в новой версии Tantor 7 позволяют системе самостоятельно анализировать данные, выявлять проблемы и формировать рекомендации для администратора.


✏️ Внедрили свою платформу для разработки GitFlic в МГТУ им. Н. Э. Баумана (Группа Астра)
Это позволит обучать студентов университета, которые специализируются на информационной безопасности. Ранее мы уже внедрили туда свою ОС Astra Linux, что сформировало доверие к экосистеме «Группы Астра».


✏️ Кабмин поручил доработать переход на российское ПО (РБК)
Господдержку особо значимых IT-проектов могут увеличить с 50 до 80% их стоимости. Одновременно кабмин поручил проработать приоритет российских ИИ-решений при госзакупках.


✏️ Российский рынок искусственного интеллекта превысил по итогам 2025 года 316 млрд рублей (Коммерсант)
Показатель вырос на 30% к результатам прошлого года, сообщили аналитики агентства AIANA. По их оценкам, к 2030 году российский ИИ-рынок может вырасти до 830 млрд руб. Его крупнейший сегмент сейчас – ИИ-оборудование.


❤️ Ваша $ASTR
#дайджест

Делимся с вами новостями компании и рынка за неделю

ПРОМОМЕД открывает новые перспективы антиретровирусной терапии пролонгированного действия

🔬 ПРОМОМЕД завершил цикл разработки одной из самых современных схем терапии ВИЧ-инфекции, ранее недоступной в России

💊 Комбинация включает таблетированные и инъекционные формы каботегравира и рилпивирина. Она предназначена для взрослых пациентов с неопределяемой вирусной нагрузкой и позволяет перейти с ежедневного приема таблеток на инъекцию раз в 4 или 8 недель.

📄 Все четыре препарата уже получили регистрационные удостоверения. Комбинация включена в клинические рекомендации Минздрава России «ВИЧ-инфекция у взрослых» как вариант оптимизации антиретровирусной терапии. Препараты, направленные на терапию, ВИЧ входят в пайплайн ключевых запусков ПРОМОМЕД.

🏭 Уникальная технология производства суспензий пролонгированного действия разработана на заводе «Биохимик» в Саранске и ранее в стране не применялась. Выпуск может быть организован по полному циклу, от активной фармацевтической субстанции до готовой лекарственной формы.

📊 Эффективность инъекционной схемы подтверждена международными исследованиями ATLAS, FLAIR и ATLAS-2M. После перехода на инъекции более 90% пациентов сохраняют неопределяемый уровень РНК ВИЧ в крови.

📌 Решение о начале коммерческой реализации может быть принято ПРОМОМЕД исключительно с учетом необходимых правовых условий. В ближайшее время Компания начнет клинические исследования препаратов, чтобы расширить доказательную базу эффективности и безопасности такого подхода.

#ПРОМОМЕД #фармацевтика #ВИЧ #пайплайн

$PRMD

Норникель - последний шанс вернуть доверие?

Компания отчиталась за первое полугодие 2026 года, правда куда интереснее сейчас не сами цифры, а сигналы, которые компания посылает рынку. Главный из них прозвучал не в отчетности, а в комментариях финансового директора Сергея Малышева, который допустил возможность возвращения к дивидендам по итогам полугодия после консультаций с акционерами. Заявление, безусловно, позитивное, но после трех лет дивидендной паузы рынок будет смотреть уже не на слова, а на итоговое решение.

💿 Формально вопрос рекомендации дивидендов решает совет директоров, однако последние годы ключевое влияние на него оказывает контролирующий акционер - Владимир Потанин. Именно поэтому слова Сергея Малышева многие воспринимают как своеобразную проверку потенциально будущего руководителя компании. Его давно называют одним из вероятных преемников Потанина, а значит, возможный возврат к выплатам стал бы первым серьезным сигналом самостоятельности менеджмента.

Возвращение дивидендов стало бы для рынка гораздо более важным событием, чем просто очередная выплата. Это означало бы, что рост финансовых результатов наконец начинает конвертироваться в доходность для акционеров. Этого сегодня так не хватает инвестиционной истории Норникеля. Да и капитализация уже несколько лет отражает не столько качество бизнеса, сколько недоверие к корпоративной политике.

📊 Так и появился тот самый «дисконт Потанина». Рынок оценивает Норникель дешевле не из-за слабых активов или неблагоприятной конъюнктуры. Инвесторы больше не уверены, что положительный денежный поток однажды превратится в дивиденды. Пока эта связь не восстановлена, часть фундаментальной стоимости компании продолжает оставаться нереализованной.

Дополнительные вопросы вызывает и сам подход к расчету дивидендной базы. Норникель продолжает ориентироваться на скорректированный свободный денежный поток. Он за полугодие вырос на 8% до 243 млн, хотя принципы этих корректировок инвесторам до конца непонятны. В случае Норникеля корректировки скорее уменьшают потенциальные дивиденды, чем делают их расчет прозрачнее.

🤔 Особенно странно эта конструкция выглядит на фоне Быстринского ГОКа, акционерами которого являются Владимир Потанин (37%) и китайский фонд Hopu (13%). Согласно отчетности, они вновь получили дивиденды в размере $276 млн, что на на 20% выше прошлогодних выплат. Данные выплаты уменьшают скорректированный FCF самого Норникеля. В итоге одни акционеры продолжают получать дивиденды, а для других снова находится причина подождать.

Теперь главный вопрос для рынка заключается уже не в прибыли и не в ценах на металлы. Инвесторы хотят понять, по каким правилам Норникель собирается распределять свою прибыль. Если слова Сергея Малышева действительно подтвердятся решением о дивидендах, это станет одним из самых сильных позитивных сигналов для рынка за последние годы. Если нет - «дисконт Потанина» рискует окончательно стать новой нормой оценки компании.

❗️Не является инвестиционной рекомендацией

♥️ Если ждете дивиденды от Норочки, ставьте лайк, если нет, то тоже ставьте ;)

Норникель - последний шанс вернуть доверие?

Вы боитесь выступать со сцены? Есть антидот от страха!

Меня часто спрашивают, как не бояться публичных выступлений. Честно? Универсального рецепта нет. Расскажу, как было у меня. Мы снимались в программе "Большие деньги" (до 1998 года называлась “Финансы и бизнес”), её бессменным ведущим был экономический обозреватель Игорь Потоцкий. Но это была запись, настоящий стресс начался позже. После IPO РБК на нашем трейдинг-деске повесили камеру. Несколько раз в день мы выходили в прямой эфир и комментировали события на рынке. Никаких дублей, никакого монтажа, вживую. Сказал - услышали сотни тысяч людей.

Да, компания подошла к этому серьезно, наняли профессиональных телевизионщиков, они учили нас говорить, держаться перед камерой, выстраивать структуру выступления, следить за голосом и жестами. Помогло ли это? Конечно. Но оказалось, что одной техники недостаточно.

Спикеров было много: аналитики, трейдеры, управляющие. Все прекрасно разбирались в рынке, но перед камерой очень смущались. Речь становилась рваной, движения скованными, а взгляд напряженным. И вот однажды один очень известный трейдер придумал вот что: распечатал фотографию обнаженной женщины и прикрепил ее рядом с объективом камеры. Получился лайфхак: во время эфира ты смотришь не в холодный объектив, а на красивую женщину. Зрители этого, естественно, не видят. Им кажется, что человек спокойно разговаривает, улыбается, чувствует себя абсолютно уверенно.

До телевидения были десятки интервью СМИ. Помню, после трагедии с башнями-близнецами, когда большинство мировых бирж остановилось, только наш рынок работал. Тогда мои комментарии и фотографии разошлись по российским и зарубежным изданиям. Позже были записи на ТВ и прямые эфиры, выступления перед инвесторами, конференции, форумы. Шаг за шагом страх становился меньше. Главное открытие: уверенность не появляется до выступления, она появляется после десятков выступлений.

Идея вечера с названием "Первая сцена" мне очень импонирует. Сегодня каждый предприниматель понимает, что нужно выступать: перед инвесторами, клиентами, партнерами, командой. Но порой между пониманием и первым выходом на сцену проходит несколько лет - потому, что страшно, или кажется, что еще рано. Или человек себе в голове придумывает отговорки типа "сначала подготовлюсь".

“Первая сцена” сокращает условные полгода до четырех часов - за один вечер можно получить опыт настоящего публичного выступления, на сцене! Обязательно - профессиональную обратную связь, с чем работать, бонусом - фотографии и видео для своих официальных аккаунтов. Но самое главное - вы четко увидите собственные сильные и слабые стороны, это важно.

Никакие книги и курсы не покажут, как вы держитесь перед аудиторией. Это становится понятно, когда выходишь к людям и начинаешь говорить. Конечно, будем честны, никто не обещает сделать из вас великого спикера за четыре часа. Но для вас создадут безопасную среду, где можно попробовать, ошибиться, получить рекомендации и уже на следующий день использовать этот опыт в работе.

А еще “Первая сцена” - это отличный повод познакомиться с сильными предпринимателями, в ClubFirst случайных людей не бывает. Встреча состоится 1 августа вечером, мест не много, платно и строго по приглашениям (пишите мне). Приятный момент - после основной программы - фуршет на веранде с видом на Москву-реку.

Если вам нужно научиться выступать на разные аудитории - возможно, откладывать уже не стоит.

@pro100IPO
#ClubFirst

Вчера посетил День инвестора Группы ВИС.

Одним из ключевых событий Дня инвестора была презентация 💰 дивидендной политики - честные 50% от чистой прибыли с ежегодной выплатой, с учетом долговой нагрузки. Сейчас политика находится на стадии рекомендации от менеджмента, в дальнейшем ее должен рассмотреть Совет директоров и утвердить акционеры. В случае принятия этой дивполитики первая выплата по итогам 2026 года может составить более 8 млрд ₽.

🚘 В июне я уже посещал Мытищинскую хорду - платную автодорогу в Московской области. Таких объектов будет появляться все больше, так как при дефиците бюджета государству выгодно строить новую инфраструктуру через механизм государственно-частного партнерства (ГЧП). По оценке ТеДо, используемой Группой ВИС, к 2040 году рынок ГЧП может вырасти в 4,4 раза, до 37,6 трлн ₽. Председатель Совета директоров описывает ВИС как "Касатку в голубом океане возможностей" 🦈.

🏗 Рынок ГЧП - это новые больницы и школы, дороги и мосты. Таких новых объектов хочется всегда и побольше. Сейчас Группа ВИС уже строит такие объекты. Сегодня в секторе ГЧП она крупнейший независимый игрок (после государственных Газпромбанка и ВТБ) с долей более 8% рынка и общим объемом портфеля 899 млрд ₽.

↔️ Отличие ВИС от многих игроков рынка в том, что они занимаются всей цепочкой задач от разработки проекта до эксплуатации, зарабатывая на каждом этапе. Сейчас в портфеле компании проекты вплоть до 2054 года, сбалансированные как по регионам, так и по этапам строительства. Преимущество рынка ГЧП в том, что это законтрактованный поток денег на десятилетия вперед (объем бэклога составляет 663 млрд. руб.) Сама Группа ВИС называет это ипотекой для государства.

📈 Менеджмент ожидает рост выручки до 50 млрд ₽ по итогам 2026 года, а в 2027 году прогнозирует увеличение выручки более чем на 70% и денежные поступления от клиентов свыше 85 млрд ₽. В долгосрочных планах компании заложен среднегодовой рост бэклога на 13% и выручки на 8%, за счет продолжения реализации текущего портфеля, а также новых проектов, находящихся на самых продвинутых стадиях проработки.

📄 Сейчас компания представлена на рынке облигаций, но не скрывает интерес к проведению IPO в будущем. Пишите 🖋 держите ли вы их облигации?
Поставьте лайк 👍 этому посту!
Материал канала t.me/DolgosrochniyInvestor

Вчера посетил День инвестора Группы ВИС.

💊 ПРОМОМЕД начал новый этап клинического изучения препарата Эсперавир®*

В июне 2026 года ПРОМОМЕД начал многоцентровое проспективное пострегистрационное исследование ЭСПЕРАНСА, которое пройдет в условиях реальной клинической практики. Программа направлена на изучение препарата Эсперавир® в условиях реальной клинической практики.

🧬 Вирусы гриппа и ОРВИ постоянно эволюционируют. Именно поэтому важно своевременно подтверждать эффективность и безопасность противовирусных препаратов в актуальных эпидемиологических условиях. Эсперавир® подавляет размножение вируса за счет нарушения работы РНК-полимеразы, создающей новые вирусные частицы. Препарат уже прошел клинические исследования, а новый этап изучения позволит получить дополнительные данные о возможных случаях его применения в условиях реальной клинической практики и усилить доказательную базу препарата.

📄 Недавно Минздрав России одобрил применение препарата Эсперавир® не только при COVID-19, но и при других острых респираторных инфекциях, вызванных РНК-вирусами.

👨‍⚕️ Для ПРОМОМЕД это означает укрепление позиций препарата на рынке и выполнение главной задачи — своевременно подтверждать эффективность и безопасность лекарственного средства в текущих эпидемиологических условиях.

* Данный препарат является рецептурным лекарственным средством и должен приобретаться только по назначению врача. Препарат имеет противопоказания. Пожалуйста, ознакомьтесь с инструкцией по применению. Не применяйте препарат, если он не был назначен Вам Вашим лечащим врачом. При применении препарата всегда соблюдайте инструкцию по применению и рекомендации Вашего врача.

#ПРОМОМЕД #фармацевтика #исследование #рынок

$PRMD

«Полюс» рискует потерять доверие инвесторов

Акции «Полюса» перешли к росту после их обвала, вызванного его пресс-релизом о рекомендации менеджмента совету директоров приостановить выплаты дивидендов до 2030 года. Их курс достиг 1,193 тыс. рублей за штуку, хотя совсем недавно был 1,133 тыс. рублей (в июне он пробил 2 тыс. рублей).

В качестве обоснования в пресс-релизе были названы рост издержек и высокая стоимость долгового финансирования, идущее удешевление золота и риски пересмотра графиков реализации инвестиционных проектов. Подробной информации в нем нет, тем не менее, проанализировав открытые сведения, можно составить картину происходящего в «Полюсе».

Казалось бы, особых трудностей у него возникнуть не должно (не считая снижения цен на золото): выручка «Полюса» по итогам 2025 года увеличилась на 19% до 8,723 млрд долларов, чистая прибыль сократилась всего на 3% до 3,307 млрд долларов. Производство золота уменьшилась на 16% до 2,259 млн тройских унций, его продажа - на 18% до 2,535 млн тройских унций и тому есть логичная причина - изменения в динамике добычи на месторождениях «Полюса».

Вместе с тем чистый долг «Полюса» (с учетом деривативов) расширился на 14% до 7,099 млрд долларов, и он не может не давить на финансовое состояние компании. Недавно же он провел эмиссию облигаций, номинированных в юанях, на сумму примерно 235 млн долларов, намереваясь ее потратить на общекорпоративные цели. Вряд ли от нее его долговая нагрузка упадет, скорее уж наоборот.

Одновременно «Полюс» осуществляет серию дорогостоящих проектов, среди которых выделяется освоение крупнейшего в России золоторудного месторождения Сухой Лог – капитальные вложения в него оцениваются в 6 млрд долларов. Попутно он наращивает мощности по кучному выщелачиванию на Куранахе, собирается вовлекать в эксплуатацию Чертово Корыто и Чульбаткан и т.д.

Все они требуют много денег, инвестиционная программа «Полюса» в текущем году превысит 2 млрд долларов и, вероятно, в дальнейшем будет увеличиваться. И нельзя исключать возникновения сложностей c закупкой, изготовлением и доставкой технологического оборудования, транспортировкой строительных материалов, сооружением производственных и вспомогательных объектов. Инфляция же лишь раскручивает их стоимость.


Попутно «Полюс» подстерегает налог на сверхприбыль, и он может оказаться намного больше, уплаченного в 2023 году: ситуация с наполнением федерального бюджета очень непроста, нежели три года тому назад. Плюс у него немалые расходы на благотворительность (в 2025 году они были около 620 млн долларов) и вряд ли он сможет их порезать в 2026 году.

Объяснить реальное положение дел могла бы пресс-служба «Полюса». К сожалению, подготавливаемые ею сообщения на сайте компании содержат мало конкретики, посты в Telegram и «ВКонтакте» зачастую вообще пользу миноритарным акционерам не несут. Создается впечатление о слабой эффективности пресс-службы «Полюса», не разъясняющей его политику должным образом (тоже самое можно сказать про IR-отдел или как он там называется).

На базе вышеизложенного можно предположить - стратегия интенсивного развития могла начать давать сбои и руководство «Полюса» решила подстраховаться от потери рентабельности и скатывания в убытки. Сделало оно это крайне неудачно (похоже, речь идет о громком коммуникационном провале) и в сочетании с особо-то прозрачным управлением и структурой собственности подорвало доверие инвесторов. Последствия данного шага в долгосрочной перспективе могут быть крайне серьезные.

🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником

Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:

Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход

В видео вы увидите:

Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)

Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: ​YouTube / ​RuTube / ​VK Видео

Хотите попробовать сами?

Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): ​https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller

Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?

Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.

🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником

Сможешь ли ты стать трейдером? Кто успешнее, мужчины или женщины, гуманитарии или техники?

Сможешь ли ты стать трейдером?
Кто успешнее, мужчины или женщины, гуманитарии или техники?
Психотип в трейдинге.

Затронем очень интересную тему в этой статье! Часто возникают вопросы: у кого больше шансов преуспеть в трейдинге — у математика или гуманитария, у мужчины или женщины?
Какой склад ума лучше подходит для торговли и какие черты характера мешают зарабатывать?

Сразу скажу: я считаю, что абсолютно не важен ни ваш тип мышления, ни образование, ни прошлое.
Не стоит делать выводы, не попробовав себя в трейдинге. Единственное, что действительно важно, — это подойти к делу предельно ответственно, внимательно и с уважением к рынку, понимая, что это сложнейшая деятельность, где большинство теряет деньги.

Что касается эмоций: когда вы освоили теорию, нужно попробовать торговать несколько недель или даже месяцев, чтобы понять, как вы чувствуете себя в рынке.

Ваше ли это?
Возможно, вы импульсивны, но вам так нравится трейдинг, что вы готовы меняться и работать над собой, чтобы получать не просто удовольствие от процесса, а реальный результат. Если же вы отлично контролируете себя и дисциплинированы, но торговля вас сильно выматывает и не приносит удовлетворения, возможно, это просто не ваше.

Главное — смотреть на свои результаты, анализировать ошибки и исправлять их, а не гадать, подходите вы для трейдинга или нет.

Из личного опыта могу сказать: есть азартные люди, которые умеют отделять трейдинг от остальной жизни и успешно зарабатывают, даже если обожают быструю езду, ставки или экстремальный спорт.
А есть те, кто в жизни кажется спокойным и собранным, но стоит им зайти на биржу — начинается хаос.
Кто-то боится совершить даже одну сделку, а кто-то торгует так активно, что рискует быстро потерять депозит.

Человек многогранен. Поэтому единственный совет, который я могу дать, — попробуйте и поймите, ваше ли это.
Всё остальное — просто гадание!

Кстати, кому нужно, можете заказать обложку у моего товарища (к этому посту он сделал обложку): https://kwork.ru/imagegeneration/53077010/sozdanie-oblozhek-dlya-youtube-logotipov-bannerov?ref=21918975 или тут https://t.me/Business_Editingtg

Зайдя в открытый телеграмм получаешь бесплатно:
✔️прибыльные рекомендации по крипте и форексу
✔️разборы сделок
✔️интереснейшие обучающие статьи, объясняющие логику рынка
✔️видеоразборы для новичков и продвинутых трейдеров

Зайти в канал можно здесь:
https://t.me/MoneyDealerstrading


Сможешь ли ты стать трейдером? Кто успешнее, мужчины или женщины, гуманитарии или техники?

«Озон Фармацевтика» на ИННОПРОМ-2026 ⚡️

На ИННОПРОМ-2026 на сессии «Новые молекулы здоровья и долголетия» обсудили одну из ключевых тем отрасли — как понимать фармацевтические инновации сегодня.

В дискуссии приняли участие заместитель Министра промышленности и торговли РФ Екатерина Приезжева, председатель правления Ассоциации фармпроизводителей ЕАЭС Алексей Кедрин, исполнительный директор Ассоциации «Инфарма» Вадим Кукава, заместитель генерального директора БИОКАД Алексей Торгов. «Озон Фармацевтика» представил заместитель генерального директора Дмитрий Титов. Модерировал сессию Виталий Омельяновский, генеральный директор ЦЭККМП Минздрава России.

Главная мысль выступления Дмитрия Титова: инновации в фарме — это не только новая молекула.

Новая молекула остается высшей формой инновации, но путь от идеи до пациента часто занимает 5–10 лет и связан с огромными рисками. А национальная цель по увеличению продолжительности жизни стоит уже сейчас. Поэтому для системы здравоохранения инновация — это все, что быстрее, надежнее и экономически устойчивее доводит эффективное лечение до пациента. Развитие производственных компетенций в этом смысле не менее важно, чем развитие R&D.

Отдельный акцент был сделан на ЖНВЛП. В этом перечне сегодня смешаны разные задачи: социальная защита пациента, сдерживание инфляции, закупочная экономия, промышленная политика и борьба с дефектурой. Но главный вопрос для пациента и отрасли - не насколько красиво выглядит снижение цены в отчетах, а будет ли препарат физически доступен в аптеке или госпитале. Нельзя одновременно требовать от производителя новых препаратов, форм, биосимиляров и сложных производств, вынимая при этом из отрасли «инвестиционный кислород»через избыточное ценовое давление.

Дмитрий Титов также отметил необходимость донастройки ценообразования в ЖНВЛП. Новая методика по постановлению №805 стала шагом вперед, но действующая модель по-прежнему не видит всю экономику устойчивой поставки. Для фармы себестоимость - это не только субстанция и упаковка, но и запасы АФС и готовой продукции, оборотный капитал, логистика и готовность обеспечить наличие препарата при любых сбоях.

Еще одно предложение - сформировать понятный механизм гарантированного спроса на приоритетные препараты в рамках национального проекта «Продолжительная и активная жизнь». Если терапия критична для достижения национальных целей, нужен долгосрочный заказ: горизонт закупок, объемы, цена, требования к качеству, встречные обязательства производителя и понятный маршрут включения в клинические рекомендации и программы госгарантий.

Утром того же дня Дмитрий Титов принял участие в закрытом завтраке Министра промышленности и торговли РФ Антона Алиханова, где также обсуждались вопросы развития фармацевтической отрасли.

«Озон Фармацевтика» на ИННОПРОМ-2026 ⚡️

Разбор валютной пары! Технический анализ!

Как я и говорил, лето тяжелое время для рынков и они слабо двигаются, поэтому если на рынке нет ситуаций, лучше посмотреть чемпионат мира, который сейчас проходит, не надо сидеть постоянно за графиками!

Всё, что есть интересное, я буду смотреть и давать.
По этой валютной паре USDCAD, видим очень сильный рост и остановку этого роста на дневном графике, 3 бара подтверждают уровень, инструмент сейчас стоит и не откатывается после сильного движения!

Это значит, что цену удерживает очень сильный покупатель, так как нет отката после роста.

Надо очень внимательно смотреть на то, как цена будет вести себя около верхнего уровня, чтобы можно было взять валютную пару на продолжение движения, но и нижний уровень также может быть ориентиром для падения, надо смотреть ближе к уровням, как будет себя вести цена!

Зайдя в открытый телеграмм получаешь бесплатно:
✔️прибыльные рекомендации по крипте и форексу
✔️разборы сделок
✔️интереснейшие обучающие статьи, объясняющие логику рынка
✔️видеоразборы для новичков и продвинутых трейдеров

Зайти в канал можно здесь:
https://t.me/MoneyDealerstrading

Разбор валютной пары! Технический анализ!

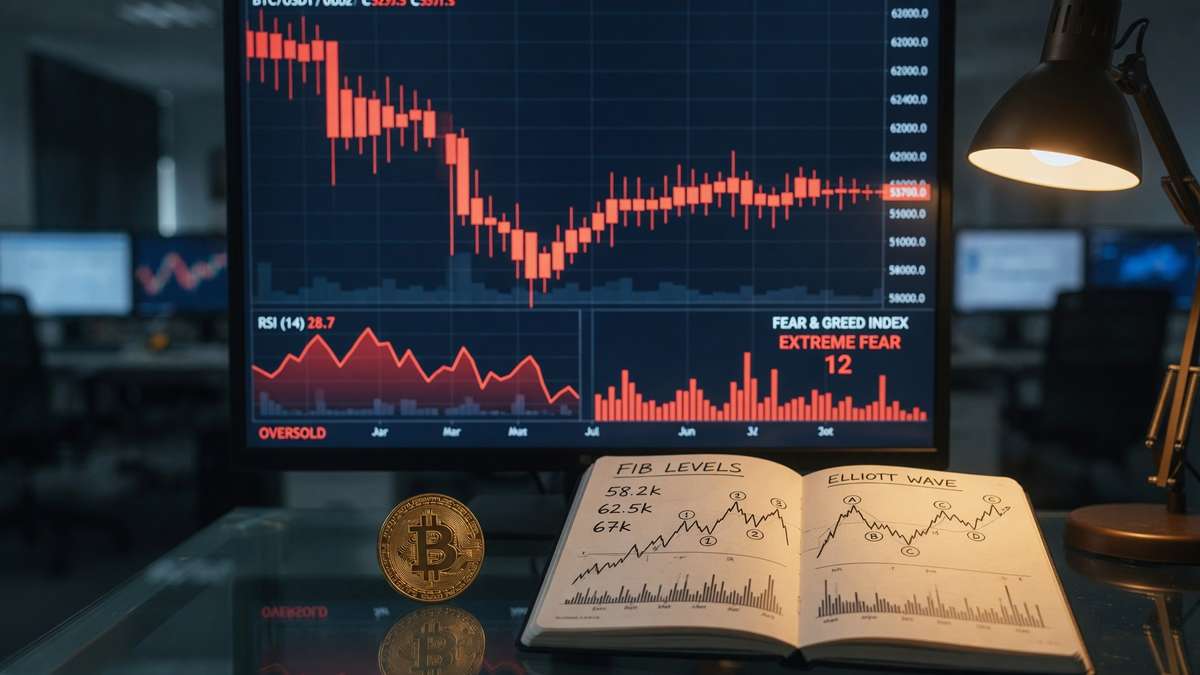
Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

Анализ Bitcoin (BTC) на 2 июля 2026 года — глубокий, многоуровневый разбор с фундаментальной, новостной и технической стороны (японские свечи, индикаторы/осцилляторы, уровни Фибоначчи, теория волн Эллиотта, гармонические паттерны Гартли).

1. Текущая рыночная ситуация и финансовая сводка
По данным CoinGecko на момент анализа (01.07.2026):
Цена: ≈ 60 754 USD (колебания в диапазоне 59 000–60 800 в последние часы/дни).
Market Cap: ≈ 1,218 трлн USD.
24h объём: ≈ 35,1 млрд USD.

Изменения:
24h: +3,85%
7d: +1,56%
30d: −15,0%
ATH: 126 080 USD (06.10.2025).
ATL: 67,81 USD.
Supply: Circulating ≈ 20,0508 млн BTC из max 21 млн (дефицитная модель работает).

Контекст: После мощного ралли 2024–2025 (пик выше 126k) рынок вошёл в фазу коррекции. Июнь 2026 стал одним из худших месяцев в истории BTC (по некоторым оценкам −19%). Цена протестировала 21-месячный минимум около 58 188 USD в конце июня. Текущий уровень — зона сильной перепроданности и страха, но с признаками попытки стабилизации.

Институциональная картина (ETF):
US Bitcoin spot-ETF (IBIT BlackRock, FBTC Fidelity и др.) показали рекордные оттоки в июне — один из худших месяцев за всю историю продукта. Совокупные оттоки из BTC + gold ETF с апреля составили около 12 млрд USD. Деньги частично ротируются в полупроводники/AI-ETF. При этом cumulative net inflows с запуска ETF остаются положительными, а инфраструктура институционального доступа (AUM десятки миллиардов) уже построена. Это структурный бычий фактор долгосрочно, но краткосрочно — давление продаж.

Макро-факторы:
Растущие ожидания повышения ставок (прогнозы BofA о трёх hikes), горячие данные PCE по инфляции, укрепление доллара и снижение risk-on appetite (корреляция BTC с Nasdaq/AI-акциями усилилась). Это давление на все рисковые активы.
On-chain и sentiment:
Whale ratio на биржах повышен (признак возможной дистрибуции). Crypto Fear & Greed Index в зоне Extreme Fear (11–15 баллов) — классический контрарианский сигнал (часто совпадает с локальными минимумами).

2. Ключевые новости и события (конец июня — начало июля 2026)
Рекордные оттоки из Bitcoin ETF + ротация капитала в tech.
Макро-давление: прогнозы ужесточения монетарной политики ФРС/глобально.
Политический фон: Администрация Трампа про-крипто (раскрыты доходы >1,4 млрд USD от crypto/memecoin-проектов). Обсуждаются bills вроде CLARITY Act и GENIUS Act (регуляторика stablecoins/KYC).
Историческая сезонность: Июль в среднем один из самых сильных месяцев для BTC (+5,9% исторически).
Позитивный нарратив: Опубликована peer-reviewed статья в Elsevier о Power Law модели Bitcoin (теоретическое обоснование долгосрочного роста через network adoption и Metcalfe’s law).
Технические/рыночные: Снижение open interest в деривативах, повышенная whale-активность на биржах во время падения.
Общий тон новостного фона — медвежий краткосрочно / конструктивный долгосрочно.

3. Мнения аналитиков и прогнозы
Прогнозы сильно расходятся (классика для BTC):
Краткосрочно (июль 2026): Осторожные/медвежьи. Риск пробоя к 55k или ниже (отдельные сценарии называют зону 42k при усилении оттоков и H&S-паттерне на 3D-таймфрейме).
На конец 2026: Огромный разброс — от консервативных 60–75k до 100k (Standard Chartered), 125k (Arthur Hayes), 170k (JPMorgan), 150–200k+ (Bernstein, Goldman Sachs сценарии и др.). Институциональный консенсус чаще всего лежит в диапазоне 100–200k.
Многие аналитики отмечают, что текущая коррекция — здоровая «очистка» после ралли, и лето 2026 может стать точкой перегиба (аналогии с предыдущими циклами).

4. Технический анализ (глубокий разбор)
Тренд и рыночная структура
Краткосрочный тренд медвежий (пробой ключевых поддержек и 200 MA). Среднесрочная структура — коррективная фаза после импульсного роста 2024–2025. Цена находится в зоне потенциального основания (58–62k).

Японские свечи и price action
Июнь: серия длинных красных свечей с высоким объёмом (капитуляция и distribution).
Конец июня — начало июля: попытки восстановления. Появляются свечи с длинными нижними тенями (покупатели защищают 58–59k).
Ищем бычьи паттерны (bullish engulfing, pinbar/hammer) у ключевых поддержек + рост объёма. Пока подтверждения разворота нет — только первые признаки стабилизации.

Индикаторы и осцилляторы (расчёты)
RSI(14): ≈ 29,5 (зона oversold; во время июньского падения доходил до экстремальных ≈5,5). Классический сигнал истощения продавцов. Ищем bullish divergence на lower TF.
SMA: Цена ниже SMA20 (≈62 750, −3,2%), значительно ниже SMA50 (≈68 500). Bearish alignment MA.
MACD: Вероятно bearish crossover на старших TF, но на lows возможна конвергенция (гистограмма сужается).
Bollinger Bands: Расширение во время волатильного падения → сейчас возможное сжатие (часто предшествует сильному движению).
Volume: Высокий на спаде (медвежий признак), нужен подтверждённый рост объёма на подъёме.
Confluence индикаторов: Сильная перепроданность + экстремальный fear против продолжающегося нисходящего тренда и пробоя MA. Типичная зона «медвежьего капитуляционного дна».

Уровни поддержки/сопротивления + Fibonacci
Ключевые уровни:
Поддержка: 58 200 (recent low), 55–56k (психологический + Fib extension), 50–52k (major structural).
Сопротивление: 62–63k (SMA20 + недавний high), 65–68k, 72–75k.
Fibonacci retracement (от high ≈82k к low ≈58,2k):
0,382 → ≈67k
0,5 → ≈70k
0,618 → ≈73k
Текущая цена близка к зоне 0,786–1,0 extension недавнего импульса вниз — классическая область для потенциального разворота.

Теория волн Эллиотта
Наиболее вероятный сценарий:
2024–2025 — завершённый (или почти завершённый) импульс 5 волн большего цикла.
Сейчас — коррективная фаза (A-B-C или более сложная WXY). Июньское падение может быть Wave C или финальной частью коррекции.
Если 58–59k удержится + появится импульс вверх с объёмом → возможен старт новой импульсной серии (Wave 1 нового цикла или Wave 5 большего degree).
Альтернатива (bear case): Более глубокая коррекция/начало bear market structure при потере 55k и ухудшении макро.
Confluence с циклом: Пост-халвинг год +2–3 часто волатильный, но в итоге бычий. Текущая перепроданность + fear укладываются в типичную картину дна коррекции.

Фигуры Гартли и гармонические паттерны
На текущих свингах (high → low июня) просматривается потенциальная bullish Gartley (или Bat):
XA — импульсное падение.
AB ≈ 0,618 retrace XA.
BC ≈ 0,382–0,886 XA.
CD extension к PRZ (Potential Reversal Zone) в районе 58–62k, где сходятся несколько Fib-уровней (0,786 XA + 1,272–1,618 BC + round numbers).
Условия для отработки:
Цена уважает PRZ.
Появление bullish divergence на RSI/MACD.
Spike объёма + бычья свеча.
Подтверждение на H4/D1.
Это один из самых высоковероятных разворотных сетапов в текущей конфигурации. Нужно мониторить точные swing points.

Общий технический вердикт (confluence):
Много медвежьих сигналов (тренд, MA, H&S-подобные структуры). Но мощные контрарианские и разворотные сигналы (RSI oversold extreme, Extreme Fear, Fib confluence, seasonality июля, долгосрочный фундаментал). Наиболее вероятен волатильный range 55–70k с bias на попытку роста при удержании 58k.

5. Рекомендации по таймфреймам (покупать / продавать / держать)

На 1 день (интрадей / короткий свинг):
Осторожно, не агрессивно.
Extreme Fear + RSI oversold дают шанс на relief bounce/short squeeze, особенно при позитивных новостях или тесте 58,5–59,5k с bullish candle + объёмом.
Стратегия: Long только при подтверждении (закрытие выше 60k + объём). SL жёсткий ниже 57,8–58k. TP 61,5–63k (риск/прибыль ≥1:2).
Или оставаться в стороне до уверенного пробоя 62,5k+. Шорты контр-трендовые — опасно (риск squeeze).
Риск: Высокий (новости, гэпы).

На 1 неделю:
Нейтрально с бычьим уклоном при удержании поддержки.
Июль исторически сильный. Если ETF inflows вернутся и макро не ухудшится резко — вероятен rally к 65–72k.
Стратегия: Зональная покупка/доливка на тестах 58–60k (частичный DCA). SL на weekly close ниже 57k. Цели: 65k → 68–70k.
Range-trading между 58–68k тоже рабочий.

На 1 месяц и более (инвестиционный горизонт):
Конструктивно / привлекательно для аккумуляции.
Коррекция выглядит как классическая «очистка» и зона накопления после сильного бычьего цикла. Долгосрочный тезис (институционалы + ETF-инфраструктура + дефицит 21M + глобальная ликвидность) остаётся intact. Большинство серьёзных прогнозов на конец 2026 — существенно выше текущих уровней.

Стратегия:
DCA (регулярные покупки) в зоне 55–65k.
Для портфеля: разумная аллокация 5–15% в BTC (в зависимости от толерантности к риску).
Хеджирование/ребалансировка.
Ожидание подтверждения разворота (daily close >62–63k + рост объёма + улучшение ETF flows).
Bear case (риск): Потеря 55k → тест 50k или 42–45k (затяжная макро-коррекция, продолжение оттоков).
Bull case: Быстрый разворот на катализаторе (неожиданное смягчение политики, крупный inflow день, регуляторный позитив) → 80k+ в сжатые сроки.

Общий вердикт:
Краткосрочно — торговый диапазон с потенциалом отскока, но только с подтверждением.
Средне/долгосрочно — одна из самых интересных зон для входа/удержания за последние месяцы, если вы верите в цикл и соблюдаете риск-менеджмент.

Ключевые уровни для мониторинга на ближайшие дни/недели: 58,2k (поддержка), 62–63k (первое серьёзное сопротивление), объём + ETF flows (SoSoValue / Farside), макро-календарь (данные по инфляции, занятости, FOMC), on-chain (whale ratio, exchange reserves).

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

Новая дивидендная модель на нашем рынке

Дивидендный сезон в самом разгаре. Компании дали свои рекомендации по дивидендам, и теперь остается дождаться самих выплат. На фоне слабой динамики рынка именно дивиденды поддерживают котировки, сохраняют интерес инвесторов и позволяют реинвестировать средства обратно в актив. Тот же Сбер направил на выплаты рекордные 850 млрд рублей в этом году, ВТБ вернулся к практике регулярных выплат, а X5 вообще обеспечила акционерам дивидендную доходность более 20%.

А что у нас с металлургами?
Со сталеварами все понятно: кризис отрасли серьезно ударил по денежным потокам, и восстановления пока ждать не приходится. А вот Норникель остается прибыльным, генерирует положительный свободный денежный поток и получает выгоду от благоприятной конъюнктуры на рынке профильных металлов. Правда, все это не помешало оставить около 500 тысяч частных инвесторов без годовых дивидендов в очередной раз.

🌾 Такое решение окончательно закрепляет новую модель отношений с акционерами, когда сильные финансовые результаты бизнеса больше не означают ни выплаты дивидендов, ни возврат капитала акционерам, ни устойчивый рост капитализации. Аналогичным путем пошел Газпром. ФосАгро, несмотря на рекордную выручку и прибыль свыше 100 млрд рублей, хотя бы сохранила символические выплаты — 273 рубля на акцию. Норникель же решил не распределять прибыль вовсе.

Получается парадоксальная ситуация: бизнес продолжает зарабатывать и генерировать денежный поток, но участие миноритариев в распределении этого результата снова откладывается. При этом по-прежнему совершенно непонятны критерии возврата к выплатам. Раньше логика была простой: появится устойчивый денежный поток — вернутся и дивиденды. Сегодня денежный поток есть, но ни Владимир Потанин, ни менеджмент компании до сих пор не называют конкретных условий, при которых дивидендная практика будет восстановлена.

Если денежный поток больше не означает дивиденды, то какие ориентиры должны использовать инвесторы? Отказываясь от выплат, менеджмент демонстрирует рынку модель поведения, которая плохо сочетается с текущими финансовыми результатами компании. Эту неопределенность на рынке давно называют «дисконтом Потанина».

💿 Сегодня инвесторы сталкиваются не столько с отсутствием дивидендов, сколько с отсутствием предсказуемости. Если компания меняет подход к распределению прибыли, рынок вправе понимать, какая модель приходит на смену прежней. Пока же вместо новых правил есть лишь ежегодные решения отказаться от выплат без четко обозначенных финансовых ориентиров. В результате стоимость акций все больше зависит не только от цен на металлы и операционных результатов, но и от ожиданий относительно будущих решений менеджмента.

Именно поэтому ключевой проблемой Норникеля становится уже не финансовая, а управленческая составляющая. Публичный бизнес оценивается не только по размеру прибыли, но и по качеству корпоративного управления и предсказуемости отношений с акционерами. Пока менеджмент не сформулирует понятную дивидендную политику или хотя бы прозрачные критерии возврата к выплатам, инвесторы, вероятно, продолжат закладывать в стоимость компании тот самый «дисконт Потанина» - скидку за неопределенность, которая сегодня выглядит не менее значимым фактором оценки, чем цены на никель, медь или платину.

❗️Не является инвестиционной рекомендацией

♥️ Если вам такие решения кажутся несправедливыми по отношению к миноритариям, накидайте побольше лайков статье
$GMKN $SBER $VTBR $PHOR $X5

Новая дивидендная модель на нашем рынке