«Озон Фармацевтика» на ИННОПРОМ-2026 ⚡️
На ИННОПРОМ-2026 на сессии «Новые молекулы здоровья и долголетия» обсудили одну из ключевых тем отрасли — как понимать фармацевтические инновации сегодня.
В дискуссии приняли участие заместитель Министра промышленности и торговли РФ Екатерина Приезжева, председатель правления Ассоциации фармпроизводителей ЕАЭС Алексей Кедрин, исполнительный директор Ассоциации «Инфарма» Вадим Кукава, заместитель генерального директора БИОКАД Алексей Торгов. «Озон Фармацевтика» представил заместитель генерального директора Дмитрий Титов. Модерировал сессию Виталий Омельяновский, генеральный директор ЦЭККМП Минздрава России.
Главная мысль выступления Дмитрия Титова: инновации в фарме — это не только новая молекула.
Новая молекула остается высшей формой инновации, но путь от идеи до пациента часто занимает 5–10 лет и связан с огромными рисками. А национальная цель по увеличению продолжительности жизни стоит уже сейчас. Поэтому для системы здравоохранения инновация — это все, что быстрее, надежнее и экономически устойчивее доводит эффективное лечение до пациента. Развитие производственных компетенций в этом смысле не менее важно, чем развитие R&D.
Отдельный акцент был сделан на ЖНВЛП. В этом перечне сегодня смешаны разные задачи: социальная защита пациента, сдерживание инфляции, закупочная экономия, промышленная политика и борьба с дефектурой. Но главный вопрос для пациента и отрасли - не насколько красиво выглядит снижение цены в отчетах, а будет ли препарат физически доступен в аптеке или госпитале. Нельзя одновременно требовать от производителя новых препаратов, форм, биосимиляров и сложных производств, вынимая при этом из отрасли «инвестиционный кислород»через избыточное ценовое давление.
Дмитрий Титов также отметил необходимость донастройки ценообразования в ЖНВЛП. Новая методика по постановлению №805 стала шагом вперед, но действующая модель по-прежнему не видит всю экономику устойчивой поставки. Для фармы себестоимость - это не только субстанция и упаковка, но и запасы АФС и готовой продукции, оборотный капитал, логистика и готовность обеспечить наличие препарата при любых сбоях.
Еще одно предложение - сформировать понятный механизм гарантированного спроса на приоритетные препараты в рамках национального проекта «Продолжительная и активная жизнь». Если терапия критична для достижения национальных целей, нужен долгосрочный заказ: горизонт закупок, объемы, цена, требования к качеству, встречные обязательства производителя и понятный маршрут включения в клинические рекомендации и программы госгарантий.
Утром того же дня Дмитрий Титов принял участие в закрытом завтраке Министра промышленности и торговли РФ Антона Алиханова, где также обсуждались вопросы развития фармацевтической отрасли.
Софтлайн делает ставку на рентабельность
Софтлайн $SOFL представил результаты по МСФО за 3 кв. и 9 месяцев 2026 года. Главное изменение заключается в заметном повышении операционной рентабельности при сдержанной динамике оборота. Но есть нюансы, которые важно учитывать при оценке результатов.
▪️ 3 кв.: оборот 27,9 млрд руб. (+1% г/г), валовая прибыль 6,2 млрд руб. (+27%), скорр. EBITDA 2,4 млрд руб. (+89%).
▪️ Операционная прибыль составила 858 млн руб. против убытка 261 млн руб. год назад. Чистый убыток сократился с 908 до 107 млн руб.
▪️ 9 мес.: оборот 81 млрд руб. (+10% г/г), валовая прибыль 17,8 млрд руб. (+20%), скорр. EBITDA 6,85 млрд руб. (+44%).
▪️ Операционная прибыль составила 1,49 млрд руб. (рост более чем в 3 раза), чистая прибыль 785 млн руб. против убытка 996 млн руб. год назад.
▪️ Валовая рентабельность за 9 мес. составила 22% (+1,9 п.п.), маржа скорр. EBITDA от оборота 8,5% (+2 п.п.).
🔷️ За счёт чего выросла прибыльность
В 3 кв. оборот показал умеренный рост, а скорр. EBITDA выросла на 89%. Собственные решения прибавили 18% г/г, обеспечив 43% оборота и 53% валовой прибыли. Их квартальная валовая маржа достигла 27,6% против 18,3% у сторонних решений.
Впрочем, за 9 месяцев картина интереснее. Валовая рентабельность собственных решений немного снизилась, зато у сторонних решений маржа выросла с 14,9% до 19%, а валовая прибыль увеличилась на 40% г/г против всего 2% у собственных. Почти весь прирост валовой прибыли группы обеспечило именно это направление. Так что улучшение экономики бизнеса стало результатом не только роста собственных решений, но и более тщательного отбора сторонних проектов.
🔷️ Что показывают кластеры
«Цифровые Решения» увеличили оборот за 9 мес. на 11% г/г, до 58,3 млрд руб. fabricaONE.AI прибавила 28%, до 17,7 млрд руб., но без изменения состава кластера рост составил 6%. У «СФ Тех» оборот снизился на 25%, до 6,9 млрд руб. Компания связывает это с переносом крупных промышленных проектов на конец года.
🔷️ Долг
Скорр. чистый долг за 3 кв. увеличился на 11,9%, до 33,2 млрд руб. Компания объясняет рост потребностью в оборотном капитале, увеличением сроков оплаты заказчиками, переносом крупных проектов и инвестициями в разработку. При этом коэффициент скорр. чистый долг/EBITDA снизился с 3,3х до 3,2х благодаря росту EBITDA.
Рефинансирование через облигации позволяет увеличивать долю долгосрочных заимствований и снижать нагрузку на ликвидность. При этом стоимость обслуживания долга остаётся высокой в силу ставки ЦБ. На 3 кв. пришлось 1,72 млрд руб. процентных расходов, которые продолжают сдерживать чистую прибыль.
Основной инвестиционный этап уже позади, и дальнейшее развитие все больше опирается на внутренние ресурсы группы. Повышение рентабельности, контроль затрат и ускорение расчетов с заказчиками должны помочь снизить потребность в заемном финансировании.
🔷️ Прогноз компании на 2026 год
Годовой прогноз сохранён и предполагает оборот 145–155 млрд руб. и скорр. EBITDA 9–9,5 млрд руб. Для его выполнения в 4 кв. необходимо получить 64–74 млрд руб. оборота и 2,15–2,65 млрд руб. скорр. EBITDA. Достижение ориентира по EBITDA выглядит менее напряжённым, поскольку только за 3 кв. компания заработала 2,4 млрд руб.
По долговому коэффициенту ориентир пересмотрен с не более 2х до не более 2,5х. При прогнозной EBITDA это предполагает скорр. чистый долг на конец года не выше 22,5–23,75 млрд руб. Здесь многое зависит от завершения проектов и поступления платежей.
🧐 Итог
Исследование Б1 подтверждает перспективы сегментов, в которых работает Софтлайн. Компания уже показывает, что способна повышать рентабельность без сопоставимого роста оборота. Результаты 4 кв. позволят оценить, удастся ли закрепить улучшение прибыли и одновременно высвободить деньги из оборотного капитала.
📌 Сегодня в 14:00 мск пройдёт «конференц-звонок Софтлайна» Возможно, в ответах на вопросы инвесторов узнаем больше.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Консенсус-прогноз аналитиков на 2026 год 📊
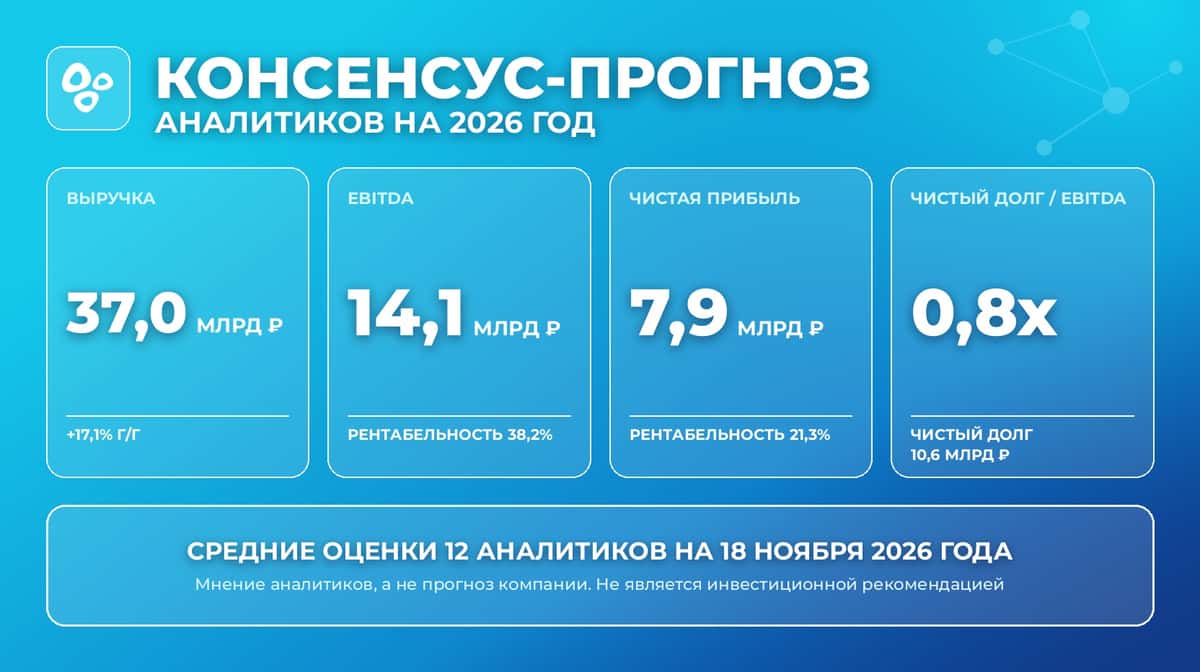
Перед раскрытием результатов за 9 месяцев делимся консенсус-прогнозом: так 12 аналитиков оценивают ключевые финансовые показатели «Озон Фармацевтика» по итогам 2026 года.
Средние оценки аналитиков на 2026 год:
🔹выручка — 37,0 млрд ₽ (+17,1% год к году; в 2025 году — 31,6 млрд ₽);
🔹EBITDA — 14,1 млрд ₽, рентабельность 38,2%;
🔹чистая прибыль — 7,9 млрд ₽, рентабельность 21,3%;
🔹чистый долг — 10,6 млрд ₽, чистый долг / EBITDA — 0,8x;
🔹средняя целевая цена акции — 68 ₽, средний WACC в моделях — 20,2%.
В консенсус вошли оценки аналитиков «Альфа-Банка», «Атона», БКС, «Кит Финанса», «Сбербанк КИБ», «Синары», «Совкомбанка», «Т‑Банка», «Финама», «Цифра брокер», «Эйлер Аналитические Технологии» и Mozgovik research. Учитывались модели, обновлённые или подтверждённые за последние шесть месяцев. Данные на 18 ноября 2026 года.
⬇️ 25 ноября в 11:00 МСК опубликуем результаты за 9 месяцев 2026 года, в 13:00 МСК менеджмент проведёт онлайн-конференцию и ответит на вопросы. Регистрация по ссылке.
Полная таблица — в релизе на сайте.
❕ Консенсус-прогноз — это мнение аналитиков, а не прогноз компании или её менеджмента. Он не является инвестиционной рекомендацией.
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс
Как работает ИИ во взыскании
Мы уже говорили о том, что ИИ в своей работе активно применяют все ключевые подразделения Займера. Сегодня остановимся подробнее на использовании этой технологии в нашей службе урегулирования задолженности – а именно на этапе досудебного взыскания.
1️⃣ Информационная поддержка специалистов
К базе знаний службы подключен ИИ-ассистент. Он помогает специалистам с двумя важными задачами: оперативным поиском информации по продуктам с учетом контекста обращения клиента, а также анализом истории предыдущих взаимодействий. Ассистент формирует краткую сводку: какие вопросы обсуждались, какие обстоятельства обозначал клиент, какие договоренности были зафиксированы. По запросу специалиста он также предлагает возможные направления дальнейшей работы. Главный эффект от ассистента – более быстрый и удобный доступ сотрудников к информации.
2️⃣ Автоматизация обработки обращений
В среднем отдел получает около 90 писем в день. Первичная обработка одного письма занимает примерно 3 минуты, без последующей переписки. Внедрение ИИ позволило автоматизировать первичную обработку 80% типовых обращений. Система определяет тематику письма и направляет его по нужному маршруту в соответствии с заданными зонами ответственности. Следующий этап – самостоятельные ответы клиентам. Сейчас система уже формирует их в тестовом режиме, а сотрудники проверяют и уточняют содержание.
3️⃣ Речевая аналитика и оценка качества
Мы разработали собственную систему оценки диалогов сотрудников с клиентами на основе ИИ. Она анализирует записи разговоров и оценивает работу сотрудника по общению с клиентом. Чтобы протестировать эффективность системы, ее оценки сравнивались с оценками специалистов отдела контроля качества – средние оценки качества диалогов, выставленные ИИ и специалистами отдела контроля качества, различались всего на 0,6 п.п. Ранее служба использовала внешний сервис для речевой аналитики, так что переход на собственную систему позволил сократить текущие затраты на этот инструмент более чем на 99%.
📌 Эти примеры показывают, что применение ИИ во взыскании позволяет компании выиграть в производительности, стоимости процессов и скорости управленческой реакции. Следующая задача – масштабировать полученный опыт, сохраняя контроль и подтверждая эффект от каждого внедрения.
$ZAYM